
EUR/USD Wochenprognose: US-Dollar stürzt vor der Entscheidung der Europäischen Zentralbank ab

Das EUR/USD-Paar schloss die dritte aufeinanderfolgende Woche nahezu unverändert, nur wenige Pips von der 1,1700-Marke entfernt. Es startete positiv in den September und erreichte am Montag ein Hoch von 1,1736, fiel jedoch anschließend zurück und näherte sich der 1,1600-Marke. Am Freitag erzielte das Paar ein neues Wochenhoch und erreichte erstmals 1,1759.
Das Währungspaar EUR/USD schloss die dritte Woche in Folge nahezu unverändert und lag nur wenige Pips von der Marke von 1,1700 entfernt. Der September begann mit einer positiven Stimmung und erreichte am Montag ein Hoch von 1,1736, fiel danach jedoch zurück und näherte sich der Marke von 1,1600.
Das Paar erreichte am Freitag ein neues Wochenhoch und notierte mit 1,1759 erstmals seit Ende Juli auf diesem Niveau. Die Tatsache, dass das Paar in der Nähe dieses Wertes bleibt, deutet auf eine weitere Schwäche des US-Dollars (USD) hin.
Unruhe bei Staatsanleihen
Ausnahmsweise hatte die USD-Rallye aufgrund von Risikoaversion wenig mit den Vereinigten Staaten (US) zu tun. Unruhen im Vereinigten Königreich (UK) sorgten zu Beginn der Woche für eine defensive Haltung an den Finanzmärkten, als die Rendite der 30-jährigen britischen Staatsanleihe 5,680 % erreichte – den höchsten Stand seit 1998 – und damit auch Auswirkungen auf globale Staatsanleihen hatte. Britische Gilts standen im Zentrum des Sturms, ausgelöst durch eine Vielzahl lokaler Faktoren.
Veränderungen bei Pensionsfonds, übermäßige Staatsausgaben und Spekulationen über mögliche Steuererhöhungen trugen gemeinsam dazu bei, diese jüngste Krise auszulösen. Der Staub legte sich jedoch schnell, und die Marktteilnehmer richteten ihren Blick auf US-Daten, um Orientierung zu erhalten.
Verhaltene US-Beschäftigung und Wachstum
Der Fokus verlagerte sich auf US-Daten, insbesondere auf beschäftigungsbezogene Zahlen, im Vorfeld der am Freitag veröffentlichten Nonfarm Payrolls (NFP).
Die USA meldeten, dass die Zahl der offenen Stellen am letzten Geschäftstag im Juli laut dem Job Openings and Labor Turnover Survey (JOLTS) bei 7,18 Millionen lag. Dieser Wert lag unter den 7,35 Millionen (revidiert von 7,43 Millionen) offenen Stellen im Juni und unter der Markterwartung von 7,4 Millionen.
Auch die Challenger Job Cuts für August zeigten, dass US-Unternehmen im August 85.979 Stellenstreichungen ankündigten, ein Anstieg um 39 % gegenüber den 62.075 im Juli und der höchste Monatswert seit 2020.
Als nächstes folgte der ADP Employment Change, der zeigte, dass der Privatsektor im selben Monat lediglich 54.000 neue Stellen schuf – deutlich weniger als die revidierten 106.000 im Juli und weniger als die erwarteten 65.000. Schließlich stiegen die Erstanträge auf Arbeitslosenhilfe für die Woche zum 31. August auf 237.000, nach zuvor 229.000 und mehr als die erwarteten 230.000.
In der Zwischenzeit lag der Einkaufsmanagerindex (PMI) des US Institute for Supply Management (ISM) für das verarbeitende Gewerbe im August bei 48,7, eine Verbesserung gegenüber den 48 im Juli, aber unter den erwarteten 49. Auch der ISM Services PMI für denselben Zeitraum lag bei 52, nach 50,1 im Vormonat. In beiden Fällen gingen die Inflationsunterindizes zurück, während die Beschäftigungsindizes leichte Zuwächse verzeichneten.
Die Zahlen hatten nur begrenzte Auswirkungen auf den USD, belasteten ihn jedoch, da sie eine bevorstehende Zinssenkung der Federal Reserve (Fed) in diesem Monat quasi bestätigten.
Dann folgte der NFP-Bericht. Der Greenback stürzte am Freitag ab, nachdem bekannt wurde, dass das Land im August lediglich 22.000 neue Arbeitsplätze geschaffen hatte – deutlich weniger als die erwarteten 75.000. Die Arbeitslosenquote stieg von 4,2 % im Juli auf 4,3 % und entsprach damit den Erwartungen, während die Erwerbsquote von 62,2 % auf 62,3 % anstieg. Schließlich sank die jährliche Lohninflation, gemessen an der Veränderung des durchschnittlichen Stundenlohns, von 3,9 % auf 3,7 %.
Das spekulative Interesse auf bevorstehende Zinssenkungen nahm zu. Laut dem CME FedWatch Tool stiegen die Chancen für eine Zinssenkung im September leicht an, wobei einige Investoren auf eine Senkung um 50 Basispunkte setzen. Auch die Chancen für eine Senkung im Oktober und Dezember stiegen deutlich. Im Grunde werden Zinssenkungen nun bei allen drei verbleibenden Fed-Sitzungen vor Jahresende erwartet.
Zum Wochenende hin legte die Wall Street in Erwartung mehrerer Zinssenkungen zu, während der Greenback aus demselben Grund nachgab.
Gemischte europäische Daten belasten den Euro
In der Zwischenzeit zeigte der Euro (EUR) wenig Eigenleben. Die makroökonomischen Veröffentlichungen waren überwiegend schwach, aber nicht allzu besorgniserregend. Die Eurozone veröffentlichte den harmonisierten Verbraucherpreisindex (HICP), der im August stärker als erwartet um 2,1 % gegenüber dem Vorjahr stieg. Die Kernjahresrate lag bei 2,3 %, entsprach damit dem Juli-Wert, lag aber über den erwarteten 2,2 %. Der monatliche HICP lag bei 0,2 %, nach 0 % im Juli.
Auch der Erzeugerpreisindex (PPI) für Juli stieg mit einer annualisierten Rate von 0,2 %, mehr als die erwarteten 0,1 %, aber weniger als die 0,6 % im Juni.
Schließlich gingen die Einzelhandelsumsätze in der Eurozone im Juli um 0,5 % zurück, nach einem Anstieg von 0,6 % im Juni und schlechter als die von Marktteilnehmern erwarteten -0,2 %. Das jährliche Wachstum der Einzelhandelsumsätze lag bei 2,2 %, unter der Prognose von 2,4 % und dem vorherigen Wert von 3,5 %.
Europäische Zentralbank bleibt standhaft
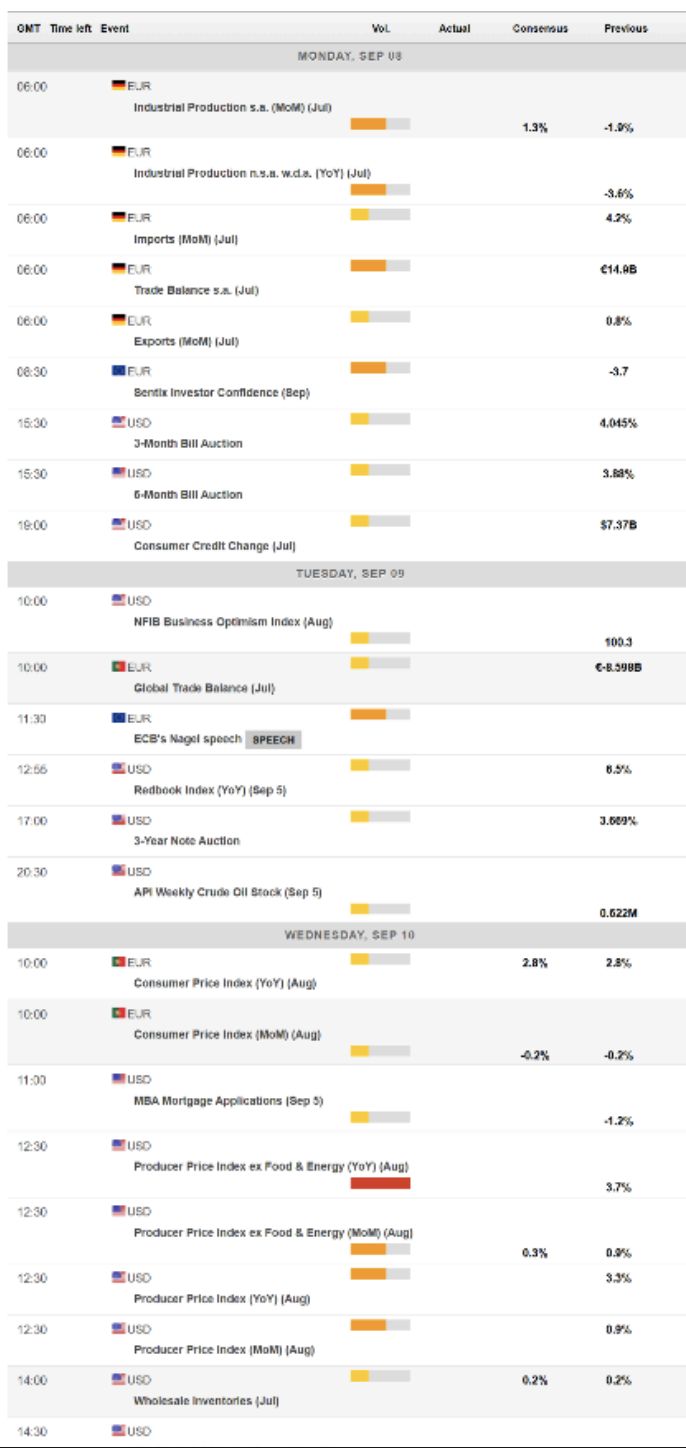
Die Europäische Zentralbank (ECB) wird am Donnerstag tagen und es wird allgemein erwartet, dass sie die Zinssätze unverändert lässt. Der EZB-Rat wird zudem neue makroökonomische Projektionen veröffentlichen. Die Zentralbank wird voraussichtlich anerkennen, dass die Risiken nach dem Handelsabkommen zwischen der Europäischen Union (EU) und den USA weiter abgenommen haben, während die Inflationsprognosen voraussichtlich weitgehend unverändert bleiben. Die meisten Marktteilnehmer werden auf eine Bestätigung hoffen, dass der Lockerungszyklus vorbei ist.
Neben der EZB werden in den kommenden Tagen auch einige relevante US-Daten veröffentlicht. Das Land wird die Verbraucherpreisindex (CPI)-Zahlen für August veröffentlichen, zuletzt bei 3,1 % im Jahresvergleich. Außerdem werden die PPI-Zahlen für Juli und die vorläufige Schätzung des Michigan Consumer Sentiment Index für September veröffentlicht.
Schließlich wird Deutschland die endgültige Schätzung des HICP für August veröffentlichen.
EUR/USD technische Aussichten
Das Wochenchart des EUR/USD-Paares zeigt, dass das Risiko nach oben tendiert, auch wenn das Momentum begrenzt bleibt. Das Paar notiert einige Pips über seinem August-Tief, was darauf hindeutet, dass Käufer weiterhin zögern. Gleichzeitig hält sich EUR/USD deutlich über dem bullischen 20 Simple Moving Average (SMA), wobei Rücksetzer zu diesem Wert zu starken Erholungen führen. Die 100- und 200-SMAs steigen derweil leicht an, liegen aber deutlich unter dem kurzfristigen Durchschnitt.
Schließlich stiegen die technischen Indikatoren nach einer Konsolidierungsphase innerhalb positiver Werte an, was eine Aufwärtsbewegung begünstigt, ohne sie jedoch zu bestätigen.
Das Tageschart des EUR/USD-Paares zeigt, dass die technischen Indikatoren nach oben gedreht haben, der Momentum-Indikator jedoch weiterhin auf neutralem Niveau verharrt. Der Relative Strength Index (RSI) zielt derweil nach Norden und liegt bei etwa 56, was die jüngste Entwicklung widerspiegelt.
Gleichzeitig bewegte sich das Paar die Woche über um einen flachen 20-SMA, der nun bei etwa 1,1665 als dynamische Unterstützung dient. Schließlich hat der 100-SMA seine Aufwärtsdynamik verloren und verharrt bei etwa 1,1525.
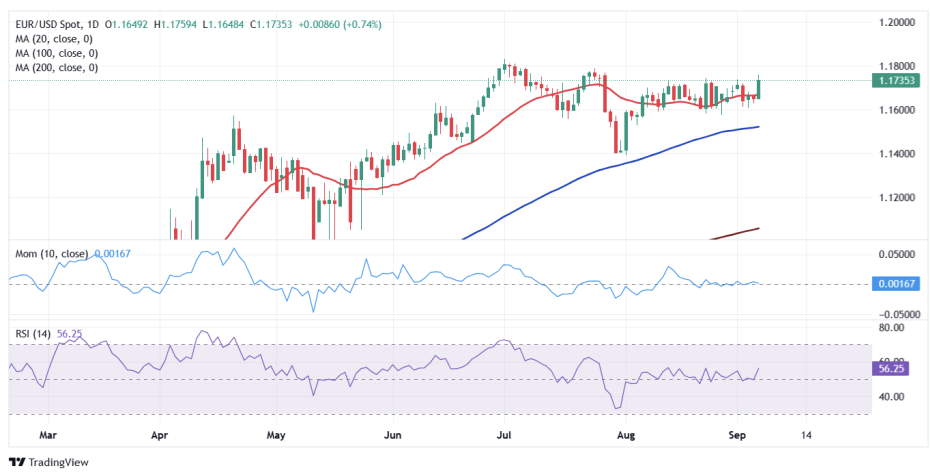
Das Paar müsste sich klar über dem aktuellen Bereich von 1,1740 etablieren, um seinen Anstieg in Richtung des nächsten relevanten Widerstands bei 1,1830, dem Jahreshoch, fortzusetzen. Weitere Anstiege würden die Schwelle von 1,1900 ins Visier nehmen. Die Unterstützung liegt hingegen bei den genannten 1,1665, auf dem Weg zum Bereich von 1,1590, gefolgt vom genannten 20-Wochen-SMA bei 1,1530.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven
Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.
Morgan Stanley bleibt bei SpaceX optimistisch: Das Potenzial von “Tera’Merica” wird unterschätzt, Unternehmens-KI und Ausbau der Rechenleistung eröffnen Wachstumsmöglichkeiten
Morgan Stanley ist der Ansicht, dass sich das Wachstumspotenzial von SpaceX von Raumfahrt und Satellitenkommunikation auf Unternehmens-KI und Rechenleistungsinfrastruktur ausdehnt. Der Wiederaufbau der fortschrittlichen US-amerikanischen Fertigungsindustrie könnte zudem größere langfristige Perspektiven eröffnen. Die Kommerzialisierung von Unternehmens-KI und die Ausweitung der Rechenleistung bieten eine unmittelbare Wachstumstütze, während die von „Tera’Merica“ repräsentierten Fertigungschancen dem Unternehmen zusätzliches langfristiges Wachstumspotenzial verschaffen.
Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise
Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi
Krypto-Preise
Mehr


