
Der Mann ist zurück! Diesmal will er 1.1 Milliarden US-Dollar aufnehmen.

Als alle dachten, Andre Cronje hätte sich aus dem Kryptobereich zurückgezogen, kehrt die als „Vater von DeFi“ bekannte Legende zurück.
Dieses Mal bringt er ein völlig neues Projekt mit – Flying Tulip, das heute eine Finanzierung in Höhe von 200 Millionen US-Dollar bekannt gegeben hat.
Besonders ist dieses Mal ein noch nie dagewesenes Mechanismus: Nutzer können ihre Token jederzeit zerstören und ihr ursprüngliches Kapital zurückerhalten. Das bedeutet, dass die Teilnehmer einen „Bodenschutz“ für das Abwärtsrisiko haben, während das Aufwärtspotenzial weiterhin unbegrenzt bleibt.
Wer ist Andre Cronje?
Wenn du den DeFi-Sommer 2020 erlebt hast, hast du seinen Namen sicherlich gehört.
 Andre Cronje ist der Gründer von Yearn Finance (YFI) – ein legendärer Entwickler, der mit Code den DeFi-Hype ausgelöst hat. YFI wurde einst als „fairster Token“ bezeichnet, da er sich damals keinen Anteil für sich selbst reserviert hatte.
Nach mehreren erfolgreichen Projekten, Community-Konflikten und Sicherheitsvorfällen zog sich Cronje 2022 aus der Öffentlichkeit zurück. Bis heute, als er mit Flying Tulip „sein Comeback“ feiert.
Was ist Flying Tulip?
Kurze Erklärung: „Flying Tulip“ bedeutet wörtlich „fliegende Tulpe“. Die Tulpe ist das berühmteste Symbol für Finanzblasen (die „Tulpenmanie“ im 17. Jahrhundert war die erste Spekulationsblase der Geschichte).
Cronje hat das Projekt Flying Tulip genannt – ein wenig selbstironisch, aber auch als Statement: Die Krypto-Welt mag wie eine Tulpe sein, aber diesmal will er sie wirklich „fliegen“ lassen. Mit anderen Worten: Flying Tulip möchte das, was früher für „Blase“ stand, durch On-Chain-Mechanismen stabiler, realer und lebendiger machen.
Laut offizieller Dokumentation will Flying Tulip eine vollständig On-Chain-Finanzplattform schaffen, die viele den Krypto-Nutzern vertraute Funktionen – Stablecoins, Lending, Spot-Trading, Derivate, Optionen, Versicherungen – in einem System vereint.
Einfach gesagt, es soll eine „One-Stop-DeFi-Plattform“ werden, auf der Nutzer:
-
Krypto einzahlen und Rendite erzielen können;
-
Krypto leihen und Hebel einsetzen können;
-
Long- oder Short-Positionen eingehen können;
-
sogar On-Chain-Versicherungen zur Risikominimierung nutzen können.
Und all das geschieht innerhalb eines einheitlichen Kontosystems, ohne dass man ständig zwischen verschiedenen Plattformen wechseln muss.
Ein Mechanismus mit „Geld-zurück-Garantie“
Das Aufsehen erregendste Feature ist das „Onchain Redemption Right“ von Flying Tulip.
Traditionell ist das Kapital der Nutzer nach einer öffentlichen Beteiligung – unabhängig von Kursgewinnen oder -verlusten – fest gebunden.
Flying Tulip bietet jedoch einen „programmierten Rückkauf“-Mechanismus –
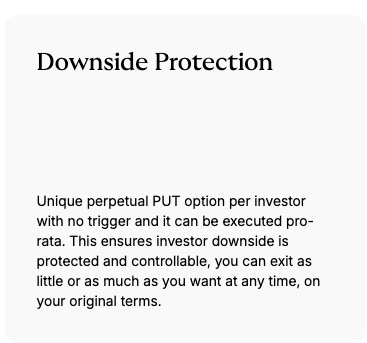
Alle Teilnehmer können jederzeit ihre $FT-Token zerstören und ihr ursprünglich investiertes Kapital (z.B. ETH) zurückerhalten.
Das System zahlt das Geld automatisch aus einem separaten On-Chain-Reservepool zurück.
Dieses Design ähnelt einer On-Chain-Versicherung: Es stellt sicher, dass Investoren nicht „alles verlieren“, während das Aufwärtspotenzial erhalten bleibt.
Es ist jedoch zu beachten, dass dies laut offizieller Aussage keine „Kapitalgarantie“ oder „Einlagensicherung“ ist – der Reservepool ist begrenzt, und ob das Rückkaufsrecht ausgeübt werden kann, hängt davon ab, ob genügend Mittel im Pool vorhanden sind.
Das Kapital ist nicht eingefroren: Wachstum durch Rendite
Cronje erwähnte in seinen Präsentationsunterlagen für Investoren, dass dieses Design zwar so aussieht, als wäre das Kapital nicht nutzbar, Flying Tulip plant jedoch, diese Mittel in On-Chain-Yield-Strategien wie Aave, Ethena, Spark und andere führende DeFi-Protokolle zu investieren.
Das Ziel ist eine jährliche Rendite von etwa 4%.
Bei einer geplanten Obergrenze von 1.1 billions US-Dollar an Finanzierung würde dies jährlich etwa 40 Millionen US-Dollar an Zinserträgen generieren.
Diese Erträge werden verwendet für:
-
die Zahlung von Protokollanreizen;
-
den Rückkauf von $FT-Token;
-
die Unterstützung des Ökosystemwachstums und Marketings.
Cronje beschreibt dies in seinen Investorenunterlagen so: „Wir nutzen zyklische Erträge, um Wachstum und Anreize zu fördern, schützen Investoren mit einem permanenten Put nach unten und behalten gleichzeitig das unbegrenzte Aufwärtspotenzial des Tokens bei – das ergibt ein sich selbst verstärkendes Wachstumsschwungrad (self-reinforcing growth flywheel).“
Kein Team-Pre-Mining
Ein weiteres Highlight: Das Flying Tulip-Team hat keine anfängliche Token-Zuteilung.
Ihr Einkommen stammt ausschließlich aus den tatsächlichen Erträgen des Projekts, mit denen sie am Markt $FT-Token zurückkaufen und diese gemäß dem öffentlichen Plan freigeben.
Mit anderen Worten: Das Team verdient nur, wenn das Protokoll tatsächlich Gewinne erzielt und Nutzer es tatsächlich verwenden.
Das bringt das Team und die Investoren in dasselbe Boot – je beliebter das Projekt, desto mehr verdienen sie.
Starke Investoren, Ziel: 1.1 billions US-Dollar Finanzierung
Flying Tulip hat bereits eine private Finanzierung von 200 Millionen US-Dollar abgeschlossen, zu den Investoren gehören:
-
Brevan Howard Digital
-
CoinFund
-
DWF Labs
-
FalconX
-
Hypersphere
-
Nascent
-
Republic Digital
-
Susquehanna Crypto und andere.
Als Nächstes werden sie auf mehreren Chains gleichzeitig Finanzierungen vorantreiben, mit einem Gesamtziel von bis zu 1.1 billions US-Dollar.
Fazit
Das Erscheinen von Flying Tulip erinnert an das Jahr 2020, als „Code die Finanzwelt veränderte“.
Der Unterschied ist, dass Andre Cronje diesmal nicht nur innovative Produkte schaffen will, sondern DeFi vertrauenswürdiger und nachhaltiger machen möchte. Nach dem Bärenmarkt und dem Vertrauensverlust in DeFi könnte Cronjes Rückkehr nicht nur das Comeback eines Entwicklers sein, sondern auch ein Signal: Ein neuer DeFi-Zyklus könnte wieder entfacht werden.
Autor: Bootly
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Nasdaq erreicht neue Höchststände und entfacht Erwartungen an die US-Berichtssaison! Citi prognostiziert, dass fast 90% der Technologiewerte „Gewinnüberraschungen“ bieten werden; Nvidia und AMD führen die Liste der Unternehmen mit über den Erwartungen liegenden Ergebnissen an.
Die jüngste quantitative Forschungsarbeit zur Berichtssaison von Citigroup liefert eine konkrete Grundlage für diesen Gewinntrend: Das Modell prognostiziert, dass 66,2 % der Russell 1000-Komponenten eine positive Gewinnüberraschung (das heißt, die Gewinne übertreffen die Marktkonsenserwartung) und entsprechende positive Kursrenditen verzeichnen werden (das Citigroup-Modell prognostiziert also auch eine positive Kursrichtung), was deutlich über dem bereits starken Wert von 60,9 % des letzten Quartals liegt und den höchsten Stand seit dem vierten Quartal 2021 erreicht.

Analyse – Europas Schwierigkeiten bieten den US-Dollar-Bullen neue Gründe für Optimismus
Der US-Dollar ist gegenüber dem Euro um 5% gestiegen, einige Investoren erwarten eine weitere Verstärkung. Der Optionsmarkt zeigt eine starke bärische Haltung gegenüber dem Euro. Haushaltsbedenken in Frankreich und politische Unsicherheiten sorgen für Druckpunkte in der Eurozone. Laura Matthews/Saqib Iqbal Ahmed, Reuters New York, 8. Oktober – Der US-Dollar erreichte in diesem Herbst ein 18-Monatshoch, wobei der jüngste Anstieg auf Unsicherheiten diesseits des Atlantiks zurückzuführen ist. Dies veranlasst einige Investoren, darauf zu wetten, dass der US-Dollar weiter steigen wird. Analysten berichten, der US-Dollar werde weiterhin durch höhere – und möglicherweise weiter steigende – US-Zinsen, starkes Wirtschaftswachstum und anhaltende Inflationsrisiken gestützt. Allerdings wird breiter Druck, der auf Frankreichs großem Haushaltsdefizit basiert und möglicherweise auf Italien und die gesamte Eurozone übergreift, zunehmend zum Hauptantrieb für den US-Dollar in den kommenden Monaten. Seit Jahresbeginn hat der US-Dollar gegenüber dem Euro um etwa 5% zugelegt, was den US-Dollar-Index (.DXY) nach oben treibt – dieser misst die Stärke des US-Dollar gegenüber sechs wichtigen Währungen, darunter dem Euro, der das größte Gewicht hat. „Der Euro steht weiterhin unter Druck, was die Hauptalternative zum US-Dollar begrenzt“, sagte Ut Shinohara, Senior Investment Strategist bei Mesirow Currency Management. Letzte Woche erreichte die Zinsdifferenz zwischen 10-jährigen französischen und deutschen Staatsanleihen den größten wöchentlichen Anstieg seit Jahrzehnten, während die Differenz zwischen italienischen und deutschen Renditen den größten wöchentlichen Anstieg seit Beginn der Pandemie verzeichnete. Der Euro (EUR=) notierte zuletzt bei 1,1183 und fiel gegenüber dem US-Dollar um 0,67%. „Die Märkte beobachten genau die Länder, die ihre Finanzlagen aufgrund politischer Lähmung nicht nachhaltig machen können“, sagte Karl Schamotta, Chief Market Strategist bei Corpay in Toronto. Eine Sorge am Markt ist, dass der Euro nicht länger durch die hawkischen Signale der Europäischen Zentralbank unterstützt wird. Die EZB erhöhte im September die Zinsen um 25 Basispunkte – die zweite Maßnahme in diesem Jahr zur Bekämpfung der durch Energie getriebenen Inflation – aber der Euro fiel nach Bekanntgabe der Entscheidung, da die Märkte Bedenken wegen der Auswirkungen weiterer Zinserhöhungen auf die Wirtschaft hatten. Steigende Anleiherenditen in Europa würden normalerweise den Euro stützen, aber die Reaktion des Euro ist verhalten, was darauf hinweist, dass Investoren zunehmend auf Wirtschaftswachstum und Haushaltsrisiken achten. Steigende Energiepreise könnten zusätzlichen Druck ausüben. „Strukturell gesehen ist Europa ein wichtiger Energieimporteur und stärker auf die Industrie angewiesen als die USA. Die Auswirkungen sind offensichtlich: Hohe Energiepreise bremsen die Entwicklung der Region“, erklärte Benjamin Ford, Forscher bei Macro Hive Research & Strategy. Ford prognostiziert, dass der Euro innerhalb des nächsten Monats auf 1,10 US-Dollar fallen wird, etwa 2% unter dem aktuellen Niveau. „Die mittelfristigen Aussichten für die USA scheinen stärker zu sein, während Europa empfindlicher auf Schocks reagiert“, so Ford. Politische Fehlentscheidungen Investoren wägen zudem ab, ob die EZB die Inflation weiter bekämpfen kann, ohne der bereits schwachen Wirtschaft noch mehr zu schaden. Die Inflationsrate in der Eurozone (Link) stieg im September stärker als erwartet, und angesichts steigender Energiekosten könnte sie in den kommenden Monaten weiter zunehmen, was für die EZB einen kontinuierlichen Zinserhöhungsdruck bedeutet. „Die Asymmetrie bei den Euro‑Aussichten ist derzeit deutlich nach unten gerichtet“, erklärte Dan Toban, Leiter G10 FX Strategy bei Citi in New York. „Einer der Faktoren, die diese Situation auslösen könnten, ist, wenn die EZB politisch einen Fehler begeht und die Geldpolitik zu stark strafft, obwohl die Märkte dies nicht mehr verkraften können.“ Der 1‑Monats‑Euro‑Risiko‑Reversal‑Indikator, der misst, ob Optionshändler mehr für den Schutz vor Verlusten als für Gewinne bezahlen, erreichte am Freitag den bärischsten Stand seit März. Der 3‑Monats‑Indikator fiel auf den tiefsten Stand seit Juni 2024. Die US‑Notenbank Fed hat signalisiert, dass die Inflationsrisiken weiterhin hoch bleiben, was die US‑Staatsanleiherenditen auf langjährige Höchststände treibt. „Die Renditen steigen kontinuierlich, und die US‑Zinsen haben gegenüber den meisten entwickelten Märkten einen absoluten Vorteil“, sagte Shinohara. Federal Funds Futures zeigen eine Wahrscheinlichkeit von etwa 84% für mindestens eine weitere Zinserhöhung um 25 Basispunkte bis Dezember. Obwohl nur wenige Strategen erwarten, dass der US‑Dollar von seinem aktuellen Niveau stark steigt, sagen sie, dass die Widerstandsfähigkeit der US‑Wirtschaft, die hohen Renditen und die spezifischen Risiken in Europa weiterhin die Waage zugunsten des US‑Dollar neigen lassen. „Diese

CDS steigen kollektiv rasant, „SpaceX & Co.“ leihen weiterhin verrückt Geld! Wie lange kann der KI-Schuldentrend noch anhalten?
Eine Welle von Schulden im Bereich der KI-Infrastruktur verändert mit beispielloser Geschwindigkeit das globale Kreditgefüge. Im Technologiesektor haben die Schulden in den ersten neun Monaten dieses Jahres bereits 500 Milliarden US-Dollar erreicht. Gleichzeitig schlagen die Alarmglocken am CDS-Markt, die Renditen US-amerikanischer Staatsanleihen steigen auf 5,3 % und erreichen damit ein über zwanzig Jahre altes Rekordhoch. Dalio bezeichnet dies als eine "klassische Blase, die durch Zinssätze platzen wird."
Krypto-Preise
Mehr


