
"TACO" ist schon veraltet, die Wall Street strömt in den "NACHO"-Handel!

„TACO-Trades sind inzwischen überholt.“ Während die Zweifel daran wachsen, ob die Krise in der Straße von Hormus zeitnah gelöst werden kann, übernimmt die Wall Street ein neues Narrativ für den Handel – „NACHO“.
„NACHO“ steht für „Not A Chance Hormuz Opens“ (keine Chance, dass die Straße von Hormus wieder geöffnet wird) und kursiert derzeit rasant unter Tradern und Marktkommentatoren. Der Aufstieg dieses Begriffs resultiert aus der allgemeinen Enttäuschung am Markt darüber, dass es trotz wiederholter Aussagen von Trump zur „sofortigen Wiederöffnung der Meerenge“ bislang keine realen Fortschritte gegeben hat.
eToro-Marktanalyst Zavier Wong erklärte gegenüber den Medien: „NACHO bedeutet im Kern, dass der Markt die Hoffnung auf eine schnelle Lösung aufgibt.“ Am vergangenen Donnerstag lieferten sich die USA und der Iran weiterhin Gefechte in der Straße von Hormus und beschuldigten einander, die Provokationen begonnen zu haben – das ohnehin fragile Waffenstillstandsabkommen steht erneut unter Druck.
Die Ausbreitung der „NACHO“-Trades verändert mittlerweile die Positionierung im Ölmarkt, in der Schifffahrt, beim Inflations-Hedging und am Zinsmarkt. Mehrere Branchenexperten weisen darauf hin, dass Investoren zunehmend dazu neigen, die andauernde Blockade der Straße von Hormus als „strukturelles Merkmal“ des makroökonomischen Umfelds zu sehen und nicht als einen einmaligen geopolitischen Schock. Der Brent-Ölpreis ist zwar von seinem kriegsbedingten Hoch von 126 US-Dollar pro Barrel Ende April etwas zurückgekommen, liegt aber weiterhin über 100 US-Dollar und damit über 38 % höher als vor der Eskalation des Nahostkonflikts.
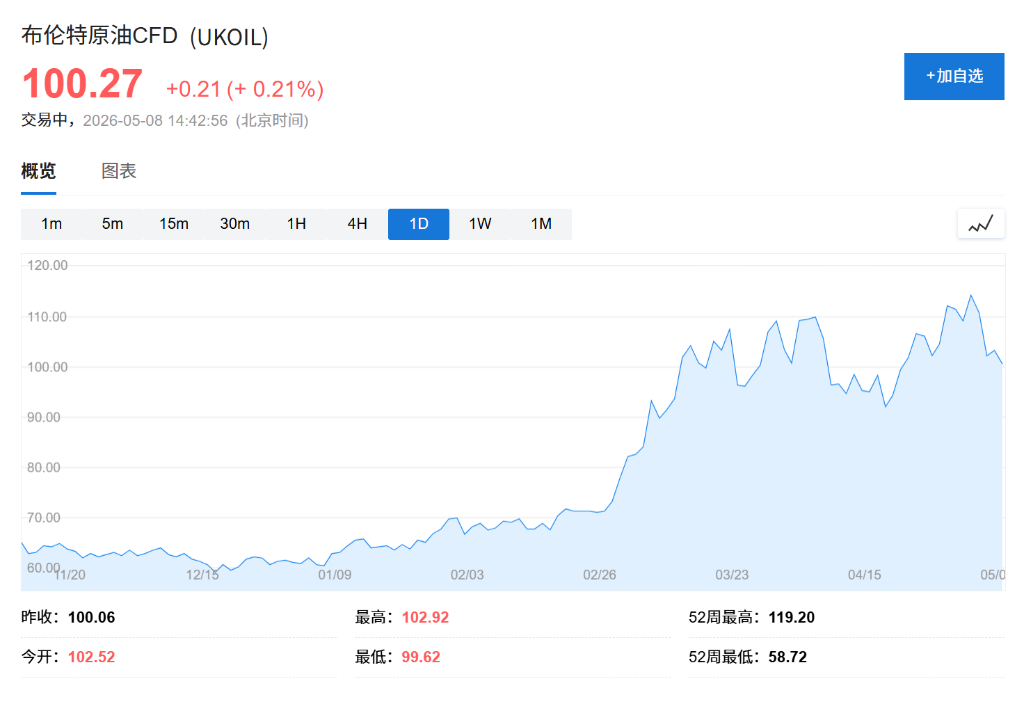
Waffenstillstand bleibt aus, Markt verliert die Geduld
Die Entstehung des „NACHO“-Trades hat einen klaren marktlogischen Hintergrund. Wong erklärt: „Während der meisten Zeit dieser Krise führte jede Schlagzeile über einen Waffenstillstand zu einem scharfen Einbruch des Ölpreises. Trader rechnen ständig mit einer Einigung – aber die Einigung kommt nie.“
Am vergangenen Mittwoch warnte Trump, dass der Iran im Falle einer Weigerung, das Friedensabkommen zu unterschreiben, mit „heftigeren Bombardierungen“ zu rechnen habe; am Donnerstag beharrte er dann im Interview mit ABC darauf, dass der Waffenstillstand weiterhin gültig sei, und bezeichnete die Gefechte als „zärtlichen Klaps der Liebe“. Das Wechselspiel widersprüchlicher Signale verschärft die Unsicherheit über den weiteren Verlauf der Krise am Markt.
Vor diesem Hintergrund hat der Markt sich vom „Aushandeln einer Lösung“ zum „Handeln des Stillstands“ gewandelt. Wong sagt: „NACHO ist eine kollektive Marktwahrnehmung – hohe Ölpreise sind kein kurzfristiger Schock, den es zu umgehen gilt, sie sind die Realität des aktuellen Marktumfelds.“
Versicherungsmarkt sendet deutliche Warnsignale
Neben dem Ölpreis setzt auch die Preisentwicklung am Schiffsversicherungsmarkt weiterhin deutliche Warnsignale. Wong erläutert, dass auf dem Höhepunkt im März die Kriegsrisikoprämie für Schiffe, die die Straße von Hormus passieren, kurzfristig bis auf etwa 2,5 % des Schiffswerts anstieg – vor dem Ausbruch des Konflikts lag diese Prämie nur bei etwa 0,1 %.
Laut Daten von eToro hat sich die Prämie danach zwar wieder etwas abgebaut, liegt aber immer noch beim Achtfachen des Vorkriegsniveaus. „Das Geschäft der Versicherer ist es, Risiken einzupreisen – und offensichtlich sehen sie die Lage nicht als ein kurzfristig zu lösendes Problem“, so Wong.
Seiner Einschätzung nach spiegeln die Versicherungsprämien die anhaltenden Markterwartungen an die Dauer der Krise ehrlicher wider als der Ölpreis selbst: „Die Signale kommen nicht nur vom Ölpreis, sondern auch vom Versicherungsmarkt.“
TACO vs. NACHO?
Analysten von State Street Global Advisors stellen fest, dass „TACO“- (Trump Always Chickens Out, Trump zieht immer zurück) und „NACHO“-Trades im zweiten Quartal parallel ablaufen.
Die Institution schrieb in einem aktuellen Bericht: „Trotz der hohen Energiepreise ist der S&P 500 auf ein Allzeithoch gestiegen – beide Handelsansätze laufen gleichzeitig.“
State Street betont, dass Trader weiterhin verhalten optimistisch seien, dass am Ende ein Friedensabkommen ausgehandelt und die Straße wieder geöffnet wird. Für eine Rückkehr zu deutlichen Zinssenkungserwartungen der Fed bräuchte es aber ein „handfestes Friedensabkommen“. Das Institut merkt außerdem an: Sollte 100 US-Dollar pro Barrel zum neuen Normalwert für Rohöl in den kommenden ein bis drei Monaten werden, könnte es für Gold schwierig werden, sich über 5.000 US-Dollar pro Unze zu halten; fällt der Ölpreis bei einer Einigung hingegen auf 80 US-Dollar zurück, könnte Gold schnell die 5.000 Dollar überschreiten und am Ende sogar auf 5.500 Dollar zusteuern.
Zinsmärkte akzeptieren Realität zuerst, Risikoassets warten ab
Auch wenn die Börsen sich ungewöhnlich widerstandsfähig zeigen, nehmen die Unterschiede in der Marktdynamik zu. Vasileios Gkionakis, Senior Economist und Stratege bei Aviva Investors, sagt: „Insgesamt reagiert der Markt auf den Energieschock bislang verhältnismäßig geordnet.“
Gleichzeitig stellt er aber fest, dass der Zinsmarkt ganz deutlich die Sorge vor einem langanhaltenden Energieschock widerspiegelt. „Das klarste Signal kommt vom Zinsmarkt – am kurzen Ende gab es eine scharfe Neubewertung, und die meisten Renditekurven sind signifikant flacher geworden.“ Er warnt: Ein langfristiger Verschluss der Hormusstraße könnte einen „anhaltenden Inflationsschock“ auslösen und das Risiko einer globalen Rezession erhöhen.
Gkionakis betont: Der Großteil des Marktes folgt der NACHO-Logik bislang nicht – die Preisbildung von Öl, Schiffsversicherungen und Zinsen reflektiert zwar die anhaltende Blockade, Aktien und andere Risikoassets zeigen sich bisher noch vergleichsweise gelassen.
Patt-Situation – ein Prozess, kein Endpunkt
Auch wenn Pessimismus unter Tradern Fuß fasst, hat Analyst Zavier Wong seine Hoffnung auf eine Wiedereröffnung der Meerenge nicht ganz aufgegeben. Die Blockade mindert Iran selbst die Exporterlöse und international steigt der Druck, die Straße wieder zu öffnen – das seien potenzielle Kräfte, die doch eine Wende herbeiführen könnten.
„Die kommenden Wochen werden wohl weiterhin von Unsicherheiten geprägt sein, aber der Markt scheint diese Realität langsam zu akzeptieren“, meint Wong. Für Anleger trägt der NACHO-Trade vor allem folgende Kernbotschaft: Die strukturellen Auswirkungen der Hormus-Krise auf das makroökonomische Umfeld könnten viel tiefgreifender und nachhaltiger sein als bislang erwartet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


