
London-Kupfer erreicht ein historisches Hoch! Zollarbitrage führt zu einem Short Squeeze am Londoner Kupfermarkt, Produktionskürzungen großer Minen erhöhen den Druck auf das Angebot.

Der Kupferpreis hat durch die Erwartung von Zöllen und den Problemen bei der Minenversorgung einen historischen Höchststand an der London Metal Exchange erreicht und verdeutlicht damit die tiefgreifenden strukturellen Widersprüche dieses wichtigen Industriemetalls.
Am Montag dieser Woche stieg der dreimonatige Benchmark-Kontrakt für Kupfer-Futures an der London Metal Exchange zeitweise um 0,8 % und erreichte 14.533 US-Dollar pro Tonne, womit der bisherige Rekord aus dem Januar dieses Jahres übertroffen wurde. Anschließend wurde der Anstieg etwas abgeschwächt; zum Zeitpunkt der Veröffentlichung stieg der Kupferpreis in London um 0,73 %.
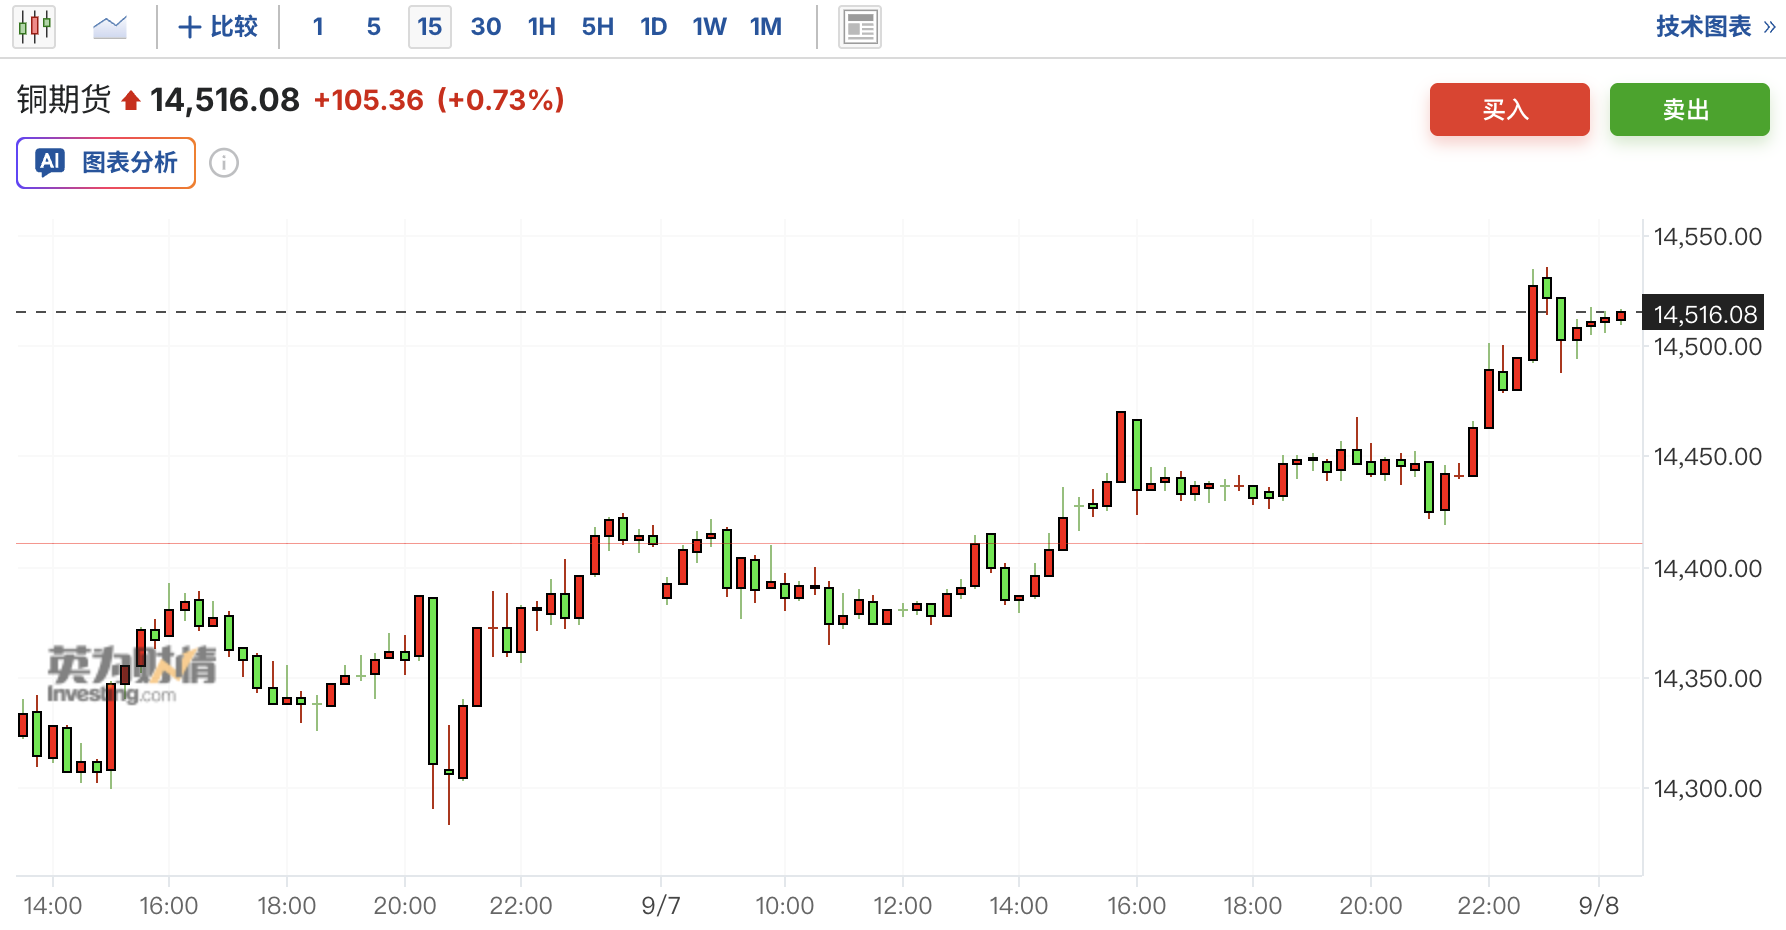
Seit Beginn dieses Jahres ist der Kupferpreis insgesamt um 17 % gestiegen, im letzten Jahr sogar um 47 %. Der Rekordanstieg fand im Kontext von Marktschwankungen und einer insgesamt gedrückten Risikobereitschaft statt, während US-Börsen wegen dem Labor Day geschlossen waren. Dies unterstreicht die starke Antriebskraft hinter dem Anstieg der Kupferpreise.
Der leitende Analyst des chilenischen Kupfer-Thinktanks Cesco, Cristián Cifuentes, betont, dass dieser Zyklus "mehr durch den steuerbedingten Metalltransfer getrieben wird als durch starke Endnachfrage" und im Grunde genommen "lokale Knappheit und keinen globalen Nachfrageüberschuss" widerspiegelt.
Gleichzeitig steht die globale Minenversorgung unter Druck. Sollte die Branche in der zweiten Jahreshälfte keine deutliche Erholung erleben, wird das globale Minenkupferangebot erstmals seit 2017 auf Jahresbasis sinken.
Zollerwartungen treiben massive Kupferströme in die USA
Der kurzfristige Kernkatalysator für den jüngsten Anstieg des Kupferpreises ist die fortwährende Erwartung, dass die Trump-Regierung die Kupferzölle ausweiten wird. Seit Trump im Februar letzten Jahres erstmals formell Zollaufschläge auf Kupfer vorgeschlagen hat, liegen die Kupfer-Futures-Preise an der New York Commodities Exchange (Comex) konstant deutlich über denen auf dem Londoner Markt und eröffnen Händlerinnen und Händlern enorme Arbitrage-Möglichkeiten.
Seit diesem Jahr wurden mehrere Hunderttausend Tonnen Kupfer in die USA transportiert, um von der Preisdifferenz zu profitieren. Die Frist für das US-Handelsministerium, einen Bericht über die Notwendigkeit von Zöllen dem Weißen Haus vorzulegen, ist seit etwa zwei Monaten abgelaufen, doch der Bericht lässt weiter auf sich warten und der Markt bewertet weiterhin die möglichen Zölle auf Rohkupferimporte.
Diese "Zolltransaktionen" haben einen deutlich sichtbaren Effekt auf die globalen Lagerbestände. Im August dieses Jahres fielen die physischen Kupferbestände, auf denen die Kontrakte der London Metal Exchange basieren, zwischenzeitlich auf ein kritisch niedriges Niveau und lösten großflächige Short Squeezes aus.
Obwohl neue Lagerbestände den Druck teilweise gemildert haben, liegt der Kassapreis für Kupfer in London weiterhin deutlich über dem Dreimonats-Future-Preis – der Markt befindet sich im Zustand der Backwardation, was zeigt, dass das Angebot am Spotmarkt immer noch sehr knapp ist.
Globale Lagerbestandsstruktur aus dem Gleichgewicht: Kurzfristig verfügbare Ware sinkt abrupt
Obwohl die Gesamtkupferbestände weltweit relativ ausreichend sind, ist deren geografische Verteilung stark auf die USA konzentriert, und das Angebot im umfangreichen globalen Lagerhausnetzwerk der London Metal Exchange hat deutlich abgenommen.
Dieses strukturelle Ungleichgewicht schränkt die kurzfristige Marktliquidität ein, setzt Teilnehmer mit Short-Positionen unter Druck und treibt den Kupferpreis in einem Umfeld mit eher mäßiger Endnachfrage weiter nach oben.
Michael Cuoco, Leiter des Metallgeschäfts bei StoneX Financial Inc., schreibt in einer Analyse, dass der Mix aus starkem Nachfragewachstum und Lieferherausforderungen "die Marktangebote künftig weiter verknappen und so den Kupferpreis auf hohem Niveau halten dürfte".
Aus langfristiger Sicht sind die Überalterung der globalen Großminen, die Kapazitäten kommen mit den Anforderungen von Datenzentren, erneuerbaren Energien und Strominfrastruktur nicht mit. Dies ist der strukturelle Grund, den die Kupfer-Bullen seit langem betonen – und das aktuelle Missverhältnis zwischen Angebot und Nachfrage hält an.
Versorgungskrise in den Minen verschärft sich – chilenischer Export erreicht neues Jahrestief
Obwohl die stark gestiegenen Kupferpreise den meisten großen Minenbetreibern weltweit zugutekommen, werden die Herausforderungen auf der Angebotsseite immer deutlicher.
Die am Montag veröffentlichten Daten zeigen, dass die Kupferexporterlöse des weltweit größten Kupferproduzenten Chile im August den niedrigsten Stand seit über einem Jahr erreicht haben. Sollte die Branche in der zweiten Jahreshälfte keine wirksame Erholung schaffen, wird das globale Minenkupferangebot erstmals seit 2017 auf Jahresbasis sinken.
Der Rio Tinto Group, die BHP Group, Glencore Plc sowie die Zijin Mining Group verzeichnen in ihren jüngsten Geschäftsberichten jeweils einen deutlichen Anstieg der Gewinne; das Kupfersegment trägt wesentlich dazu bei.
Dennoch haben mehrere große Minenunternehmen in diesem Jahr mit unterschiedlichen operativen Herausforderungen zu kämpfen, und der strukturelle Druck auf der Angebotsseite hat sich trotz hoher Kupferpreise nicht entspannt.
Beachtenswert ist, dass die hohen Kupferpreise selbst ein potenzielles Risiko für die Nachfrage darstellen können – hohe Preise könnten dazu führen, dass Käufer auf alternative Materialien ausweichen. Bislang hat dieser Nachfragedruck jedoch keinen deutlichen Widerstand gegen den weiteren Anstieg des Kupferpreises erzeugt.
Darüber hinaus stellen sowohl die globale makroökonomische und geopolitische Risikoerhöhung als auch die gestiegenen US-Kreditkosten, die den kapitalintensiven Fertigungssektor belasten, potenzielle Gegenwinde für die Zukunft des Kupferpreises dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Wall Street hat über Nacht kollektiv ihre Meinung geändert! KKR erwartet, dass die Zinsen "für länger höher bleiben" bis 2029 und setzt darauf, dass die Rendite der 10-jährigen US-Staatsanleihen bis Jahresende 5,1% überschreitet.
Nach der einstimmigen Zinserhöhung der US-Notenbank hat KKR seine Prognose für die langfristigen Renditen von US-Staatsanleihen nach oben korrigiert und erklärt, dass die Federal Reserve voraussichtlich den Leitzins auf einem höheren Niveau als bisher erwartet halten wird.
Claude führt 26% der Forschung an, das von Anthropic aufgeworfene „AI Slowdown“-Gespräch entfacht eine Diskussion um „AI entwickelt AI“! Das RSI-Trainingsmodell katalysiert eine massive Expansion des Rechenleistungsbedarfs.
Der Claude-Chatbot von Anthropic PBC treibt mehr als ein Viertel der KI-Forschungs- und Entwicklungsarbeit des Unternehmens voran. Das Unternehmen hat festgestellt, dass Claude „führend“ an 26 % der Entwicklungsarbeiten beteiligt ist und etwa 90 % der Aufgaben in Zusammenarbeit mit den Mitarbeitern erledigt. Anthropic plant, interne Dritte als Prüfer einzuführen und ihnen Zugang zu den internen Abläufen, Systemen und Daten zu gewähren, um den Fortschritt der KI-Entwicklung nachzuverfolgen.
Das Wachstum des US-Geschäfts erreicht ein einjähriges Tief, der Aktienkurs ist in diesem Jahr um 19 % gesunken! McDonald’s (MCD.US) wechselt dringend die Führung und stärkt die “Preis-Leistungs”-Verteidigung.
Das Wachstum in den US-Filialen ist auf 0,8 % gesunken und erreichte damit den niedrigsten Stand seit über einem Jahr. McDonald's passt seine Strategie dringend an, indem das Unternehmen auf langfristig günstige Preise, temporäre Rabatte und die Aussetzung von Stichproben zur Optimierung des Serviceerlebnisses setzt, um den Kundenstrom und den Aktienkurs wieder zu stabilisieren.
Krypto-Preise
Mehr


