Bitget App
Trade smarter
Krypto kaufenMärkteTradenFuturesStocksEarnInstitutionKI und mehr
Dogecoin Preisanalyse: Die Schließung des Bitwise BWOW ETF gefährdet die $0.08-Unterstützung von DOGE

Dogecoin Preisanalyse: Die Schließung des Bitwise BWOW ETF gefährdet die $0.08-Unterstützung von DOGE

CoinEditionCoinEdition2026/09/12 12:29
Original anzeigen

Dogecoin steht unter Verkaufsdruck, da Bitwise die Schließung seines Dogecoin ETF, BWOW, angekündigt hat. DOGE kämpft bereits damit, sich über $0,0855 zu halten.

Bitwise gab am 10. September bekannt, dass BWOW liquidiert und geschlossen wird, um das Produktangebot zu vereinfachen und besser auf die Bedürfnisse der Anleger einzugehen. Der letzte Handelstag des ETF an der NYSE Arca wird der 14. Oktober sein, und die verbleibenden Mittel werden voraussichtlich um den 22. Oktober an die Anteilseigner ausgezahlt.

Die Schließung erfolgt weniger als ein Jahr nach dem Start von BWOW. Bitwise hatte den ETF am 26. November 2025 eingeführt, um Investoren eine Möglichkeit zu geben, an Dogecoin zu partizipieren, ohne DOGE direkt besitzen zu müssen.

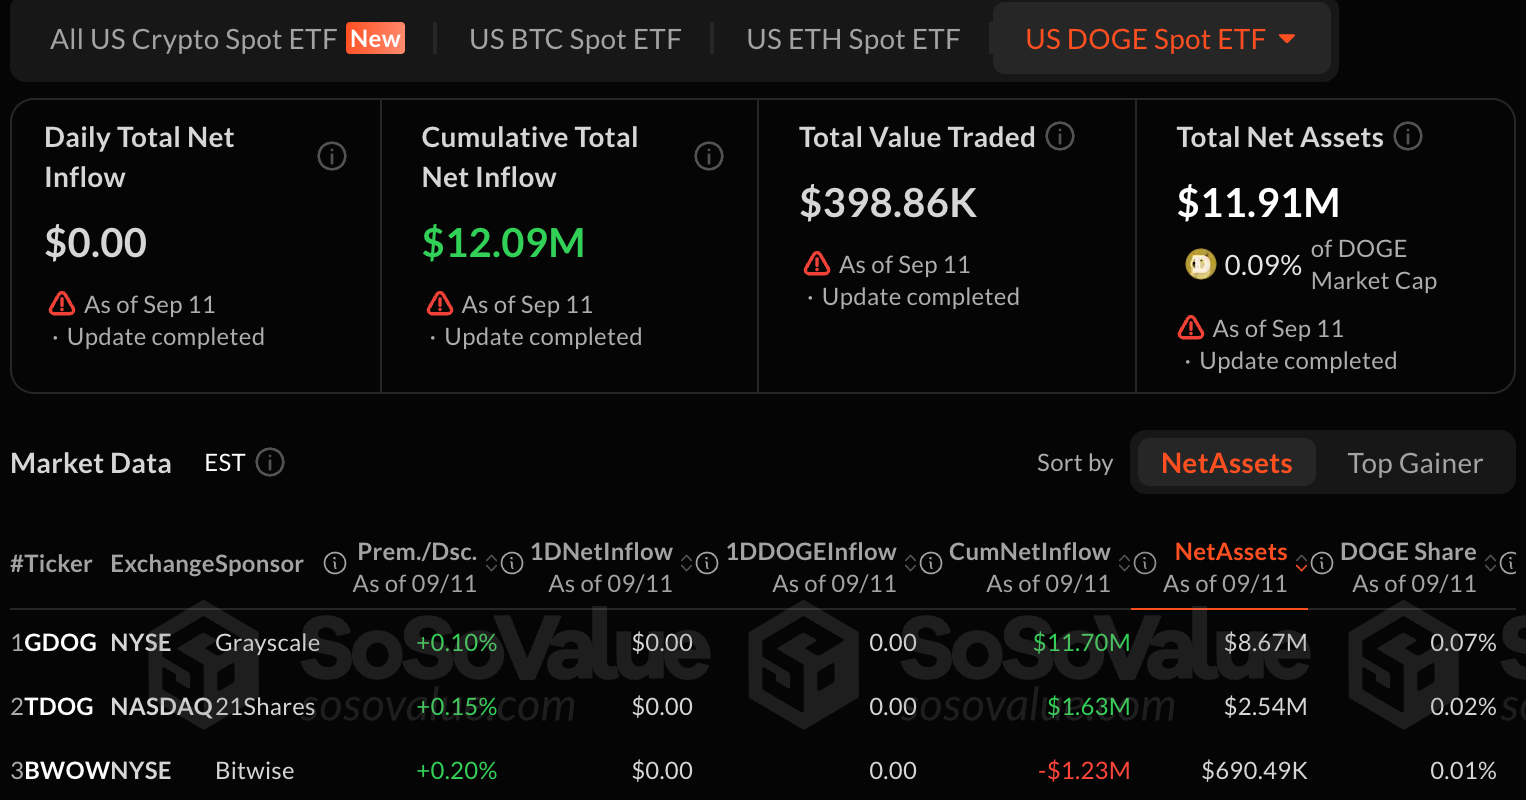
Die Schließung von BWOW deutet auf ein geringes institutionelles Interesse an Dogecoin hin. Konkret weist der Fonds einen negativen kumulierten Zufluss von $1,23 Millionen und ein Gesamtvermögen von $690.490 auf.

Bitwise führte die Schließung jedoch nicht auf eine schwache Nachfrage oder schlechte Performance zurück. Stattdessen gab das Unternehmen an, den Fonds zu schließen, um sein Produktangebot zu verbessern und den sich verändernden Anlegerbedürfnissen gerecht zu werden.

Andere Dogecoin ETFs in den USA operieren weiterhin. Der 21Shares Dogecoin ETF, TDOG, verfügt aktuell über ein Vermögen von etwa $2,54 Millionen. Der Grayscale DOGE ETF hat rund $11,8 Millionen.

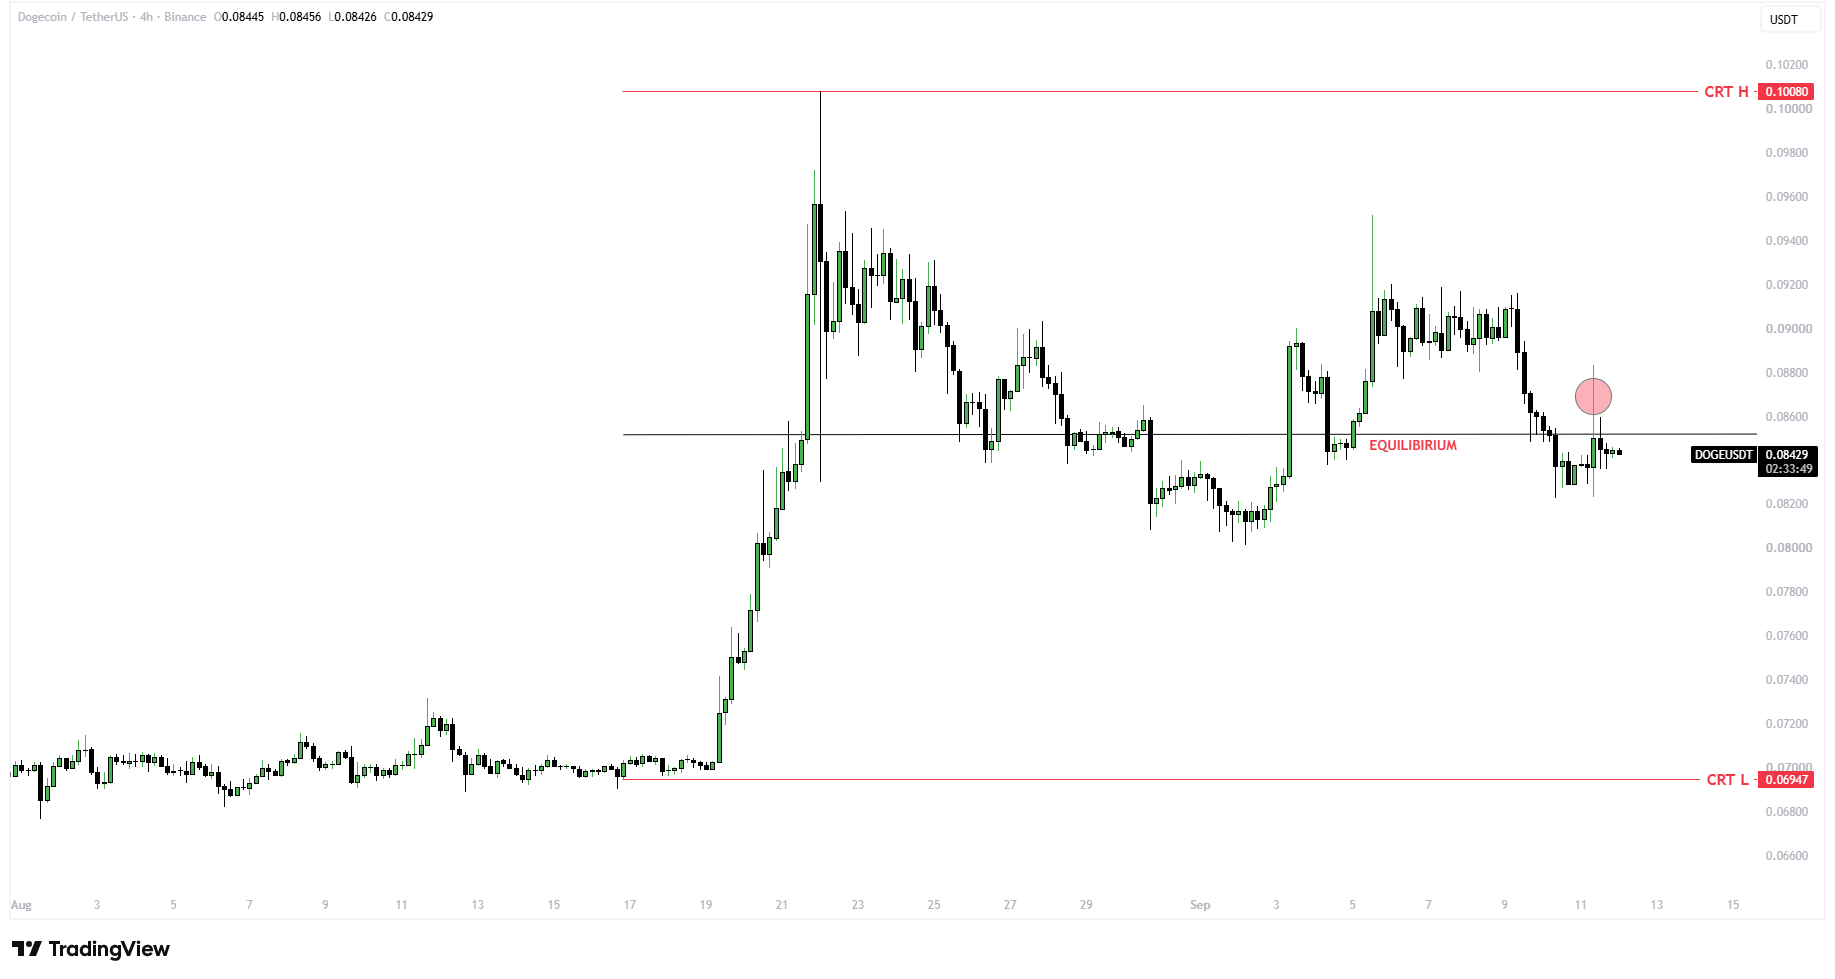
Das Hauptanliegen der Dogecoin-Trader ist derzeit der Kurs. DOGE wird aktuell um $0,0843 gehandelt, nachdem es nicht gelungen ist, über $0,0855 zu bleiben. Der Kurs näherte sich zuvor $0,09, wurde jedoch abgewiesen und fiel zurück in den unteren Bereich seiner aktuellen Spanne.

Der Bereich von $0,082–$0,084 ist eine wichtige Unterstützungszone. Sollte DOGE diese Marke unterschreiten, könnte der Kurs in Richtung der wichtigen $0,08-Marke fallen.

Damit DOGE sich erholt, muss der Kurs wieder über $0,0855 steigen. Sollte das gelingen, könnte $0,09 das nächste Ziel sein. Bricht DOGE jedoch unter $0,082–$0,083, deutet das auf weiteres Abwärtspotenzial hin.

Fällt DOGE unter die aktuellen Unterstützungsniveaus, könnte der Kurs noch deutlich stärker sinken. Im Chart stellt $0,0695 das nächste große Unterstützungsniveau dar. Ein klarer Bruch unter $0,08 könnte die Sommertiefs von DOGE wieder relevant machen.

Quelle: TradingView

DOGE ist bereits auf $0,069 gefallen, sodass dieses Niveau ein realistisches Ziel ist, wenn der Verkaufsdruck weiter zunimmt. Allerdings ist es unwahrscheinlich, dass die Schließung von BWOW allein einen so starken Kursverfall auslöst. Die wichtigsten Niveaus, auf die zu achten ist:

  • $0,082–$0,084: Wichtige Unterstützungszone.
  • $0,0855: Ein Anstieg darüber könnte DOGE in Richtung $0,09 führen.
  • $0,09: Ein Bruch über dieses Niveau würde die bärische Tendenz abschwächen.
  • $0,08: Ein Unterschreiten könnte zu einem stärkeren Rückgang führen.
  • $0,0695: Das nächste große Abwärtsziel.

Insgesamt ist die Schließung von BWOW durch Bitwise negativ für das institutionelle Image von Dogecoin, doch der Fonds ist vergleichsweise klein. Die nächste große Bewegung von DOGE wird wahrscheinlich eher von den Kursniveaus und dem breiteren Kryptomarkt abhängen als von der Schließung von BWOW.
div#ce-iframe-ads div#frame { margin: auto; text-align: center; }
News Image 0News Image 1
0
0

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.

PoolX: Locked to Earn
APR von bis zu 10%. Mehr verdienen, indem Sie mehr Lockedn.
Jetzt Lockedn!

Das könnte Ihnen auch gefallen

BUZZ – Delta Air Lines Aktien fallen nach Senkung der Gewinnprognose für das Gesamtjahr

Am 9. Oktober fiel der Aktienkurs von Delta Air Lines (DAL.N) im vorbörslichen Handel um fast 5 % auf 78,12 US-Dollar. Aufgrund der stark gestiegenen Kerosinpreise hat Delta Air Lines (DAL) am Freitag die Gewinnprognose für das Gesamtjahr nach unten korrigiert. Das US-amerikanische Luftfahrtunternehmen erwartet nun einen bereinigten Gewinn je Aktie für 2026 zwischen 5,10 und 5,60 US-Dollar (bisher lag die Prognose bei 6,5 bis 7,5 US-Dollar pro Aktie). Der aktuelle Prognosemittelwert von 5,35 US-Dollar je Aktie liegt unter den Analystenerwartungen von 5,46 US-Dollar pro Aktie. Delta rechnet nun mit jährlichen Treibstoffkostensteigerungen von etwa 6 Milliarden US-Dollar, zuvor wurden 4 Milliarden US-Dollar erwartet. Analysten, die DAL beobachten, vergeben im Durchschnitt ein „Buy“-Rating – laut Daten von LSEG. Seit Jahresbeginn ist die Aktie von Delta Air Lines um 18,4 % gestiegen und damit führend im Vergleich zu den wichtigsten US-Wettbewerbern. (Zum Service für Nicht-Muttersprachler: Reuters stellt Berichte automatisch in mehrere andere Sprachen übersetzt zur Verfügung. Da maschinelle Übersetzung fehlerhaft sein oder Kontext vermissen kann, übernimmt Reuters keine Gewähr für die Genauigkeit der Übersetzungen; sie dienen ausschließlich dem Lesekomfort. Für Schäden oder Verluste infolge der Nutzung der Übersetzungsfunktion übernimmt Reuters keine Haftung.)

路透社•2026/10/09 10:46

BUZZ-TD Cowen senkt Kursziel für UnitedHealth Group vor Veröffentlichung des Quartalsberichts Q3

Am 9. Oktober hat TD Cowen vor der Veröffentlichung des dritten Quartalsberichts von UnitedHealth Group (UNH.N) am 13. Oktober das Kursziel von 430 US-Dollar auf 402 US-Dollar gesenkt. Das Unternehmen erklärte, dass die vom Markt allgemein erwartete medizinische Kostenerstattungsquote für das dritte Quartal bei 89,9 % liege und ein Gewinn je Aktie von 4,12 US-Dollar erzielt werden solle – Ziele, die „vollkommen erreichbar“ sind. Im Bericht wurde darauf hingewiesen, dass die kürzlich veröffentlichten Medicare-Sternebewertungen wie erwartet zurückgingen und dies 2028 einen Umsatzdruck von 1,5 Milliarden US-Dollar bedeuten dürfte. Das neue Kursziel liegt 6,9 % über dem Schlusskurs der letzten Handelssitzung. „Wir erwarten außerdem, dass das Management erste Wachstumserwartungen für die Einschreibungen im Medicare Advantage-Programm (MA) für 2027 äußern und möglicherweise betonen wird, dass die Margenpriorisierung vor dem Mitgliederwachstum steht“, so das Unternehmen weiter. Die Gewinnprognose bleibt unverändert, jedoch wurde der Bewertungsmultiplikator gesenkt, was zur Reduzierung des Kursziels führt. Von 29 Analysten bewerten 23 die Aktie mit „Kaufen“ oder höher, sechs empfehlen „Halten“. Der Median des Kursziels liegt laut LSEG-Daten bei 483,82 US-Dollar. Die Aktie ist bis zum Schlusskurs der letzten Handelssitzung im laufenden Jahr um 12,3 % gestiegen.

路透社•2026/10/09 10:31

BUZZ – Broker-Meinung: Die Wachstumsstrategie von PepsiCo in den USA muss weiterhin angepasst werden

Am 9. Oktober warnte der Snack- und Erfrischungsgetränke-Gigant PepsiCo PEP.O am Donnerstag, dass die Erholung von Wachstum und Margen in seinem Schlüsselmarkt Nordamerika länger dauern werde als geplant. Das Unternehmen kündigte zusätzliche Kostensenkungsmaßnahmen an, um der schwachen Nachfrage nach Snacks und Getränken entgegenzuwirken. Der durchschnittliche Konsens von 25 Analysten für die Aktie lautet „Halten“, das mittlere Kursziel liegt bei 145 USD – laut LSEG-Daten. JPMorgan („Neutral“, Kursziel: 137 USD) betont, dass der internationale Markt weiterhin stark ist, jedoch die Nachfrage nach Snacks und Getränken in Nordamerika schwach bleibt und eine kurzfristige Verbesserung unwahrscheinlich erscheint. Die Deutsche Bank („Halten“, Kursziel: 132 USD) weist darauf hin, dass das nordamerikanische Getränkegeschäft von PepsiCo (PBNA) weiterhin im Wettbewerbsvergleich zurückliegt und die Margen schwach sind. Obwohl das Unternehmen plant, Markeninvestitionen und die Umsetzung zu verstärken, bleibt der Weg zu einer nachhaltigen Verbesserung unklar. Piper Sandler („Übergewichten“, Kursziel: 140 USD) hebt hervor, dass das Unternehmen in den USA mit schwacher Nachfrage und Kostendruck konfrontiert ist. Obwohl neue Produkte im Bereich Protein und Hydration das Wachstum unterstützen könnten, ist der Erfolg bislang noch nicht bewiesen. RBC Capital Markets („Sektor-Performance“, Kursziel: 150 USD) stellt fest, dass das nordamerikanische Getränkegeschäft weiterhin ein Hauptfaktor für die schwache Entwicklung ist, während die Neuvergabe von Franchises das langfristige Wachstum fördern könnte. (Hinweis: Um Nicht-Muttersprachlern entgegenzukommen, wurde der Reuters-Bericht automatisiert in mehrere Sprachen übersetzt. Da diese Übersetzungen Fehler enthalten oder Kontexte fehlen können, übernimmt Reuters keine Gewähr für die Richtigkeit und stellt die Texte nur aus Komfortgründen zur Verfügung. Für Schäden oder Verluste durch die Nutzung dieses automatischen Übersetzungsdienstes übernimmt Reuters keine Verantwortung.)

路透社•2026/10/09 10:00

BUZZ-“Broker-Meinungen”: Analysten stehen Berichten über eine Übernahme von Chipotle durch Starbucks skeptisch gegenüber

Die Financial Times berichtete am Donnerstag, dass Starbucks SBUX.O eine mögliche Übernahme von Chipotle CMG.N in Erwägung gezogen hat, was CEO Brian Niccol zu der von ihm geleiteten Burrito-Kette zurückbringen würde. Starbucks lehnte eine Stellungnahme ab und betonte, das Unternehmen konzentriere sich weiterhin voll auf seine eigene Geschäftsbelebung. Geringe strategische Logik: BTIG zeigte große Zweifel und erklärte, dass der Deal aus Sicht von Lieferkette und Betrieb nicht sinnvoll sei, zu einer erheblichen Verwässerung für Starbucks-Aktionäre führen und die Management-Teams beider Marken stören würde. BTIG-Analyst Peter Saleh sagte: „Im Laufe der Jahre gab es viele Gerüchte über Mehrmarkenübernahmen … aber nur wenige wurden Realität, und noch weniger waren erfolgreich.“ William Blair-Analystin Sharon Zackfia ist der Meinung, dass angesichts der unterschiedlichen Lieferketten der beiden Unternehmen kaum offensichtliche Synergieeffekte auf der Umsatzseite bestehen und die Vorteile in der Beschaffung sehr limitiert sind. Außerdem wies sie darauf hin, dass Starbuck’s Nettoverschuldung von 9.4 Milliarden US-Dollar im Juni die Finanzierung einer Übernahme „zu einem schwer rechenbaren Geschäft“ mache und der Verschuldungsgrad des fusionierten Unternehmens auf etwa das Sechsfache steigern könnte – ein relativ hoher Wert im börsennotierten Gastgewerbe. D.A. Davidson hält angesichts erheblicher Markenunterschiede und begrenzter Synergien eine Realisierung des Deals für maximal 20% wahrscheinlich. EMarketer-Analystin Suzy Davidkhanian erklärte, dass Niccols Vertrautheit mit Chipotle zwar das Ausführungsrisiko verringern könnte, aber Starbucks-Investoren die Transaktion als teure und ablenkende Maßnahme ansehen könnten, die die Rückkehr in die Gewinnzone gefährdet.

路透社•2026/10/09 09:36