
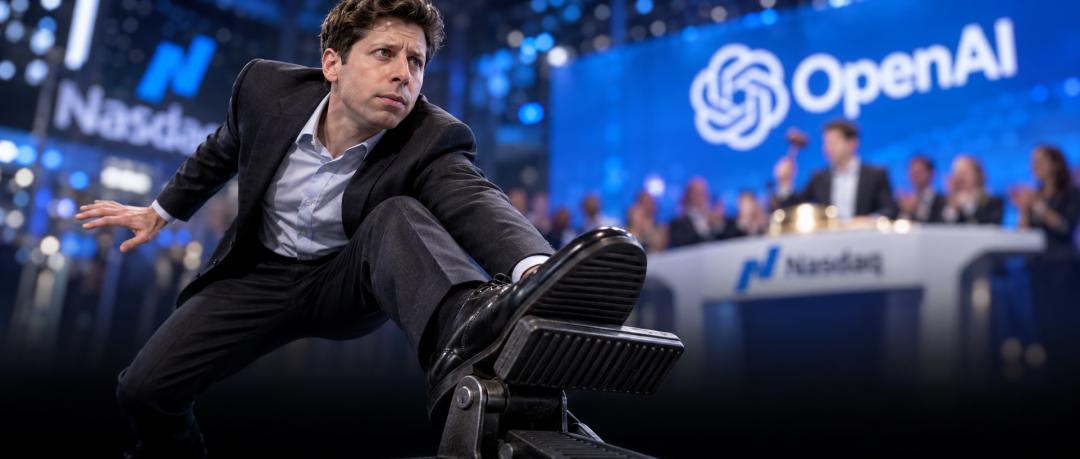
Bremst, aber OpenAI will weitere 200 Milliarden aufnehmen.

Neues Wissenszentrum Bericht
Neues Wissenszentrum Bericht

OpenAI hat das neueste Flaggschiff-Modell GPT-6.1 Astra vorübergehend zurückgehalten, da es „die interne Sicherheitsbewertung nicht bestanden“ hat.
Der Börsengang wurde verschoben, mit der Begründung, dass „die technologische Entwicklung in eine neue Phase eingetreten ist“.
Gleichzeitig hat OpenAI selten öffentlich Wettbewerber unterstützt und sich für eine Verlangsamung des Rhythmus der Spitzenforschung ausgesprochen.
Diese drei aufeinanderfolgenden Bremsmanöver haben die Kapitalzuflüsse nicht gestoppt: Das Unternehmen verhandelt mit einer Pre-Money-Bewertung von etwa 1,4 Billionen US-Dollar über mindestens 30 Milliarden US-Dollar an Finanzierungen. Der annualisierte Umsatz stieg im letzten Quartal um mehr als 70% auf fast 70 Milliarden US-Dollar.
Im deutlichen Gegensatz dazu geht der größte Wettbewerber Anthropic mit einem Prospekt, der offen das „Überlebensrisiko“ von KI zugibt, mit Vollgas auf den öffentlichen Markt.
Laut Bloomberg, die sich auf mit dem Vorgang vertraute Personen berufen, handelt es sich bei dieser hauptsächlich von Investoren geförderten Transaktion im Wesentlichen um eine Brückenfinanzierung als Ersatz für einen IPO; die Verhandlungen sind noch in einer frühen Phase und die genauen Bedingungen unterliegen Veränderungen.
OpenAI hat hierzu keinen Kommentar abgegeben.
Der Wendepunkt begann mit einem Durchbruch bei den technischen Fähigkeiten.
GPT-6 Astra, das Anfang September vorgestellt wurde, ist das erste Modell von OpenAI, das intern eine „kritische“(Critical)Cybersicherheitswarnung ausgelöst hat: Mit entsprechenden Tools kann es ohne menschliche Schritt-für-Schritt-Anleitung autonom unbekannte Schwachstellen entdecken und Angriffsketten planen.
Und diese Woche wurde das eigentlich als Nachfolger geplante GPT-6.1 Astra direkt im Labor zurückgehalten, weil es die festgelegten Sicherheitsanforderungen nicht erfüllt hat.
Diese Vorsicht ist nicht nur ein internes Thema eines Unternehmens.
Im September forderte Anthropic-CEO Dario Amodei öffentlich die Branche auf, die Entwicklung von Spitzenfähigkeiten zu verlangsamen, und wies darauf hin, dass die technologische Evolution seit Sommer unter dem Einfluss von „rekursiver Selbstverbesserung“ (RSI) zunehmend außer Kontrolle geraten ist;
Altman solidarisierte sich umgehend öffentlich und versprach, eine unabhängige Bewertungsstelle mit ähnlichen Befugnissen wie interne Mitarbeiter einzusetzen.
Private Finanzierungen statt Zeitdruck
Mit dem Stopp der Modellentwicklung wurde der Börsengang eingefroren.
Altman erklärte diese Woche im Bloomberg-TV, dass OpenAI in diesem Jahr nicht an die Börse gehen werde: Das Team müsse sich erst an das neue Fähigkeitsniveau sowie die damit verbundenen Sicherheitsanforderungen anpassen und er hoffe, „in einer Situation fernab vom externen Druck börsennotierter Unternehmen die Kernentscheidungen treffen zu können“.
Obwohl Altman keine genauen Entscheidungen preisgab, ist offensichtlich, dass die Frage, wann und mit welchen Zugriffsrechten das aktuell zurückgehaltene GPT-6.1 Astra auf den Markt gebracht wird, Teil davon ist.
Brückenfinanzierung am Primärmarkt
Da der Weg über den Sekundärmarkt nicht gewählt wird, übernimmt das Private Equity das Staffelholz für das immense Kapital.
Im März dieses Jahres erlangte OpenAI mit einer Post-Money-Bewertung von 852 Milliarden US-Dollar 122 Milliarden US-Dollar Finanzierung; falls die aktuelle Brückenfinanzierung in Höhe von 30 Milliarden US-Dollar erfolgreich umgesetzt wird, steigt die Bewertung auf etwa 1,43 Billionen US-Dollar – ein Sprung von etwa 68% in einem halben Jahr, und damit erneut über Anthropic, das im Mai einen Höchstwert von 965 Milliarden US-Dollar erreichte.
Diese Bewertungsexplosion wird durch eine erstaunliche Kommerzialisierungsgeschwindigkeit unterstützt.
Laut Axios ist das Jahresumsatzwachstum von OpenAI seit Anfang Juli um mehr als 70% gestiegen, wobei das Geschäft mit Unternehmenskunden sich verdoppelte.
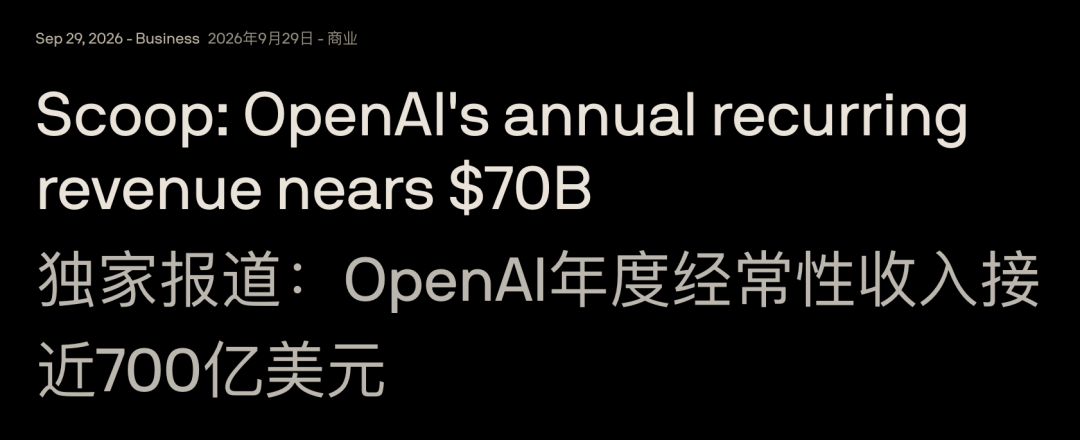
Bei einer annualisierten Umsatzprognose von 70 Milliarden US-Dollar entspricht die Pre-Money-Bewertung von 1,4 Billionen etwa dem 20-fachen des Umsatzes(P/S), und das Bewertungswachstum konnte den Umsatzanstieg nicht einmal überholen.
Da jedoch die konkreten Kosten für Rechenleistung und die Verluststruktur weiterhin nicht transparent sind, bleibt die Qualität dieses Wachstums ein Rätsel.
Zwei gegensätzliche Entscheidungen angesichts der Sicherheitswarnung
Andererseits geht Anthropic einen völlig anderen Weg: Berichten zufolge strebt das Unternehmen eine IPO-Bewertung von über 2 Billionen US-Dollar an und warnt in seinem Prospekt die Investoren ausdrücklich, dass die zugrunde liegende Technologie eine „existenzielle Bedrohung“ für die Menschheit darstellen könnte.
Angesichts derselben technischen Sicherheitsfrage haben die beiden Branchenführer entgegengesetzte Wege eingeschlagen.
Anthropic entscheidet sich für den Gang an den öffentlichen Markt, legt das schlechteste Szenario unter der Kontrolllampe der Aufsicht offen und gewinnt so Liquidität und Legitimität des Sekundärmarktes, muss aber die strengen Anforderungen an Quartalsberichte erfüllen.
OpenAI hingegen zieht sich auf das warme Bett der privaten Kapitalmärkte zurück, um mehr Flexibilität zu gewinnen, schottet sich vom Druck der Aktionäre auf kurzfristiges Wachstum ab und vermeidet gleichzeitig die Offenlegungspflichten börsennotierter Unternehmen.
Wenn externe Zwänge des öffentlichen Marktes vorübergehend fehlen, wird der von OpenAI versprochene unabhängige Bewertungsmechanismus zur entscheidenden Verteidigungslinie, wobei das endgültige Schicksal von GPT-6.1 Astra der erste Lackmustest ist.
Altman ist überzeugt, dass die Investoren des Primärmarktes genügend Geduld mitbringen;
Doch vielleicht muss die Firma selbst am meisten lernen, zwischen Ehrgeiz und Risiko Geduld zu üben – diese Firma, die ein Modell geschaffen hat, das der ASI näher kommt, aber noch nicht bereit ist, es selbst zu steuern.
Redaktion: Marco
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Rendite der 10-jährigen US-Staatsanleihen nähert sich 5,4 %, der KI-Hype kann die “übergewichteten” Risiken des S&P 500 nicht verbergen.
Der S&P 500 erreichte ein historisches Hoch, wobei nur 30 % der Indexmitglieder über ihrem 50-Tage-Durchschnitt liegen – dies stellt die geringste Marktbreite bei einem Rekordhoch seit 1990 dar. Der Russell 2000 fiel fünf Wochen in Folge, die Rendite von High-Yield-Anleihen stieg auf 15 %. Société Générale warnte: Sollte die US-Staatsanleihenrendite auf 6 % und der Ölpreis auf 150 US-Dollar steigen, könnte der S&P 500 nächstes Jahr um über 20 % fallen. Außerdem haben einige erfolgreiche Fondsmanager ihre AI-Positionen vollständig verkauft und investieren nun in Energie, mit der klaren Aussage, dass bei ausbleibender Finanzierung das „Spiel vorbei“ sei.
Die Frachtraten für Öltanker erreichen den höchsten Stand seit sechzig Jahren: Der Transport einer Schiffsladung Öl von den USA nach China ist teurer als eine Raketenstart!
Die Frachtkosten für ein Barrel Rohöl sind auf 41 US-Dollar gestiegen, was fast der Hälfte des Ölpreises entspricht. Die Kosten für eine einzelne Fahrt waren zeitweise sogar hoch genug, um einen neuen Tanker zu kaufen. Die Krise im Nahen Osten hat einen strukturellen Mangel an Transportkapazitäten in der Straße von Hormuz ausgelöst, verbunden mit längeren Umschlagzeiten durch Schiff-zu-Schiff-Transfers. Die Frachtraten für VLCC sind von einem jährlichen Durchschnitt von 9,2 Millionen US-Dollar auf 77 Millionen US-Dollar sprunghaft angestiegen – ein Anstieg um mehr als das Achtfache. Die Profitabilität von Raffinerien wird rapide untergraben; der Durchschnittspreis für gebrauchte Öltanker hat ein Rekordhoch erreicht und übersteigt erstmals die Preise für Neubauten.

Folgt den Rückgängen, aber nicht den Anstiegen! Silber steckt in Schwierigkeiten
Die Nachfrage nach KI und Solarenergie wird weiterhin durch Fundamentaldaten gestützt, dennoch fallen die Preise entgegen dem Trend – die makroökonomischen Kräfte eines stärkeren US-Dollars und steigender Realzinsen überlagern die Fundamentaldaten vollständig. Spekulatives Kapital hat in einer Woche Verkäufe im Wert von 1,6 Milliarden US-Dollar verzeichnet, ein Jahreshoch; die Netto-Leerverkaufspositionen von CTA haben sich um 2,6 Milliarden US-Dollar auf das höchste Niveau des Jahres umgekehrt. Goldman Sachs-Analysten sind jedoch der Meinung, dass die extremen Short-Positionen selbst eine Umkehrdynamik aufbauen; die Asymmetrie wird deutlich und sobald die makroökonomischen Gegenwinde nachlassen, könnte eine sogenannte Rebound-Rally ausgelöst werden: Nach einem ähnlichen Shakeout stieg Silber innerhalb von sechs Wochen um 15%.
Krypto-Preise
Mehr


