
Préstamos, intereses y pagos en la cuenta de trading unificada
Préstamos, intereses y pagos en la cuenta de trading unificada
[Tiempo estimado de lectura: 5 minutos]
En el Modo de margen de multiactivos, la cuenta de trading unificada (UTA) te permite tomar activos en préstamo automáticamente cuando el sistema lo necesita o de forma manual cuando vos quieras. También podés configurar el modo de pago para controlar si las deudas se cancelan automáticamente apenas ingresan fondos. En este artículo, se explica cómo se activan los préstamos, los modos de pago, las reglas para calcular los intereses y los métodos de pago.
1. Préstamos
La UTA admite préstamos automáticos y manuales, por lo que podés usar cualquiera de los dos según lo necesites:
Situaciones de préstamo automático
En cualquiera de las siguientes situaciones, si el valor de tu orden supera tu saldo disponible, el sistema toma prestado automáticamente el monto faltante.
|
Situaciones de préstamo automático
|
Ejemplo
|
|
Saldo insuficiente para colocar o ejecutar una orden de venta
|
1. El usuario A solo tiene USDC en su cuenta de trading unificada y coloca una orden de contratos perpetuos USDT-M. 2. Cuando se ejecuta la orden, se genera una comisión de apertura de 1,5 USDT. 3. Como el usuario A no tiene USDT en su cuenta de trading unificada, el monto requerido supera su saldo disponible, por lo que el sistema toma prestados automáticamente 1,5 USDT.
|
|
Pérdida no realizada en una posición de contratos perpetuos
|
1. El usuario B abre una posición de contratos perpetuos USDT-M y tiene un saldo de cuenta de 50 USDT y 100 USDC. 2. La posición genera una pérdida no realizada de 100 USDT, lo que reduce el capital en USDT del usuario B a −50 USDT. 3. El sistema toma prestados automáticamente 50 USDT (sin incluir las comisiones), y este monto se sigue ajustando a medida que cambia el PnL no realizado.
|
|
Préstamo para trading con margen
|
1. El usuario C tiene un saldo de cuenta de 100 USDT y usa trading con margen para comprar BTC/USDT por un valor de 300 USDT. 2. El sistema toma prestados automáticamente 200 USDT.
|
Situaciones de préstamo manual
El préstamo manual está disponible con plazo flexible o fijo. En la página de activos de la UTA, podés tomar fondos en préstamo en cualquier momento seleccionando una moneda e ingresando un monto, sin necesidad de colocar una orden de trading. (Primero se debe habilitar el modo Préstamo/pago manual).
|
Situaciones de préstamo manual
|
Ejemplo
|
|
Un usuario ingresa un monto en la página de activos de la UTA para iniciar un préstamo.
|
1. El trader D planea usar USDT pronto para hacer arbitraje y quiere fijar la tasa de interés más baja de hoy, por lo que toma prestados manualmente 2.000 USDT desde la página de activos. 2. Esto aumenta en 2.000 el saldo de USDT de la cuenta y su deuda en USDT por el mismo monto. Los fondos todavía no se usaron para ninguna operación ni transferencia.
|
|
Si el modo de pago de la cuenta está configurado como
Préstamo/pago manual, ni los fondos tomados en préstamo ni los que se acrediten posteriormente en la cuenta se van a usar para pagar deudas automáticamente.
|
1. El trader E toma prestados manualmente 1.000 USDT en su UTA y el modo de pago de la cuenta está configurado como
Préstamo/pago manual. 2. Al día siguiente, el trader E transfiere 500 USDT desde otra cuenta a su UTA. 3. Como el modo de pago está configurado como Préstamo/pago manual, los 500 USDT transferidos solo aumentan el saldo y no pagan automáticamente el préstamo de 1.000 USDT. La deuda no cambia. El trader E puede decidir cómo usar los fondos o realizar un pago más adelante mediante Pago rápido.
|
Préstamo manual (plazo flexible)
Sin plazo fijo: tomá fondos en préstamo y pagalos en cualquier momento. La tasa del préstamo fluctúa en tiempo real según la oferta y la demanda del mercado, y los intereses se acumulan cada hora, en punto.
Préstamo manual (plazo fijo)
Elegís un plazo fijo al colocar la orden y el sistema establece la tasa fija para ese plazo. Una vez confirmada la orden:
-
Se genera una orden de préstamo a plazo fijo independiente, que fija el capital, la tasa fija y las horas de inicio y finalización. La tasa no cambia durante la vigencia de la orden y no se ve afectada por las fluctuaciones de la tasa flexible.
-
El monto total se acredita sin retener intereses por adelantado. Los intereses se acumulan cada hora, en punto.
-
Plazos disponibles: 7, 14, 30, 60, 90 o 180 días.
-
Solo podés mantener una orden a plazo fijo activa por moneda y por plazo.
Los préstamos automáticos y manuales (a plazo flexible y fijo) se combinan en un único total de préstamos por moneda. Este total comparte los mismos límites de préstamo, disponibilidad spot, uso del margen y tratamiento de liquidación. Sin embargo, los intereses se acumulan de forma diferente según el tipo. Los préstamos automáticos y los préstamos manuales flexibles acumulan intereses por hora a la tasa actual del mercado. Los préstamos manuales a plazo fijo acumulan intereses por hora a la tasa fija establecida al colocar la orden.
Límite de préstamo: el monto máximo que un usuario puede tomar prestado es el menor de los siguientes valores: el monto disponible para préstamo según el margen disponible del usuario, el límite del nivel de apalancamiento, el límite individual, el límite total entre la cuenta principal y las subcuentas, y el saldo restante del pool de préstamos.
2. Modos de pago
La UTA ofrece dos modos de pago, y podés alternar entre ellos en la configuración de trading:
|
Modo de pago
|
Cómo se administran los fondos acreditados mediante transferencias, depósitos o liquidaciones de operaciones
|
|
Pago automático (predeterminado)
|
Primero se pagan los préstamos del activo correspondiente y cualquier monto restante se agrega al saldo.
|
|
Préstamo/pago manual
|
Los préstamos no se pagan automáticamente. Todos los fondos acreditados se agregan al saldo y tus préstamos no cambian hasta que los pagues.
|
Si cambiás a Préstamo/pago manual, la configuración entra en vigencia de inmediato: los fondos acreditados posteriormente ya no se van a destinar al pago automático. (Los tokens de acciones quedan excluidos y se van a seguir usando para pagar automáticamente). Volver a Pago automático solo afecta los fondos acreditados después del cambio y no afecta los saldos ni los préstamos existentes al momento de realizarlo. Independientemente del modo seleccionado, podés elegir Pago rápido en cualquier momento.
Advertencia de riesgo: en el modo Préstamo/pago manual, los intereses del préstamo siguen acumulándose independientemente de tu saldo, y el ratio de riesgo de tu cuenta no disminuye automáticamente solo porque aumente el saldo. Administrá tus posiciones y el ritmo de pago teniendo esto en cuenta. Si se activa la liquidación, el sistema va a pagar automáticamente tu deuda independientemente del modo de pago seleccionado.
Préstamo manual (plazo fijo) y modo de pago: los préstamos manuales a plazo fijo solo pueden iniciarse en el modo Préstamo/pago manual. Cuando la cuenta está en el modo Pago automático, no se pueden colocar nuevas órdenes de préstamo manual a plazo fijo. Mientras haya una orden de préstamo manual a plazo fijo activa, no podés volver al modo Pago automático: primero tenés que liquidarla mediante un pago anticipado o esperar a que todas las órdenes a plazo fijo venzan y se conviertan en préstamos flexibles.
3. Intereses
Intereses flexibles
El sistema cobra intereses según el monto tomado en préstamo de cada moneda. No se cobran intereses si las pérdidas no realizadas de las posiciones de contratos están dentro del monto exento de intereses o si las ganancias no realizadas de las posiciones de contratos son suficientes para cubrir el monto tomado en préstamo.
Monto que genera intereses = préstamo flexible + abs(min(0, saldo + PnL no realizado)) Interés por hora = monto sujeto a intereses × tasa de interés por hora
-
Monto exento de intereses para el PnL no realizado: monto básico exento de intereses = min(abs(min(0, PnL no realizado)), límite exento de intereses) + max(0, PnL no realizado)
-
Contribución exenta de intereses de USDGO: si tenés USDGO, podés recibir una cuota adicional exenta de intereses, calculada como el valor de tus holdings de USDGO × la tasa de deducción exenta de intereses. La deducción no puede superar tu deuda actual que genera intereses, y cada cuenta está sujeta a un límite unificado para esta cuota. La tasa de deducción y el límite están sujetos a los anuncios oficiales y a la información que aparece en la página.
-
Monto real exento de intereses = monto básico exento de intereses + contribución exenta de intereses de USDGO. Las dos partes pueden combinarse sin afectarse entre sí.
-
Monto sujeto a intereses = max(0, monto que genera intereses − monto real exento de intereses)
Nota adicional: se cobran intereses sobre el monto sujeto a intereses cuando la cuenta está en estado normal o durante una liquidación parcial. Sin embargo, no se cobran intereses mientras la cuenta está en proceso de liquidación.
Una vez que tomás fondos en préstamo, el sistema calcula los intereses y los deduce de tu saldo al comienzo de cada hora. La tasa de interés de los préstamos de la cuenta de trading unificada fluctúa en tiempo real según la oferta y la demanda del mercado.
Nota: una vez que tomás fondos en préstamo, los intereses empiezan a acumularse al comienzo de la hora siguiente, independientemente de si usaste los fondos. La cuota exenta de intereses solo cubre la parte de las pérdidas no realizadas que supera el monto tomado en préstamo y no compensa los intereses pagaderos sobre el capital del préstamo. No se cobran intereses si se toma prestado un monto y se paga por completo dentro del mismo período de cálculo de intereses. Todas las fórmulas y cuotas exentas de intereses anteriores se aplican tanto al préstamo automático como al préstamo manual (a plazo flexible).
Cuota básica exenta de intereses
|
Moneda
|
Cuota exenta de intereses (en la moneda)
|
|
ETH
|
4 × coeficiente de nivel VIP/PRO
|
|
BTC
|
0,1 × coeficiente de nivel VIP/PRO
|
|
USDC
|
10.000 × coeficiente de nivel VIP/PRO + Max(0, capital en USDT × precio de USDT a USDT)
|
|
USDT
|
10.000 × coeficiente de nivel VIP/PRO + Max(0, capital en USDC × precio de USDC a USDT)
|
Coeficiente de nivel VIP/PRO
Intereses a plazo fijo
Los intereses de los préstamos a plazo fijo se calculan independientemente de la fórmula de intereses a plazo flexible anterior. Los aspectos principales son los siguientes: la tasa queda fija, los intereses se deducen por hora y no se cobra nada por adelantado.
Interés total a plazo fijo = monto pendiente de la orden de préstamo × tasa fija anualizada ÷ 365 × plazo en días
Deducción por hora = monto pendiente de la orden de préstamo × tasa fija anualizada ÷ 365 ÷ 24
A partir de la primera hora completa posterior al préstamo, los intereses se acumulan cada hora según la fórmula anterior y se deducen de tu saldo.
Si el saldo no alcanza para cubrir los intereses a plazo fijo adeudados al momento de la deducción por hora, el monto faltante se cubre automáticamente mediante el mecanismo de préstamo automático existente de la UTA, se registra como un préstamo a plazo flexible y sigue acumulando intereses a la tasa flexible. El capital a plazo fijo y la tasa fijada no se ven afectados.
4. Pago
Pago automático
En el modo Pago automático, siempre que tu cuenta tenga un saldo positivo en una moneda que debés, el sistema paga automáticamente esa deuda (consultá la sección 2 para obtener más información).
Los saldos positivos pueden provenir de:
1. Transferencia recibida: se transfieren activos desde otra cuenta a tu UTA.
2. Depósito recibido: se acreditan activos en tu UTA mediante un depósito onchain, una compra con fiat u otro método admitido.
3. Operación liquidada o posición cerrada: se reciben activos después de que se ejecuta una operación spot o de trading con margen, o después de que se cierra y liquida una posición de contratos.
El sistema usa el saldo disponible del activo correspondiente para el pago, hasta cubrir el monto total de la deuda pendiente actual. Si el saldo supera la deuda, el excedente permanece en el saldo de tu cuenta.
Pago manual (Pago rápido)
La UTA te permite realizar pagos manuales en cualquier momento mediante el botón Pago rápido. Los activos se aplican en el siguiente orden:
1. Primero, el sistema usa el saldo de la misma moneda para compensar los préstamos de ese activo, sin necesidad de conversión y sin generar deslizamiento.
2. Si el saldo de ese activo no alcanza para pagar el monto total, podés optar por convertir los activos con saldos positivos en la cuenta para pagar la deuda restante.
Si tu tasa de margen de mantenimiento o el ratio de capital ajustado alcanza el 90% o más, Pago rápido se restringe temporalmente y vas a ver una advertencia de riesgo alto. Esto evita que el propio pago active una liquidación.
Pago anticipado de préstamos manuales (a plazo fijo)
Podés iniciar el pago anticipado de un préstamo manual a plazo fijo en cualquier momento, sin necesidad de mantenerlo hasta el vencimiento. Sin embargo, no se admite la conversión anticipada a un préstamo flexible: la conversión solo ocurre al vencimiento. Antes del vencimiento, tus únicas opciones son realizar un pago anticipado o mantener el préstamo hasta el vencimiento.
Como los intereses se deducen por hora y no se cobra nada por adelantado, finalizar un préstamo anticipadamente genera una penalización:
Penalización por pago anticipado = capital real pagado × horas restantes (redondeadas hacia arriba a la siguiente hora completa) × tasa de interés por hora × 50%. Tasa de interés por hora = tasa de interés fija ÷ 365 ÷ 24. Horas restantes = hora de vencimiento del préstamo – hora de inicio del pago anticipado.
Al realizar un pago anticipado, el sistema deduce de tu saldo tanto el capital efectivamente pagado como la penalización. En caso de un pago anticipado parcial, el capital restante sigue acumulando intereses por hora a la tasa fija original. Una conversión anticipada a un préstamo flexible impulsada por una liquidación no se considera un pago anticipado voluntario del usuario y no genera penalizaciones.
Gestión del vencimiento y renovación de préstamos manuales (a plazo fijo)
Al colocar una orden de préstamo manual a plazo fijo, podés activar Convertir a préstamo flexible al vencimiento. Esta opción está desactivada de forma predeterminada, se puede cambiar en cualquier momento mientras mantengas la orden y se bloquea seis horas antes del vencimiento, después de lo cual ya no puede modificarse.
|
Estado
|
Qué sucede al vencimiento
|
|
Activada
|
El capital pendiente total se convierte directamente en un préstamo flexible al vencimiento, sin intentar realizar un pago, y luego sigue acumulando intereses a la tasa flexible.
|
|
Desactivada (predeterminado)
|
Al vencimiento, primero se intenta realizar un pago automático y se paga todo lo que permite el saldo disponible de la cuenta. Cualquier parte del capital que quede sin cubrir se convierte automáticamente en un préstamo flexible y sigue acumulando intereses a la tasa flexible.
|
Si varias órdenes a plazo fijo de la misma moneda vencen al mismo tiempo, se procesan por orden de préstamo según el método primero en entrar, primero en salir (FIFO).
Más de seis horas antes del vencimiento, podés solicitar la renovación de una orden a plazo fijo que se haya pagado parcialmente. Monto máximo de renovación = min(monto del préstamo de la orden − monto pendiente de la orden, límite máximo de préstamo manual). La renovación continúa con la tasa fija establecida originalmente para esa orden, sin volver a determinar el precio. No se puede iniciar la renovación durante las últimas seis horas previas al vencimiento.
Si la cuenta activa una liquidación, todas las órdenes de préstamo a plazo fijo activas de esa moneda se consideran vencidas de inmediato y se convierten en préstamos flexibles (sin intento de pago ni penalización), al igual que cuando Convertir a préstamo flexible al vencimiento está activado en la tabla anterior.
5. Datos de préstamos y registros de intereses
Podés consultar los datos actuales de los préstamos, con los préstamos manuales y automáticos combinados, en las siguientes ubicaciones:
|
Ubicación
|
Datos disponibles
|
Captura de pantalla
|
|
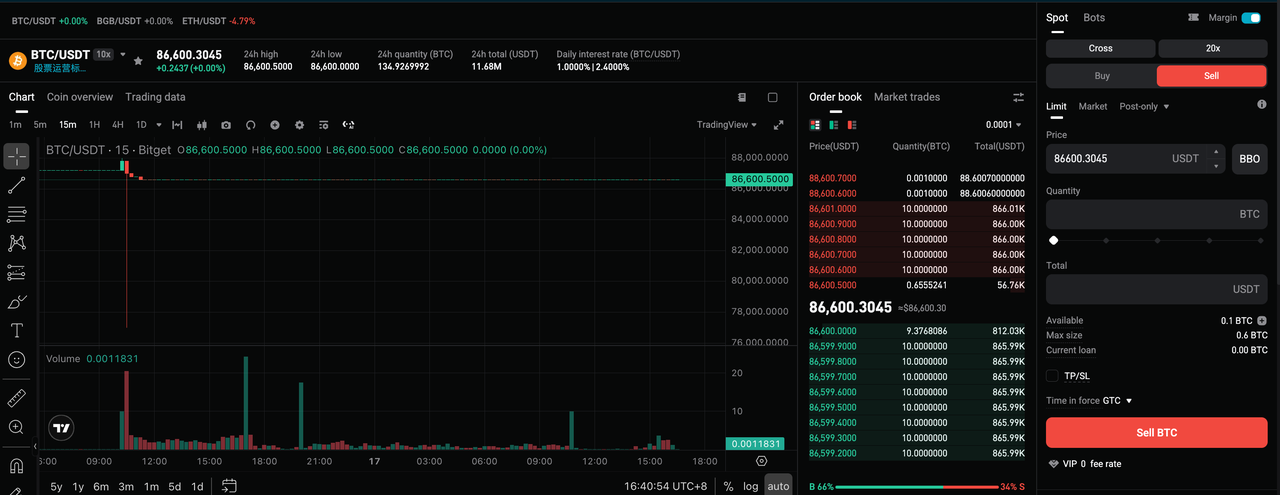
Página de trading de la UTA → Tasa de interés
|
Tasa de interés diaria por moneda
|
|
|
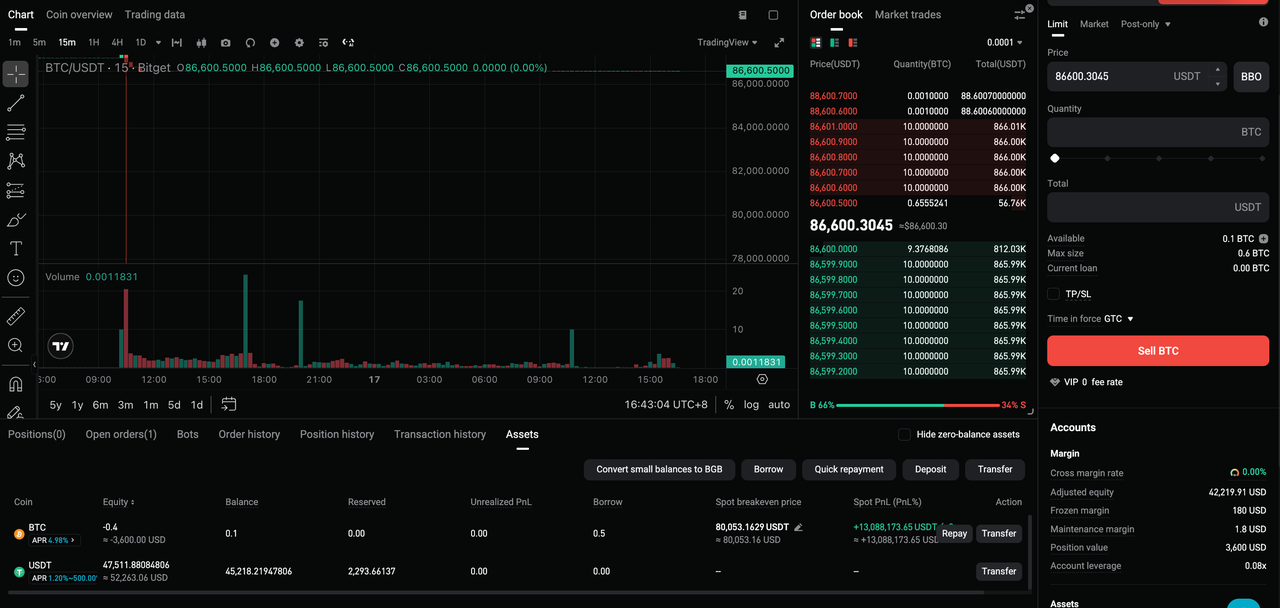
Página de trading de la UTA → pestaña
Activos
|
Saldo y préstamo actuales de cada moneda
|
|
|
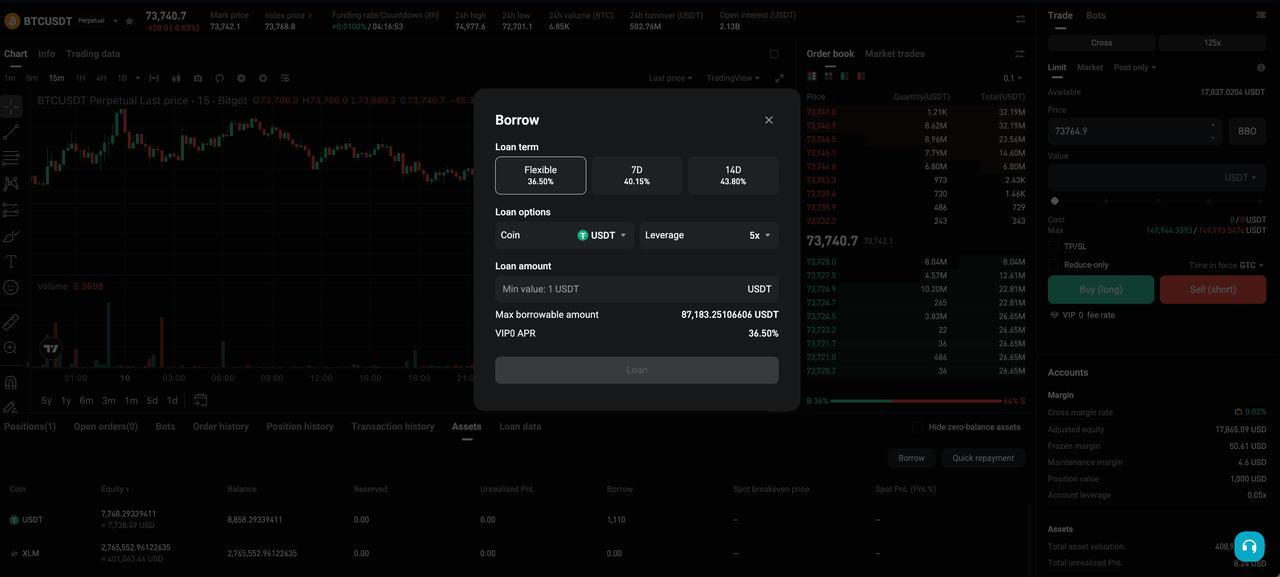
Página de trading de la UTA → pestaña
Activos →
Préstamo
|
Colocar órdenes de préstamo a plazo flexible o fijo
|
|
|
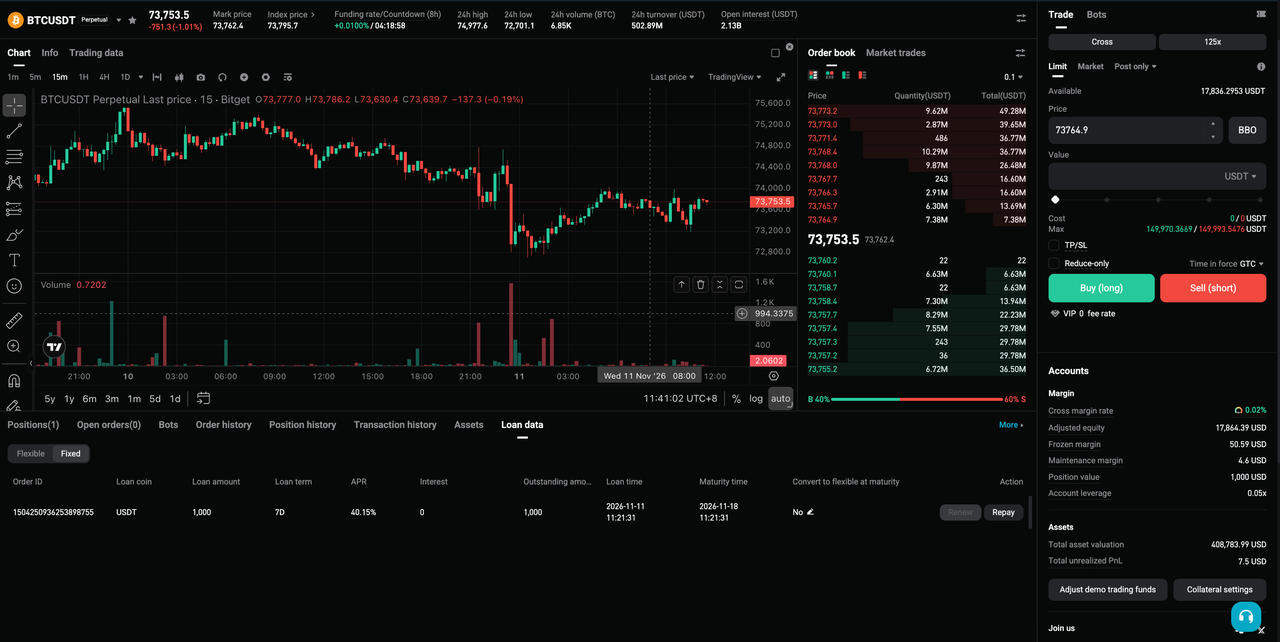
Página de trading de la UTA → Datos de préstamos
|
Datos actuales detallados de los préstamos a plazo flexible y fijo
|
|
|
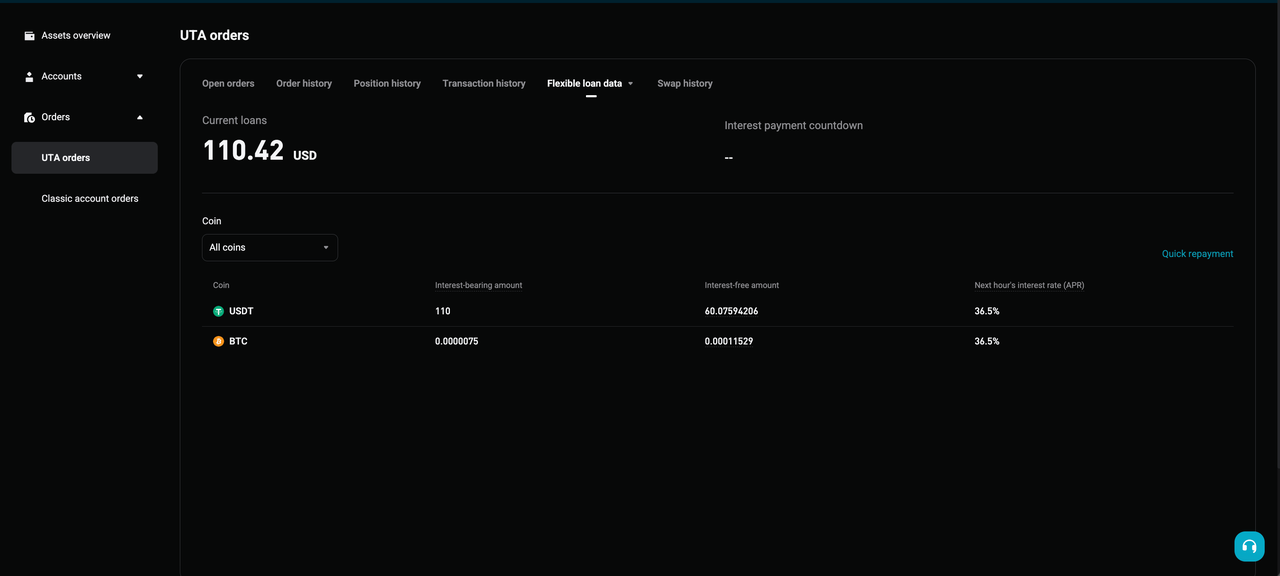
Registros de trading → Órdenes de la UTA → Datos de préstamos
|
Préstamos totales, monto que genera intereses, tiempo hasta el próximo pago de intereses, monto exento de intereses por moneda y tasa anualizada para la hora siguiente
|
|
|
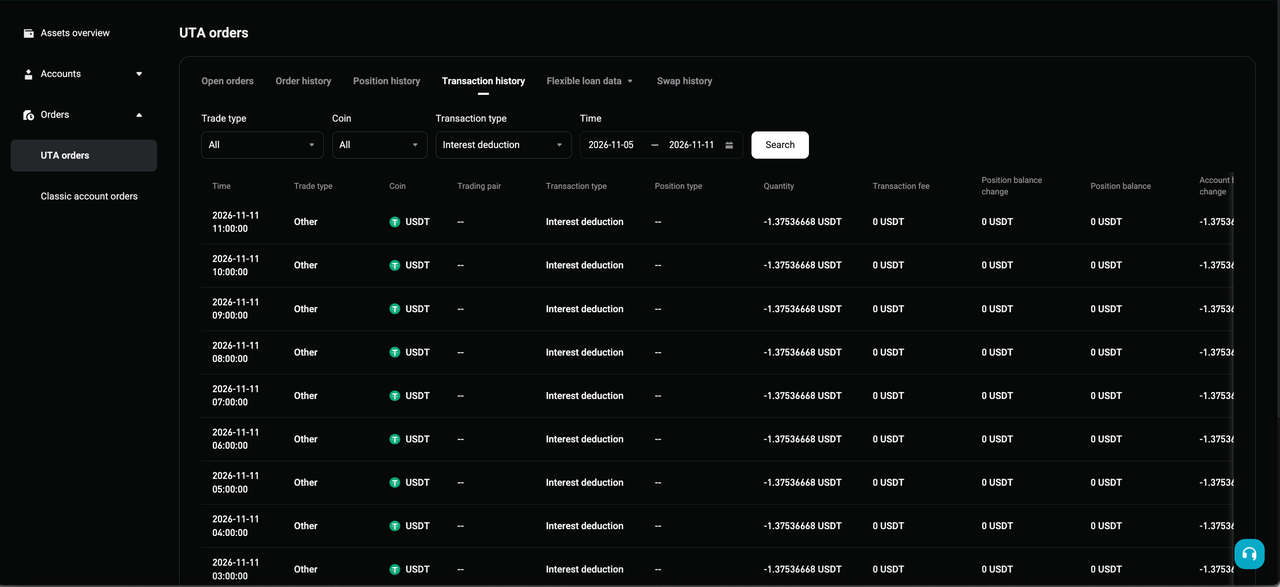
Registros de trading → Órdenes de la UTA → Historial de transacciones
|
Filtrá el tipo de transacción por
Deducción de
intereses para consultar los detalles históricos de las deducciones de intereses
|
|
6. Ámbito de aplicación
| Modo de cuenta |
Préstamo manual (plazo flexible) |
Préstamo manual (plazo fijo) |
Préstamo automático |
Modo de pago |
| Modo spot y aislado |
No admitido |
No admitido |
No admitido |
Pago automático de forma predeterminada |
| Modo de margen con stablecoin |
No admitido |
No admitido |
Admitido |
Pago automático de forma predeterminada |
| Modo de margen de multiactivos |
Admitido |
Admitido |
Admitido |
Admite préstamo/pago manual y pago automático |
*Este anuncio es sensible al tiempo. Tenga en cuenta la fecha de publicación. La plataforma no asume ninguna responsabilidad por pérdidas directas o indirectas derivadas de circunstancias cambiantes o contenido desactualizado.
*Este contenido fue traducido por IA y es solo con fines de referencia. No garantizamos la exactitud de la traducción y no asumimos ninguna responsabilidad por errores, omisiones o pérdidas que surjan del uso de este contenido traducido. En caso de cualquier discrepancia, prevalece la versión original.