
Nakamoto se desploma un 96%, ¿ya no se puede contar la historia de los DATs de bitcoin?

En tan solo unos meses, KindlyMD, una empresa médica, se transformó en “Bitcoin Digital Asset Treasury” (DAT) bajo Nakamoto Holdings, experimentando una verdadera montaña rusa en el mercado de capitales.
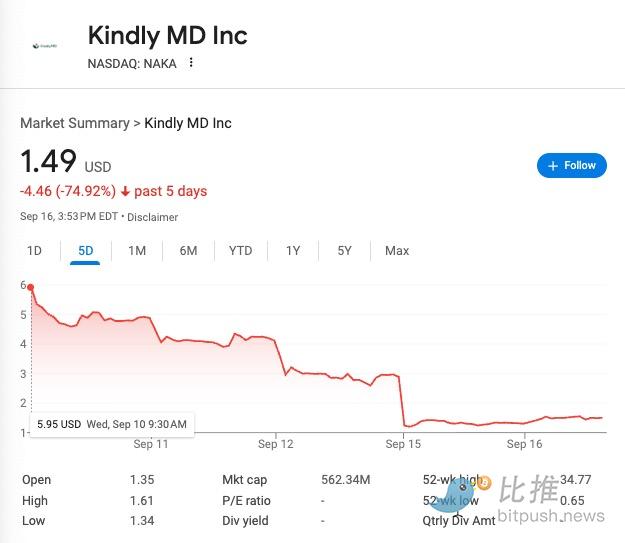
A principios de esta semana, la liberación de acciones PIPE provocó una fuerte presión vendedora, y el precio de las acciones de KindlyMD se desplomó más del 50% en un solo día. Desde el máximo de mayo, la caída acumulada ya es del 96%, cotizando actualmente por debajo de 1,50 dólares.
De empresa médica a “Bitcoin Treasury”: el rápido cambio de narrativa en el mercado de capitales
En agosto de 2025, la empresa médica KindlyMD completó su fusión con Nakamoto Holdings, y la entidad cotizada cambió oficialmente de nombre (lectura recomendada: “Compra de BTC por 680 millones de dólares, pérdidas de decenas de millones, el debut de la ballena del asesor cripto de Trump”).
La empresa transformada anunció como estrategia central la creación de una “tesorería pública de bitcoin”, recaudando rápidamente unos 2.000 millones de dólares a través de PIPE (emisión privada) y bonos convertibles, para comprar miles de BTC.
Cabe destacar que, aunque las 5.765 BTC que posee la tesorería de la empresa hoy no representan una suma enorme, tampoco es insignificante. Calculando a un precio de bitcoin de $114,500, esta posición tiene un valor aproximado de 660 millones de dólares.
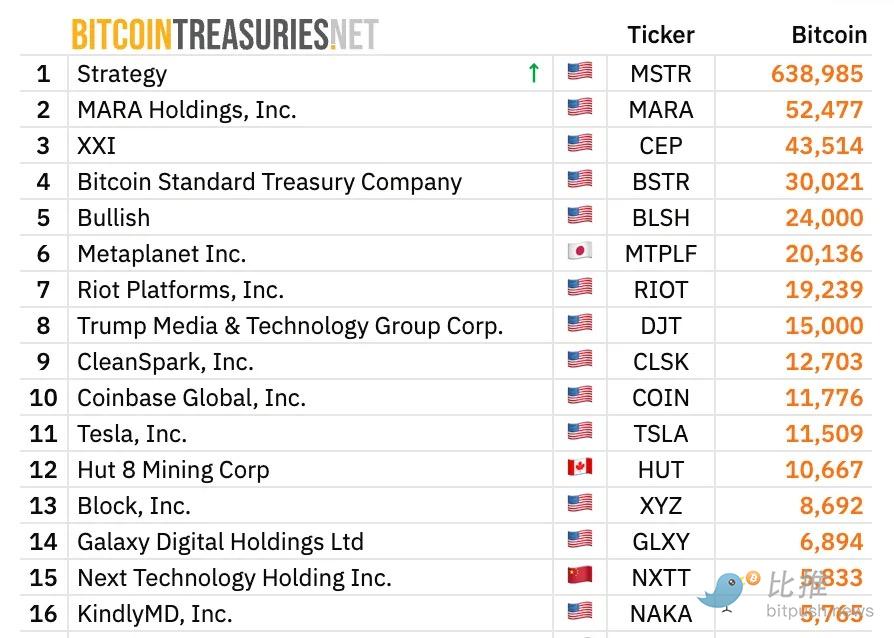
Este modelo de transformación no es un caso aislado. Anteriormente, operadores japoneses de hoteles económicos como Metaplanet también anunciaron que destinarían parte de su capital a bitcoin, buscando así reimaginar su valor en el mercado de capitales.
Liberación de PIPE: el detonante de la caída
El punto de inflexión ocurrió el 12 de septiembre.
Ese día, la empresa presentó ante la SEC el formulario S-3, que permitió registrar las acciones restringidas de los inversores PIPE para su libre reventa en el mercado secundario. Esto significó que, de la noche a la mañana, grandes cantidades de acciones previamente “bloqueadas” quedaron habilitadas para ser vendidas.
Tan solo una jornada después, el 15 de septiembre (lunes), el mercado fue testigo de una escena brutal: el precio de las acciones de Nakamoto Holdings se desplomó un 54% en un solo día, tocando un mínimo de 1,26 dólares. Desde el máximo de mayo, la caída acumulada ya es del 96%, una magnitud mucho mayor a la esperada por la mayoría.
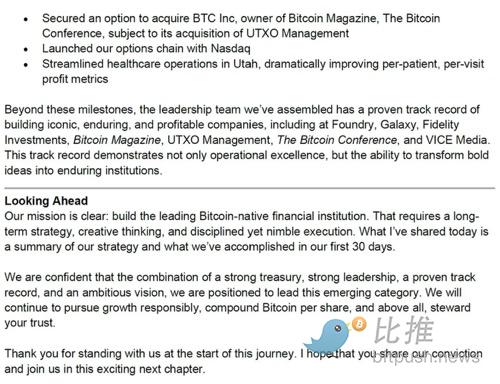
El CEO David Bailey insinuó en una carta a los accionistas enviada de madrugada: “Si estás aquí para hacer trading a corto plazo, te recomiendo que te retires”.
Sin embargo, este tipo de “advertencia” no calmó los ánimos, sino que generó aún más rechazo. El reconocido trader cripto Scott Melker fue tajante en su informe:
“La narrativa de la tesorería cripto ha sido completamente destruida… La volatilidad extrema de los activos de NAKA es anormal, y el discurso de la empresa sobre ‘construir una base de accionistas’ es solo una cortina de humo para encubrir la venta de insiders en máximos y la transferencia de riesgo a los minoristas.”
Actualmente, la capitalización de mercado de NAKA llegó a estar por debajo del valor nominal de los BTC que posee, lo que en teoría debería atraer capital de arbitraje, pero mientras la presión vendedora de PIPE no se disipe, el sentimiento del mercado se inclina más hacia una “trampa de valor”.
Lógica detrás de la caída
1. Choque de oferta: la liberación del S-3 amplió directamente el float, y en el corto plazo, una gran cantidad de acciones disponibles para la venta inundaron el mercado, provocando el típico efecto de “aumento repentino de oferta—presión a la baja en el precio”.
2. Realización de arbitraje: los inversores PIPE suelen entrar con descuento y tienen un costo mucho más bajo. Tras la liberación, vender en máximos es la opción más racional.
3. Incertidumbre en la transformación estratégica: KindlyMD es esencialmente una pequeña empresa médica, pero en pocos meses intentó cambiar de rubro mediante una financiación masiva para acumular bitcoin. Este modelo, “sin un respaldo de rentabilidad interna”, genera dudas generalizadas sobre su sostenibilidad.
4. Efecto de descuento de activos: tras la caída, la capitalización de mercado de la empresa es inferior a la cantidad de BTC que posee, lo que indica que los inversores no ven esto simplemente como una oportunidad de “comprar bitcoin con descuento”, sino que mantienen cautela ante la capacidad de gestión, la estructura de financiación y el riesgo potencial de dilución.
Conclusión
De hecho, los analistas ya venían mostrando escepticismo ante este tipo de modelo: “empresa médica compra bitcoin, las acciones se disparan” carece de sostenibilidad desde el principio. KindlyMD tuvo ingresos de menos de 10 millones de dólares en el segundo trimestre de 2025, pero meses después recaudó miles de millones para acumular bitcoin; historias similares se han visto en empresas como Metaplanet.
Por eso, el famoso bajista Jim Chanos, conocido por anticipar el colapso de Enron, advirtió ya en julio que el mercado de tesorerías de bitcoin está repitiendo el escenario de la burbuja SPAC de 2021. Sus puntos clave son:
-
Valoraciones irracionalmente infladas: los inversores que compran acciones de estas empresas en realidad están pagando un precio mucho mayor al valor neto de los activos (NAV) de bitcoin subyacente. Si los inversores pueden comprar bitcoin directamente a través de ETF o en el mercado spot, no deberían pagar una prima por un “fondo de seguimiento” caro y con costos operativos adicionales.
-
Operaciones apalancadas de alto riesgo: estas empresas emiten acciones y deuda para comprar más bitcoin (apalancamiento), lo que amplifica las ganancias en un mercado alcista, pero en un mercado bajista enfrentan grandes riesgos de liquidación o dilución, y podrían verse obligadas a vender bitcoin, ejerciendo presión sobre todo el mercado.
-
Falta de respaldo fundamental: esto no es un verdadero negocio tecnológico ni operativo, sino una ingeniería financiera. Jim Chanos cree que el mercado finalmente corregirá este error de valoración y eliminará la prima.
La caída de Nakamoto Holdings no pondrá fin rápidamente a la lógica de trading de DAT, pero para los minoristas que entraron en máximos, el golpe ya ha sido lo suficientemente profundo: no toda empresa puede convertirse en la próxima MicroStrategy.
Autor: Boot.eth
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Nasdaq alcanza nuevos máximos y enciende expectativas para la temporada de resultados de Wall Street. Citibank anticipa que casi el 90% de las empresas tecnológicas sorprenderán con sus ganancias; Nvidia y AMD lideran la lista de resultados superiores a lo esperado.
La investigación cuantitativa más reciente publicada por Citigroup en la temporada de resultados proporciona una base concreta para esta tendencia de rentabilidad: según el modelo, se predice que el 66,2% de las acciones que componen el índice Russell 1000 presentarán sorpresas positivas en las ganancias (es decir, beneficios superiores a las expectativas del mercado) junto con retornos positivos en el precio de las acciones relacionados (el modelo de Citigroup también pronostica que la dirección del retorno será positiva), superando notablemente el ya sólido 60,9% del trimestre anterior y alcanzando el nivel más alto desde el cuarto trimestre de 2021.

Análisis: Las dificultades en Europa ofrecen nuevos motivos para que los alcistas del dólar sigan optimistas
El dólar estadounidense subió un 5% contra el euro, y algunos inversores esperan que continúe fortaleciéndose. El mercado de opciones se volvió marcadamente bajista respecto al euro. Las preocupaciones fiscales en Francia y la incertidumbre política están ejerciendo presión sobre la zona euro. Laura Matthews/Saqib Iqbal Ahmed, Reuters Nueva York 8 de octubre — Este otoño, el dólar alcanzó su máximo en 18 meses, impulsado por la incertidumbre al otro lado del Atlántico y llevando a algunos inversores a apostar por una apreciación adicional del dólar. Analistas señalan que el dólar sigue sostenido por tasas de interés elevadas en Estados Unidos —y que podrían subir aún más—, un crecimiento económico robusto y riesgos persistentes de inflación. Sin embargo, una presión fiscal creciente centrada en el déficit masivo de Francia, que podría extenderse a Italia y toda la zona euro, se está convirtiendo en un factor determinante para el dólar en los próximos meses. En lo que va del año, el dólar se ha apreciado alrededor del 5% frente al euro, impulsando el índice DXY, que mide la fortaleza del dólar frente a seis monedas principales, incluyendo el euro como su mayor componente. “El euro sigue bajo presión, lo que limita una de las principales alternativas al dólar”, dijo Yuto Shinohara, estratega senior de inversiones en Mesirow. La semana pasada, el diferencial de rendimiento entre los bonos franceses y alemanes a 10 años registró su mayor aumento semanal en décadas, y el diferencial entre los bonos italianos y alemanes alcanzó el mayor incremento semanal desde la pandemia. El euro EUR= cotizó recientemente a 1,1183, cayendo un 0,67% frente al dólar. "El mercado está muy atento a aquellos países cuyas trayectorias fiscales no pueden volver a ser sostenibles debido a discapacidades políticas", comentó Karl Schamotta, estratega jefe de mercados de Corpay en Toronto. Una preocupación del mercado es que el euro ya no se beneficia tanto de las señales hawkish del Banco Central Europeo. El BCE elevó las tasas en septiembre en 25 puntos básicos, la segunda vez este año para combatir la inflación impulsada por la energía, pero el euro cayó tras la decisión, ya que el mercado teme el impacto de futuras subidas sobre la economía. El aumento de los rendimientos de los bonos europeos usualmente respalda al euro, pero su reacción fue débil, mostrando que los inversores se concentran cada vez más en el crecimiento económico y los riesgos fiscales. El alza en los precios de la energía podría ejercer aún más presión. "Estructuralmente, Europa es un importador principal de energía y más dependiente de la manufactura que EE.UU. El impacto es claro: los precios altos de la energía frenarán el desarrollo de la región", dijo Benjamin Ford, investigador de Macro Hive. Ford espera que el euro caiga a $1,10 en el próximo mes, casi un 2% por debajo de su nivel actual. “La perspectiva a mediano plazo de EE.UU. parece más fuerte, mientras que Europa es más susceptible a golpes”, afirmó Ford. Errores de política Los inversores también ponderan si el BCE puede combatir la inflación sin causar más daño a una economía ya debilitada. La inflación en la zona euro (link) superó lo esperado en septiembre y, tras el alza del coste energético, podría escalar aún más, ejerciendo presión para que el BCE suba las tasas. "La asimetría respecto al euro es claramente a la baja ahora", dijo Dan Tobin, jefe de estrategia de FX G10 en Citi en Nueva York. "Uno de los factores más probables que podrían desencadenar esto sería un error de política del BCE, endureciendo demasiado cuando el mercado ya no lo puede tolerar". El indicador de reversión de riesgo de opciones del euro a 1 mes, que mide el costo de cobertura contra pérdidas frente a ganancias, marcó el nivel más bajista desde marzo el viernes pasado; el indicador a 3 meses tocó el mínimo desde junio. Los responsables de la Fed han señalado que el riesgo de inflación sigue alto, lo que ha mantenido los rendimientos de los bonos del Tesoro estadounidense en niveles máximos de varios años. "El aumento constante de los rendimientos hace que EE.UU. tenga una ventaja absoluta de tasas frente a la mayoría de los mercados desarrollados", comentó Shinohara. Los futuros de fondos federales muestran una probabilidad del 84% de que la Fed suba al menos 25 puntos básicos más antes de diciembre. Aunque pocos estrategas anticipan que el dólar suba mucho más desde su nivel actual, afirman que la resiliencia de la economía estadounidense, los altos rendimientos y riesgos particulares de Europa inclinan la balanza hacia el dólar. "Por ahora, este desequilibrio parece muy negativo para Europa", indicó Tobin de Citi. (Para facilitar a lectores cuyo idioma nativo no es inglés, Reuters automatiza la traducción de sus informes a varios idiomas. Debido a posibles errores o falta de contexto, Reuters no garantiza la precisión de los textos traducidos automáticamente; se proveen solo para comodidad del lector.

El CDS se dispara colectivamente y las "SpaceX" siguen pidiendo préstamos como locas: ¿cuánto tiempo más podrá sostenerse la ola de deuda impulsada por la IA?
La ola de deuda en infraestructura de IA está remodelando el panorama global del crédito a una velocidad sin precedentes; la deuda del sector tecnológico alcanzó los 500 mil millones de dólares en los primeros nueve meses de este año. Sin embargo, el mercado de CDS emite señales de alarma, los rendimientos de los bonos del Tesoro de EE.UU. superaron el 5,3%, marcando el nivel más alto en más de veinte años, y Dalio advierte que se trata de una "burbuja clásica que será pinchada por las tasas de interés".
Precios de las criptos
Más


