
Solana sube un 9%, pero los holders a largo plazo están vendiendo aprovechando la fortaleza

El precio de Solana muestra señales de debilidad a corto plazo, ya que los holders a largo plazo están reduciendo su exposición y las grandes entradas de capital siguen siendo moderadas. Aunque las ganancias a corto plazo lo mantuvieron estable esta semana, una caída cercana al 3% podría poner a prueba el soporte clave cerca de los $192. Si no logra mantenerse por encima de ese nivel, podría abrirse la puerta a pérdidas más profundas.
Solana (SOL) vuelve a mostrar señales de advertencia. Aunque ha subido casi un 9% en la última semana, el precio de Solana sigue cayendo alrededor de un 6% en el mes, una señal clara de que los compradores están perdiendo impulso. Los datos on-chain muestran que los holders a largo plazo están reduciendo su exposición y los grandes inversores se mantienen al margen.
En conjunto, estas tendencias apuntan a un riesgo creciente de una corrección a corto plazo que podría superar el 3% si los niveles clave de soporte se rompen.
Los holders impulsan las ventas mientras el gran capital se mantiene cauteloso
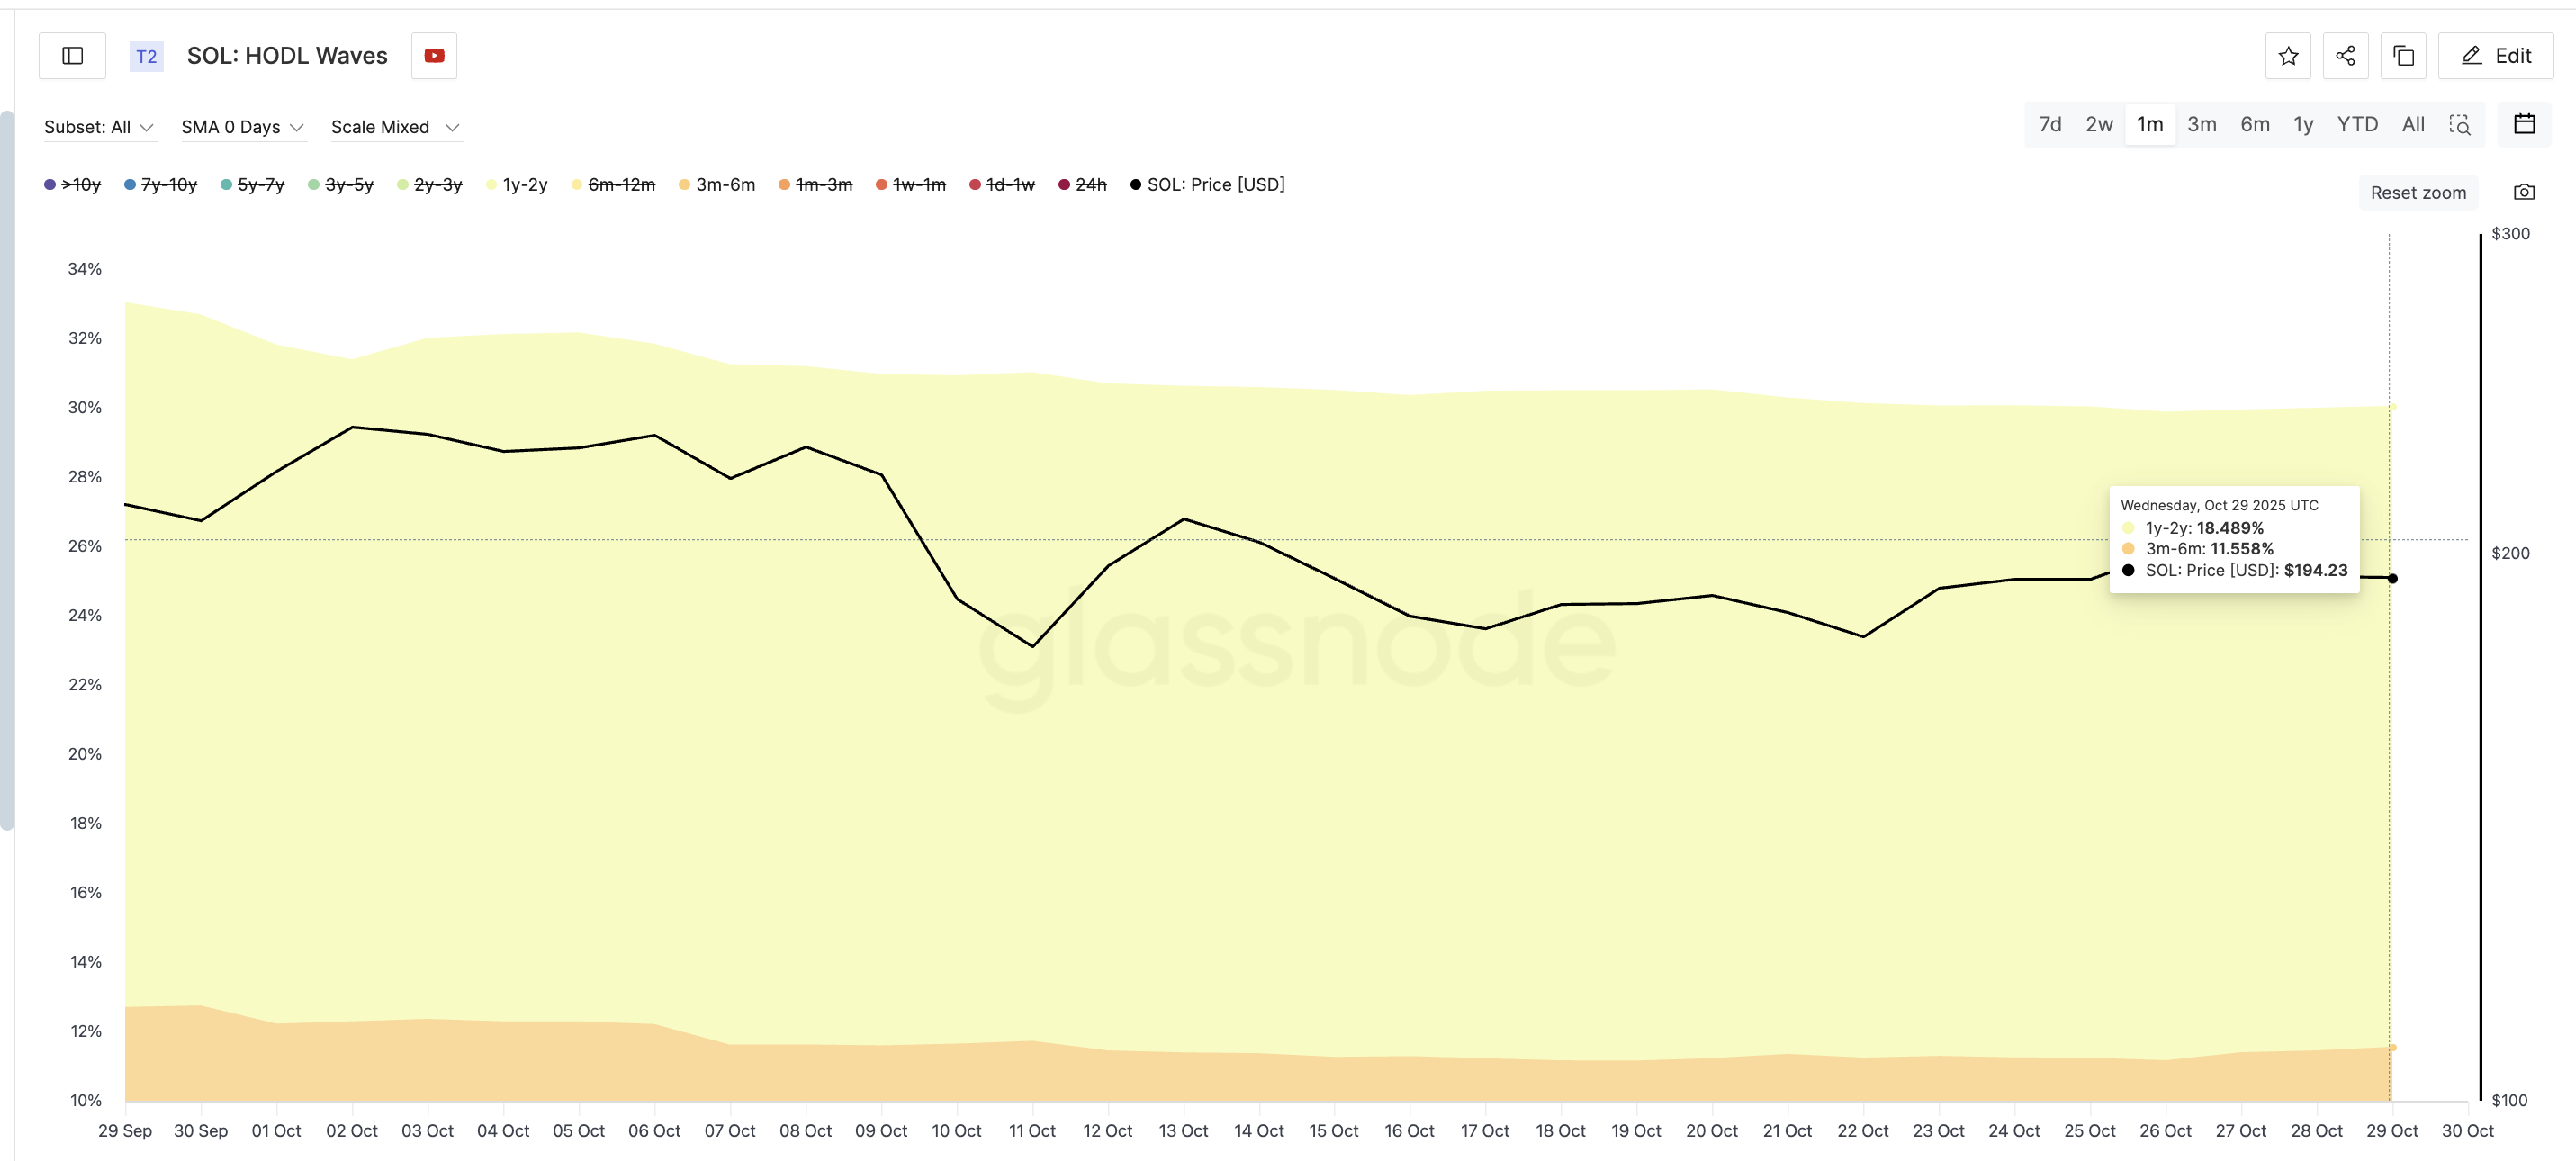
Las salidas constantes de holders de mediano y largo plazo están debilitando la reciente fortaleza de Solana. La métrica HODL Waves de Glassnode —que rastrea cuánto tiempo permanecen las monedas sin moverse antes de ser transferidas— muestra una clara caída entre los holders con mayor convicción.
Las billeteras que mantienen Solana entre 1 y 2 años redujeron su participación en el suministro del 20,33% al 18,48%, mientras que los holders de 3 a 6 meses bajaron del 12,7% al 11,55% este mes.
 Solana Holders Dumping Hard:
Este cambio señala toma de ganancias entre inversores pacientes, un desarrollo bajista que a menudo precede a correcciones a corto plazo.
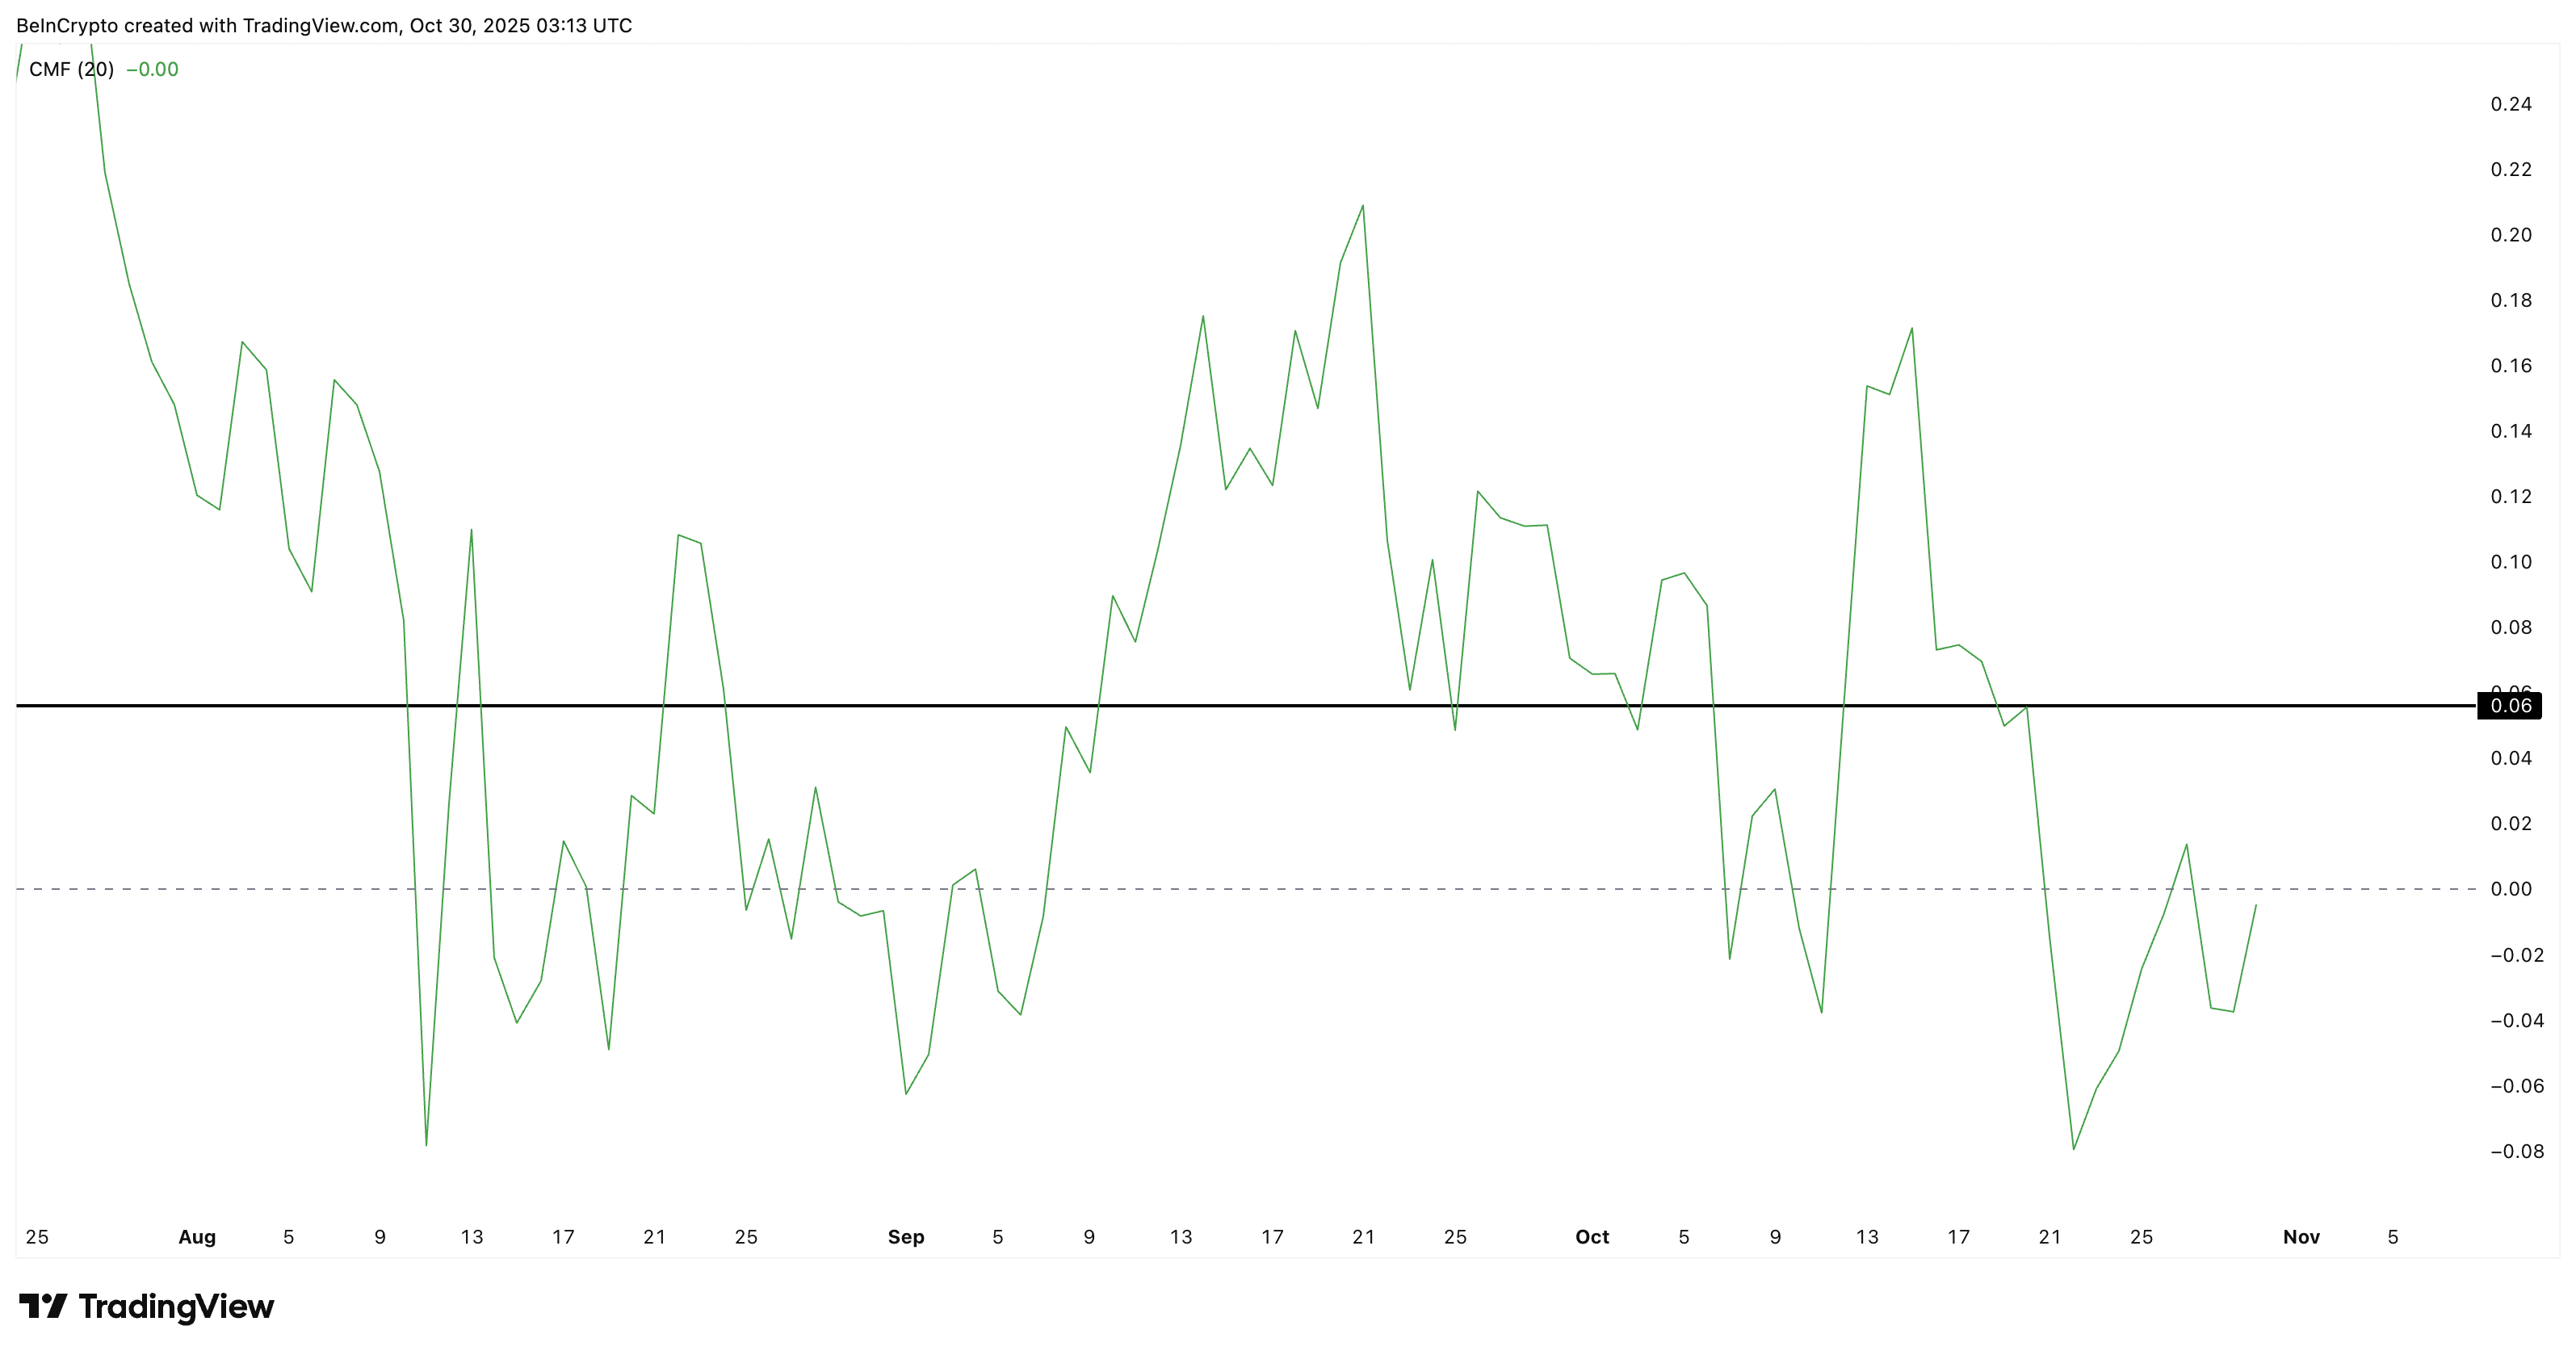
El Chaikin Money Flow (CMF), una herramienta que mide los flujos de entrada y salida de grandes capitales, refuerza esta visión. Tras superar brevemente el cero el 27 de octubre, el CMF volvió a territorio negativo y no ha logrado recuperarse desde entonces. Esto significa que los compradores institucionales no están sumando agresivamente, incluso después de las recientes caídas.
Durante recuperaciones o movimientos laterales, estos flujos de grandes capitales suelen compensar las olas de ventas de los diferentes grupos de holders. Eso no está ocurriendo actualmente. Por el contrario, el CMF negativo suma presión de venta, reforzando la narrativa de retroceso en el precio de Solana.
 Big Money Flow Restricted:
A menos que el CMF vuelva a superar 0,06, la recuperación de Solana probablemente seguirá siendo débil. Estas señales combinadas on-chain y de grandes capitales muestran por qué los vendedores siguen teniendo el control a pesar del rebote de la semana pasada.
Estructura débil apunta a otra caída en el precio de Solana
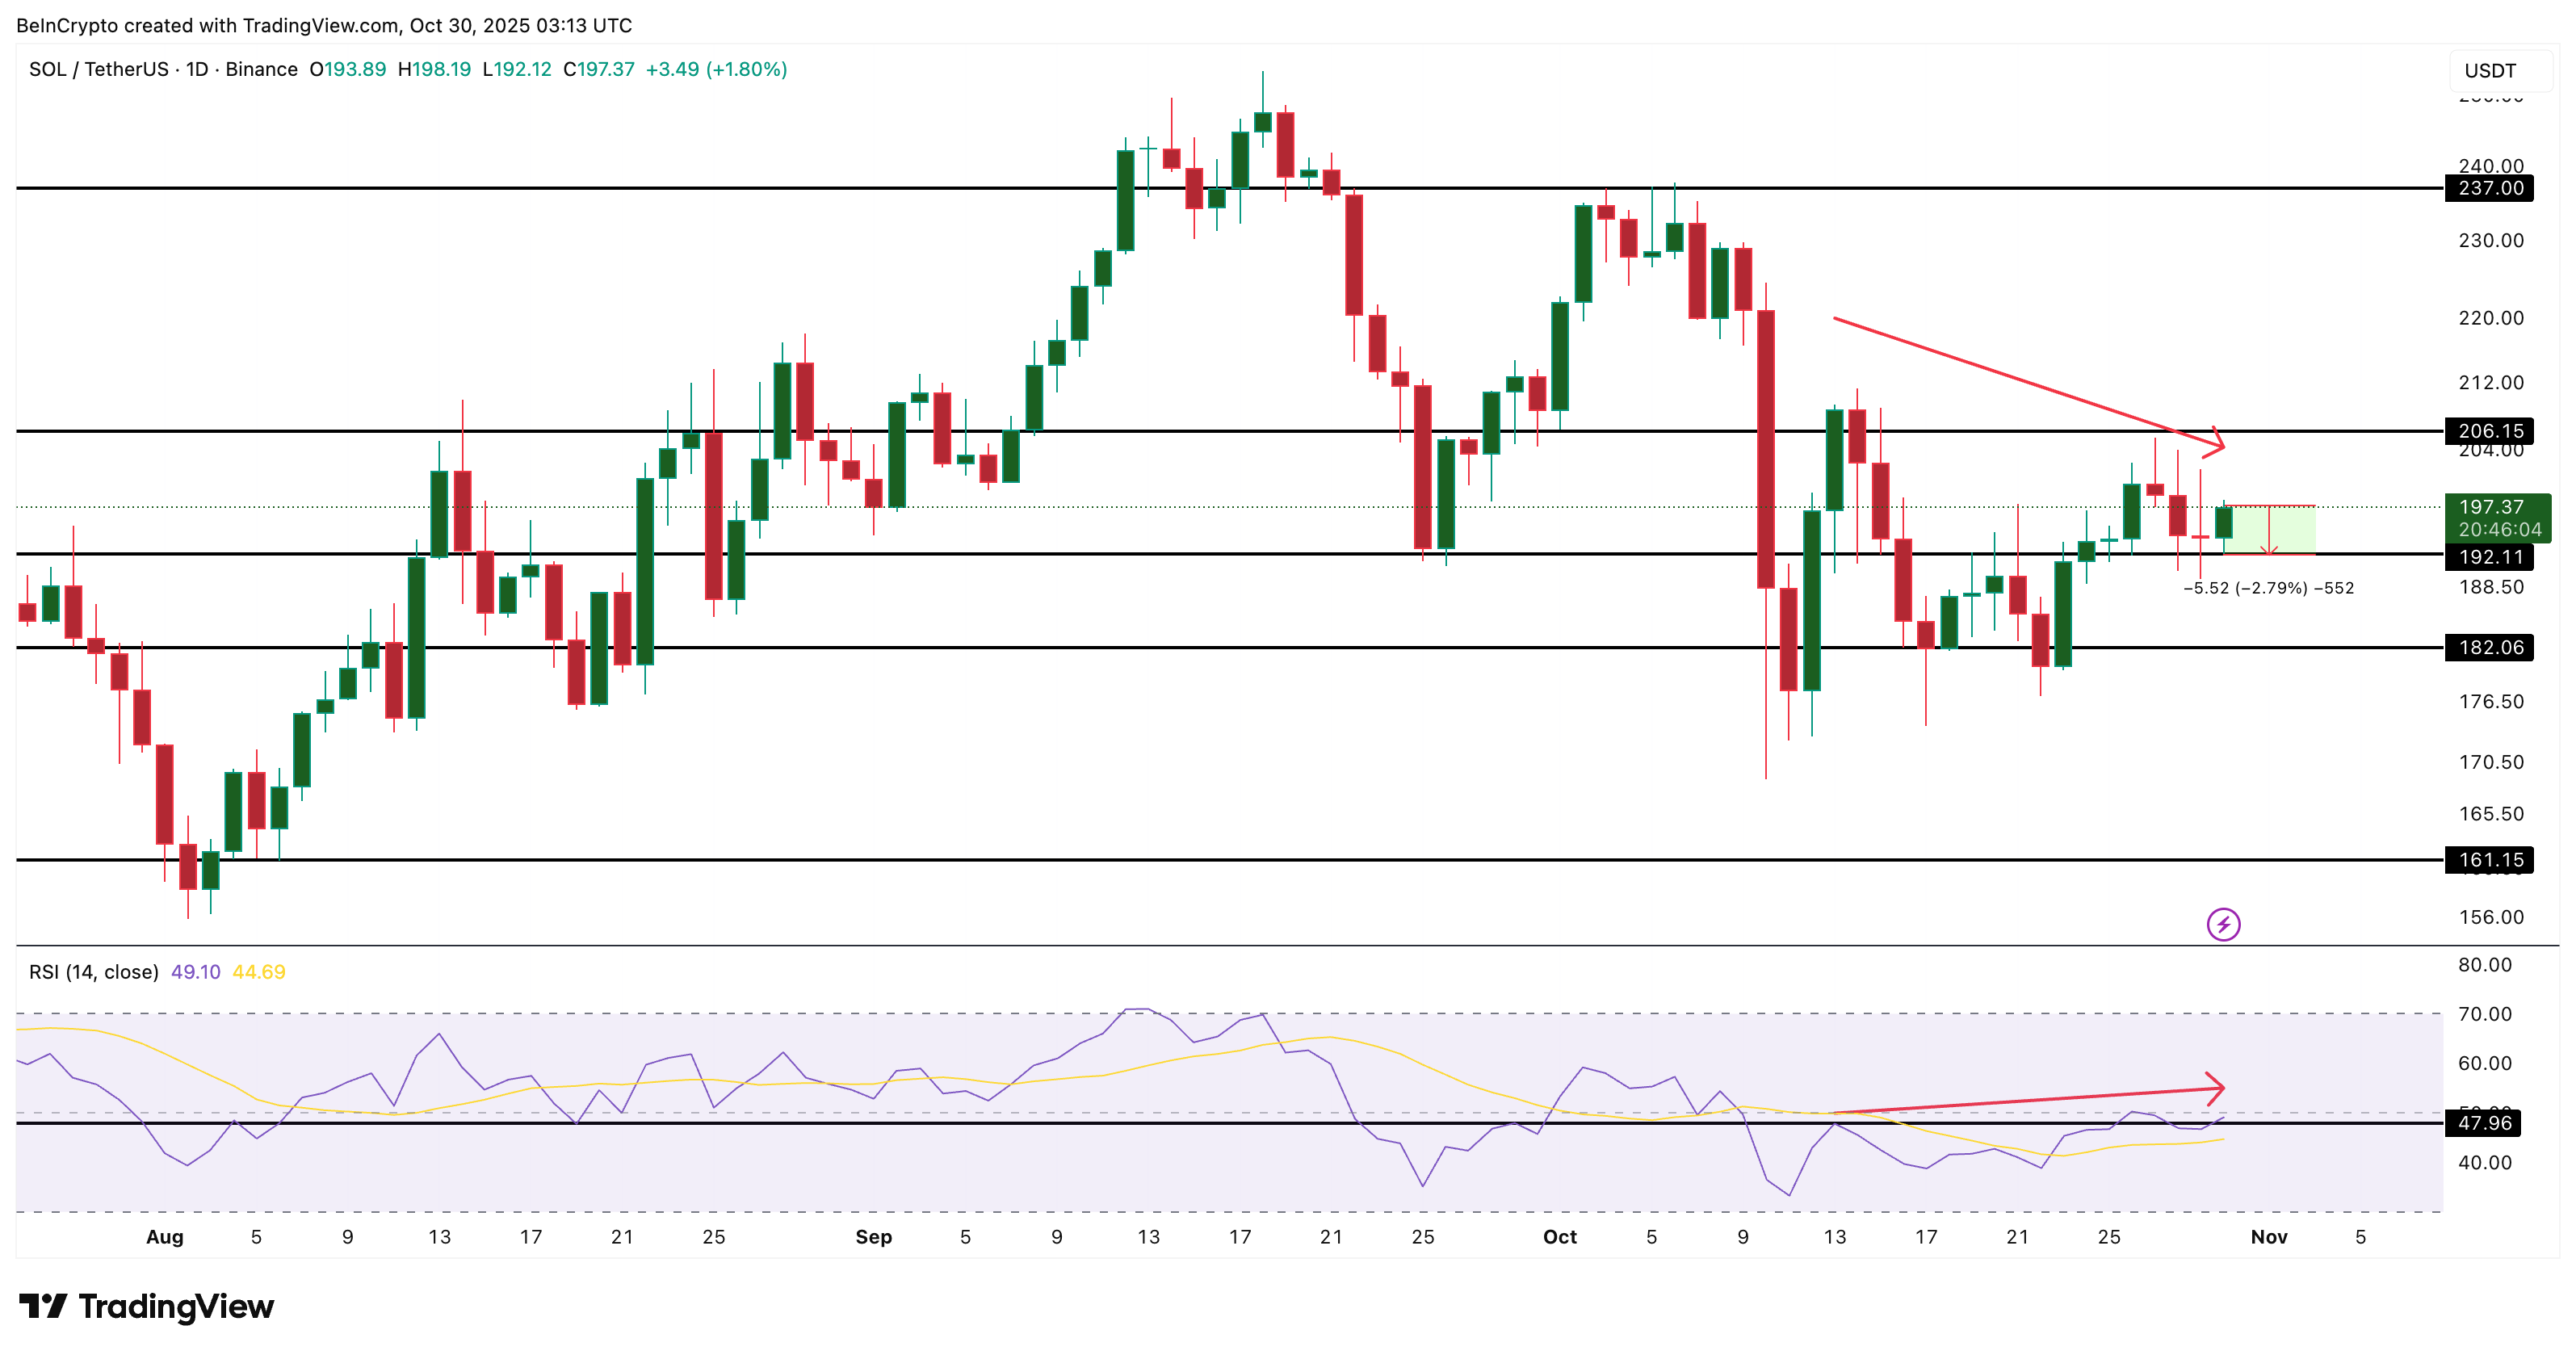
En el gráfico diario, el patrón de Solana respalda el escenario bajista. Entre el 13 y el 30 de octubre, el precio de SOL formó un máximo más bajo. El Índice de Fuerza Relativa (RSI), que mide la fuerza de compra y venta, marcó un máximo más alto.
Esta formación es una divergencia bajista oculta, y suele aparecer antes de la continuación de la tendencia a la baja. Indica que, aunque el indicador de momentum subió, el precio real no pudo seguirle el ritmo, lo que muestra que la presión de venta sigue dominando.
Solana ya ha caído un 6% en los últimos 30 días (una señal de tendencia bajista), lo que sugiere que esta divergencia oculta podría materializarse pronto. Si el precio cae por debajo de los $192 (alrededor de un 3% por debajo del nivel actual), podría confirmarse el inicio de una corrección más profunda hacia los $182 e incluso los $161.
 Solana Price Analysis:
La única forma de invalidar esta visión bajista sería un cierre diario por encima de los $206. Eso podría impulsar a Solana hacia los $237. Hasta entonces, la estructura sigue siendo frágil y orientada a más caídas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Nasdaq alcanza nuevos máximos y enciende expectativas para la temporada de resultados de Wall Street. Citibank anticipa que casi el 90% de las empresas tecnológicas sorprenderán con sus ganancias; Nvidia y AMD lideran la lista de resultados superiores a lo esperado.
La investigación cuantitativa más reciente publicada por Citigroup en la temporada de resultados proporciona una base concreta para esta tendencia de rentabilidad: según el modelo, se predice que el 66,2% de las acciones que componen el índice Russell 1000 presentarán sorpresas positivas en las ganancias (es decir, beneficios superiores a las expectativas del mercado) junto con retornos positivos en el precio de las acciones relacionados (el modelo de Citigroup también pronostica que la dirección del retorno será positiva), superando notablemente el ya sólido 60,9% del trimestre anterior y alcanzando el nivel más alto desde el cuarto trimestre de 2021.

Análisis: Las dificultades en Europa ofrecen nuevos motivos para que los alcistas del dólar sigan optimistas
El dólar estadounidense subió un 5% contra el euro, y algunos inversores esperan que continúe fortaleciéndose. El mercado de opciones se volvió marcadamente bajista respecto al euro. Las preocupaciones fiscales en Francia y la incertidumbre política están ejerciendo presión sobre la zona euro. Laura Matthews/Saqib Iqbal Ahmed, Reuters Nueva York 8 de octubre — Este otoño, el dólar alcanzó su máximo en 18 meses, impulsado por la incertidumbre al otro lado del Atlántico y llevando a algunos inversores a apostar por una apreciación adicional del dólar. Analistas señalan que el dólar sigue sostenido por tasas de interés elevadas en Estados Unidos —y que podrían subir aún más—, un crecimiento económico robusto y riesgos persistentes de inflación. Sin embargo, una presión fiscal creciente centrada en el déficit masivo de Francia, que podría extenderse a Italia y toda la zona euro, se está convirtiendo en un factor determinante para el dólar en los próximos meses. En lo que va del año, el dólar se ha apreciado alrededor del 5% frente al euro, impulsando el índice DXY, que mide la fortaleza del dólar frente a seis monedas principales, incluyendo el euro como su mayor componente. “El euro sigue bajo presión, lo que limita una de las principales alternativas al dólar”, dijo Yuto Shinohara, estratega senior de inversiones en Mesirow. La semana pasada, el diferencial de rendimiento entre los bonos franceses y alemanes a 10 años registró su mayor aumento semanal en décadas, y el diferencial entre los bonos italianos y alemanes alcanzó el mayor incremento semanal desde la pandemia. El euro EUR= cotizó recientemente a 1,1183, cayendo un 0,67% frente al dólar. "El mercado está muy atento a aquellos países cuyas trayectorias fiscales no pueden volver a ser sostenibles debido a discapacidades políticas", comentó Karl Schamotta, estratega jefe de mercados de Corpay en Toronto. Una preocupación del mercado es que el euro ya no se beneficia tanto de las señales hawkish del Banco Central Europeo. El BCE elevó las tasas en septiembre en 25 puntos básicos, la segunda vez este año para combatir la inflación impulsada por la energía, pero el euro cayó tras la decisión, ya que el mercado teme el impacto de futuras subidas sobre la economía. El aumento de los rendimientos de los bonos europeos usualmente respalda al euro, pero su reacción fue débil, mostrando que los inversores se concentran cada vez más en el crecimiento económico y los riesgos fiscales. El alza en los precios de la energía podría ejercer aún más presión. "Estructuralmente, Europa es un importador principal de energía y más dependiente de la manufactura que EE.UU. El impacto es claro: los precios altos de la energía frenarán el desarrollo de la región", dijo Benjamin Ford, investigador de Macro Hive. Ford espera que el euro caiga a $1,10 en el próximo mes, casi un 2% por debajo de su nivel actual. “La perspectiva a mediano plazo de EE.UU. parece más fuerte, mientras que Europa es más susceptible a golpes”, afirmó Ford. Errores de política Los inversores también ponderan si el BCE puede combatir la inflación sin causar más daño a una economía ya debilitada. La inflación en la zona euro (link) superó lo esperado en septiembre y, tras el alza del coste energético, podría escalar aún más, ejerciendo presión para que el BCE suba las tasas. "La asimetría respecto al euro es claramente a la baja ahora", dijo Dan Tobin, jefe de estrategia de FX G10 en Citi en Nueva York. "Uno de los factores más probables que podrían desencadenar esto sería un error de política del BCE, endureciendo demasiado cuando el mercado ya no lo puede tolerar". El indicador de reversión de riesgo de opciones del euro a 1 mes, que mide el costo de cobertura contra pérdidas frente a ganancias, marcó el nivel más bajista desde marzo el viernes pasado; el indicador a 3 meses tocó el mínimo desde junio. Los responsables de la Fed han señalado que el riesgo de inflación sigue alto, lo que ha mantenido los rendimientos de los bonos del Tesoro estadounidense en niveles máximos de varios años. "El aumento constante de los rendimientos hace que EE.UU. tenga una ventaja absoluta de tasas frente a la mayoría de los mercados desarrollados", comentó Shinohara. Los futuros de fondos federales muestran una probabilidad del 84% de que la Fed suba al menos 25 puntos básicos más antes de diciembre. Aunque pocos estrategas anticipan que el dólar suba mucho más desde su nivel actual, afirman que la resiliencia de la economía estadounidense, los altos rendimientos y riesgos particulares de Europa inclinan la balanza hacia el dólar. "Por ahora, este desequilibrio parece muy negativo para Europa", indicó Tobin de Citi. (Para facilitar a lectores cuyo idioma nativo no es inglés, Reuters automatiza la traducción de sus informes a varios idiomas. Debido a posibles errores o falta de contexto, Reuters no garantiza la precisión de los textos traducidos automáticamente; se proveen solo para comodidad del lector.

El CDS se dispara colectivamente y las "SpaceX" siguen pidiendo préstamos como locas: ¿cuánto tiempo más podrá sostenerse la ola de deuda impulsada por la IA?
La ola de deuda en infraestructura de IA está remodelando el panorama global del crédito a una velocidad sin precedentes; la deuda del sector tecnológico alcanzó los 500 mil millones de dólares en los primeros nueve meses de este año. Sin embargo, el mercado de CDS emite señales de alarma, los rendimientos de los bonos del Tesoro de EE.UU. superaron el 5,3%, marcando el nivel más alto en más de veinte años, y Dalio advierte que se trata de una "burbuja clásica que será pinchada por las tasas de interés".
Precios de las criptos
Más


