
Los gigantes se detienen, el ETF pierde fuerza: ¿cuál es la verdadera razón de esta caída de bitcoin?

El soporte estructural se debilita y la volatilidad del mercado aumentará.
Autor original: Oluwapelumi Adejumo
Traducción original: Luffy, Foresight News
Durante la mayor parte de 2025, el soporte de bitcoin pareció inquebrantable gracias a una inesperada alianza entre los tesoros corporativos de activos digitales (DAT) y los fondos cotizados en bolsa (ETF), que juntos formaron la base de apoyo.
Las empresas compraron bitcoin emitiendo acciones y bonos convertibles, mientras que los flujos de capital hacia los ETF absorbieron silenciosamente el suministro adicional. Ambos construyeron una sólida base de demanda, ayudando a bitcoin a resistir la presión de un entorno financiero más estricto.
Hoy, esa base comienza a debilitarse.
El 3 de noviembre, Charles Edwards, fundador de Capriole Investments, publicó en X que su perspectiva alcista se ha debilitado a medida que las instituciones han frenado su ritmo de compras.
Señaló: “Por primera vez en siete meses, la compra neta institucional cayó por debajo del suministro diario minado. No es una buena señal”.
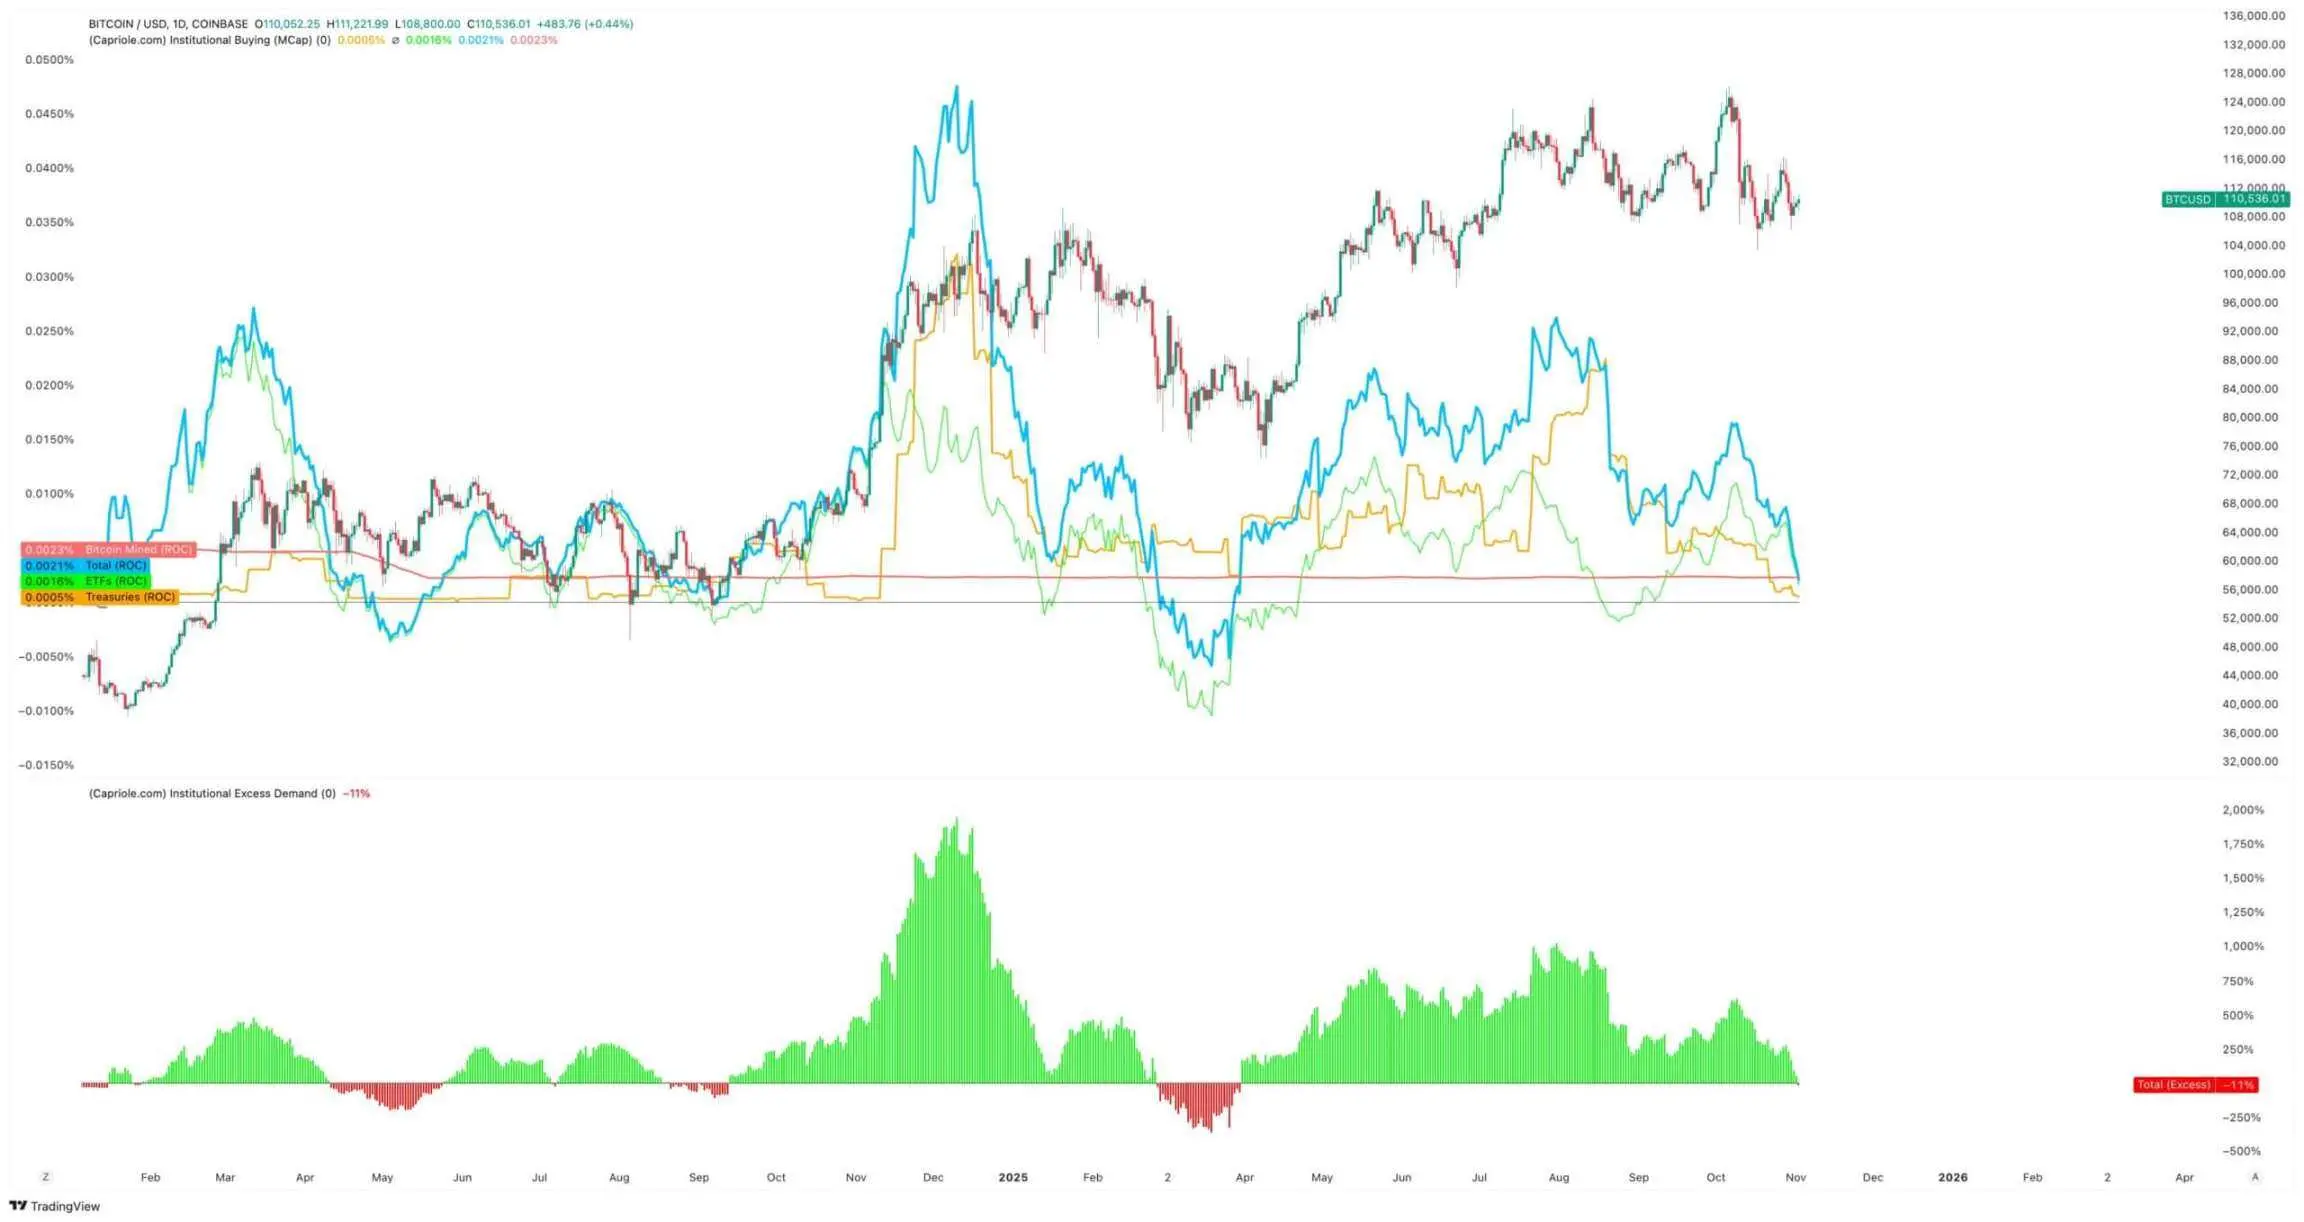
Volumen de compras institucionales de bitcoin, fuente: Capriole Investments
Edwards explicó que, incluso cuando otros activos superan a bitcoin, este indicador sigue siendo la razón clave por la que mantiene el optimismo.
Pero actualmente, cerca de 188 tesoros corporativos mantienen posiciones significativas en bitcoin, y muchas de estas empresas tienen modelos de negocio bastante simples aparte de su exposición a bitcoin.
Desaceleración en la acumulación de tesoros de bitcoin
Ninguna empresa representa mejor el comercio corporativo de bitcoin que MicroStrategy, que recientemente cambió su nombre a “Strategy”.
Esta empresa, liderada por Michael Saylor, pasó de ser un fabricante de software a convertirse en un tesoro corporativo de bitcoin, y actualmente posee más de 674,000 bitcoins, consolidándose como el mayor tenedor corporativo individual del mundo.
Sin embargo, su ritmo de compras se ha desacelerado notablemente en los últimos meses.
Strategy solo sumó alrededor de 43,000 bitcoins en el tercer trimestre, la cifra trimestral más baja del año. Considerando que durante este periodo algunas compras fueron de apenas unos cientos de bitcoins, este número no sorprende.
El analista de CryptoQuant, J.A. Maarturn, explicó que la desaceleración podría estar relacionada con la caída del valor neto de los activos (NAV) de Strategy.
Comentó que los inversores solían pagar una alta “prima NAV” por cada dólar de bitcoin en el balance de Strategy, lo que en la práctica permitía a los accionistas beneficiarse del alza de bitcoin mediante apalancamiento. Pero desde mediados de año, esa prima se ha reducido considerablemente.
Con la disminución de la prima de valoración, emitir nuevas acciones para comprar bitcoin ya no genera un valor añadido significativo, y la motivación para financiar nuevas compras también cae.
Maarturn señaló: “El financiamiento se ha vuelto más difícil, y la prima por emisión de acciones cayó del 208% al 4%.”
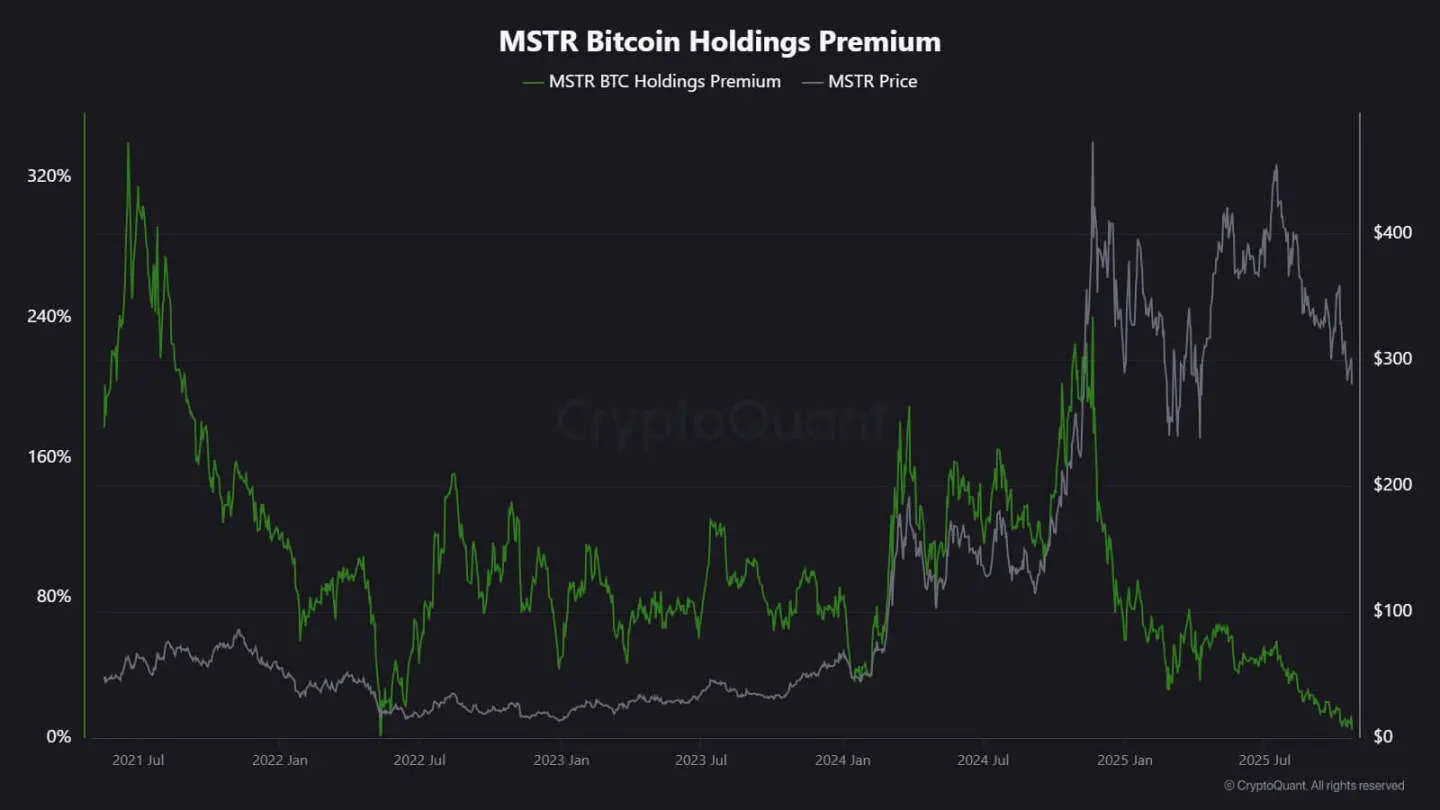
Prima de las acciones de Strategy, fuente: CryptoQuant
Al mismo tiempo, la tendencia de desaceleración en la acumulación no se limita solo a Strategy.
La empresa japonesa Metaplanet, que cotiza en Tokio, imitó el modelo de esta pionera estadounidense, pero tras una fuerte caída en su cotización, actualmente sus acciones se negocian por debajo del valor de mercado de sus tenencias de bitcoin.
Como respuesta, la empresa aprobó un plan de recompra de acciones y lanzó nuevas directrices de financiamiento para expandir su tesoro de bitcoin. Esto demuestra la confianza en su balance, pero también resalta que el entusiasmo de los inversores por el modelo de “tesoro cripto” está disminuyendo.
De hecho, la desaceleración en la acumulación de tesoros de bitcoin ya ha llevado a algunas fusiones empresariales.
El mes pasado, la gestora de activos Strive anunció la adquisición de Semler Scientific, una empresa de tesoro de bitcoin más pequeña. Tras la fusión, ambas tendrán cerca de 11,000 bitcoins.
Estos casos reflejan restricciones estructurales, no una pérdida de convicción. Cuando la emisión de acciones o bonos convertibles ya no obtiene una prima en el mercado, los flujos de capital se agotan y la acumulación corporativa se desacelera naturalmente.
¿Cómo fluyen los fondos en los ETF?
Los ETF de bitcoin al contado, considerados durante mucho tiempo como “absorbedores automáticos de nuevo suministro”, también muestran signos de debilidad.
Durante la mayor parte de 2025, estos instrumentos financieros dominaron la demanda neta, con suscripciones superando los rescates, especialmente cuando bitcoin alcanzó máximos históricos.
Pero hacia finales de octubre, los flujos de capital se volvieron inestables. Cambios en las expectativas de tasas de interés llevaron a los gestores de portafolio a ajustar posiciones y a los departamentos de riesgo a reducir exposición, resultando en semanas con flujos negativos. Esta volatilidad marca una nueva etapa en el comportamiento de los ETF de bitcoin.
El entorno macroeconómico se ha endurecido, las esperanzas de recortes rápidos de tasas se desvanecen y las condiciones de liquidez se enfrían. Aun así, la demanda de exposición a bitcoin sigue siendo fuerte, pero ha pasado de “entradas constantes” a “entradas por pulsos”.
Los datos de SoSoValue ilustran claramente este cambio. En las dos primeras semanas de octubre, los productos de inversión en criptoactivos atrajeron casi 6,000 millones de dólares; pero hacia fin de mes, con rescates que superaron los 2,000 millones de dólares, parte de esas entradas se esfumaron.
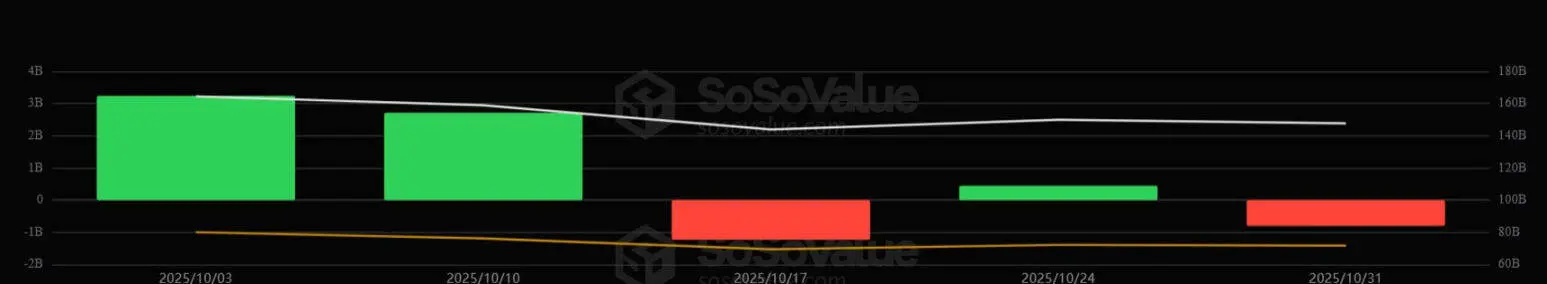
Flujos semanales de capital en ETF de bitcoin, fuente: SoSoValue
Este patrón indica que los ETF de bitcoin se han convertido en un verdadero mercado bidireccional. Siguen ofreciendo gran liquidez y acceso institucional, pero ya no son herramientas unidireccionales de acumulación.
Cuando las señales macroeconómicas fluctúan, los inversores en ETF pueden salir tan rápido como entran.
Impacto en el mercado de bitcoin
Este cambio no significa necesariamente que bitcoin caerá, pero sí anticipa mayor volatilidad. A medida que la capacidad de absorción de empresas y ETF se debilita, el precio de bitcoin será cada vez más influenciado por traders de corto plazo y el sentimiento macroeconómico.
Edwards cree que, en este contexto, nuevos catalizadores —como flexibilización monetaria, claridad regulatoria o el regreso del apetito por riesgo en el mercado accionario— podrían reavivar la demanda institucional.
Pero por ahora, los compradores marginales son más cautelosos, haciendo que la formación de precios sea más sensible a los ciclos globales de liquidez.
El impacto se refleja principalmente en dos aspectos:
Primero, la demanda estructural que antes servía de soporte se está debilitando. En periodos de baja absorción, la volatilidad intradía puede aumentar por la falta de compradores estables que amortigüen los movimientos. El halving de abril de 2024 redujo mecánicamente el suministro nuevo, pero sin demanda sostenida, la escasez por sí sola no garantiza subas de precio.
Segundo, las características de correlación de bitcoin están cambiando. Con la desaceleración en la acumulación de balances, el activo podría volver a fluctuar siguiendo los ciclos generales de liquidez. Periodos de tasas reales altas y un dólar fuerte pueden presionar el precio, mientras que un entorno laxo podría devolverle el liderazgo en mercados de mayor apetito por riesgo.
En esencia, bitcoin está reingresando a una fase de reflejo macroeconómico, comportándose más como un activo de alto beta que como oro digital.
Al mismo tiempo, nada de esto niega la narrativa de bitcoin como activo escaso y programable a largo plazo. Por el contrario, refleja la creciente influencia de la dinámica institucional: estas entidades ayudaron a bitcoin a escapar de la volatilidad impulsada por minoristas, y ahora, los mismos mecanismos que lo llevaron a los portafolios principales lo vinculan más estrechamente a los mercados de capital.
Los próximos meses pondrán a prueba si bitcoin puede mantener su función de reserva de valor sin los flujos automáticos de empresas y ETF.
Si la historia sirve de guía, bitcoin suele adaptarse. Cuando un canal de demanda se desacelera, otro emerge: puede venir de reservas nacionales, integración fintech o el regreso de minoristas en un ciclo macroeconómico expansivo.
Enlace al artículo original
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Nasdaq alcanza nuevos máximos y enciende expectativas para la temporada de resultados de Wall Street. Citibank anticipa que casi el 90% de las empresas tecnológicas sorprenderán con sus ganancias; Nvidia y AMD lideran la lista de resultados superiores a lo esperado.
La investigación cuantitativa más reciente publicada por Citigroup en la temporada de resultados proporciona una base concreta para esta tendencia de rentabilidad: según el modelo, se predice que el 66,2% de las acciones que componen el índice Russell 1000 presentarán sorpresas positivas en las ganancias (es decir, beneficios superiores a las expectativas del mercado) junto con retornos positivos en el precio de las acciones relacionados (el modelo de Citigroup también pronostica que la dirección del retorno será positiva), superando notablemente el ya sólido 60,9% del trimestre anterior y alcanzando el nivel más alto desde el cuarto trimestre de 2021.

Análisis: Las dificultades en Europa ofrecen nuevos motivos para que los alcistas del dólar sigan optimistas
El dólar estadounidense subió un 5% contra el euro, y algunos inversores esperan que continúe fortaleciéndose. El mercado de opciones se volvió marcadamente bajista respecto al euro. Las preocupaciones fiscales en Francia y la incertidumbre política están ejerciendo presión sobre la zona euro. Laura Matthews/Saqib Iqbal Ahmed, Reuters Nueva York 8 de octubre — Este otoño, el dólar alcanzó su máximo en 18 meses, impulsado por la incertidumbre al otro lado del Atlántico y llevando a algunos inversores a apostar por una apreciación adicional del dólar. Analistas señalan que el dólar sigue sostenido por tasas de interés elevadas en Estados Unidos —y que podrían subir aún más—, un crecimiento económico robusto y riesgos persistentes de inflación. Sin embargo, una presión fiscal creciente centrada en el déficit masivo de Francia, que podría extenderse a Italia y toda la zona euro, se está convirtiendo en un factor determinante para el dólar en los próximos meses. En lo que va del año, el dólar se ha apreciado alrededor del 5% frente al euro, impulsando el índice DXY, que mide la fortaleza del dólar frente a seis monedas principales, incluyendo el euro como su mayor componente. “El euro sigue bajo presión, lo que limita una de las principales alternativas al dólar”, dijo Yuto Shinohara, estratega senior de inversiones en Mesirow. La semana pasada, el diferencial de rendimiento entre los bonos franceses y alemanes a 10 años registró su mayor aumento semanal en décadas, y el diferencial entre los bonos italianos y alemanes alcanzó el mayor incremento semanal desde la pandemia. El euro EUR= cotizó recientemente a 1,1183, cayendo un 0,67% frente al dólar. "El mercado está muy atento a aquellos países cuyas trayectorias fiscales no pueden volver a ser sostenibles debido a discapacidades políticas", comentó Karl Schamotta, estratega jefe de mercados de Corpay en Toronto. Una preocupación del mercado es que el euro ya no se beneficia tanto de las señales hawkish del Banco Central Europeo. El BCE elevó las tasas en septiembre en 25 puntos básicos, la segunda vez este año para combatir la inflación impulsada por la energía, pero el euro cayó tras la decisión, ya que el mercado teme el impacto de futuras subidas sobre la economía. El aumento de los rendimientos de los bonos europeos usualmente respalda al euro, pero su reacción fue débil, mostrando que los inversores se concentran cada vez más en el crecimiento económico y los riesgos fiscales. El alza en los precios de la energía podría ejercer aún más presión. "Estructuralmente, Europa es un importador principal de energía y más dependiente de la manufactura que EE.UU. El impacto es claro: los precios altos de la energía frenarán el desarrollo de la región", dijo Benjamin Ford, investigador de Macro Hive. Ford espera que el euro caiga a $1,10 en el próximo mes, casi un 2% por debajo de su nivel actual. “La perspectiva a mediano plazo de EE.UU. parece más fuerte, mientras que Europa es más susceptible a golpes”, afirmó Ford. Errores de política Los inversores también ponderan si el BCE puede combatir la inflación sin causar más daño a una economía ya debilitada. La inflación en la zona euro (link) superó lo esperado en septiembre y, tras el alza del coste energético, podría escalar aún más, ejerciendo presión para que el BCE suba las tasas. "La asimetría respecto al euro es claramente a la baja ahora", dijo Dan Tobin, jefe de estrategia de FX G10 en Citi en Nueva York. "Uno de los factores más probables que podrían desencadenar esto sería un error de política del BCE, endureciendo demasiado cuando el mercado ya no lo puede tolerar". El indicador de reversión de riesgo de opciones del euro a 1 mes, que mide el costo de cobertura contra pérdidas frente a ganancias, marcó el nivel más bajista desde marzo el viernes pasado; el indicador a 3 meses tocó el mínimo desde junio. Los responsables de la Fed han señalado que el riesgo de inflación sigue alto, lo que ha mantenido los rendimientos de los bonos del Tesoro estadounidense en niveles máximos de varios años. "El aumento constante de los rendimientos hace que EE.UU. tenga una ventaja absoluta de tasas frente a la mayoría de los mercados desarrollados", comentó Shinohara. Los futuros de fondos federales muestran una probabilidad del 84% de que la Fed suba al menos 25 puntos básicos más antes de diciembre. Aunque pocos estrategas anticipan que el dólar suba mucho más desde su nivel actual, afirman que la resiliencia de la economía estadounidense, los altos rendimientos y riesgos particulares de Europa inclinan la balanza hacia el dólar. "Por ahora, este desequilibrio parece muy negativo para Europa", indicó Tobin de Citi. (Para facilitar a lectores cuyo idioma nativo no es inglés, Reuters automatiza la traducción de sus informes a varios idiomas. Debido a posibles errores o falta de contexto, Reuters no garantiza la precisión de los textos traducidos automáticamente; se proveen solo para comodidad del lector.

El CDS se dispara colectivamente y las "SpaceX" siguen pidiendo préstamos como locas: ¿cuánto tiempo más podrá sostenerse la ola de deuda impulsada por la IA?
La ola de deuda en infraestructura de IA está remodelando el panorama global del crédito a una velocidad sin precedentes; la deuda del sector tecnológico alcanzó los 500 mil millones de dólares en los primeros nueve meses de este año. Sin embargo, el mercado de CDS emite señales de alarma, los rendimientos de los bonos del Tesoro de EE.UU. superaron el 5,3%, marcando el nivel más alto en más de veinte años, y Dalio advierte que se trata de una "burbuja clásica que será pinchada por las tasas de interés".
Precios de las criptos
Más


