
1,3 millones de dólares en 15 minutos, los que siempre ganan son ellos

En la semana en que bitcoin cayó por debajo de los 82,000 dólares y el apetito por el riesgo en el mercado se enfrió rápidamente, el ecosistema Base vivió un experimento poco bullicioso pero lleno de controversia.
El responsable de Base, Jesse Pollak, lanzó el token de creador $jesse, nombrado en honor a sí mismo, con la intención de explorar si “la economía de los creadores puede formar un nuevo mecanismo de valor en la blockchain”.
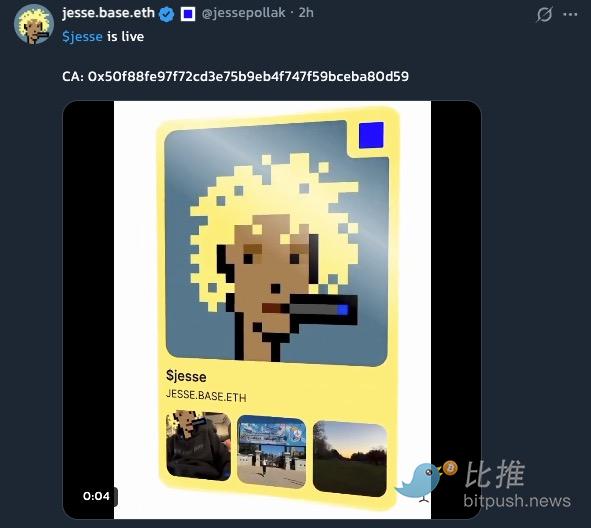
Sin embargo, el calor de la discusión en el mercado sigue viniendo de figuras conocidas: dos bots de sniping on-chain completaron primero todo el proceso de acumulación y venta.
La intención original de JESSE: convertir el “valor de la marca personal” en un activo de propiedad colectiva
No es la primera vez que Pollak genera controversia por emitir un token. Desde abril de 2025, ha estado realizando experimentos de “content coins” tanto en su cuenta personal como en la cuenta oficial de Base en Zora:
17 de abril de 2025: la cuenta oficial de Base publicó el tuit “Base is for everyone”, que fue acuñado automáticamente como el token $BASE. Su capitalización de mercado cayó de 16.9 millones de dólares a 1.3 millones en dos horas, una caída del 92%. Pollak admitió posteriormente que aprobó personalmente la publicación, llamándola un “experimento”, pero aun así surgieron sospechas de manipulación del mercado.
Luego, acuñó en masa sus tuits diarios como tokens. Según estadísticas, el 40% de sus content coins cayeron más del 90%, y solo tres lograron apreciarse.
Mientras impulsaba los content coins, Pollak también intentó construir una narrativa de “content coins—creator coins” en Zora. Repetidamente exploró una cuestión central: ¿pueden la influencia, la atención y las obras de los creadores formar un ciclo de valor más directo y sostenible en la blockchain?
Según su visión, el camino es muy claro: los creadores tokenizan su marca personal, los fans se convierten en una “comunidad de intereses” al poseer los tokens, y el creador utiliza esos ingresos para retroalimentar su producción, formando así un círculo cerrado.
Pollak enfatizó repetidamente que $JESSE es un “experimento cultural”, no un activo de inversión—lo que suena más a una acción artística o un test social que a una especulación financiera.
Sin embargo, los mecanismos de trading on-chain nunca cambian sus reglas por idealismo. Una vez que el experimento comienza, cae en un sistema mucho más preciso y despiadado de lo que el diseñador imaginó.
Los bots de sniping ganaron 1.3 millones de dólares en 15 minutos
La emisión de JESSE utilizó un modelo de “inyección única de liquidez”:
-
Suministro total de 1,000 millones de tokens;
-
De los cuales 500 millones se inyectaron directamente en el pool de liquidez;
-
Pero en el bloque de la inyección, 260 millones fueron adquiridos instantáneamente por dos snipers.
Según datos de Arkham Intelligence, estos dos snipers obtuvieron finalmente:
-
$707,700
-
$619,600
En total, más de 1.3 millones de dólares.
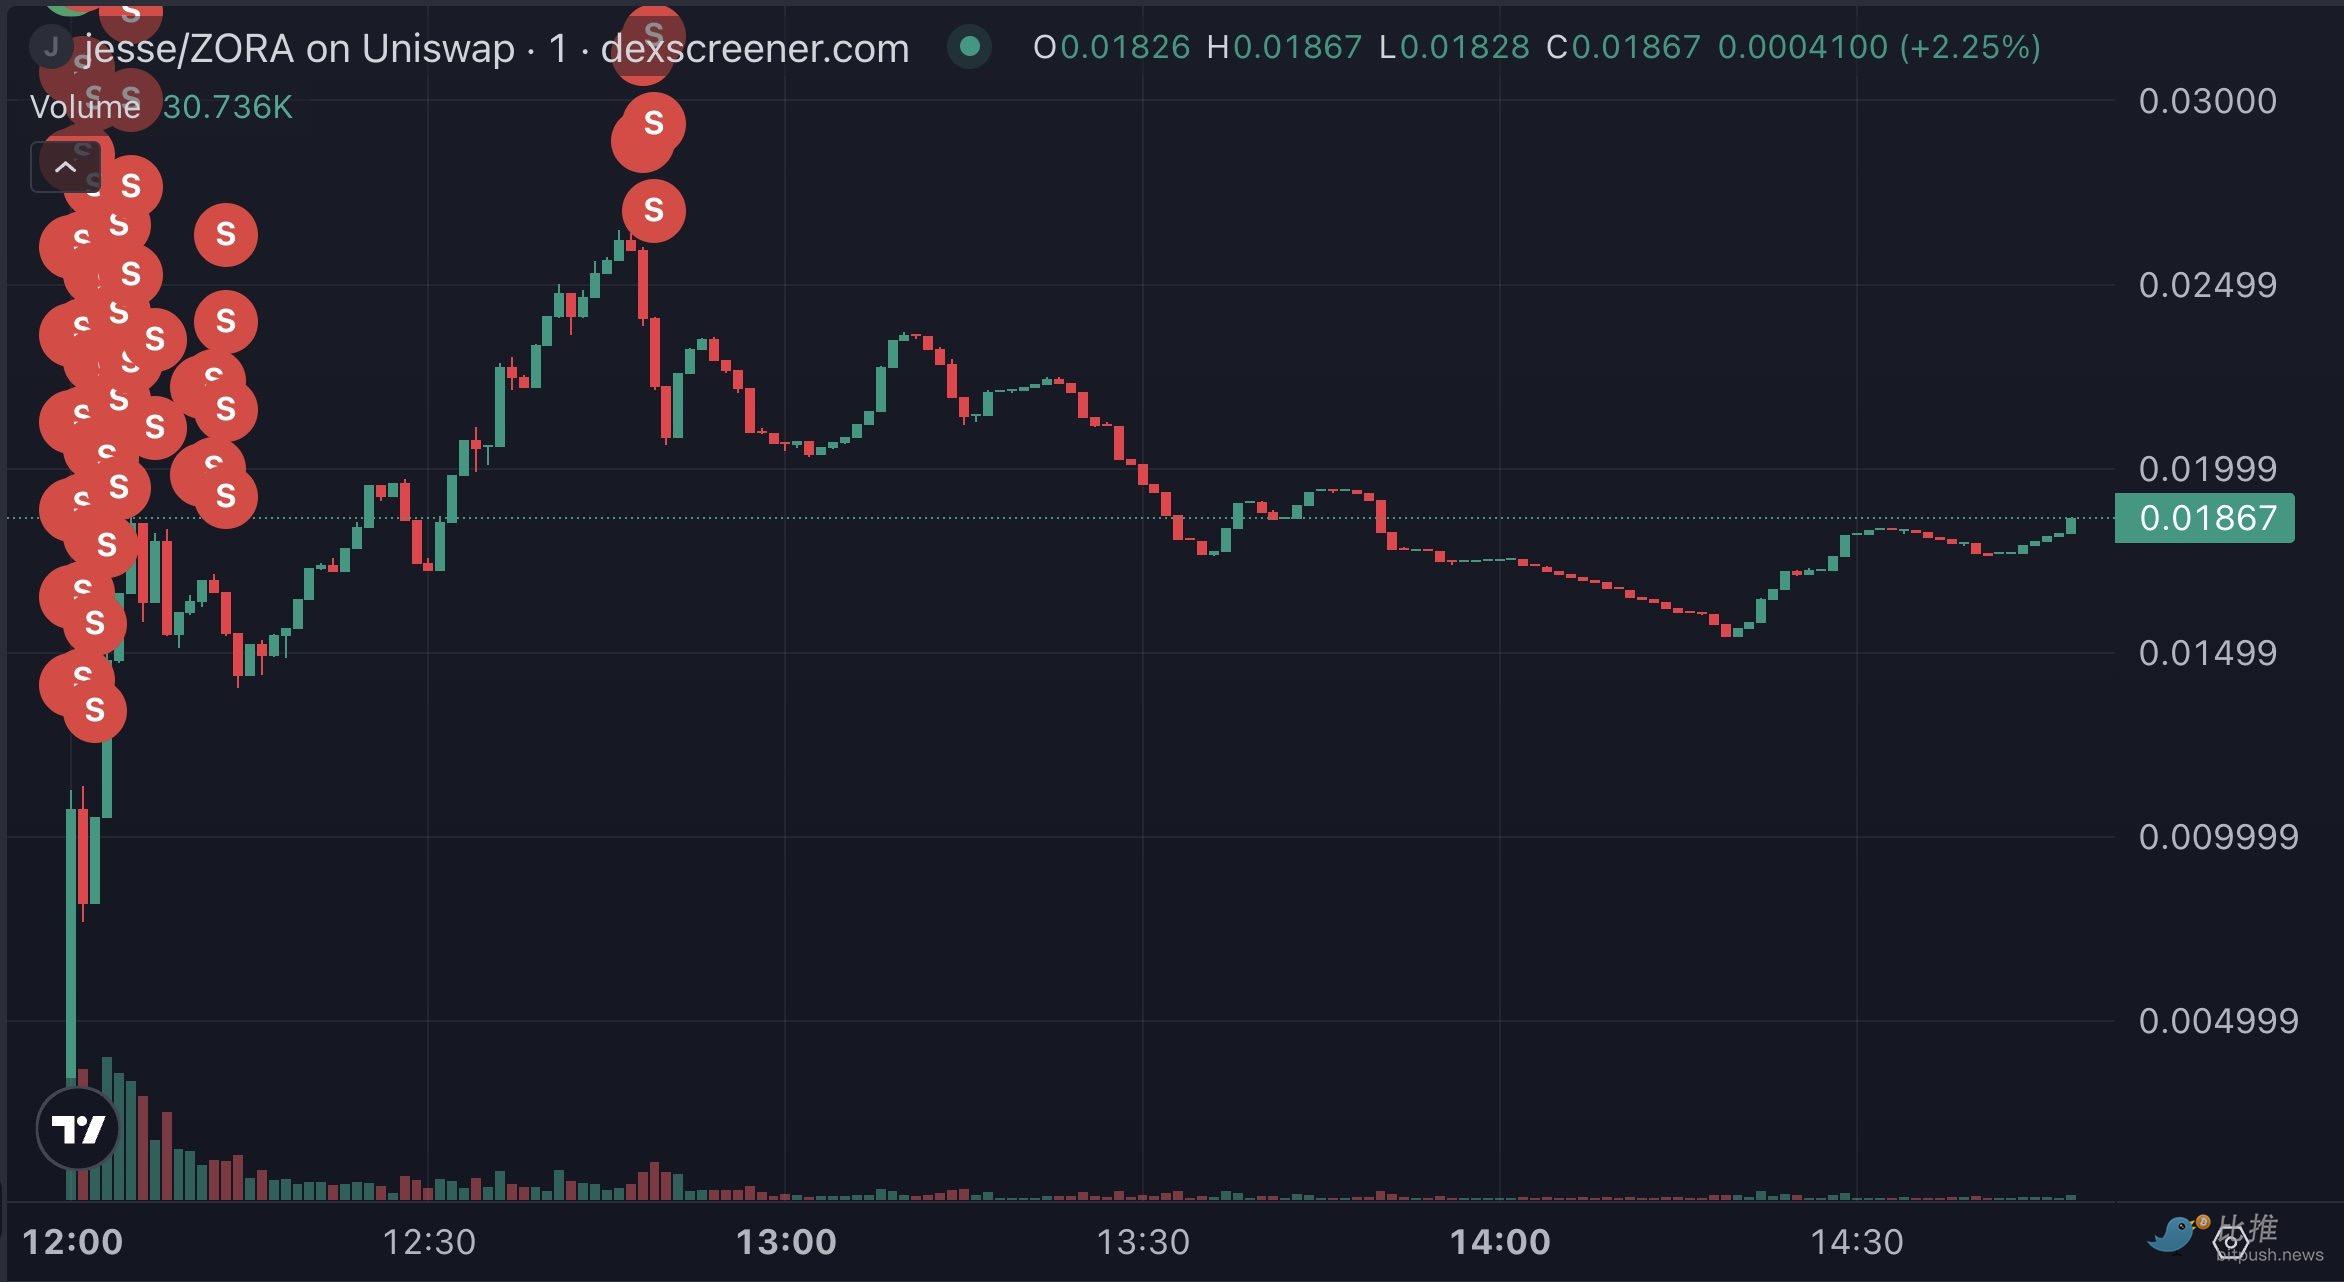
La operación de una de las wallets fue especialmente típica:
-
Gastó aproximadamente 67 ETH (191,000 dólares) para comprar el 7.6% del suministro;
-
Pagó más de $44,000 en priority fee para obtener prioridad en el orden de compra;
-
Vendió todo tras un breve rally, convirtiendo 67 ETH en 303 ETH,
obteniendo más de 600,000 dólares de ganancia en cuestión de minutos.
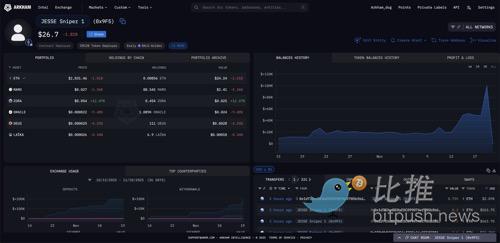
Este es un esquema de “el que se adelanta, gana”:
Cuando el usuario común ve el gráfico de precios, las ganancias ya han sido retiradas.
La razón principal de este resultado es el mecanismo de flashblocks que Base lanzó en julio.
En teoría, Base produce un bloque cada dos segundos; pero internamente, esos dos segundos se dividen en varios microbloques de 200 milisegundos. Quien logra el primer microbloque, prácticamente obtiene la ventaja de un “arbitraje sin riesgo”.
En esta estructura, el sniping deja de ser una competencia técnica y se convierte en una carrera de “velocidad + tarifas”. Los bots monitorean los contratos con anticipación y, al detectar la inyección de liquidez, ejecutan la orden al instante;
Las transacciones evitan el mempool público y se envían directamente al sequencer a través de canales privados;
Finalmente, usan priority fees altos para asegurar el primer lugar en la cola. Una diferencia de 200 milisegundos puede significar decenas de miles de dólares de ganancia, mientras que el usuario común ni siquiera ha cargado el gráfico de precios.
Esta es una inclinación natural provocada por la estructura de flashblocks: los que se adelantan tienen ventaja absoluta, mientras que los participantes comunes quedan fuera de la zona de ganancias.
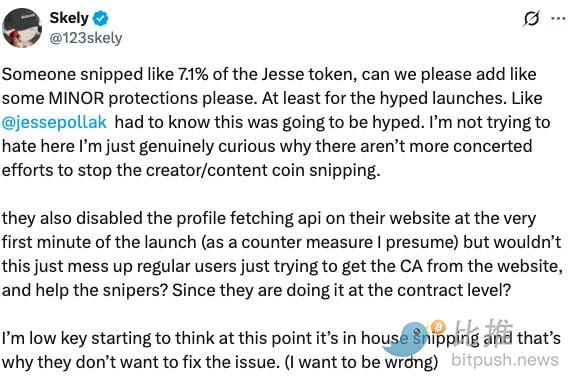
Algunos miembros de la comunidad señalaron agudamente que el equipo del proyecto cerró la API de obtención de perfil en el sitio web en el primer minuto del lanzamiento de JESSE (posiblemente para evitar que los bots recopilaran información automáticamente).
Pero esta medida pudo haber tenido el efecto contrario: los usuarios comunes necesitaban esa API para obtener la dirección del contrato desde el sitio oficial y poder comprar, mientras que los snipers avanzados operan directamente a nivel de contrato inteligente, sin necesidad de la interfaz web. El resultado fue que la medida solo dificultó el acceso a los usuarios comunes y redujo la competencia para los snipers.
A principios de este año, el token BASE acuñado por Zora también cayó un 90% desde su pico en cuestión de minutos tras su lanzamiento. Ahora que JESSE ha sido nuevamente objeto de sniping, es inevitable preguntarse: ¿pueden los experimentos con tokens de creadores realmente escapar de la sombra de las máquinas de arbitraje?
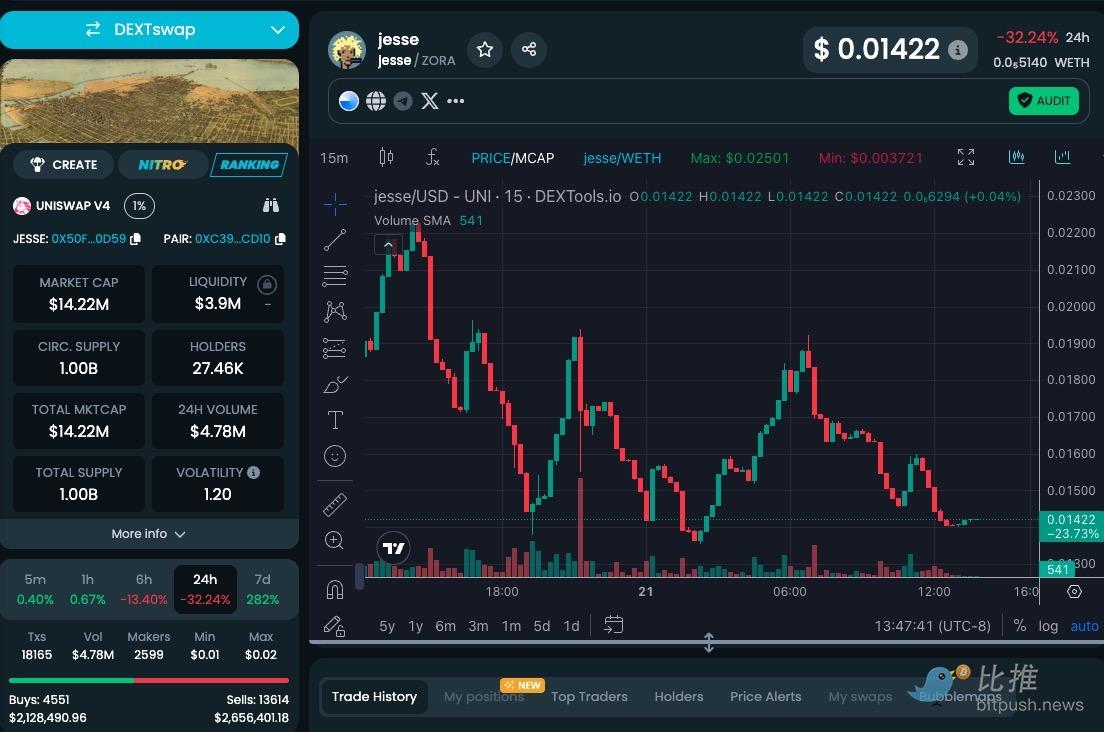
Al momento de escribir este artículo, el precio del token JESSE ha caído un 32.24% en las últimas 24 horas, la capitalización de mercado retrocedió a 14.22 millones de dólares, el volumen de trading en 24 horas fue de 4.78 millones, y la relación entre volumen y capitalización es del 33.6%. Esta proporción es significativamente superior al nivel normal, lo que indica un ambiente altamente especulativo, con el capital enfocado en operaciones de corto plazo.
SocialFi en el bear market
Si ponemos a JESSE en un marco narrativo más amplio, veremos que el sector SocialFi está mostrando una clara diferenciación durante el bear market. Los tokens de creadores se parecen más a opciones sobre la atención, y es difícil que generen valor a largo plazo.
Un caso típico es el ya desaparecido Friend.tech; otros tokens de IP personal enfrentan problemas similares: su valor depende más de la popularidad y el sentimiento, y cuando la actividad on-chain disminuye, la demanda de compra se agota casi de inmediato.
Por el contrario, la infraestructura está atrayendo más “capital paciente”.
El token de plataforma de Zora, ZORA, experimentó un fuerte crecimiento tras una mayor integración con Base App: el número de creadores, la cantidad de tokens acuñados y el volumen total de trading aumentaron simultáneamente.
El mercado está eliminando las burbujas emocionales, y el criterio de valor está pasando de perseguir “activos de atención” personales a valorar herramientas escalables y útiles. El dilema de JESSE radica en esto: los tokens de creadores que dependen de la popularidad son inherentemente frágiles, porque la “capacidad de absorción” del mercado nunca puede sostenerse con una especulación pasajera.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Nasdaq alcanza nuevos máximos y enciende expectativas para la temporada de resultados de Wall Street. Citibank anticipa que casi el 90% de las empresas tecnológicas sorprenderán con sus ganancias; Nvidia y AMD lideran la lista de resultados superiores a lo esperado.
La investigación cuantitativa más reciente publicada por Citigroup en la temporada de resultados proporciona una base concreta para esta tendencia de rentabilidad: según el modelo, se predice que el 66,2% de las acciones que componen el índice Russell 1000 presentarán sorpresas positivas en las ganancias (es decir, beneficios superiores a las expectativas del mercado) junto con retornos positivos en el precio de las acciones relacionados (el modelo de Citigroup también pronostica que la dirección del retorno será positiva), superando notablemente el ya sólido 60,9% del trimestre anterior y alcanzando el nivel más alto desde el cuarto trimestre de 2021.

Análisis: Las dificultades en Europa ofrecen nuevos motivos para que los alcistas del dólar sigan optimistas
El dólar estadounidense subió un 5% contra el euro, y algunos inversores esperan que continúe fortaleciéndose. El mercado de opciones se volvió marcadamente bajista respecto al euro. Las preocupaciones fiscales en Francia y la incertidumbre política están ejerciendo presión sobre la zona euro. Laura Matthews/Saqib Iqbal Ahmed, Reuters Nueva York 8 de octubre — Este otoño, el dólar alcanzó su máximo en 18 meses, impulsado por la incertidumbre al otro lado del Atlántico y llevando a algunos inversores a apostar por una apreciación adicional del dólar. Analistas señalan que el dólar sigue sostenido por tasas de interés elevadas en Estados Unidos —y que podrían subir aún más—, un crecimiento económico robusto y riesgos persistentes de inflación. Sin embargo, una presión fiscal creciente centrada en el déficit masivo de Francia, que podría extenderse a Italia y toda la zona euro, se está convirtiendo en un factor determinante para el dólar en los próximos meses. En lo que va del año, el dólar se ha apreciado alrededor del 5% frente al euro, impulsando el índice DXY, que mide la fortaleza del dólar frente a seis monedas principales, incluyendo el euro como su mayor componente. “El euro sigue bajo presión, lo que limita una de las principales alternativas al dólar”, dijo Yuto Shinohara, estratega senior de inversiones en Mesirow. La semana pasada, el diferencial de rendimiento entre los bonos franceses y alemanes a 10 años registró su mayor aumento semanal en décadas, y el diferencial entre los bonos italianos y alemanes alcanzó el mayor incremento semanal desde la pandemia. El euro EUR= cotizó recientemente a 1,1183, cayendo un 0,67% frente al dólar. "El mercado está muy atento a aquellos países cuyas trayectorias fiscales no pueden volver a ser sostenibles debido a discapacidades políticas", comentó Karl Schamotta, estratega jefe de mercados de Corpay en Toronto. Una preocupación del mercado es que el euro ya no se beneficia tanto de las señales hawkish del Banco Central Europeo. El BCE elevó las tasas en septiembre en 25 puntos básicos, la segunda vez este año para combatir la inflación impulsada por la energía, pero el euro cayó tras la decisión, ya que el mercado teme el impacto de futuras subidas sobre la economía. El aumento de los rendimientos de los bonos europeos usualmente respalda al euro, pero su reacción fue débil, mostrando que los inversores se concentran cada vez más en el crecimiento económico y los riesgos fiscales. El alza en los precios de la energía podría ejercer aún más presión. "Estructuralmente, Europa es un importador principal de energía y más dependiente de la manufactura que EE.UU. El impacto es claro: los precios altos de la energía frenarán el desarrollo de la región", dijo Benjamin Ford, investigador de Macro Hive. Ford espera que el euro caiga a $1,10 en el próximo mes, casi un 2% por debajo de su nivel actual. “La perspectiva a mediano plazo de EE.UU. parece más fuerte, mientras que Europa es más susceptible a golpes”, afirmó Ford. Errores de política Los inversores también ponderan si el BCE puede combatir la inflación sin causar más daño a una economía ya debilitada. La inflación en la zona euro (link) superó lo esperado en septiembre y, tras el alza del coste energético, podría escalar aún más, ejerciendo presión para que el BCE suba las tasas. "La asimetría respecto al euro es claramente a la baja ahora", dijo Dan Tobin, jefe de estrategia de FX G10 en Citi en Nueva York. "Uno de los factores más probables que podrían desencadenar esto sería un error de política del BCE, endureciendo demasiado cuando el mercado ya no lo puede tolerar". El indicador de reversión de riesgo de opciones del euro a 1 mes, que mide el costo de cobertura contra pérdidas frente a ganancias, marcó el nivel más bajista desde marzo el viernes pasado; el indicador a 3 meses tocó el mínimo desde junio. Los responsables de la Fed han señalado que el riesgo de inflación sigue alto, lo que ha mantenido los rendimientos de los bonos del Tesoro estadounidense en niveles máximos de varios años. "El aumento constante de los rendimientos hace que EE.UU. tenga una ventaja absoluta de tasas frente a la mayoría de los mercados desarrollados", comentó Shinohara. Los futuros de fondos federales muestran una probabilidad del 84% de que la Fed suba al menos 25 puntos básicos más antes de diciembre. Aunque pocos estrategas anticipan que el dólar suba mucho más desde su nivel actual, afirman que la resiliencia de la economía estadounidense, los altos rendimientos y riesgos particulares de Europa inclinan la balanza hacia el dólar. "Por ahora, este desequilibrio parece muy negativo para Europa", indicó Tobin de Citi. (Para facilitar a lectores cuyo idioma nativo no es inglés, Reuters automatiza la traducción de sus informes a varios idiomas. Debido a posibles errores o falta de contexto, Reuters no garantiza la precisión de los textos traducidos automáticamente; se proveen solo para comodidad del lector.

El CDS se dispara colectivamente y las "SpaceX" siguen pidiendo préstamos como locas: ¿cuánto tiempo más podrá sostenerse la ola de deuda impulsada por la IA?
La ola de deuda en infraestructura de IA está remodelando el panorama global del crédito a una velocidad sin precedentes; la deuda del sector tecnológico alcanzó los 500 mil millones de dólares en los primeros nueve meses de este año. Sin embargo, el mercado de CDS emite señales de alarma, los rendimientos de los bonos del Tesoro de EE.UU. superaron el 5,3%, marcando el nivel más alto en más de veinte años, y Dalio advierte que se trata de una "burbuja clásica que será pinchada por las tasas de interés".
Precios de las criptos
Más


