
Al borde del abismo, el yen sufre otro golpe devastador al comenzar el año
Morning FX
A menos de medio mes de haber comenzado 2026, el yen vuelve a desafiar sus límites. El USDJPY subió ayer casi 100 puntos, y en lo que va del año ya avanzó 250 puntos, acercándose a 160. Está a un paso del máximo de 40 años de 161.70 registrado en julio de 2024, y esto ocurre incluso con la Reserva Federal bajando las tasas de forma consecutiva.
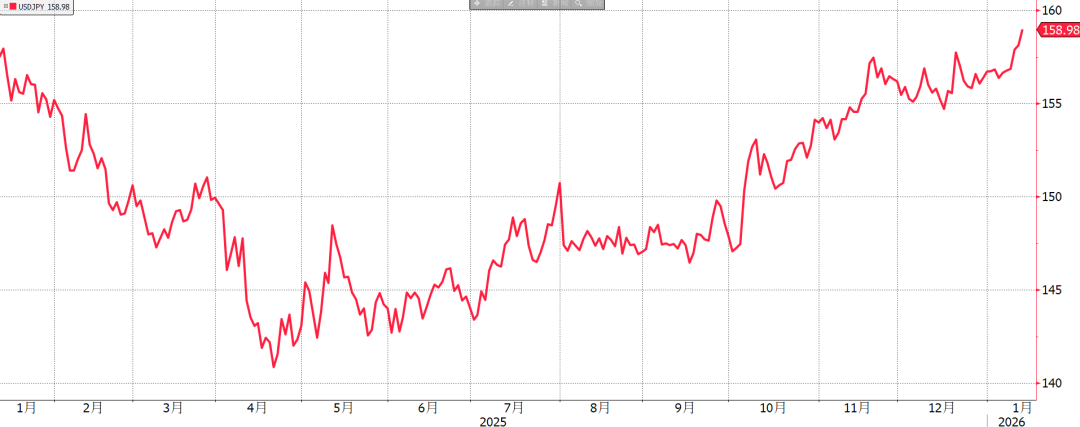
Imagen: El yen se deprecia hasta el nivel de 159
El impulsor detrás de esta nueva caída del yen es que, contando con una fuerte ventaja en la opinión pública, Takamichi planea adelantar las elecciones de la Cámara de Representantes para consolidar la mayoría y promover sus políticas. La “operación Takamichi” tras las elecciones de Japón en octubre pasado regresa con fuerza: la bolsa japonesa sube, mientras que los bonos y el yen se desploman.
I. El círculo vicioso de los mercados financieros japoneses reaparece
Desde que asumió el cargo, Takamichi ha mantenido unalto nivel de apoyo popular (la tasa de apoyo en encuestas llegó al 75%, un récord histórico). Sin embargo, la coalición gobernante formada por el Partido Liberal Democrático y el Partido de la Innovación apenas tiene mayoría en la Cámara de Representantes, y es minoría en la Cámara de Consejeros. Todas sus políticas necesitan un control total del parlamento, por lo que aprovecha el “período de luna de miel” con la opinión pública para adelantar las elecciones.
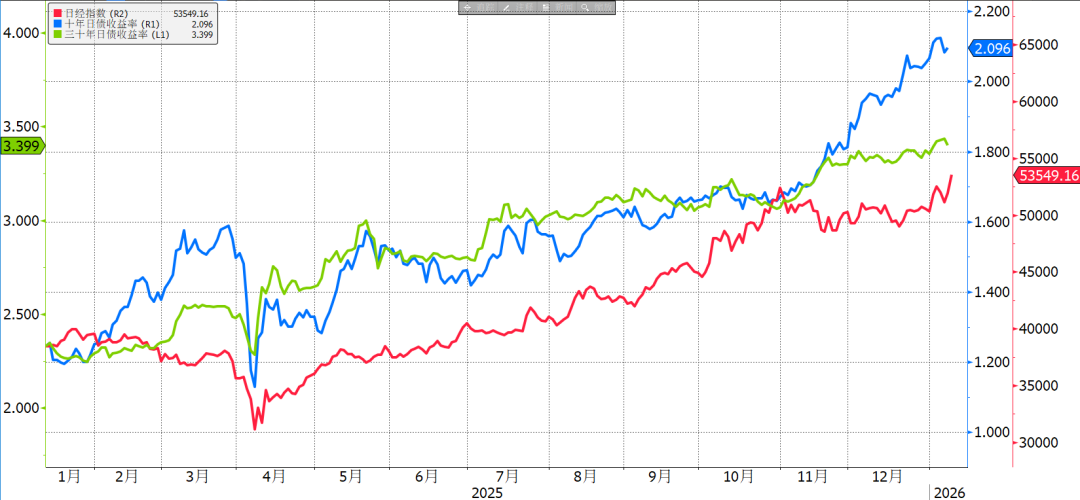
Imagen: La bolsa japonesa sube, mientras bonos y divisa sufren
El mercado no lo aprueba. Si el Partido Liberal Democrático sale beneficiado en las elecciones, esto implica un aumento en la emisión de bonos del gobierno, lo cual exige que el Banco de Japón mantenga las tasas bajas para poder pagar los intereses. Aunque la bolsa se ve favorecida por la expansión fiscal, el aumento en la oferta de bonos y el retraso en las expectativas de suba de tasas llevan directamente al colapso de los bonos a largo plazo y del yen. El rendimiento de los bonos japoneses a diez y treinta años superaron el 2,1% y el 3,4%, respectivamente, ambos cerca de máximos históricos.
II. ¿Hasta dónde se depreciará el yen?
En mi opinión, ante el cambio político, la salida de capitales y la fortaleza de las tasas de interés en dólares, solo la intervención del Banco de Japón puede frenar la tendencia, probablemente en el rango de 161-162.
(1) Los datos económicos estadounidenses mantienen la solidez de los dos años anteriores a comienzos de este año, y es poco probable ver una caída inesperada antes de las elecciones de medio término. Las expectativas de recorte de tasas antes de la reunión de junio casi desaparecieron.
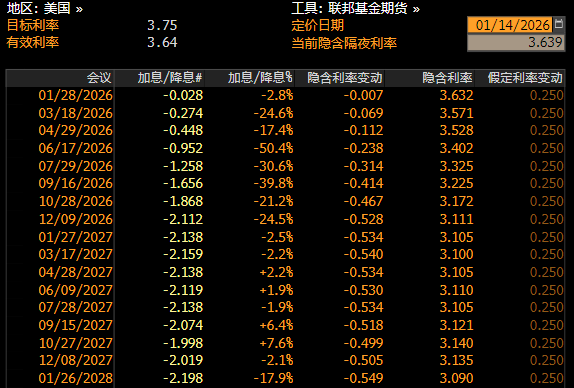
Imagen: Expectativas de recorte de tasas implícitas en el mercado de futuros de tasas de interés
(2) El cupo anual de las cuentas NISA se reinició al comienzo del año, y las tasas reales siguen en niveles bajos, por lo que el flujo de compra de USDJPY continuará. Sumado a la postura inflexible de Takamichi, el yen difícilmente encuentre apoyo comprador.
El punto de intervención del Banco de Japón podría situarse en el rango de 161-162, que fue el límite de la última depreciación del yen. Anteriormente, el Banco de Japón ya había elevado su advertencia al nivel 4 (de 5) cuando el yen llegó a 158. Un 2% de depreciación al inicio del año podría activar la intervención, que se espera por encima del nivel de 160.
III. Resumen
(1) El yen recibe un golpe fuerte al inicio del año y la elección anticipada revive la “operación Takamichi”. El yen se acerca al nivel de intervención de 160 y el rendimiento de los bonos alcanza máximos históricos. La “curva de tasas extremadamente empinada” y la “divergencia entre el yen, la bolsa y el diferencial de tasas” crean un escenario único.
(2) Los datos estadounidenses son sólidos y el mercado ya no espera recortes de tasas antes de junio. Si el Banco de Japón no avanza con suficiente firmeza en su giro hawkish, el yen seguirá débil hasta que se produzca una intervención contundente.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Actas de la reunión de la Reserva Federal: los 19 miembros del comité apoyan un aumento de tasas en septiembre, aunque por diferentes razones; la mayoría anticipa más aumentos durante el año, lo que sugiere que en octubre no hay urgencia.
La mayoría de los funcionarios considera que un aumento de tasas en septiembre es una medida de "seguro" frente a la inflación persistente; una minoría cree que es una acción necesaria para frenar la inflación; en general, no se evidencia una intención de impulsar múltiples subas consecutivas. El denominado "nuevo canal de comunicación de la Fed" subraya lo siguiente de las actas: "La mayoría de los asistentes estima que podría ser apropiado volver a subir las tasas antes de fin de año." Casi todos los funcionarios opinan que la inflación sigue siendo elevada y que el mercado laboral está cerca del pleno empleo. Muchos señalan que, a pesar del aumento en los rendimientos de los bonos del Tesoro a largo plazo, las condiciones financieras aún favorecen el crecimiento económico. Algunos creen que la inteligencia artificial impulsará la inversión y la productividad, pero también podría alimentar la inflación. Las actas revelan que la intervención conjunta entre EE.UU. y Japón en julio para sostener el yen fue una acción del Departamento del Tesoro de EE.UU. sin utilizar fondos de la Fed.
¿Una gran reducción de 100 millones de barriles? Un informe dice que la Unión Europea considera que el plan de liberación de reservas de petróleo principalmente cumple con compromisos anteriores y no representa una nueva asignación.
Los países miembros del G7 acordaron el pasado viernes liberar hasta 100 millones de barriles de reservas de petróleo crudo y diésel. La Agencia Internacional de Energía (AIE) había anunciado en marzo un plan para liberar 400 millones de barriles y, hasta el viernes pasado, todavía quedaban por liberar aproximadamente 75 millones. Los países miembros de la Unión Europea consideran que esta acción solo cumple con compromisos previos y no representa una cuota adicional. Con respecto a la liberación anticipada de reservas de diésel destacada en el acuerdo del G7 de la semana pasada, los miembros de la Unión Europea creen que es factible, pero la escala podría ser limitada.
Un alto funcionario iraní declara que "nunca renunciarán" al derecho de enriquecer uranio; EEUU e Irán "no hay negociaciones", y están a punto de bloquear el "pasaje ilegal" de Ormuz.
Según informes, un alto funcionario iraní declaró el miércoles que, antes de discutir el tema nuclear, Estados Unidos debe primero cumplir con las condiciones planteadas por Irán; las propuestas actuales de Estados Unidos respecto al programa nuclear contradicen las demandas iraníes, y las ideas recientemente presentadas por Vance solo representan los intereses estadounidenses. El lunes, Vance afirmó que Irán debe reducir "de manera significativa" su capacidad de enriquecimiento de uranio para satisfacer las exigencias de Washington. El miércoles, el precio del petróleo Brent superó los 102 dólares por barril en algún momento.
La resiliencia de la economía estadounidense impulsa las perspectivas de las small caps; Wall Street prevé una oportunidad de recuperación
El Bank of America señala que, para las acciones de pequeña capitalización que dependen fuertemente de la economía doméstica de Estados Unidos, la manufactura es el indicador macroeconómico más importante que afecta su desempeño relativo. Los datos más recientes muestran que la manufactura estadounidense ha estado expandiéndose durante nueve meses consecutivos, lo que representa el ciclo de expansión más largo desde 2022.
Precios de las criptos
Más


