
La tenencia de bonos del Tesoro estadounidense por parte de la India alcanza su nivel más bajo en cinco años, mientras la "alianza compradora de oro" de los bancos centrales globales suma un nuevo protagonista
La tenencia de bonos del Tesoro de Estados Unidos por parte de India ha caído a su nivel más bajo en cinco años, ya que el país está trabajando para respaldar el tipo de cambio de su moneda y diversificar sus reservas de divisas, sumándose así a la tendencia más amplia de algunas de las principales economías de reducir su exposición al mayor mercado de bonos del mundo: los bonos del Tesoro de Estados Unidos.
Según datos del gobierno estadounidense publicados la semana pasada, la tenencia de bonos del Tesoro de largo plazo de India ha caído a 174.000 millones de dólares, una disminución del 26% respecto al pico de 2023. Datos del Banco Central de India muestran que los bonos del Tesoro de Estados Unidos representan actualmente un tercio de los activos en divisas extranjeras de India, mientras que hace un año la proporción era del 40%.
A medida que el oro y otros activos alternativos ocupan una mayor proporción en las reservas de India, este cambio está en sintonía con las acciones de otros grandes tenedores, reavivando el cuestionamiento sobre el excepcionalismo estadounidense y el papel de sus bonos como activos de reserva. Las amenazas comerciales renovadas por parte de Trump en la cuestión de Groenlandia solo han profundizado este malestar y han aumentado la posibilidad de que los gobiernos europeos también comiencen a reducir (su exposición a los bonos del Tesoro de Estados Unidos).
Win Thin, economista jefe de Nassau 1982 Bank con casi cuarenta años de experiencia en los mercados, señaló que este cambio probablemente refleja en gran medida los esfuerzos de los países por reducir el riesgo de sanciones al disminuir sus activos en dólares. “India aún tiene margen para reducir su posición en bonos del Tesoro de Estados Unidos.”
El Banco Central de India no respondió a la solicitud de comentarios sobre su reducción de bonos del Tesoro de EEUU. La ministra de Finanzas de India, Nirmala Sitharaman, declaró en septiembre pasado que el banco central está tomando “decisiones muy prudentes” para lograr la diversificación de las reservas.
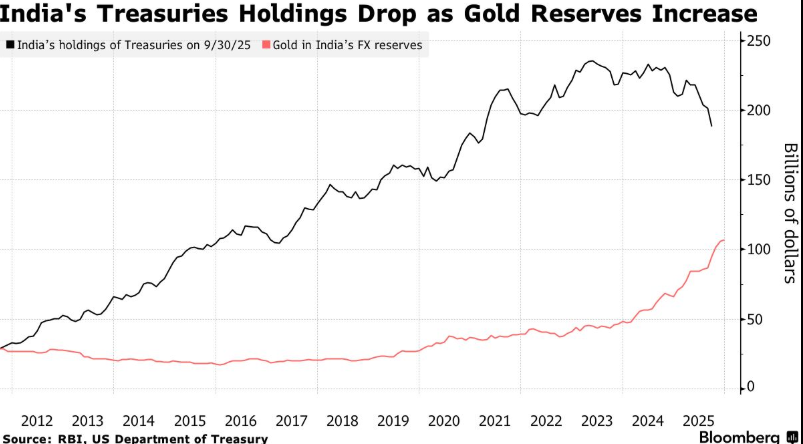 Al reducir bonos del Tesoro de EEUU, India aumenta su tenencia de oro
La lección para Mumbai (el mercado financiero) y otros actores proviene de la congelación de reservas internacionales de Rusia por parte de Estados Unidos tras el estallido del conflicto entre Rusia y Ucrania en febrero de 2022. Desde entonces, la compra continua de petróleo ruso por parte de India se ha convertido en un punto de fricción con el presidente estadounidense Trump y ha dado lugar a la imposición de altos aranceles por parte de Estados Unidos contra el país asiático.
“La rapidez con la que se deterioraron las relaciones entre Estados Unidos e India el año pasado sorprendió a muchos y llevó a los responsables políticos a reducir su vulnerabilidad,” comentó Shilan Shah, de Capital Economics, quien según Bloomberg fue el analista más preciso en pronosticar el tipo de cambio de la rupia el último trimestre.
Parte de esta decisión se debe al esfuerzo del Banco Central de India por defender el tipo de cambio debilitado de la rupia. Debido a que Estados Unidos aplicó aranceles de hasta el 50% (los más altos de Asia) a las exportaciones indias, el acuerdo comercial bilateral se ha retrasado y la rupia se ha depreciado a mínimos históricos. Al vender bonos del Tesoro de Estados Unidos, el Banco Central de India puede utilizar los recursos obtenidos para comprar rupias y así sostener su valor.
En el ámbito de la inversión, los aranceles globales de Trump y el uso de sanciones para instrumentalizar el dólar han generado dudas sobre si los bonos del Tesoro de Estados Unidos siguen siendo la mejor opción. Las recientes redadas estadounidenses en Venezuela han intensificado aún más estas preocupaciones.
Según datos hasta noviembre pasado, el Banco Central de India no es uno de los principales tenedores de bonos del Tesoro de Estados Unidos; su exposición equivale solo a una cuarta parte de los casi 683.000 millones de dólares que posee China y está muy por debajo de los 1,2 billones de dólares de Japón. Además, el volumen total de bonos del Tesoro de Estados Unidos en manos extranjeras sigue cerca de su máximo histórico. Sin embargo, la venta de bonos por parte de India ha intensificado el debate sobre el papel de la deuda soberana estadounidense en las carteras globales.
Compra de oro
Los bancos centrales del mundo ahora deben navegar un panorama de políticas cada vez más complejo, lo que genera más presión sobre la asignación de reservas. Aunque el dólar (y, por extensión, los bonos del Tesoro de Estados Unidos) sigue siendo el principal activo de reserva global, la búsqueda de activos alternativos está ganando claramente más atención.
La venta de bonos del Tesoro estadounidense por parte del Banco Central de India coincide con un aumento sostenido en la compra de oro por parte de la institución. Brasil, por ejemplo, redujo el pasado octubre su tenencia de bonos del Tesoro estadounidense de largo plazo al nivel más bajo al menos desde 2011. Esta misma semana, el mayor comprador oficial de oro del mundo—el Banco Central de Polonia—aprobó un plan para adquirir otras 150 toneladas de oro.
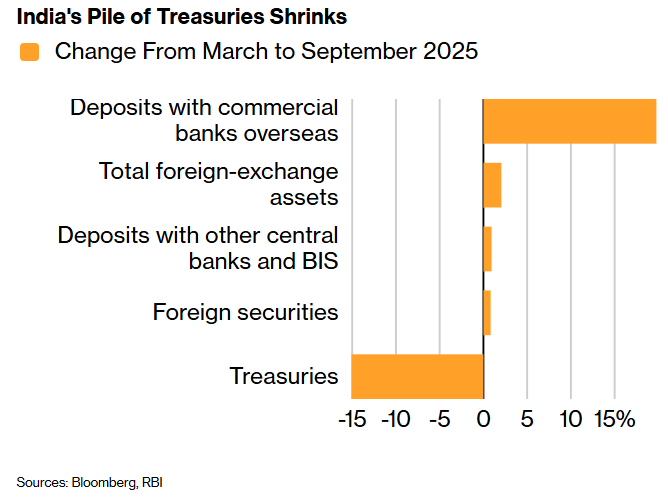 Reservas de bonos del Tesoro de EEUU de India en descenso
También hay razones para pensar que el ritmo de reducción de bonos del Tesoro estadounidense por parte de India podría desacelerarse; por ejemplo, si la rupia se estabiliza, disminuiría la necesidad de intervención, o si finalmente se firma el acuerdo comercial pendiente, las tensiones podrían aliviarse.
Krishna Bhimavarapu, economista de State Street Global Advisors para Asia-Pacífico, señaló: “Si se llega a un acuerdo comercial, la necesidad de defender activamente la moneda podría disminuir.”
Sin embargo, cada vez más observadores de mercado afirman que la transición hacia otros activos ya está en marcha. Una encuesta realizada en noviembre pasado por el think tank Official Monetary and Financial Institutions Forum (OMFIF) reveló que la gran mayoría de los bancos centrales aún mantienen dólares, pero cerca del 60% planea buscar alternativas en el próximo año o dos.
“La tendencia es ya muy clara,” afirmó Michael Brown, estratega senior de investigación de Pepperstone en Londres, al referirse a la venta de bonos del Tesoro estadounidense por parte de India. Un acuerdo comercial “solo estabilizaría las tenencias (de bonos del Tesoro de India), pero no provocaría una ola de compras a gran escala.”
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El rendimiento de los bonos del Tesoro estadounidense a diez años se acerca al 5,4%, mientras el aura de la IA no logra ocultar las preocupaciones sobre la posible sobrevaloración del S&P 500.
Detrás del nuevo máximo histórico del S&P 500, solo el 30% de sus componentes está por encima de la media móvil de 50 días, marcando el récord de menor amplitud del mercado desde 1990 en un máximo. El Russell 2000 lleva cinco semanas consecutivas de caídas y el rendimiento de los bonos basura se dispara al 15%. Societe Generale advierte: si el rendimiento de los bonos del Tesoro de EE.UU. llega al 6% y el precio del petróleo alcanza los 150 dólares, el S&P 500 podría caer más del 20% el próximo año. Además, algunos gestores de fondos con buen desempeño han liquidado completamente sus posiciones en AI y han cambiado a energía, afirmando que, si se agotan los fondos, es “el fin del juego”.
La tarifa de los petroleros alcanza un máximo histórico en sesenta años: ¡Transportar petróleo desde Estados Unidos a China cuesta más que lanzar un cohete!
El costo de transporte por barril de petróleo se ha disparado a 41 dólares, acercándose a la mitad del precio del crudo; en ocasiones, el flete de un solo viaje incluso alcanza para comprar un nuevo petrolero. La crisis en Medio Oriente ha provocado una escasez estructural de capacidad en el Estrecho de Ormuz, sumado a que las transferencias de barco a barco han alargado los ciclos de rotación. El flete de los petroleros VLCC pasó de un promedio anual de 9,2 millones de dólares a 77 millones de dólares, un aumento de más de 8 veces. Las ganancias de las refinerías se están erosionando rápidamente, el precio promedio de los petroleros de segunda mano alcanzó un récord histórico y, de forma inusual, superó el precio de los buques nuevos.

¡No sigue las subidas, pero sí las caídas! La plata está en problemas
La lógica de la demanda de IA y energía solar continúa cumpliéndose, pero los precios caen a contracorriente: las fuerzas macroeconómicas como el fortalecimiento del dólar y el aumento de las tasas de interés reales están reprimiendo por completo los fundamentos. Los fondos especulativos vendieron 1.600 millones de dólares en una sola semana, alcanzando el nivel más alto del año, y las posiciones netas cortas de los CTA se invirtieron en 2.600 millones de dólares, también en su máximo anual. Sin embargo, los analistas de Goldman Sachs consideran que estas posiciones extremadamente bajistas están acumulando momentum para un reversal, y la asimetría es evidente; si los vientos macroeconómicos adversos se suavizan, es muy probable que se desencadene un rebote de carácter vengativo: después de una limpieza similar la última vez, la plata subió un 15% en seis semanas.
Precios de las criptos
Más


