
Pulso del Mercado de BTC: Semana 08

Leé el informe completo en formato PDF.
Resumen
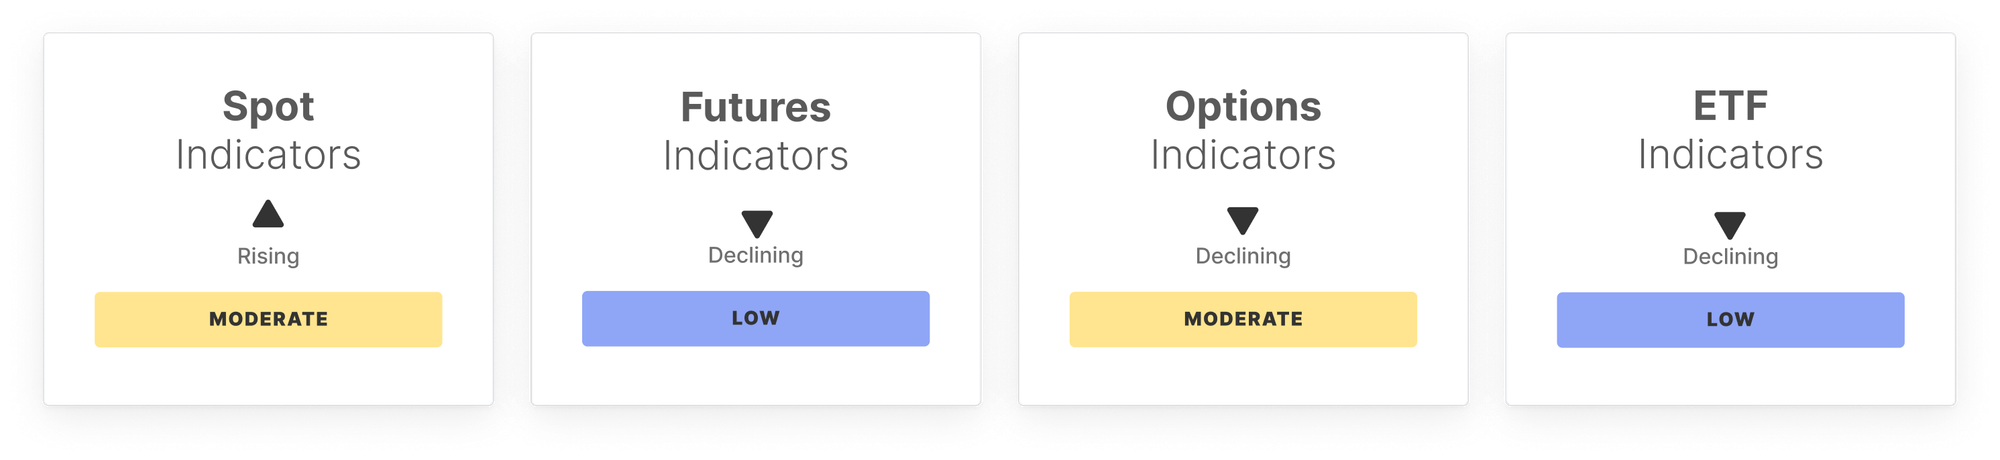
El impulso ha mejorado desde condiciones de sobreventa extrema, lo que indica una disminución de la presión bajista y una reactivación tentativa de los compradores. Sin embargo, el impulso sigue estando lejos de un régimen de “risk-on” y la participación se ha reducido significativamente, lo que sugiere que el movimiento está liderado por la estabilización y no por una convicción sólida.
Las condiciones del mercado spot muestran señales tempranas de moderación, pero siguen siendo defensivas. La presión vendedora agresiva se ha enfriado y las salidas de ETF han disminuido, reduciendo así un obstáculo clave. Dicho esto, la actividad de trading ha caído considerablemente y la rentabilidad para los tenedores de ETF se ha comprimido nuevamente hacia el punto de equilibrio de costos, dejando a este grupo más sensible a la volatilidad y propenso a reducir riesgos en los repuntes.
Los mercados de derivados continúan inclinándose hacia una postura de aversión al riesgo. El apalancamiento se está deshaciendo, el financiamiento se ha enfriado ya que los traders dejan de pagar por exposición larga, y los flujos en perpetuos siguen dominados por ventas a pesar de la mejora. La posición en opciones se mantiene estable, pero la volatilidad implícita ha caído por debajo de la realizada, lo que sugiere que el riesgo a corto plazo podría estar subvalorado incluso cuando la demanda de cobertura bajista solo se relaja marginalmente.
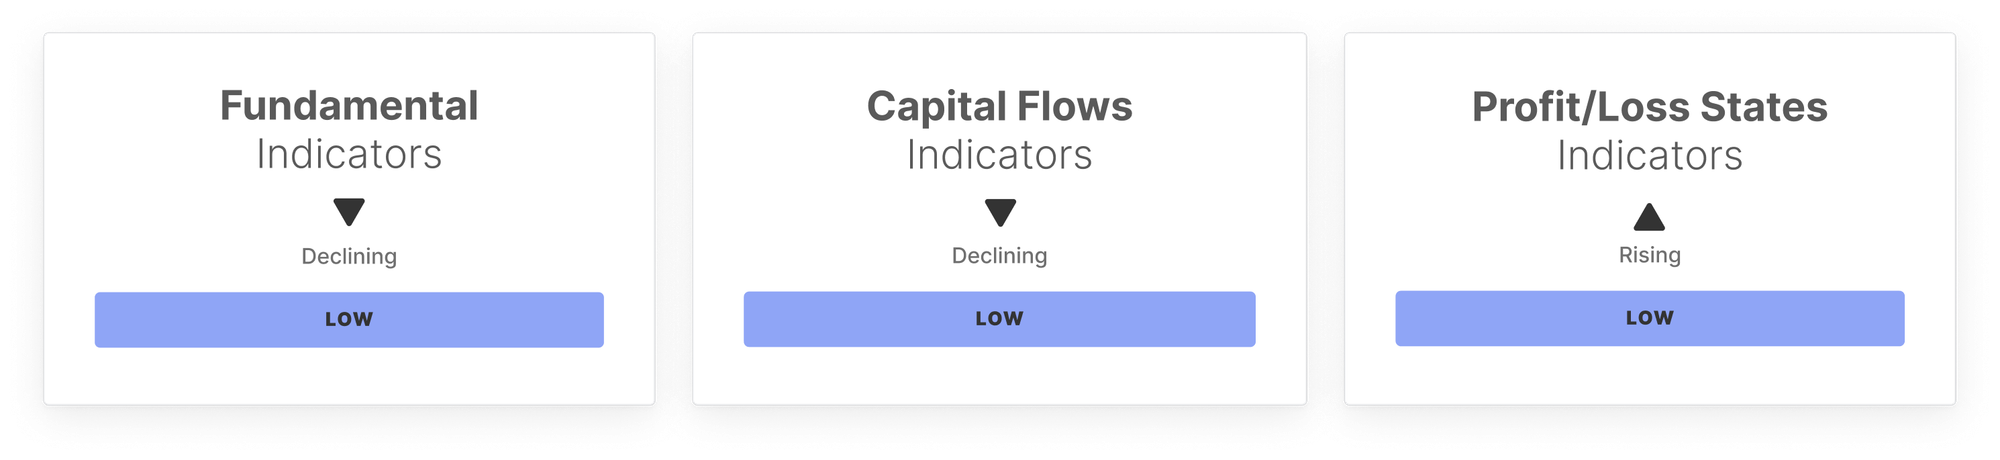
La actividad on-chain sigue siendo moderada. El compromiso en la red, el rendimiento económico y la presión por comisiones se han enfriado en condiciones débiles, en línea con una fase de mercado más tranquila. Los flujos de capital siguen siendo negativos y las pérdidas no realizadas aún predominan, lo que coincide con un contexto de corrección avanzada o de acumulación temprana donde los participantes siguen siendo cautelosos y selectivos.
En general, las condiciones siguen siendo defensivas en los mercados spot, derivados, ETF e indicadores on-chain. Si bien la presión vendedora parece estar moderándose, la participación y los flujos de capital siguen débiles, el apalancamiento continúa reduciéndose y el riesgo podría estar subvalorado en los mercados de opciones. Una recuperación sostenible todavía depende de una renovada demanda spot capaz de mantener el precio más allá de la reciente zona de rebote.
Indicadores Off-Chain
Indicadores On-Chain
¡No te lo pierdas!
Inteligencia de mercado de primer nivel, directo a tu casilla.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Previsión del mercado estadounidense | Los futuros de los tres principales índices bursátiles caen, el precio del petróleo sube más de un 4%, SpaceX, Broadcom y Oracle impulsan simultáneamente la financiación de chips.
El 8 de octubre (jueves), antes de la apertura del mercado de EE.UU., los futuros de los tres principales índices bursátiles estadounidenses cayeron juntos.
Deutsche Bank es optimista sobre el mercado estadounidense a fin de año: se espera que el crecimiento de las ganancias en el tercer trimestre se mantenga en 34%, el AI y el crecimiento cíclico siguen siendo fuertes.
Deutsche Bank espera que el crecimiento de las ganancias del S&P 500 en el tercer trimestre se mantenga en el récord histórico del 34%, mostrando optimismo sobre la temporada de informes financieros y el repunte hacia fin de año.
Samsung y TSMC presentan resultados impresionantes pero no logran avivar el furor por la IA; el rendimiento de los bonos estadounidenses alcanza su nivel más alto en 24 años y el mercado alcista de la IA enfrenta la prueba clave de convertir el poder de cómputo en retornos en efectivo
Las ganancias operativas trimestrales de Samsung Electronics crecieron casi nueve veces, mientras que las ventas de TSMC aumentaron un 51%, reflejando el retorno de la inversión continua en infraestructura de inteligencia artificial. Sin embargo, los inversores comienzan a cuestionar cuánto tiempo podrá mantenerse este nivel de gasto en el sector de la inteligencia artificial, especialmente mientras el aumento global en los costos de endeudamiento ejerce presión sobre los ambiciosos planes de gasto de capital de las empresas.

El Nasdaq alcanza nuevos máximos y enciende expectativas para la temporada de resultados de Wall Street. Citibank anticipa que casi el 90% de las empresas tecnológicas sorprenderán con sus ganancias; Nvidia y AMD lideran la lista de resultados superiores a lo esperado.
La investigación cuantitativa más reciente publicada por Citigroup en la temporada de resultados proporciona una base concreta para esta tendencia de rentabilidad: según el modelo, se predice que el 66,2% de las acciones que componen el índice Russell 1000 presentarán sorpresas positivas en las ganancias (es decir, beneficios superiores a las expectativas del mercado) junto con retornos positivos en el precio de las acciones relacionados (el modelo de Citigroup también pronostica que la dirección del retorno será positiva), superando notablemente el ya sólido 60,9% del trimestre anterior y alcanzando el nivel más alto desde el cuarto trimestre de 2021.

Precios de las criptos
Más


