
Las direcciones de acumulación de Bitcoin absorben 67K BTC mientras cae la venta liderada por mineros: Datos

La demanda de Bitcoin (BTC) por parte de los holders a largo plazo aumentó un 48,5% en los últimos siete días. Este incremento en la acumulación coincidió con una fuerte disminución en la actividad de venta de los mineros de Bitcoin, ya que el Índice de Posición de Mineros (MPI) descendió a niveles no vistos en 2024.
Este desarrollo resalta una fase en la que los participantes a largo plazo absorben Bitcoin de manera constante, mientras que las ventas por parte de los mineros continúan disminuyendo.
Los acumuladores de Bitcoin se expanden mientras los flujos de mineros se enfrían
Los datos de CryptoQuant muestran que la demanda de las direcciones acumuladoras elevó las tenencias a aproximadamente 205.000 BTC el 30 de marzo desde 138.000 BTC el 23 de marzo. Este aumento se produce tras una caída desde un máximo de marzo cerca de 210.000 BTC, marcando una fase renovada de demanda por parte de participantes a largo plazo.
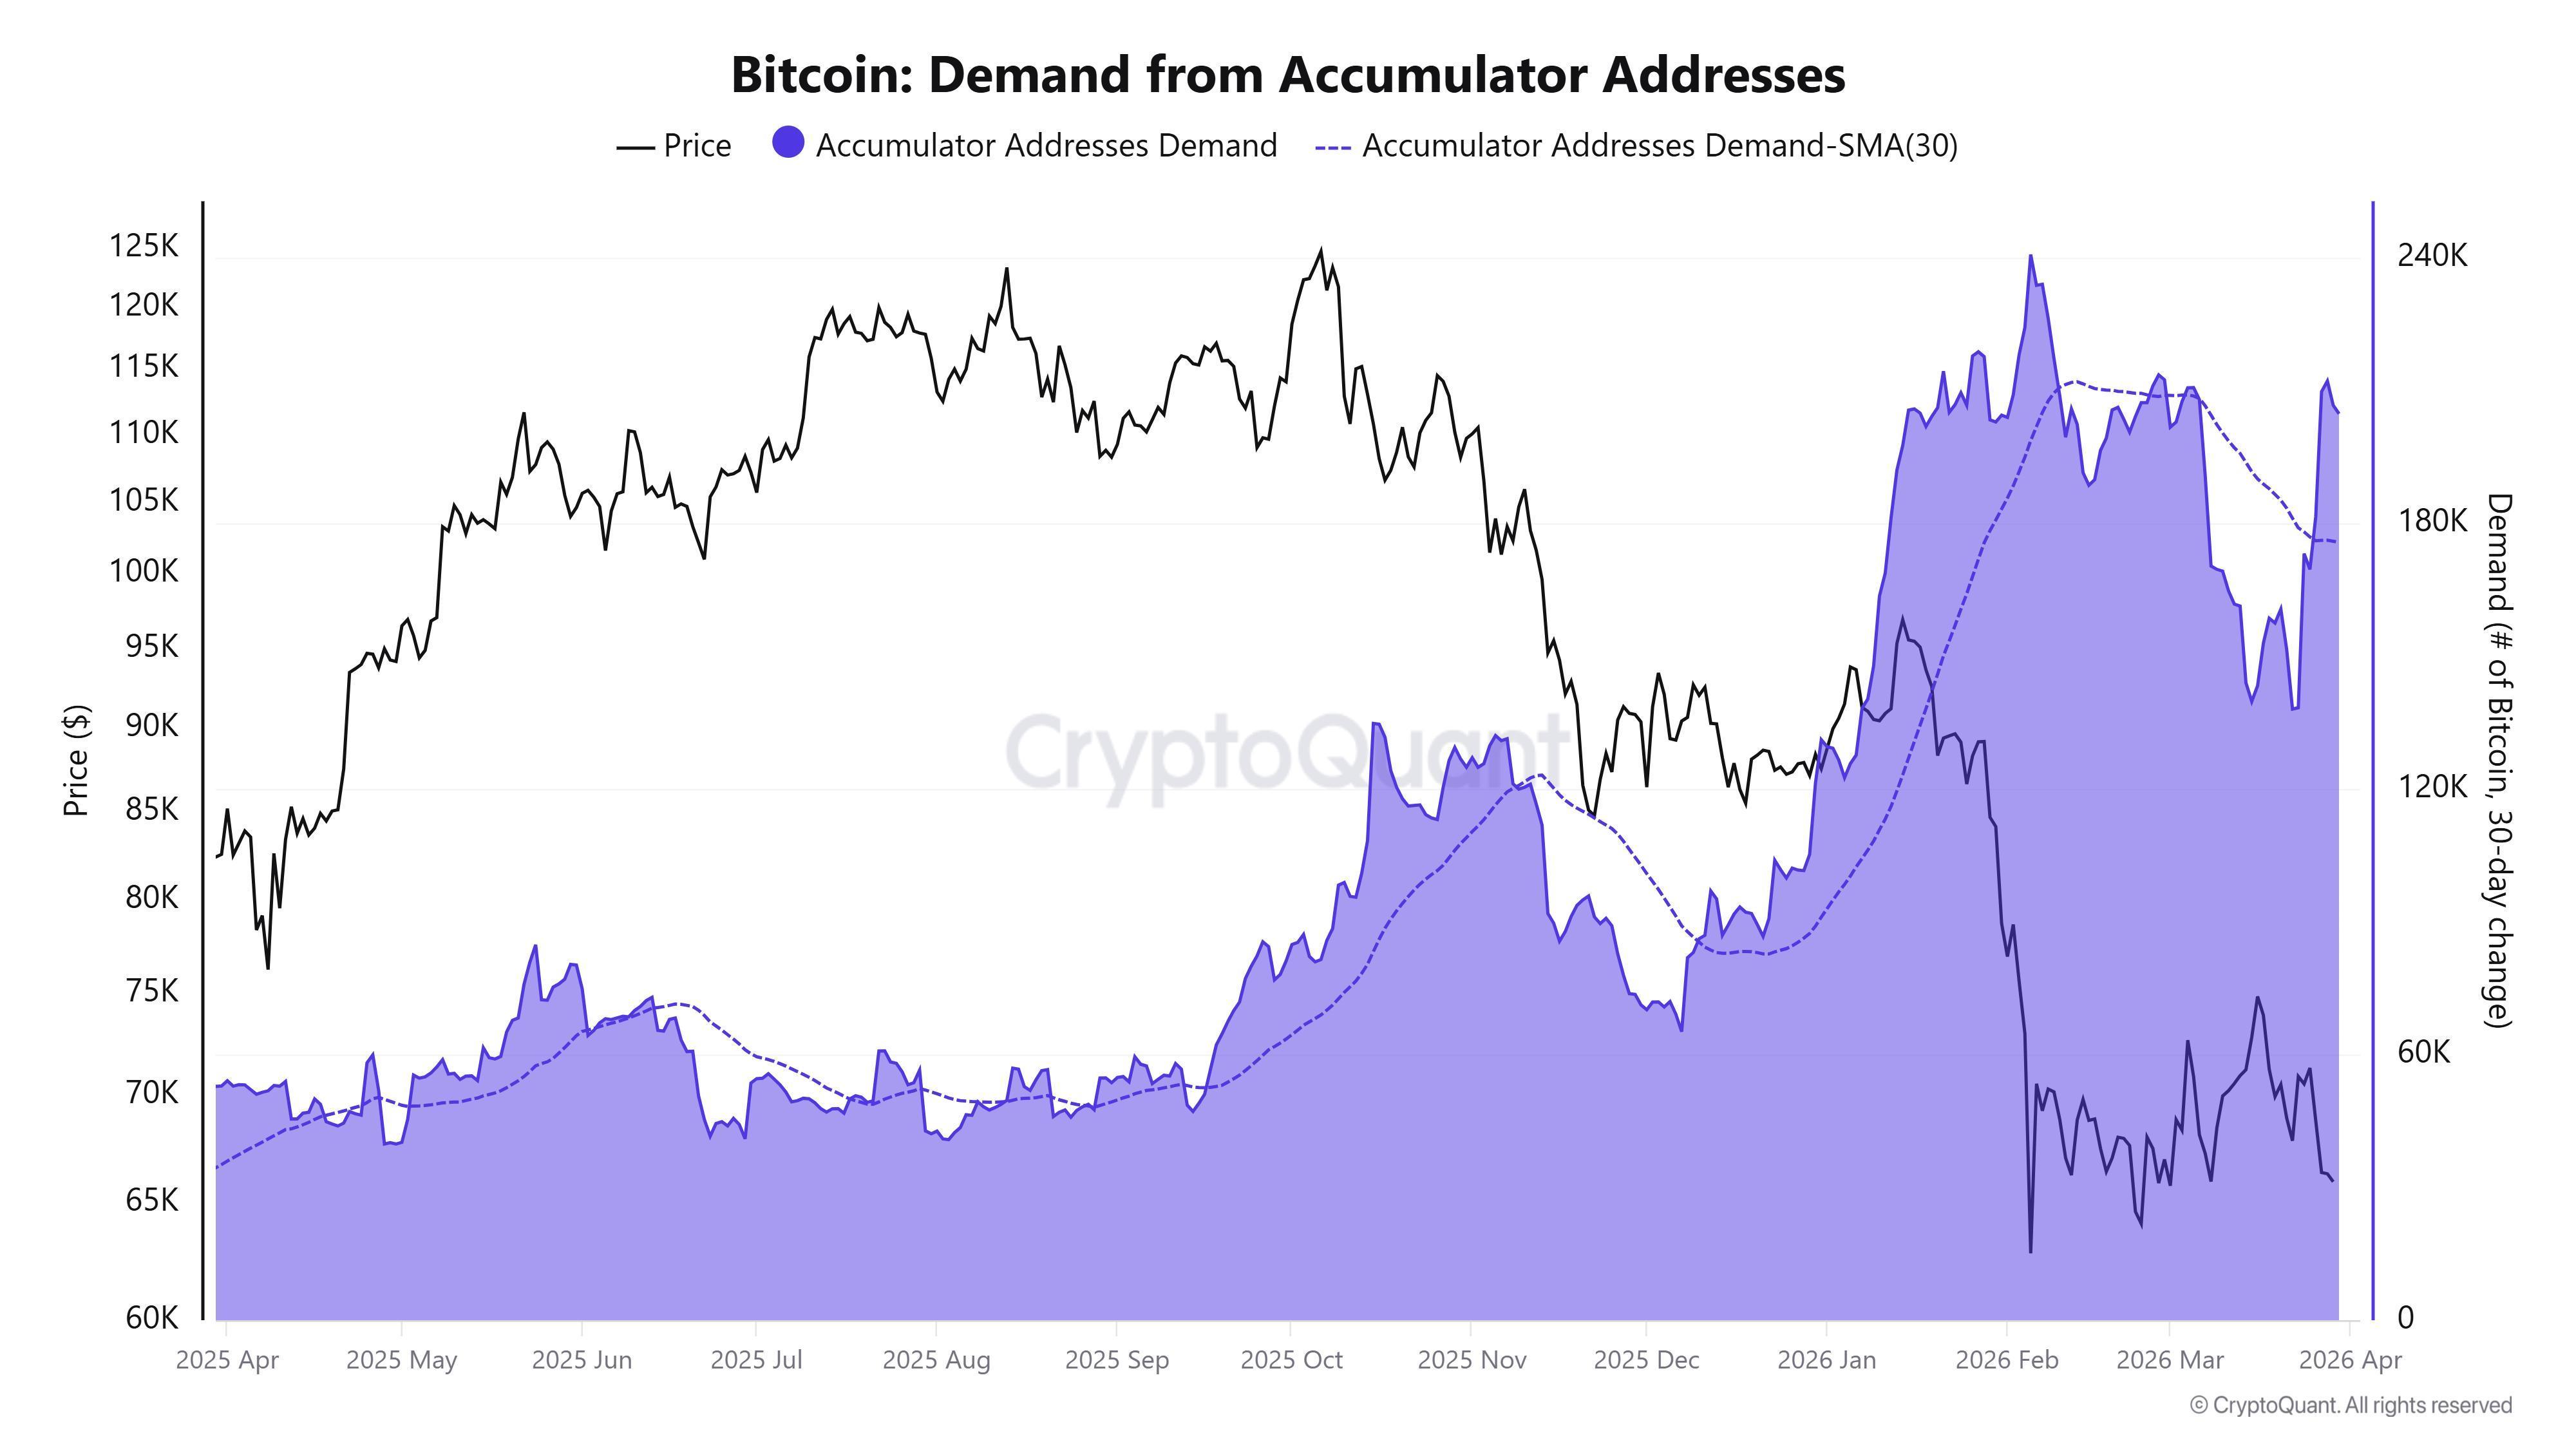 Demanda de Bitcoin desde direcciones acumuladoras. Fuente: CryptoQuant
La acumulación de BTC se incrementó durante la reciente caída de precios, lo que indica una absorción activa de la oferta disponible.
Al mismo tiempo, el comportamiento de los mineros de Bitcoin ha cambiado. El analista cripto Nino destacó que el promedio móvil de 30 días del Índice de Posición de Mineros (MPI) ha descendido a -1.042, un nivel no registrado en los mínimos de 2024.
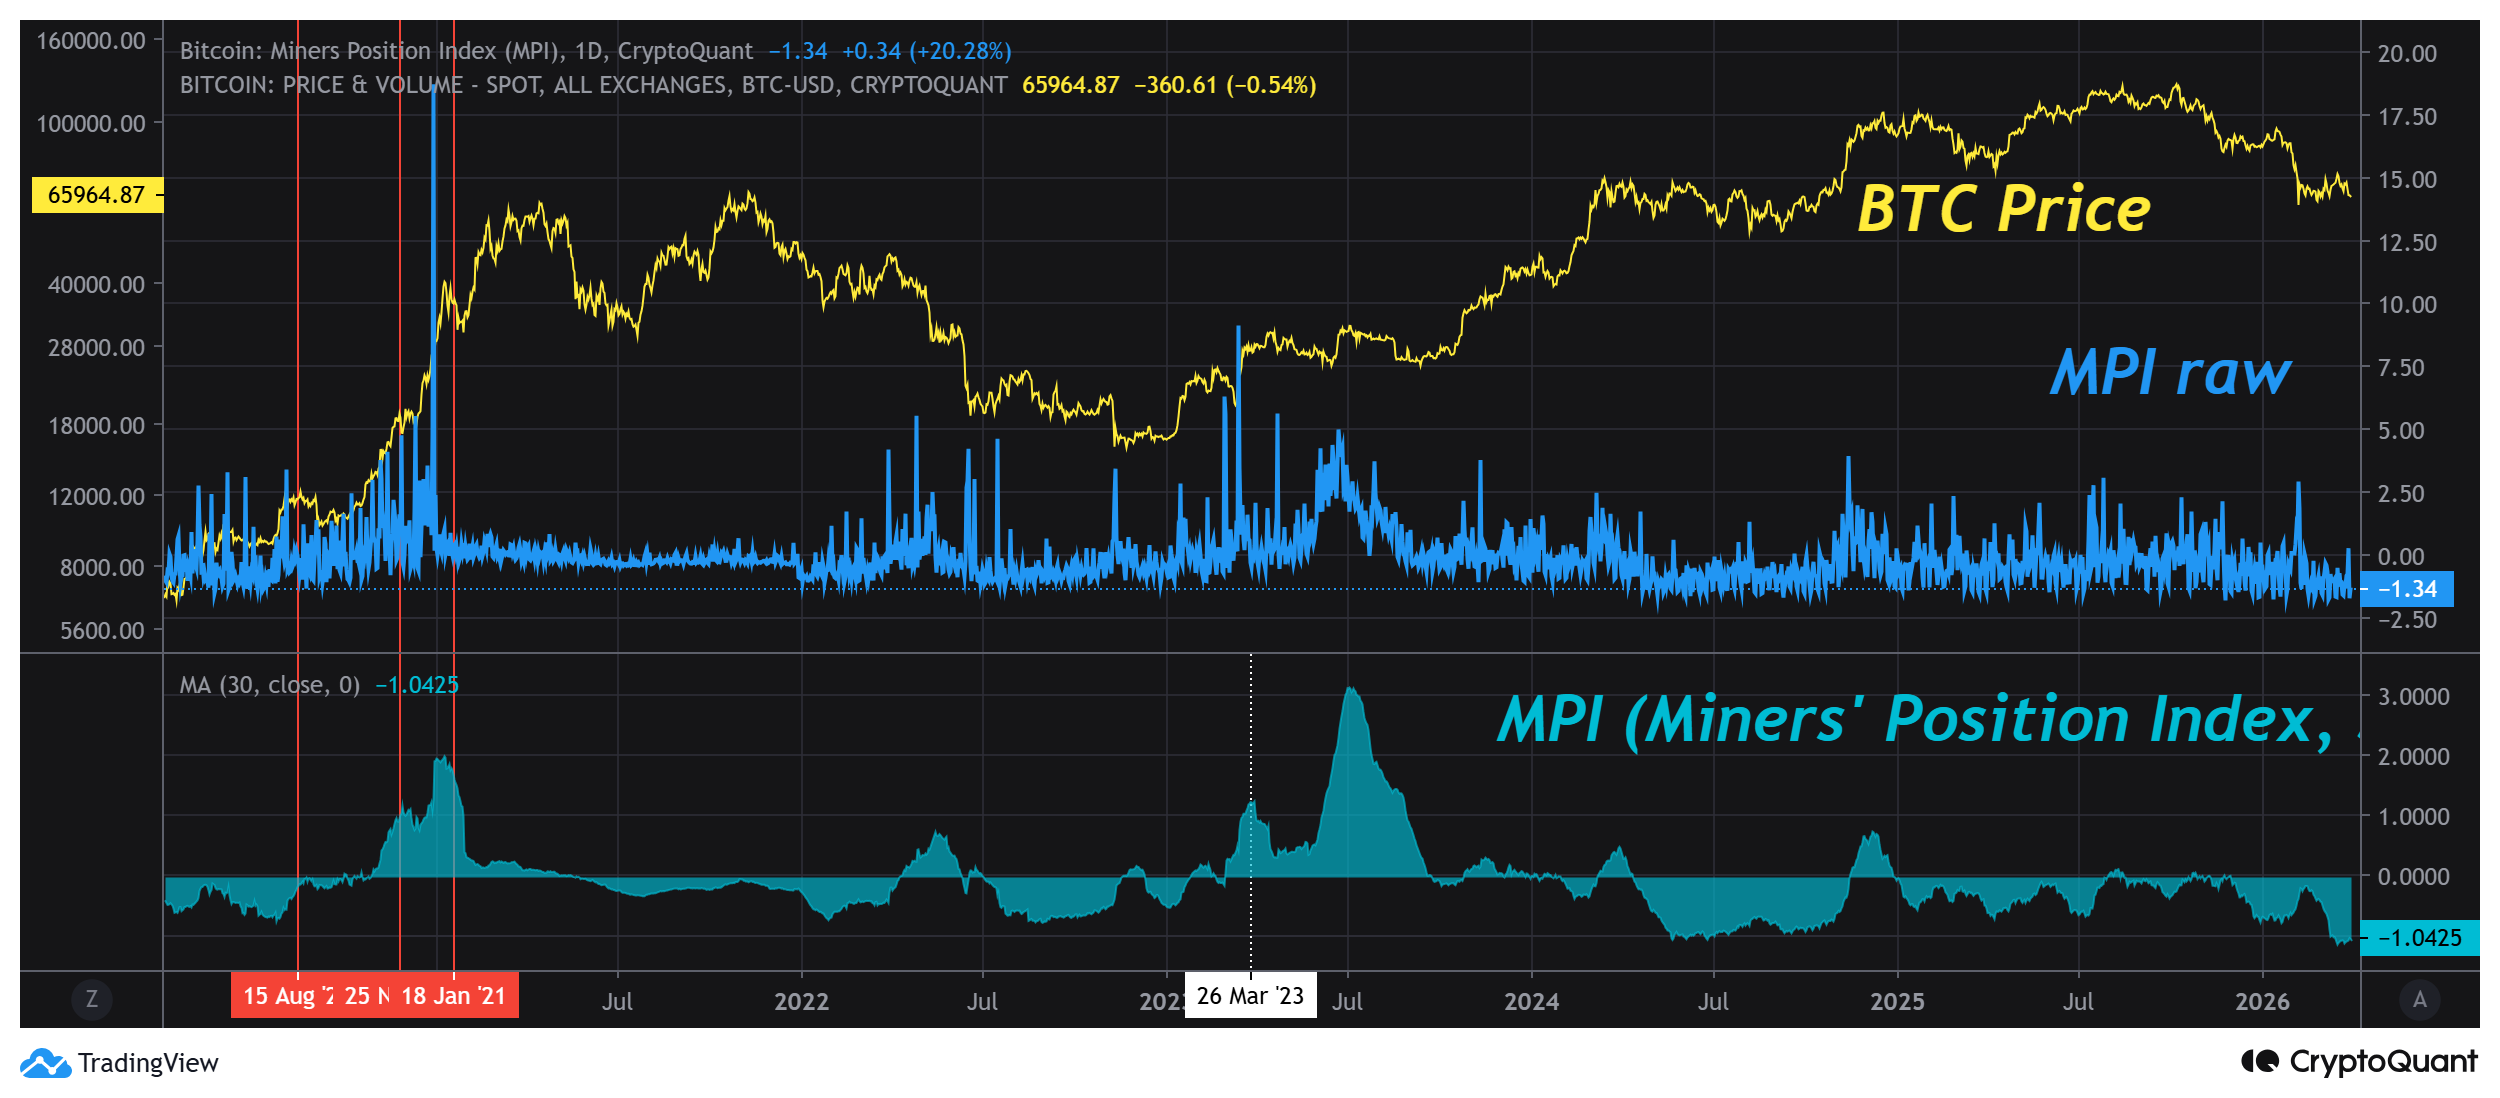 Índice de posición de mineros de Bitcoin. Fuente: CryptoQuant
El MPI mide la proporción de flujo total de salida de mineros respecto a su promedio anual. Valores más bajos implican una disminución de ventas en relación con las normas históricas. Esto indica que menos monedas ingresan a la circulación desde los mineros, aliviando la presión inmediata de ventas.
La creciente acumulación de balances y el menor nivel de ventas de mineros reducen la cantidad de Bitcoin que entra al mercado. Esto señala una fase en la que los holders a largo plazo están comprando mientras los mineros venden menos.
Los flujos de BTC en exchanges señalan una demanda en descenso
La posición a corto plazo en los exchanges muestra un patrón diferente. El flujo neto comprador de siete días en Binance cayó a -1,2 mil millones de dólares el lunes, alineándose con la presión bajista reciente. A principios de marzo, el mismo indicador registró un flujo positivo de 3,28 mil millones de dólares el 15 de marzo. Esta reversión resalta un aumento en la agresiva presión de venta en los mercados de derivados.
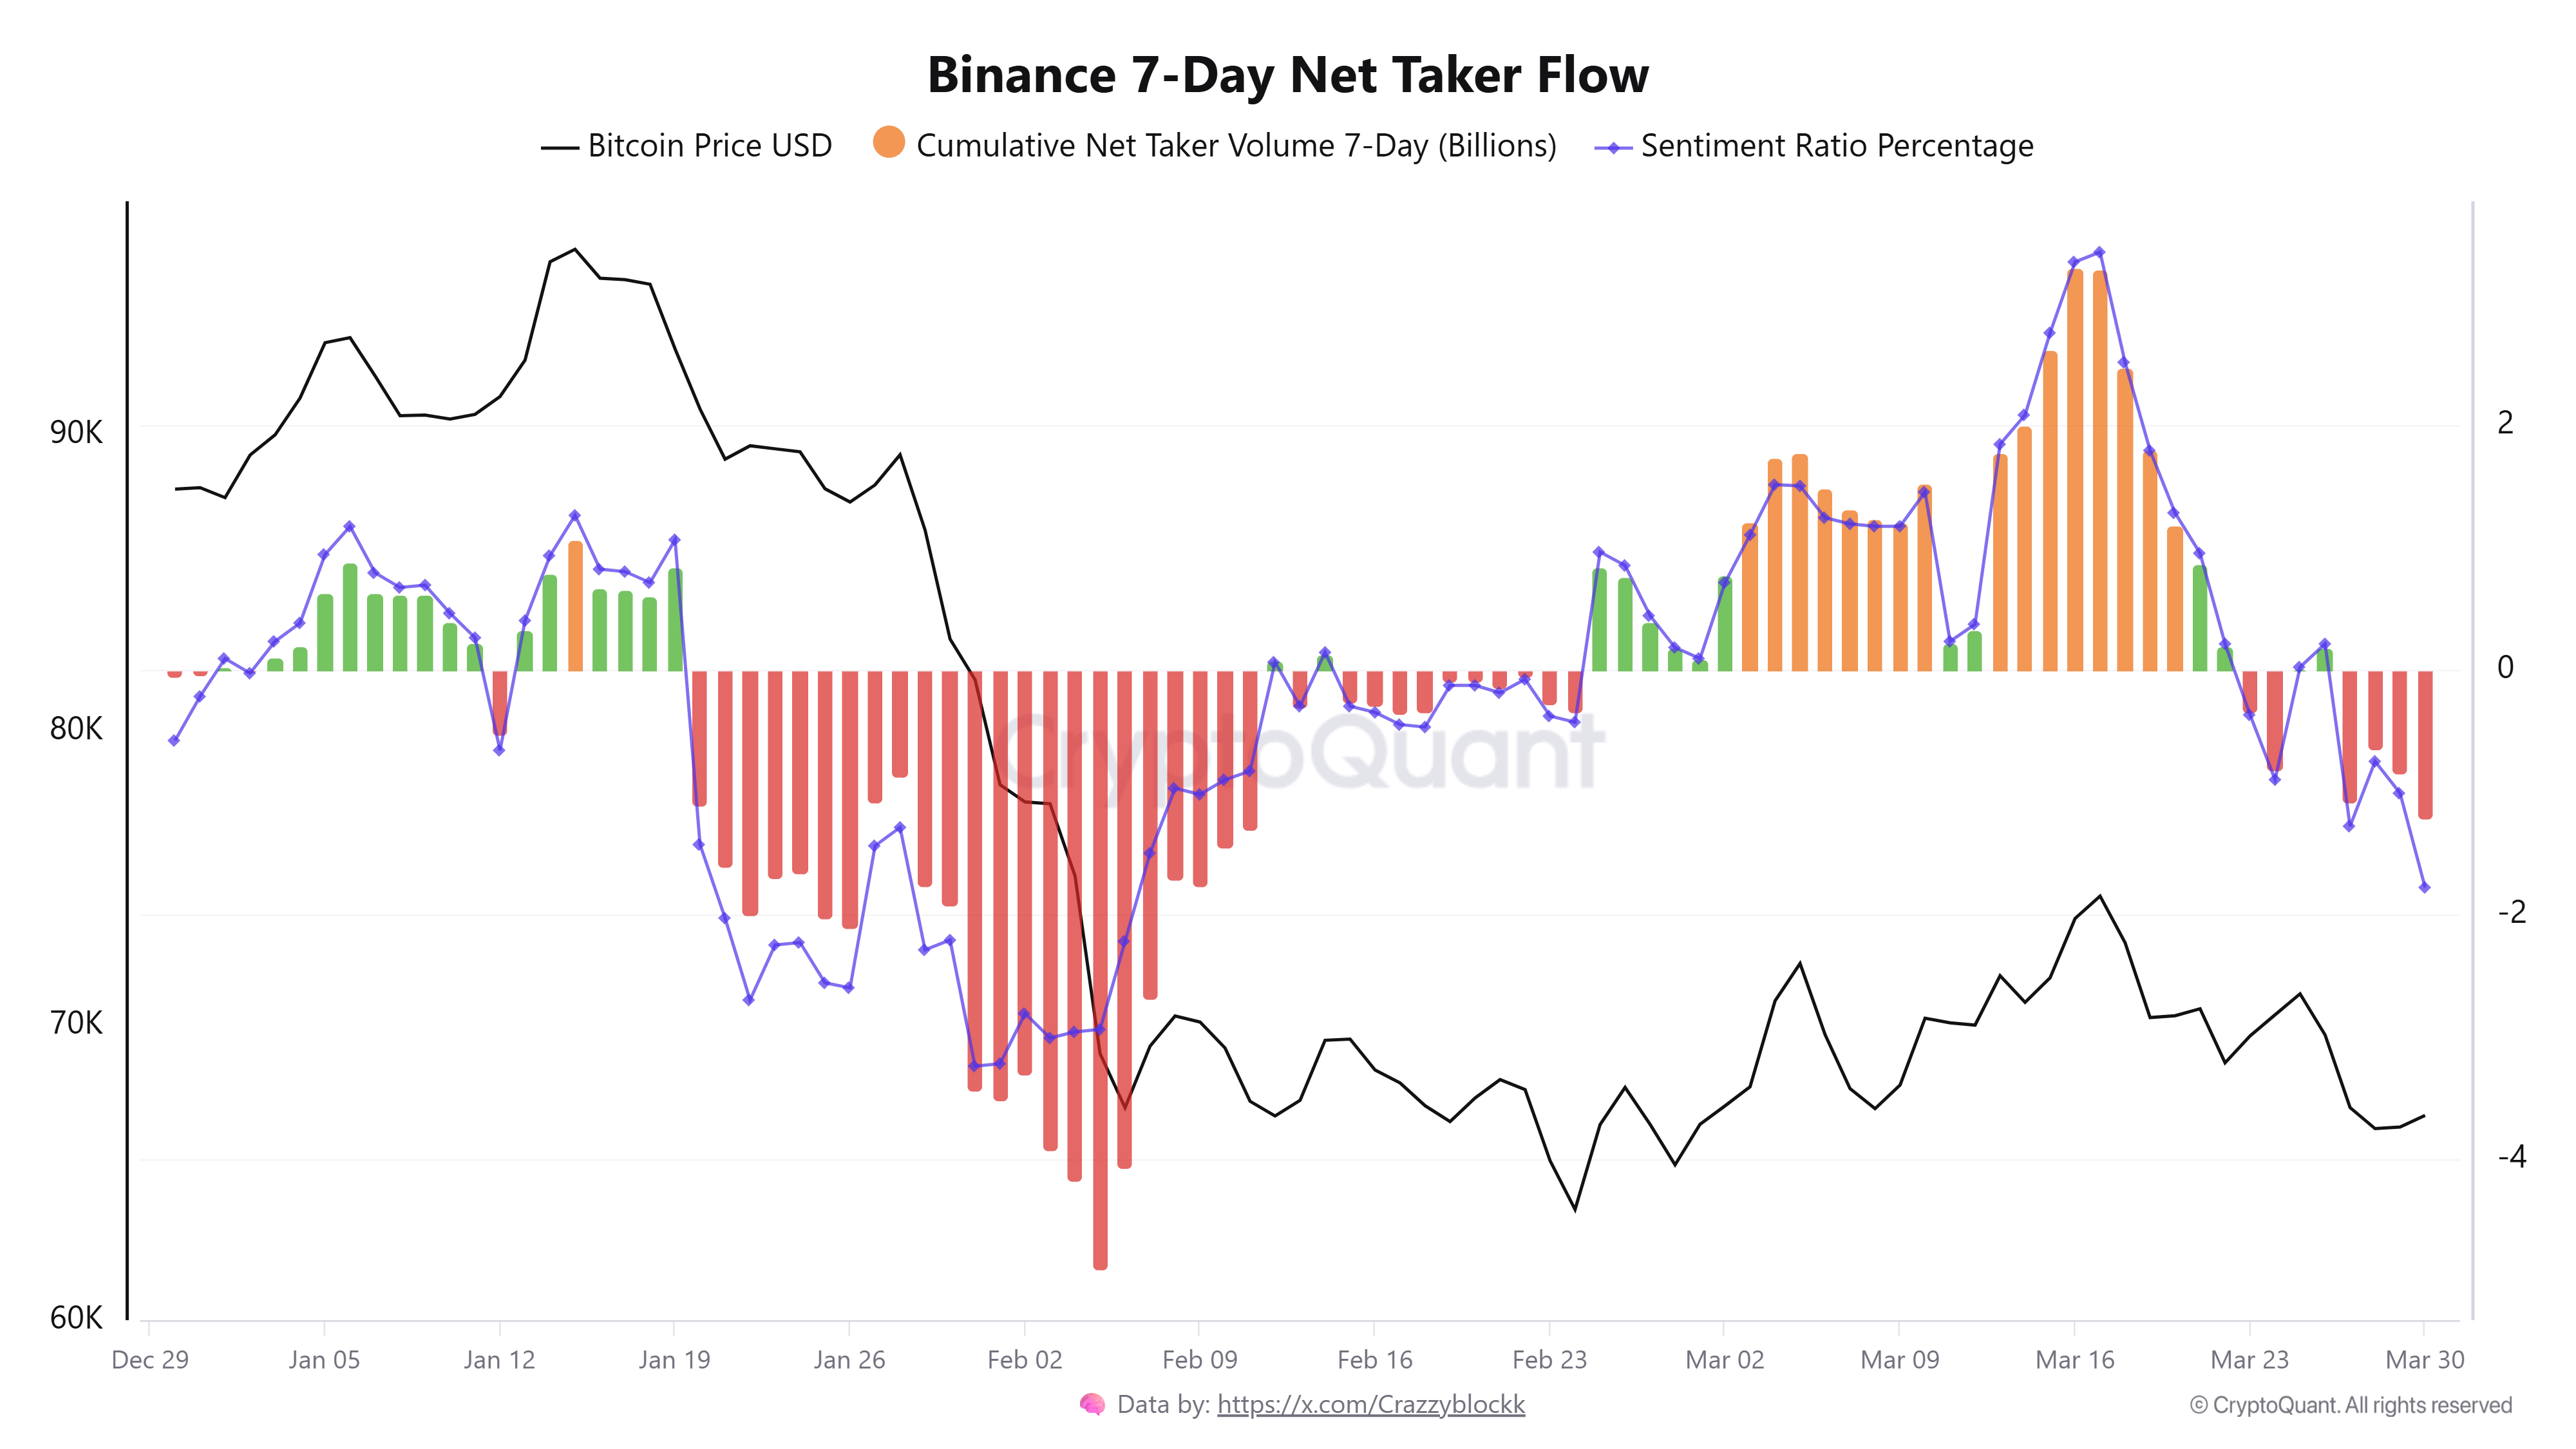 Flujo neto comprador de siete días de Bitcoin en Binance. Fuente: CryptoQuant
Los datos de sentimiento refuerzan este cambio. El Índice Unificado de Sentimiento de Bitcoin se sitúa por debajo del umbral de -50 en -62,9%, comparado con una lectura casi neutral de -2,42 el 15 de marzo. Este índice combina posicionamiento en derivados, señales de volatilidad y volumen para evaluar el sesgo direccional. Una lectura por debajo de cero apunta a una dominancia sostenida de ventas en las sesiones recientes.
Aun con la presión de ventas visible en los exchanges, el índice de sentimiento volviendo hacia territorio neutral marca un cambio respecto a los extremos anteriores. El miedo ha disminuido mientras la convicción en ambos lados se mantiene limitada, dejando la actividad fuertemente relacionada con los flujos de liquidez en torno al rango actual entre $75.000 y $60.000.
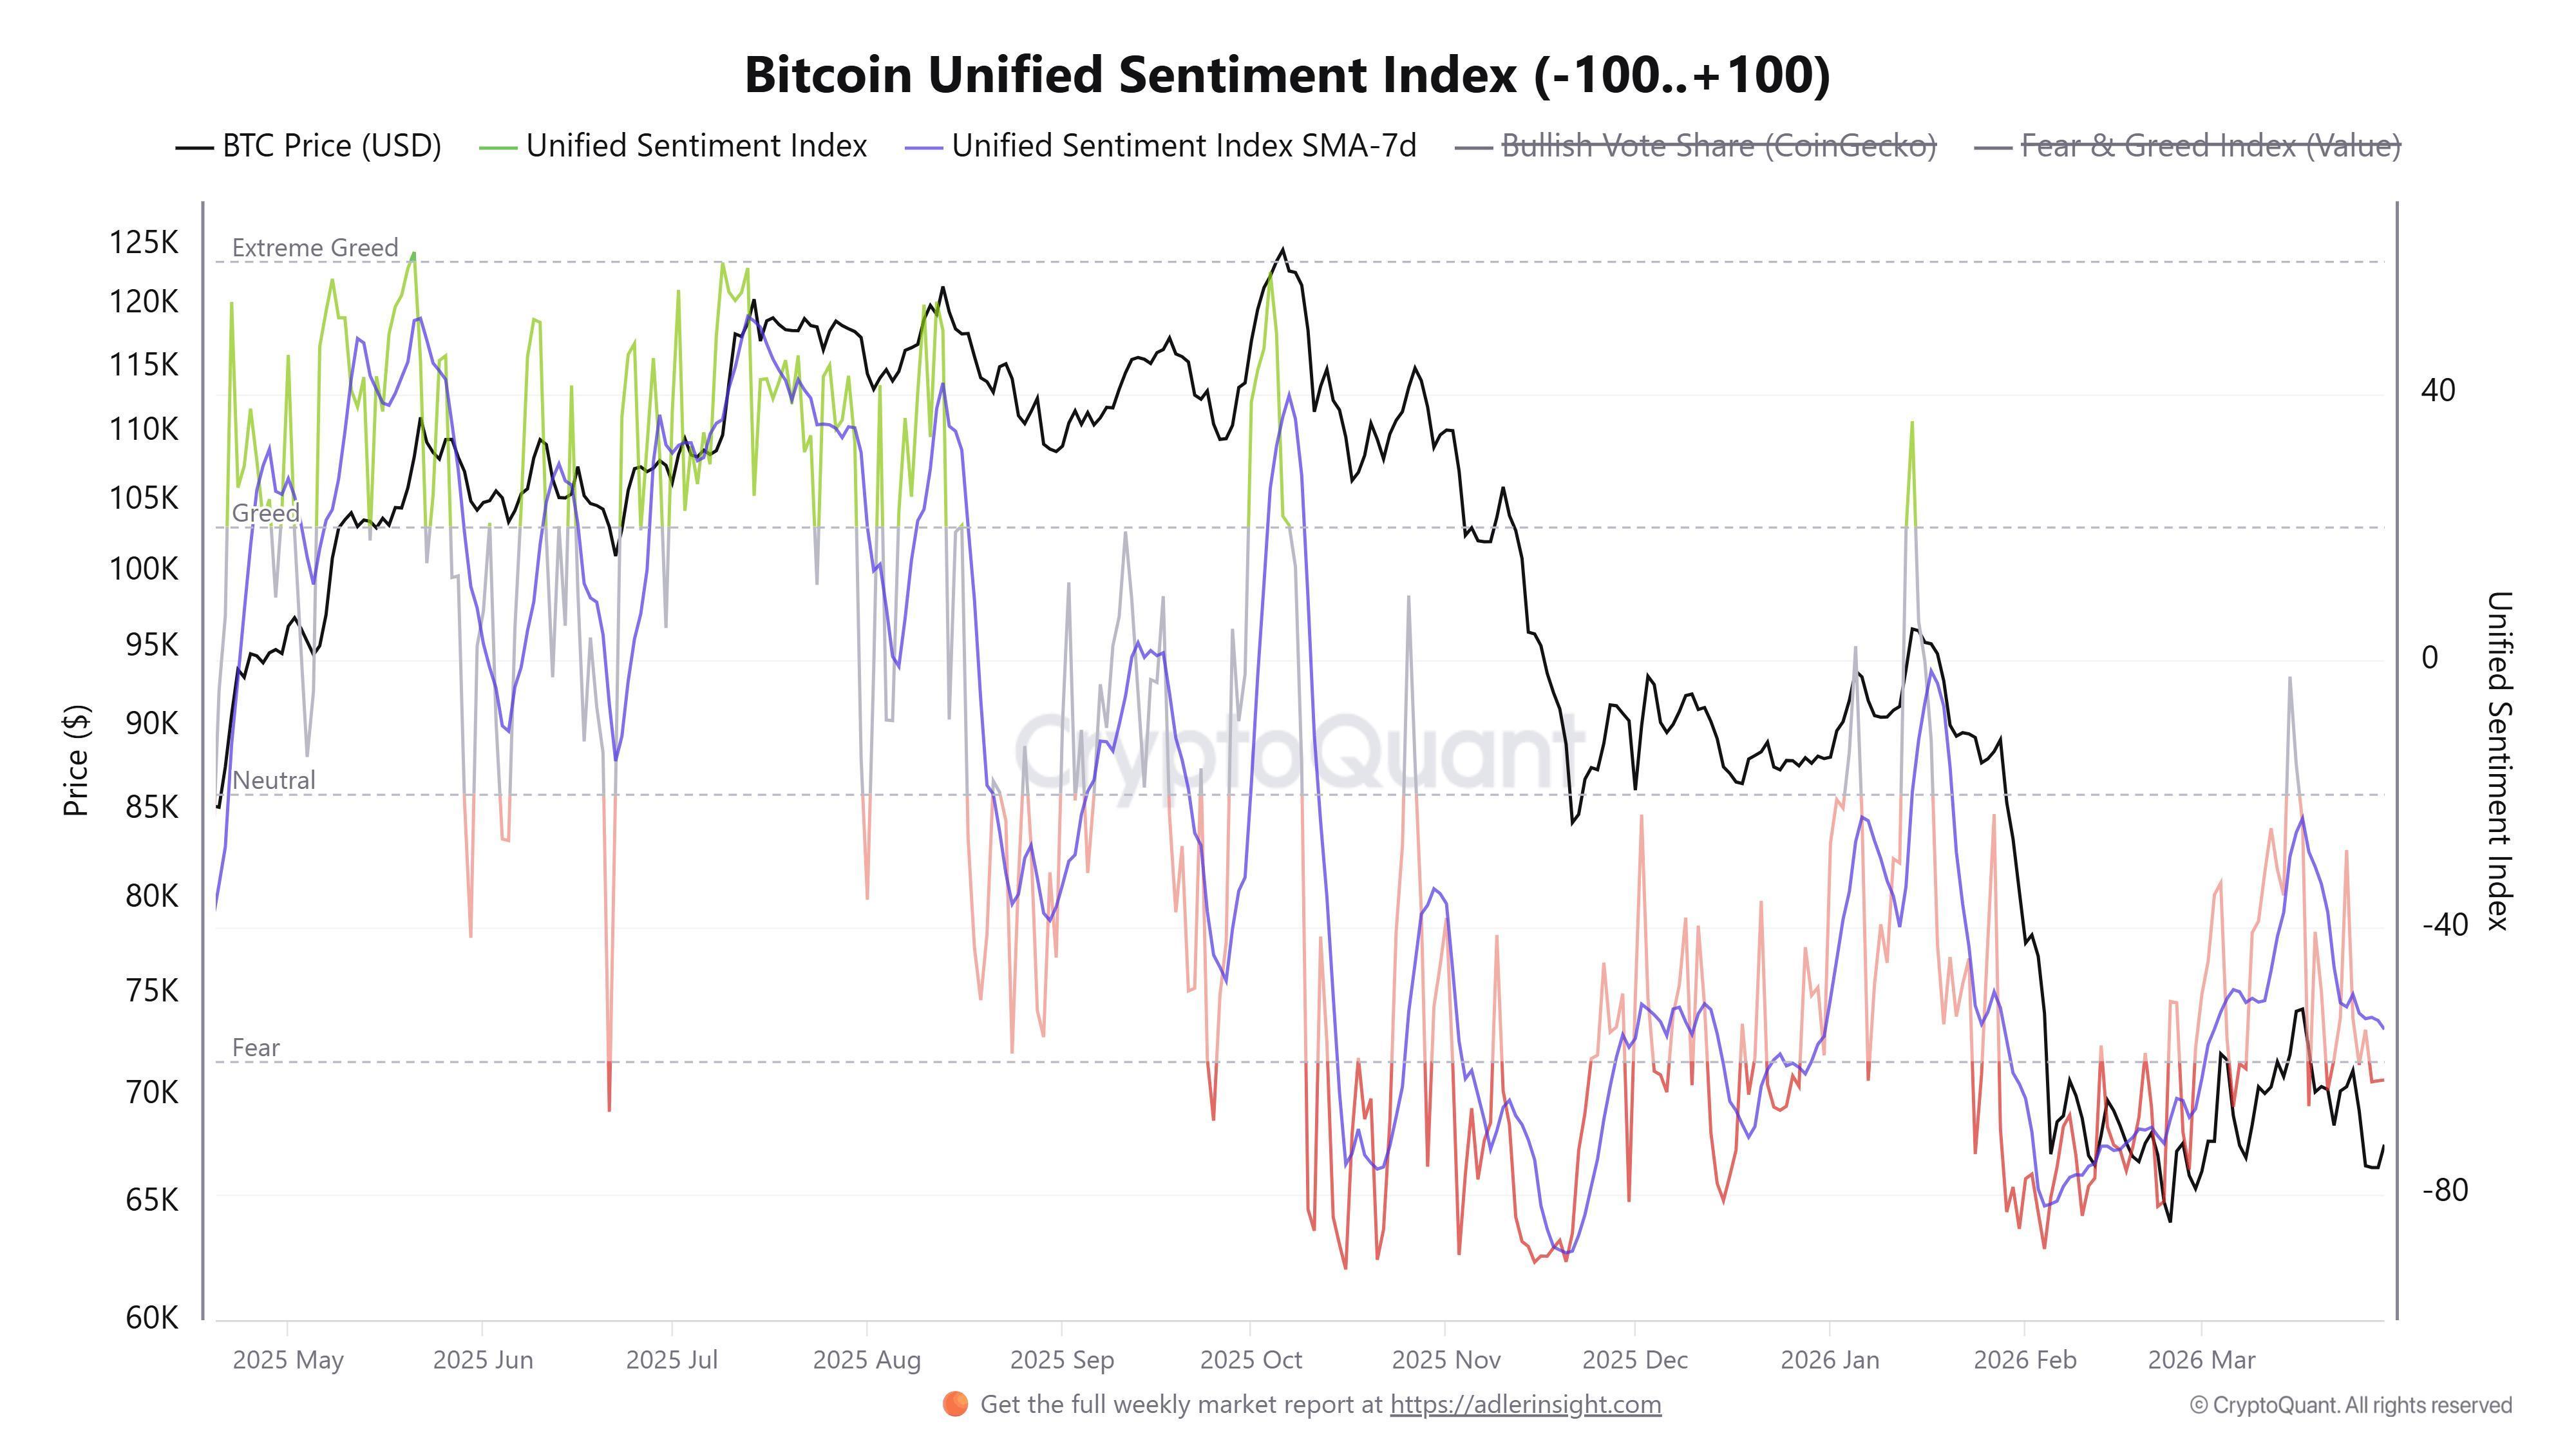 Índice Unificado de Sentimiento de Bitcoin. Fuente: CryptoQuant
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Dejá de analizar Micron (MU.US) según ciclos de consumo! La inteligencia artificial está redefiniendo la lógica NAND, y los SSD empresariales ya controlan el poder de fijar precios.
Eudaemon Research había estimado previamente que, dentro de la estructura de negocios de Micron, DRAM era más resistente que NAND, y que los precios y la demanda de NAND volverían rápidamente a la normalidad. Sin embargo, los últimos datos del cuarto trimestre fiscal de Micron han llevado a la firma a corregir esa opinión: NAND ya no es un mercado homogéneo, y la demanda y lógica de precios del NAND de consumo y de los SSD de centros de datos empresariales están mostrando una diferenciación clara.
El precio objetivo de Micron fue significativamente elevado por los bancos de inversión, llegando hasta 3.000 dólares.
DA Davidson aumentó el precio objetivo de Micron a 3000 dólares, lo que implica un potencial de subida del 176% respecto al precio actual. La lógica principal es que el superciclo de memoria impulsado por la IA continuará hasta 2028, con la brecha entre oferta y demanda expandiéndose de manera constante. La variable clave está en el “recambio” del lado de la demanda: los compradores pasan de ser clientes medianos y pequeños propensos a incumplir, a gigantes tecnológicos como Amazon, Microsoft y Google. Micron ya ha asegurado 150 mil millones de dólares en obligaciones pendientes de cumplimiento.
El precio del petróleo sigue aumentando, lo que dispara preocupaciones sobre la inflación; los mercados bursátiles globales operan bajo presión, las acciones de Corea del Sur caen 2,6% y el rendimiento de los bonos estadounidenses sube.
El petróleo Brent subió aproximadamente un 2,5% el jueves, superando los 102 dólares por barril. Debido a este impacto, el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años aumentó 3 puntos básicos hasta el 5,31%, acercándose al nivel más alto desde 2002. Los mercados bursátiles asiáticos siguieron la caída de Wall Street del miércoles, retrocediendo en general un 1,2%. El índice Nikkei 225 de Japón cerró con una baja del 1,4%, mientras que el índice compuesto de Seúl en Corea cayó un 2,6%.
El CEO de JPMorgan, Dimon, vuelve a advertir sobre el mercado de deuda: los prestatarios corporativos comenzarán a sentir presión.
La competencia global por el capital podría comenzar a presionar a los prestatarios corporativos.
Precios de las criptos
Más


