
JP Morgan: El riesgo oculto en las acciones estadounidenses: el apalancamiento ha vuelto

Hola a todos, soy You Dou.
Después de que el mercado sube, es fácil que la gente cambie su percepción del riesgo.
Justo después de una ronda de ajustes, todos se preocupan por cómo perder lo menos posible. Cuando el mercado vuelve a fortalecerse, las preocupaciones pasan a ser: ¿Estoy con una posición demasiado liviana? ¿Debería volver a comprar las acciones que vendí antes? ¿Debería sumar un poco de apalancamiento para recuperar las ganancias perdidas?
El 30 de septiembre, JP Morgan publicó un informe de “Flows & Liquidity”, con el subtítulo “Equity vulnerabilities”, que puede interpretarse como “los puntos vulnerables del mercado de acciones”.
Este informe discute un problema que suele pasar desapercibido durante las subidas: después de la ronda de des-apalancamiento de junio y julio, parte de las posiciones y el apalancamiento han regresado. Y hay un sector del apalancamiento que probablemente nunca se redujo de manera tan clara.
Tras leerlo, lo que más me interesa es por qué estas dos cosas pueden ocurrir al mismo tiempo.
En el des-apalancamiento de junio y julio, ¿quién realmente bajó el apalancamiento?
En julio, JP Morgan estimó que el des-apalancamiento iniciado en junio avanzaba más rápido de lo esperado, y que la acumulación excesiva en posiciones de acciones y apalancamiento ya se había disipado en gran medida.
Pero dos meses después, observaron que ciertos indicadores de sobrecalentamiento volvieron a aparecer.
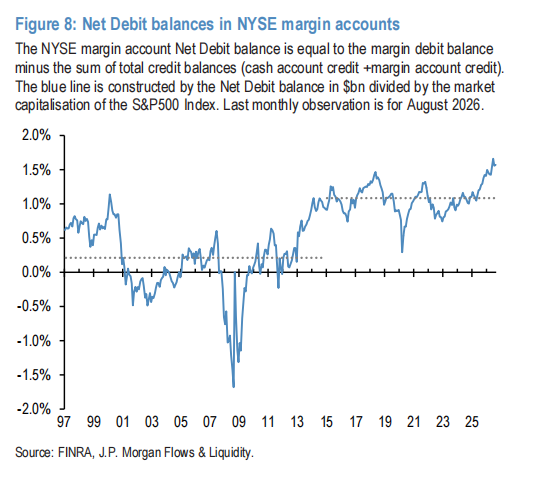
Uno de los puntos a destacar es el de las cuentas con financiación.
El informe utiliza el saldo neto de préstamos de cuentas de financiación, en relación con el valor total del S&P500, para observar el apalancamiento de los inversores individuales estadounidenses. Este dato descuenta los saldos acreedores en efectivo en cuenta, por lo cual no se puede equiparar directamente al monto total de deuda de financiación que se suele ver en las noticias.
A agosto, este indicador continúa en niveles muy altos. JP Morgan cree que el des-apalancamiento de junio y julio tuvo poco impacto en el apalancamiento dentro de las cuentas financiadas.
Aquí hay que aclarar: estas cuentas incluyen tanto personas físicas como instituciones. JP Morgan evalúa que la mayoría proviene de inversores individuales, por lo que lo utiliza como indicador indirecto de apalancamiento minorista. No es una estadística puntual cuenta por cuenta de los pequeños inversores.
Pero la diferencia que señala es clara:El mercado puede haber reducido apalancamiento, pero eso no implica que todos los actores hayan reducido su apalancamiento.
Algunos capitales ya ajustaron su exposición al riesgo, mientras otros siguen participando con altos niveles de préstamo. Mirar sólo el movimiento de los índices hace difícil ver esa diferencia.
El capital que salió, también está volviendo a entrar.
El apalancamiento en cuentas financiadas no bajó mucho; por otro lado, parte de las instituciones están aumentando de nuevo su exposición al riesgo.
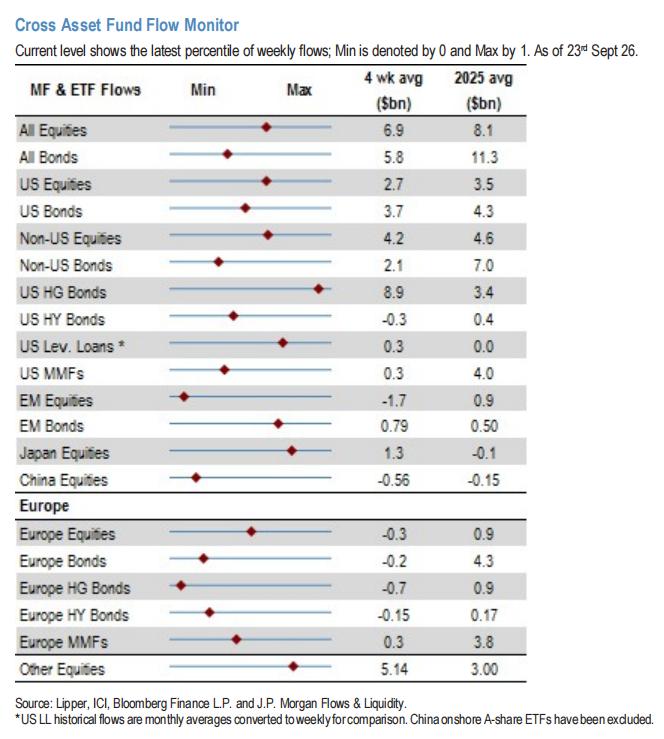
El reporte muestra que los indicadores agregados de posición en futuros de acciones estadounidenses por parte de asset managers y fondos apalancados repuntaron, acercándose a máximos anuales.
Un indicador más amplio de posiciones combinadas en acciones también volvió en septiembre a niveles cercanos a antiguos picos. Sin embargo, JP Morgan aclara que este indicador puede haber tocado techo en septiembre. No es correcto interpretar el “regreso a niveles altos” como que todo el capital sigue entrando agresivamente al mercado.
Los fondos de trading por tendencia muestran un fenómeno similar. Según las señales de momentum de JP Morgan, los traders por tendencia como los CTA podrían haber empezado a reconstruir posiciones largas en Nasdaq y algunos índices tecnológicos asiáticos, pero todavía están lejos de los extremos anteriores.
Los ETF apalancados ofrecen otra perspectiva de observación.
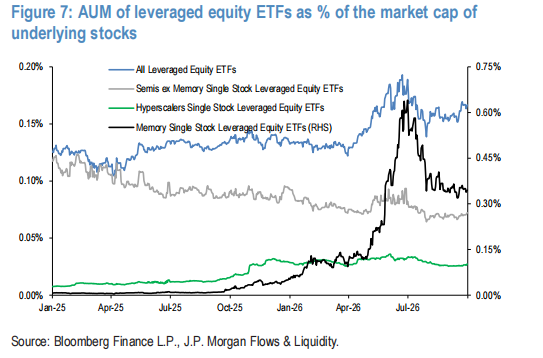
El informe hace seguimiento al ratio del tamaño de activos de ETF accionarios apalancados en relación al valor de las acciones subyacentes. Este metric tras tocar fondo a fines de julio, volvió a subir en las últimas semanas, alcanzando aproximadamente el 70% del rango entre el mínimo de abril y el máximo de junio.
Ese 70% se refiere a la ubicación dentro de ese rango de máximos y mínimos, y no significa que los ETF apalancados sean el 70% del mercado.
La preocupación de JP Morgan es que si este ratio sigue subiendo, los ETF apalancados podrían volver a ser una fuente de desapalancamiento y volatilidad anómala.
Poniendo todas estas pistas juntas, la estructura del mercado se entiende mejor: parte del capital sostiene siempre altos niveles de apalancamiento, mientras otro sector vuelve a aumentar exposición tras ajustar riesgos. Sin embargo, JP Morgan sostiene que el nivel de sobrecalentamiento de posiciones y apalancamiento esta vez sigue siendo menor que en junio y julio.
En mi opinión, esto hace que los movimientos de mercado sean más sensibles a los cambios de volatilidad. Si varios actores necesitan reducir exposición al mismo tiempo, la razón de venta puede no venir de la gestión de la empresa, sino de sus propios límites de riesgo.
El impulso de la suba también se termina en algún momento.
El informe también menciona el cierre de posiciones cortas.
A principios de septiembre, la proporción de acciones en corto de SPY respecto al total en circulación cayó a mínimos históricos y luego pareció hacer piso. ETFs de semiconductores, incluyendo SMH y DRAM, también han vuelto a niveles normales de posiciones cortas tras haber estado por arriba.
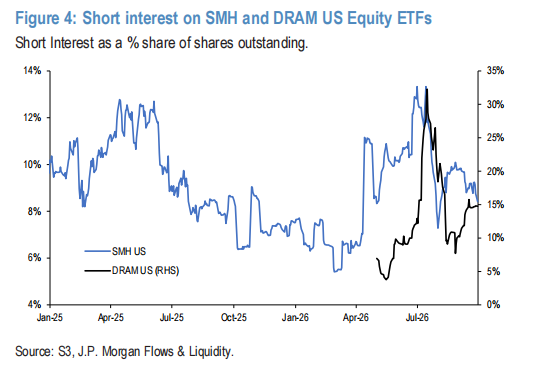
Con base en esto, JP Morgan considera que el impulso anterior producto del cierre de cortos ya se ha agotado en su mayor parte.
Cuando los vendedores en corto cierran posiciones, deben recomprar los valores. Esta compra puede empujar los precios hacia arriba, pero no representa necesariamente que nuevo capital está reevaluando el valor a largo plazo.
Cuando ese flujo se va completando, el mercado necesita que nuevas fuentes de demanda tomen la posta.
Esto por supuesto no significa que el mercado va a caer de inmediato, ni que un bajo nivel de posiciones cortas es útil para predecir un techo. Solo nos recuerda que una de las fuerzas que impulsaron las subas, tal vez no tenga la misma intensidad a futuro.
Con estos riesgos latentes, ¿por qué JP Morgan sigue optimista con la tecnología?
Ese también es otro punto de interés del informe.
JP Morgan, mientras remarca los riesgos de posiciones y apalancamiento, sigue considerando que la tecnología y los sectores relacionados a la AI tienen fundamentos sólidos.
Presentan tres razones.
Primero, los precios de almacenamiento siguen en ascenso, apoyando a los productores de dicho segmento.
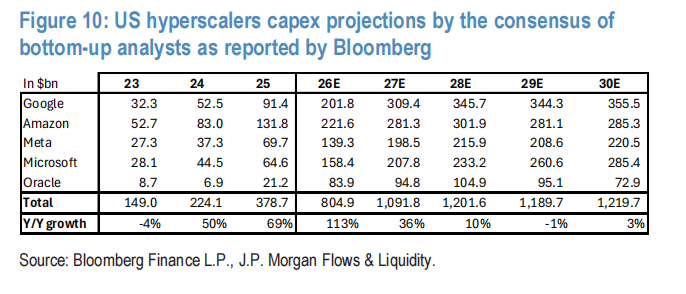
Segundo, los analistas aumentan de manera sostenida su previsión de gasto de capital de los principales proveedores de nube. El informe toma cinco compañías: Google, Amazon, Meta, Microsoft y Oracle: la previsión agregada para 2026 aumentó de unos USD 758.000 millones al 1° de julio a cerca de USD 805.000 millones; para 2027, subió de unos USD 925.000 millones hasta aproximadamente USD 1,1 billones.
Estas cifras representan la previsión de gasto de capital de los analistas y no compromisos confirmados por las empresas, ni pueden interpretarse íntegramente como gasto puro en AI. Pero demuestran que el mercado sigue elevando sus expectativas sobre la inversión en infraestructura.
Tercero, el precio del alquiler de capacidad de cómputo representado por los GPU Hopper de Nvidia está mostrando signos de mejora. JP Morgan cree que esto ayuda a sostener las perspectivas de monetización en capex de AI y pone en duda algunas preocupaciones por la rápida obsolescencia y depreciación de los equipos.
Por lo tanto, su conclusión es que, incluso si se repite una contracción de riesgos como la de junio o julio, podría no romper el ciclo alcista de la tecnología.
Esta percepción es propia de JP Morgan, y no implica una garantía de evolución futura.
Para mí, el mayor valor del informe es que invita a mirar la gestión empresarial junto con la composición de posiciones de mercado.
La demanda de AI puede seguir creciendo, la inversión de las compañías asociadas puede seguir aumentando, y aun así, los precios pueden moverse con fuerza debido a posiciones sobrecargadas y al desapalancamiento.
El avance del negocio de una empresa y la capacidad de su capital para tolerar volatilidad impactarán en su cotización.
Si entendemos la suba como que “el riesgo ha desaparecido”, es fácil perder de vista la otra parte del asunto.
Al entrar en el cuarto trimestre, la inspiración que me deja este informe es: para analizar una ronda de mercado, además de cuestionar lo que sucede en las empresas, hay que preguntar cómo los participantes sostienen esos activos.
¿Qué capital está usando apalancamiento? ¿Qué posiciones ya están en niveles altos? Si la volatilidad se dispara, ¿qué compras pueden convertirse en ventas?
Estas preguntas quizás no ayuden a adivinar la fecha exacta del próximo ajuste, pero sí a entender por qué un mercado todavía apoyado en fundamentos puede volverse de repente difícil de sostener.
Ver con optimismo el futuro de una empresa y poder soportar la volatilidad del proceso, son dos cosas que deben considerarse muy en serio.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Starlink apunta al mercado de telecomunicaciones móviles de Estados Unidos, SpaceX (SPCX.US) abre nuevas oportunidades de crecimiento: Wall Street se enfoca en la reconfiguración del sector de telecomunicaciones
Combinando la capacidad satelital existente, SpaceX está completando la transición necesaria para pasar de una “conexión de emergencia ocasional” a un “servicio móvil de uso diario.” La red satelital ofrece una cobertura amplia y complementa las zonas sin acceso terrestre; la red terrestre de baja frecuencia mejora la conexión dentro de edificios y en entornos con obstáculos complejos, formando así una solución complementaria.

Precios de las criptos
Más


