
Previsione dei risultati finanziari del Q3 per i due giganti dell'AI cloud CoreWeave e Nebius: verifica e rivalutazione del debito dopo il dimezzamento!
 2026/11/10 03:36
🔥 Radar delle tendenze delle azioni USA ora disponibile! 3 temi principali del mercato USA + 6 titoli selezionati + 7 calendario degli eventi principali: dove sono le opportunità nel mercato azionario USA questa settimana? Clicca sul link per vedere a colpo d'occhio 22 direzioni di trading→
1. Riepilogo dei punti chiave d'investimento
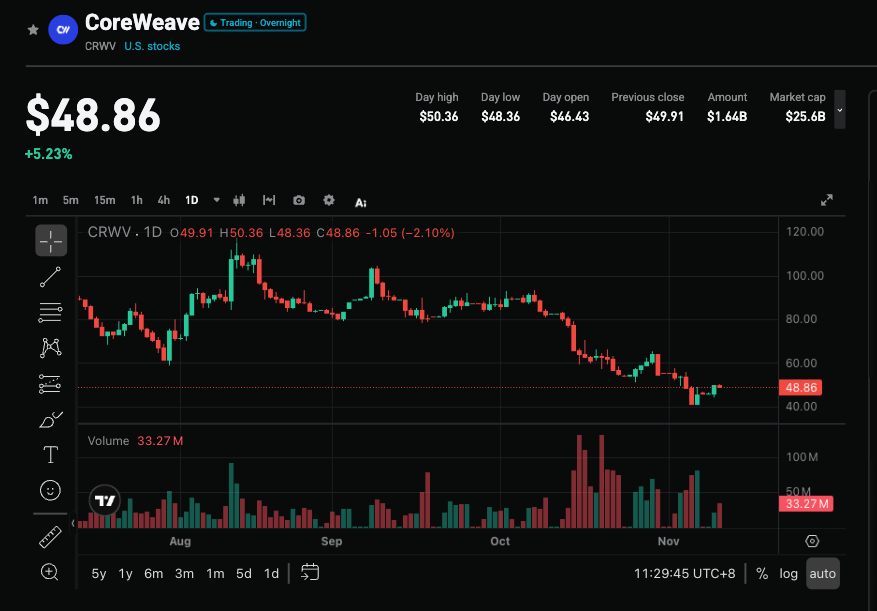
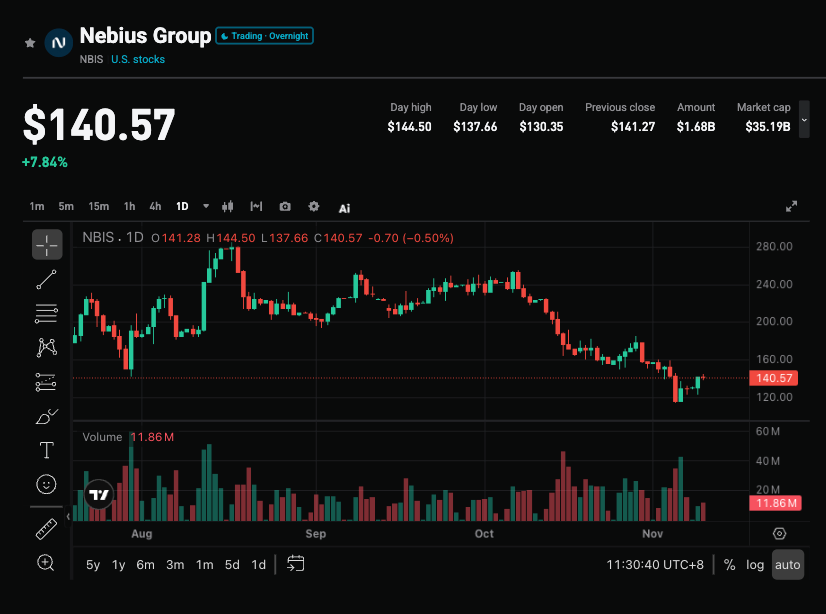
CoreWeave (CRWV.US) pubblicherà i risultati del terzo trimestre 2026 il 10 novembre, mentre Nebius (NBIS.US) il 12 novembre. Il consenso di mercato prevede che CoreWeave raggiunga ricavi per circa 3,55 miliardi di dollari e Nebius circa 908 milioni di dollari; entrambi i dati sono vicini alle attese e vi è poco margine per superare le previsioni; tuttavia, il margine EBITDA è rispettivamente di circa il 58% per CoreWeave e il 39% per Nebius, mentre entrambe registreranno ancora perdite per azione. Nell’ultimo mese, il prezzo delle azioni di entrambe è sceso rispettivamente circa del 44% e del 36%, quasi dimezzandosi: la questione centrale si è spostata dalla domanda alla sostenibilità del finanziamento ad alto leverage. Questo report e la successiva call serviranno a verificare se i fondi sono effettivamente disponibili, se i margini possono tenere e i progressi nella diversificazione della clientela.
2. Quattro punti focali
Punto focale 1: la forte crescita dei ricavi riuscirà a compensare le preoccupazioni sui finanziamenti?
La traiettoria di crescita delle due società rimane solida. Il consenso sui ricavi di CoreWeave per quest’anno è di circa 12,86 miliardi di dollari, con una possibile crescita fino a 26,47 miliardi di dollari nel 2027 (+106% circa); per Nebius circa 3,37 miliardi quest’anno, con la prospettiva di raggiungere 11,98 miliardi nel 2027 (+255% circa). La crescita è supportata dagli oltre 129 miliardi di dollari di ordini arretrati da parte di CoreWeave e da oltre 40 miliardi di dollari in contratti a lungo termine di Nebius. Tuttavia, gli analisti hanno ormai adattato le previsioni al ritmo attuale e per il terzo trimestre si prevede un superamento delle attese molto ristretto (circa 0,06% per CoreWeave, 0,96% per Nebius), quindi i numeri in sé difficilmente saranno il principale catalizzatore.
Punto focale 2: sostenibilità di debito e capex
CoreWeave ha un debito di circa 50 miliardi di dollari; a metà ottobre il rendimento delle obbligazioni in scadenza nel 2031 ha sfiorato il 16%, lo spread dei CDS si è allargato a circa 1.200 punti base. Ad agosto, la società ha aumentato la spesa in conto capitale a 35-39 miliardi di dollari, circa tre volte i ricavi attesi per il 2026. Il debito di Nebius è inferiore; ha appena sottoscritto un finanziamento senior garantito di 3,5 miliardi di dollari (scadenza solo 364 giorni, SOFR+275-350 punti base), e sta cercando di ottenere finanziamenti assistiti da asset basati su ordini contrattuali. Il problema centrale del mercato è ormai passato dal "i clienti necessitano di potenza di calcolo?" al "i finanziatori sono disposti a continuare?."
Punto focale 3: percorso di margine e flusso di cassa libero
Il margine EBITDA di circa il 58% di CoreWeave è la chiave della sua logica di rimborso, mentre quello di Nebius, circa il 39%, è cresciuto rapidamente da una base bassa. Un calo dei margini di una delle due rafforzerebbe l’idea che “il renting di GPU sia meno proficuo di quanto sembri dalla crescita.” Gli investitori si aspettano soprattutto da CoreWeave una tempistica chiara sul raggiungimento del flusso di cassa positivo estesa al 2030, mentre da Nebius dettagli concreti sul rifinanziamento a breve termine.
Punto focale 4: concentrazione dei clienti e diversificazione del business
I principali clienti di CoreWeave includono Microsoft, OpenAI e Meta, con un elevato rischio di concentrazione; dalla IPO, il CEO ha venduto tramite piani predefiniti circa 1 miliardo di dollari di azioni, circostanza che potrebbe sollevare dubbi di governance in questo momento. Per quanto riguarda Nebius, Palantir l’ha indicata come partner preferenziale per le infrastrutture AI sovrane e ha completato l’acquisizione di Inferize per rafforzare la capacità di ragionamento; CoreWeave prevede invece di espandersi in Danimarca e di costruire dal quarto trimestre una dorsale AI globale che copra Emirati Arabi Uniti, India, Indonesia, Singapore, Australia, Corea del Sud e Giappone. La capacità di ottenere nuovi ordini che superino i maggiori player cloud e i laboratori AI sarà il principale punto di osservazione.
3. Rischi e opportunità coesistono
Catalizzatori rialzisti:
- Il management chiarisce la provenienza dei fondi per il capex e fornisce una traiettoria credibile verso un flusso di cassa libero positivo (soprattutto in prospettiva 2030).
- I margini restano stabili o superiori alle attese, con evidenti segnali di diversificazione della base clienti.
- Dopo il report, il rendimento obbligazionario e lo spread CDS si restringono, confermando un miglioramento del sentiment nel credito.
Rischi al ribasso:
- La call è dominata da domande sui rifinanziamenti e dichiarazioni vaghe, il mercato interpreta come difficoltà di finanziamento.
- I margini si riducono o emergono segnali di riduzione forzata del capex.
- La concentrazione dei clienti non migliora e si sommano le preoccupazioni per la vendita azioni del CEO o domande riguardanti l’ex casa madre Yandex.
4. Suggerimenti strategici di trading
Logica long: Se si dimostra che i fondi sono effettivamente arrivati, i margini sono stabili e i nuovi ordini mostrano una diversificazione dei clienti, il mercato potrebbe giudicare che il calo superiore al 40% sconti eccessivamente le attese pessimistiche, lasciando spazio a un recupero delle valutazioni. Il target price medio degli analisti per CoreWeave è circa 131,41 dollari (potenziale di rialzo del 183%) e per Nebius circa 286,53 dollari (circa 121% di rialzo), con il multiplo EV/EBITDA già notevolmente compresso.
Rischi short: Se i dati chiave si limitano a centrare le attese e la call non risponde in modo efficace alle questioni relative a finanziamento e flusso di cassa libero, è probabile una pressione aggiuntiva sul titolo, mentre la reazione del mercato obbligazionario potrebbe dare indicazioni più chiare rispetto al prezzo delle azioni.
Dati chiave:
- Ricavi Q3, margine EBITDA e ampiezza delle perdite per azione
- Fonte dei fondi per il capex e tempistiche del flusso di cassa libero
- Nuovi ordini e progressi nella diversificazione dei clienti
- Variazioni di rendimento obbligazionario/spread CDS
Suggerimento operativo: In presenza di segnali chiari e positivi su finanziamento e flusso di cassa emersi da risultati e call, è opportuno considerare opportunità d’ingresso dopo eventuali correzioni; in caso di dichiarazioni vaghe o mancanza di miglioramenti nei parametri di credito, attenzione ai rischi di volatilità di breve termine e evitare di acquistare ai massimi. Il posizionamento e gli stop loss vanno calibrati in base alla propria tolleranza al rischio.
Disclaimer: Questo contenuto è solo a scopo informativo e non costituisce consiglio d'investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Interpretazione delle nuove azioni del mercato azionario USA | L'affare "di mezza età" dell'e-commerce privato S2B2C: come Global Home Selection (QQJ.US) racconta una storia di crescita?
Che cosa ha dato ai selezionati globali il coraggio di affrontare il Nasdaq?
Shawn Kim di Morgan Stanley, noto come "Il Dio della Memoria", lancia un nuovo avvertimento! La vera bomba è il "precipizio dei profitti del 2028" e abbassa completamente il target price delle azioni di memoria
Shawn Kim ha rivisto al ribasso i target price delle azioni dei produttori di memoria, con una significativa riduzione del 38% per SK Hynix e del 19% per Samsung Electronics. Ha avvertito che il settore potrebbe affrontare un “precipizio dei profitti” nel 2028: l’entrata in funzione delle nuove capacità produttive alla fine del 2027, ritardi nella costruzione dei data center, riduzione dei premi su HBM e un crollo di circa il 20% dei prezzi spot NAND nelle ultime due settimane si sommano in una quadrupla pressione. Di conseguenza, ha drasticamente abbassato le ipotesi sui margini di profitto a lungo termine delle due aziende per la DRAM, portandole vicino alla media storica.

Conferenza telefonica di Q3 di MARA Holdings (MARA.US): la direzione dichiara che due contratti di leasing AI/HPC puntano alla firma entro l’anno, il debito totale è stato già ridotto del 37% nel corso dell’anno.
La società mineraria di Bitcoin MARA Holdings (MARA.US) ha pubblicato il bilancio del terzo trimestre 2026. Questo rapporto mostra un quadro insolito di divisione: profitti contabili in forte crescita e ricavi operativi in costante diminuzione—l'azienda si trova in un momento cruciale di transizione dalla "estrazione di bitcoin" verso le "infrastrutture AI".


Prezzi delle criptovalute
Altro


