
Strategy matapang na hinarap ang MSCI: Ang panghuling depensa ng DAT

Hindi ito isang investment fund! Pinapayagan lang ang pag-iimbak ng langis ngunit hindi ng crypto? Paano tinuligsa ng Strategy ang panukala ng MSCI?
"Hindi ito investment fund! Puwedeng mag-stockpile ng langis pero hindi ng crypto?" Paano binatikos ng Strategy ang mungkahi ng MSCI?
Isinulat ni: KarenZ, Foresight News
Patuloy ang labanan na may kinalaman sa pag-unlad ng industriya ng Digital Asset Treasury (DAT) companies.
Noong Oktubre, naglabas ang global index provider na MSCI ng isang mungkahi na tanggalin mula sa kanilang global investable market indices ang mga kumpanyang may hawak na digital assets na umaabot o lumalagpas sa 50% ng kanilang kabuuang assets. Direktang tinatarget ng hakbang na ito ang mga digital asset treasury companies tulad ng Strategy, at maaaring baguhin ang daloy ng kapital sa buong industriya ng DAT.
Ayon sa datos ng Bitcoin for Corporations, 39 na kumpanya ang posibleng maalis sa MSCI global investable market indices. Binalaan ng mga analyst mula sa JPMorgan na ang pagtanggal pa lamang sa Strategy ay maaaring magdulot ng halos $2.8 billions na passive fund outflow, at kung susunod ang ibang index providers sa parehong patakaran, maaaring umabot ito sa $8.8 billions na paglabas ng kapital.
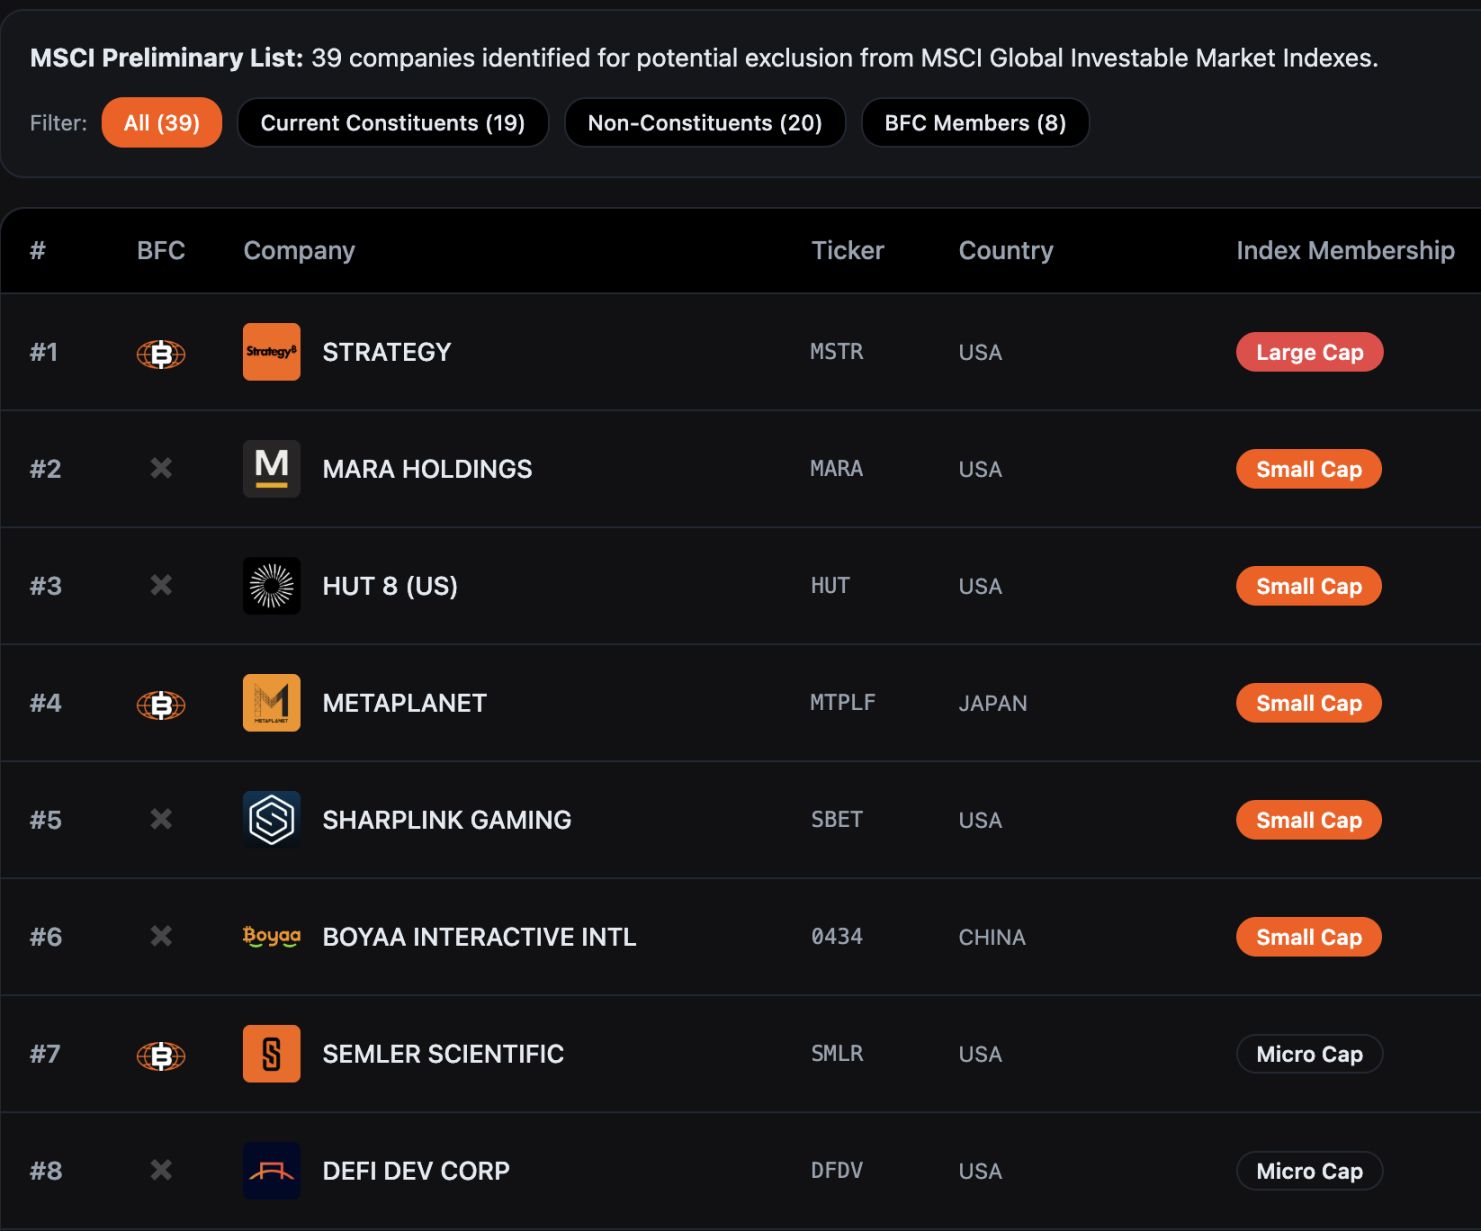
Sa kasalukuyan, ang consultation period ng MSCI para sa mungkahing ito ay tatagal hanggang Disyembre 31, 2025, at inaasahang ilalabas ang pinal na desisyon bago Enero 15, 2026. Kung magkakaroon ng pagbabago, ito ay opisyal na ipapatupad sa index review cycle ng Pebrero 2026.
Sa harap ng agarang sitwasyong ito, noong Disyembre 10 ay nagsumite ang Strategy ng isang matinding 12-pahinang bukas na liham sa MSCI Equity Index Committee. Nilagdaan ito ng Executive Chairman at Founder na si Michael Saylor at President at CEO na si Phong Le, na malinaw na tumututol sa mungkahi. Ayon sa liham: "Ang mungkahing ito ay seryosong nakaliligaw at magdudulot ng malalim na mapanirang epekto sa interes ng mga global investors at sa pag-unlad ng digital asset industry. Mariin naming hinihiling sa MSCI na tuluyang bawiin ang planong ito."
Apat na Pangunahing Dahilan ng Strategy sa Pagtutol
Ang Digital Assets ay Rebolusyonaryong Teknolohiyang Pundasyon ng Pananalapi
Naniniwala ang Strategy na minamaliit ng mungkahi ng MSCI ang estratehikong halaga ng bitcoin at iba pang digital assets. Mula nang ilunsad ni Satoshi Nakamoto ang bitcoin 16 na taon na ang nakalilipas, ito ay naging mahalagang bahagi ng pandaigdigang ekonomiya, na may kasalukuyang market cap na humigit-kumulang $1.85 trillions.
Para sa Strategy, ang digital assets ay hindi lamang simpleng financial instruments, kundi isang makabagong teknolohiya na kayang baguhin ang pandaigdigang sistema ng pananalapi—ang mga kumpanyang namumuhunan sa bitcoin infrastructure ay bumubuo ng bagong financial ecosystem, katulad ng mga nangungunang kumpanya sa kasaysayan na nag-invest nang malalim sa mga bagong teknolohiya.
Tulad ng Standard Oil noong ika-19 na siglo na nagtuon sa oil drilling, at AT&T noong ika-20 siglo na nagpatayo ng telephone network, ang mga kumpanyang ito ay naging haligi ng industriya dahil sa kanilang foresight sa core infrastructure. Naniniwala ang Strategy na ang mga kumpanyang nakatuon sa digital assets ngayon ay sumusunod sa landas ng mga "technology pioneers" at hindi dapat basta-basta isantabi ng tradisyunal na index rules.
Ang DAT ay Mga Negosyong Operasyonal, Hindi Passive Funds
Ito ang pangunahing argumento ng Strategy—ang Digital Asset Treasury companies (DAT) ay mga operasyonal na negosyo na may kumpletong business model, hindi lamang passive bitcoin investment funds. Bagama't may hawak na mahigit 600,000 bitcoin ang Strategy, ang tunay na halaga nito ay hindi nakasalalay sa price fluctuation ng bitcoin, kundi sa pagdisenyo at paglalabas ng mga natatanging "digital credit" instruments na lumilikha ng sustainable returns para sa shareholders.
Partikular, ang mga "digital credit" instruments ng Strategy ay may iba't ibang anyo—may fixed dividend rate, floating dividend rate, iba't ibang priority levels, at credit protection clauses. Sa pamamagitan ng pagbebenta ng mga ito, nakakalikom sila ng pondo upang dagdagan pa ang bitcoin holdings. Hangga't ang long-term investment return ng bitcoin ay mas mataas kaysa sa dollar-denominated financing cost ng Strategy, makikinabang ang shareholders at customers. Binibigyang-diin ng Strategy na ang modelong ito ng "active operation + asset appreciation" ay may malaking pagkakaiba sa passive management ng traditional investment funds o ETF, kaya dapat ituring na normal na operasyonal na negosyo.
Kasabay nito, kinuwestiyon ng Strategy sa liham: Bakit pinapayagan ang oil giants, real estate investment trusts (REITs), timber companies, at iba pa na mag-concentrate ng iisang uri ng asset nang hindi itinuturing na investment fund at hindi inaalis sa index? Ang pagbibigay ng espesyal na limitasyon sa digital asset companies lamang ay malinaw na hindi patas.
Ang 50% Digital Asset Threshold ay Arbitraryo, Diskriminasyon, at Hindi Praktikal
Ipinunto ng Strategy na diskriminasyon ang standard na ginagamit ng MSCI. Maraming malalaking kumpanya sa tradisyunal na industriya ang may mataas na konsentrasyon ng iisang uri ng asset—kabilang ang oil at gas companies, REITs, timber companies, at power infrastructure firms. Ngunit tanging digital asset companies lang ang may espesyal na exclusion standard mula sa MSCI, na malinaw na hindi patas.
Sa usapin ng implementasyon, may malalaking problema rin ang mungkahi. Dahil sa matinding price volatility ng digital assets, maaaring paulit-ulit na mapasama at matanggal sa MSCI index ang isang kumpanya sa loob lamang ng ilang araw, na magdudulot ng kaguluhan sa merkado. Bukod dito, ang pagkakaiba ng accounting standards (US GAAP vs international IFRS) sa pagtrato sa digital assets ay magreresulta sa magkaibang treatment para sa parehong business model depende sa registration location.
Nilalabag ang Prinsipyo ng Neutralidad ng Index, Nagpapasok ng Policy Bias
Naniniwala ang Strategy na ang mungkahi ng MSCI ay isang value judgment laban sa isang uri ng asset, na sumasalungat sa pangunahing prinsipyo ng neutrality ng index providers. Ipinagmamalaki ng MSCI sa market at regulators na ang kanilang indices ay nagbibigay ng "comprehensive" coverage na sumasalamin sa "evolution ng underlying stock market," at hindi dapat humusga sa "kabutihan o kaangkupan ng anumang market, kumpanya, strategy, o investment."
Sa selective na pagtanggal sa digital asset companies, aktwal na gumagawa ng policy judgment ang MSCI para sa market—isang bagay na dapat iwasan ng index providers.
Salungat sa US Digital Asset Strategy
Binibigyang-diin ng Strategy na ang mungkahing ito ay salungat sa strategic goal ng Trump administration na palakasin ang digital asset leadership ng US. Sa unang linggo pa lang ng panunungkulan, nilagdaan ng Trump administration ang executive order para isulong ang paglago ng digital financial technology at magtatag ng strategic bitcoin reserve, na layuning gawing global leader ang US sa digital asset field.
Ngunit kung maisasakatuparan ang mungkahi ng MSCI, direktang mahahadlangan ang US pension funds, 401(k) plans, at iba pang long-term capital na mag-invest sa digital asset companies, na magdudulot ng bilyon-bilyong dolyar na paglabas ng kapital mula sa industriya. Hindi lang nito pipigilan ang pag-unlad ng US digital asset innovation companies, kundi posibleng pahinain din ang competitiveness ng US sa strategic sector na ito, na salungat sa itinakdang direksyon ng gobyerno.
Ayon sa estimate ng mga analyst na binanggit ng Strategy, tanging Strategy pa lang ay maaaring makaranas ng hanggang $2.8 billions na passive stock liquidation dahil sa mungkahi ng MSCI. Hindi lang ito makakasama sa Strategy, kundi magdudulot din ng chilling effect sa buong digital asset ecosystem—halimbawa, maaaring mapilitang magbenta ng assets nang maaga ang mga bitcoin mining companies para i-adjust ang asset structure, na magdudulot ng distortion sa normal na supply-demand ng digital asset market.
Pangwakas na Hiling ng Strategy
Dalawang pangunahing hiling ang inilatag ng Strategy sa kanilang bukas na liham:
Una, hinihiling nila sa MSCI na tuluyang bawiin ang exclusion proposal, upang hayaang ang market sa pamamagitan ng free competition ang sumuri sa halaga ng Digital Asset Treasury companies (DAT), at mapanatili ng index ang neutrality at tapat na pagsasalamin sa trend ng next-generation fintech;
Pangalawa, kung ipipilit pa rin ng MSCI ang "special treatment" sa digital asset companies, dapat palawakin ang industry consultation at pahabain ang consultation period, at magbigay ng mas malalim na lohikal na paliwanag para sa pagiging makatwiran ng patakaran.
Hindi Nag-iisa ang Strategy
Hindi nag-iisa ang Strategy. Ayon sa datos ng BitcoinTreasuries.NET, hanggang Disyembre 11, may 208 na public companies sa buong mundo na may hawak na mahigit 1.07 million bitcoin, na higit sa 5% ng kabuuang bitcoin supply, na kasalukuyang nagkakahalaga ng humigit-kumulang $100 billions.
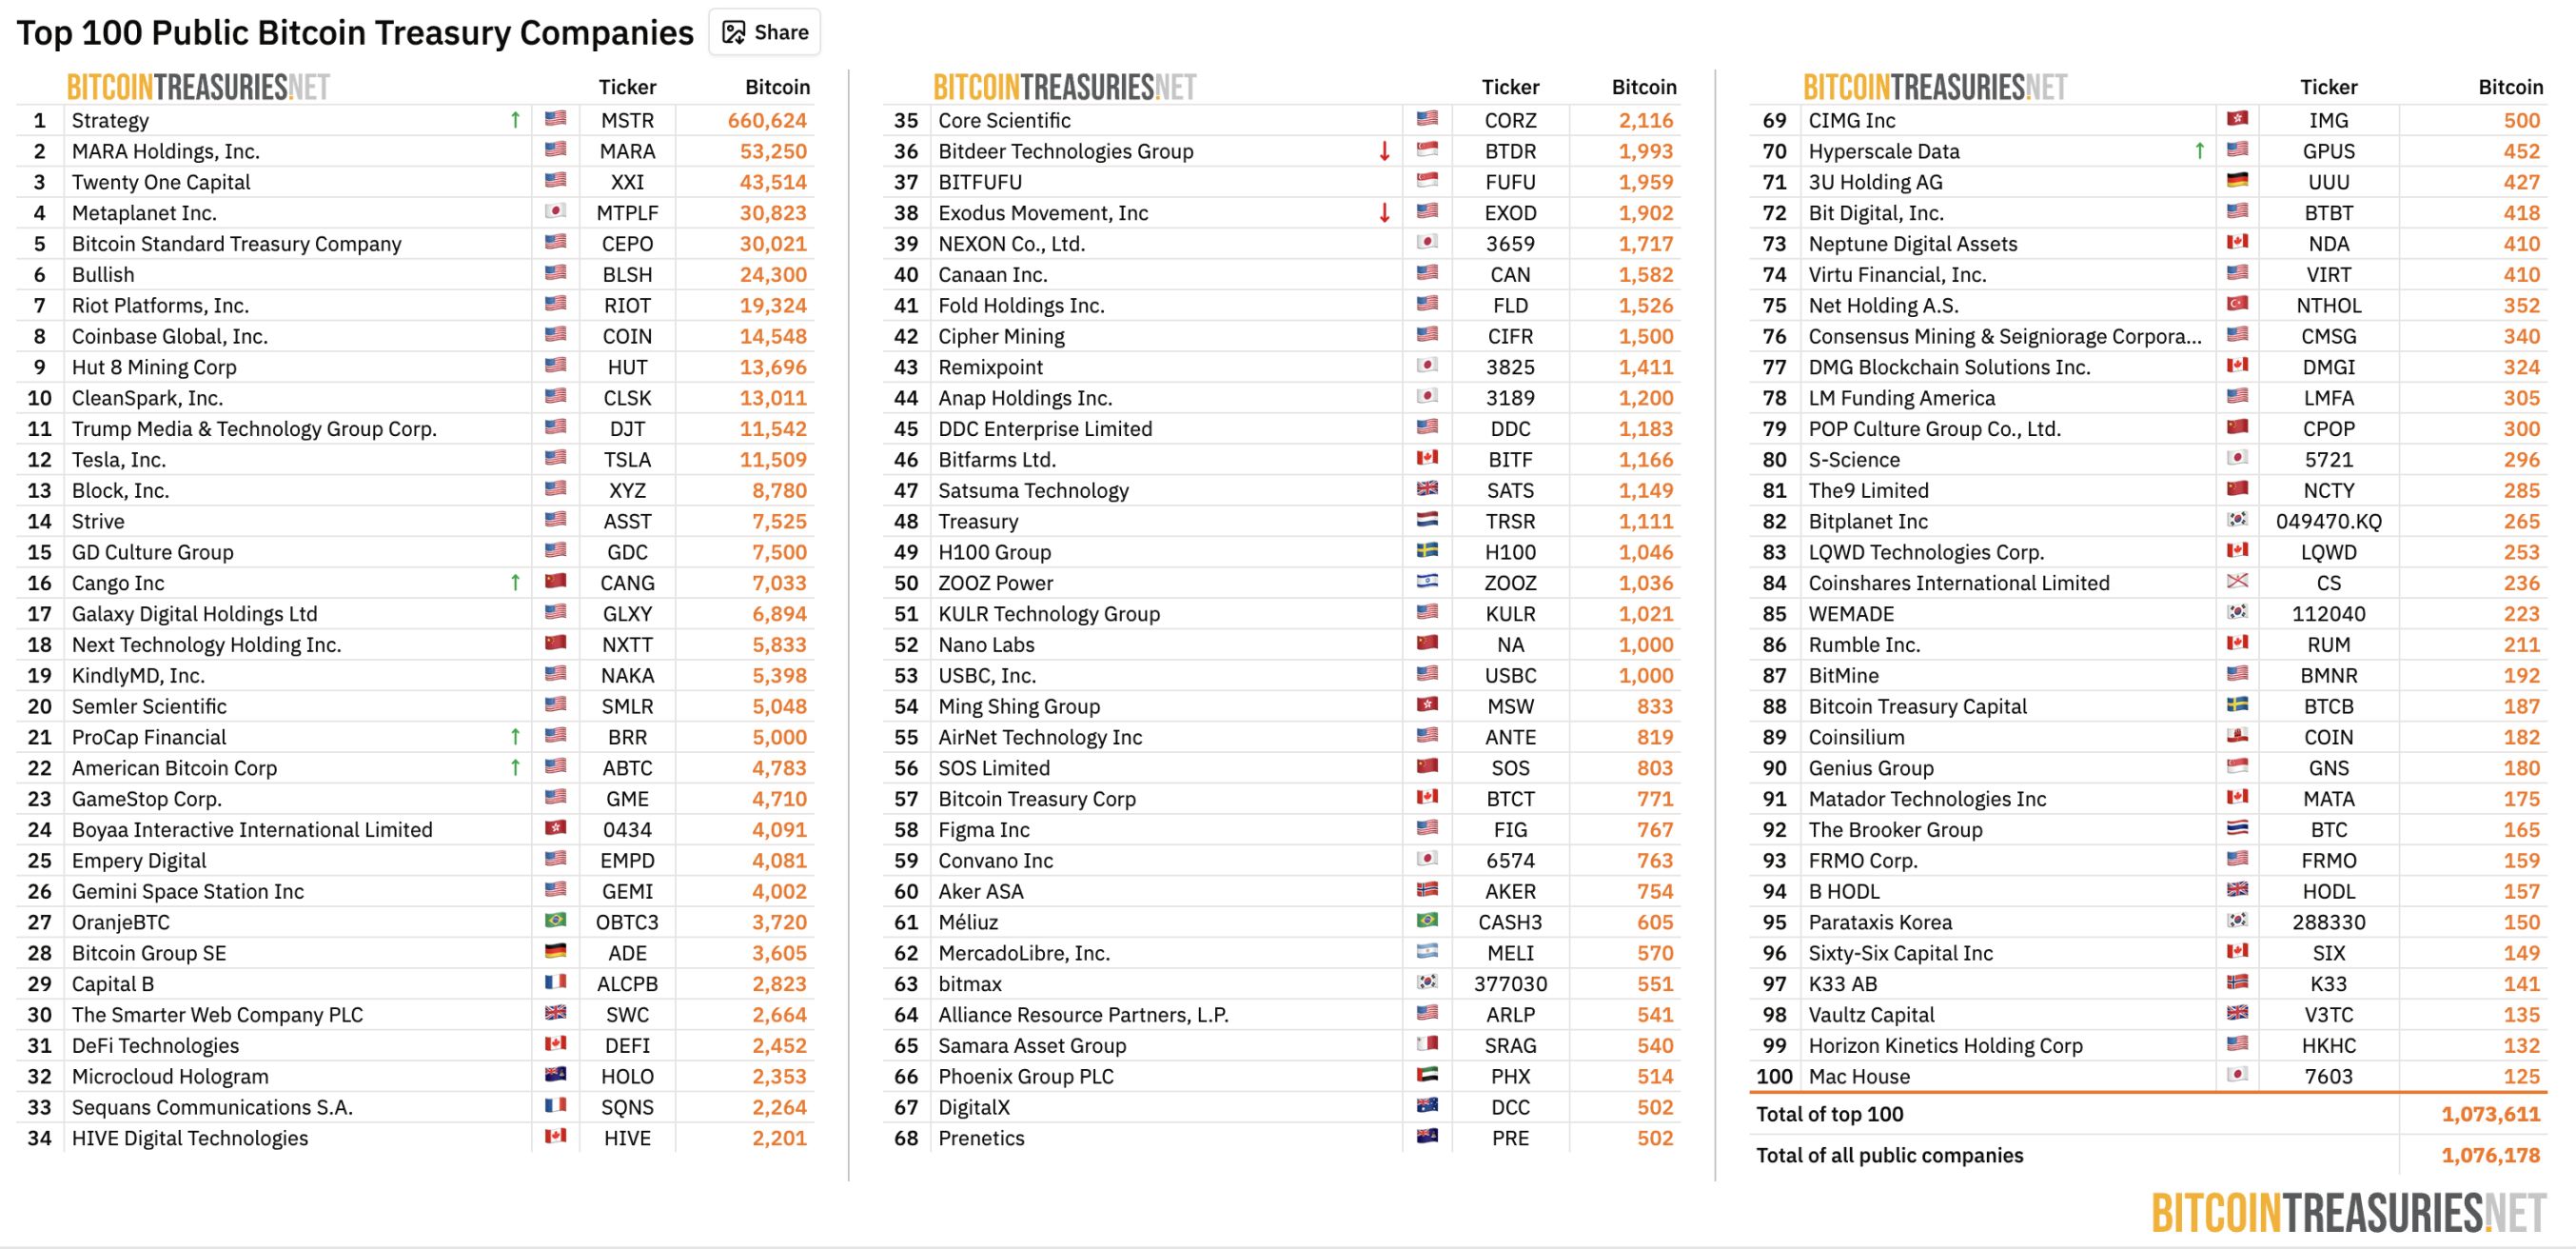
Pinagmulan: BitcoinTreasuries.NET
Ang mga digital asset treasury companies na ito ay naging mahalagang tulay para sa institutional adoption ng cryptocurrency, na nagbibigay ng compliant indirect exposure para sa mga pension funds, endowment funds, at iba pang tradisyunal na institusyon.
Noong una, iminungkahi ng Strive, isang public company na may hawak ng bitcoin, na dapat ibalik ng MSCI sa market ang "option" para sa digital asset companies. Isang simple at direktang solusyon ay ang gumawa ng bersyon ng kasalukuyang index na "walang digital asset treasury companies", tulad ng MSCI USA ex Digital Asset Treasuries Index at MSCI ACWI ex Digital Asset Treasuries Index. Sa pamamagitan ng transparent na screening mechanism, maaaring pumili ang investors ng benchmark na susundan, na napananatili ang integridad ng index at natutugunan ang iba't ibang pangangailangan ng investors.
Dagdag pa rito, naglunsad na ng joint initiative ang industry organization na Bitcoin for Corporations, na nananawagan sa MSCI na bawiin ang digital asset proposal at iginiit na dapat ibase ang classification sa aktwal na business model, financial performance, at operational characteristics ng kumpanya, hindi lang sa asset ratio. Ayon sa opisyal na website ng organisasyon, 309 na kumpanya o investors na ang lumagda sa joint letter, kabilang ang Strategy, Strive, BitGo, Redwood Digital Group, 21MIL, Btc inc, DeFi Development Corp, at iba pang kilalang industry leaders, pati na rin ang maraming individual developers at investors.
Buod
Ang tunggalian sa pagitan ng Strategy at MSCI ay isang pundamental na debate tungkol sa "kung paano isasama ang bagong financial innovation sa tradisyunal na sistema." Ang Digital Asset Treasury companies (DAT), bilang mga "cross-border" ng tradisyunal na finance at crypto world, ay hindi purong tech companies o simpleng investment funds, kundi isang bagong business model na nakabatay sa digital assets.
Sinusubukan ng mungkahi ng MSCI na gamitin ang "50% asset ratio" standard upang ituring ang mga komplikadong entity na ito bilang "investment funds" at alisin sa index; samantalang iginiit ng Strategy na ang ganitong simplistikong pagtrato ay isang malubhang hindi pagkakaunawa sa kanilang business essence at paglabag sa prinsipyo ng index neutrality. Habang papalapit ang desisyon sa Enero 15, 2026, ang resulta ng labanan na ito ay hindi lang magpapasya kung sino ang papasok sa index sa hanay ng mga public companies na may bitcoin, kundi magtatakda rin ng mahalagang "survival boundary" para sa hinaharap ng digital asset industry sa global traditional financial system.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang bayad sa transportasyon ng oil tanker ay umabot sa pinakamataas sa loob ng animnapung taon: Ang pagpapadala ng isang barkong langis mula Amerika patungong Tsina ay mas mahal pa kaysa sa pagpapalipad ng rocket!
Ang gastos ng transportasyon ng isang bariles ng krudo ay umabot na sa $41, halos kalahati ng presyo ng langis. Sa isang biyahe, ang gastos sa transportasyon ay minsan sapat na upang makabili ng isang oil tanker. Ang krisis sa Gitnang Silangan ay nagdulot ng structural na kakulangan ng kapasidad sa transportasyon sa Hormuz Strait, na pinatindi pa ng ship-to-ship transfer na nagpapahaba ng turnaround cycle. Ang VLCC freight ay tumaas mula sa taunang average na $9.2 milyon hanggang $77 milyon, na lumundag ng mahigit 8 beses. Ang kita ng mga refinery ay mabilis na nababawasan, ang average na presyo ng mga second-hand oil tanker ay nagrekord ng pinakamataas sa kasaysayan, kakaibang nalampasan pa ang presyo ng bagong gawa na barko.

Nalulugmok ang pilak: Sumusunod lamang sa pagbaba, hindi sa pagtaas!
Ang lohika ng patuloy na paglago ng pangangailangan para sa AI at solar energy ay nananatiling matatag, ngunit ang presyo ay bumababa laban sa inaasahan—ang pagpapalakas ng dolyar at pagtaas ng tunay na interes ay nagbigay nang lubos na presyon sa mga batayang salik. Ang mga pondo para sa spekulasyon ay nagbenta ng $1.6 bilyon sa loob ng isang linggo, na siyang pinakamataas ngayong taon, at ang netong short position ng CTA ay tumaas ng $2.6 bilyon papunta sa pinakamataas na antas ngayong taon. Gayunman, ayon sa mga analyst ng Goldman Sachs, ang matinding short position ay nagsisimula nang mag-impok ng reversibility momentum; naging mas lalong kapansin-pansin ang asymmetry, at kung pansamantalang humina ang macro headwinds, mataas ang posibilidad ng malakas na rebound: pagkatapos ng katulad na shakeout noon, tumaas ang presyo ng pilak ng 15% sa loob lamang ng anim na linggo.
Ang “Laro ng Digital na Pamantayan” sa Likod ng Trilyong Dolyar na Pagsusuri: Ang Kita ng OpenAI at Anthropic ay Hindi Maaaring Direktang Ipagkumpara
Ang Anthropic ay tinitingnan ang “kabuuang halaga” bilang bahagi ng benta sa cloud, habang ang OpenAI ay tinitingnan lamang ang “netong halaga” ng bahagi sa kita. Ang pagkakaibang ito sa pamantayan ay direktang nagdulot ng pagbagsak ng mga stock ng teknolohiya. Mas nakakagulat pa, ang itinatampok na “taunang kita” ay napakalaki ng diperensya; inaasahang ang aktuwal na kita ng OpenAI ay kalahati lamang ng numerong iyon. Ang aktuwal na kita ng Anthropic ay halos kalahati rin ng kanilang opisyal na inilathalang bilang.
Mga presyo ng crypto
Higit pa


