
Malaki ang pagtaas ng Tesla, darating na nga ba ang tagsibol?

👆I-click ang asul na teksto upang sundan kami
Paghahatid ng Tesla
Katatapos lang ng ikatlong quarter, at sunod-sunod nang inilalabas ng mga automaker sa Amerika ang pinakabagong datos ng benta o delivery. Isa sa pinakanakatutok ang pamilihan ngayon ay ang Tesla. Umabot sa 486,500 na sasakyan ang naihatid sa buong mundo ngayong quarter, mas mataas kaysa inaasahan ng merkado. Bumaba ito ng halos 2% kumpara noong nakaraang taon, pero muling tumaas kung ikukumpara sa ikalawang quarter. Tumaas din ang presyo ng stock ng Tesla ng higit 5% habang bukas ang merkado.
Ayon sa ulat ng CNBC, may dalawang dahilan kung bakit bumaba kumpara noong nakaraang taon. Una, masyadong mataas ang base noong nakaraang taon dahil kinailangang magmadali ang mga mamimiling Amerikano na bumili ng electric vehicle bago matapos ang pederal na insentibo, dahilan para maabot ng Tesla ang pinakamataas na quarter delivery sa kasaysayan. Ang insentibong ito ay mula sa Inflation Reduction Act na nilagdaan ni Biden noong 2022, na dapat sana'y magtatagal hanggang 2032, ngunit ito ay naputol dahil sa spending bill ni Trump, at matatapos na ito sa Setyembre 30, 2025.
Pangalawa, noong ikalawang quarter ng taon, mas marami ng halos 28,000 ang naihatid na sasakyan ng Tesla kaysa sa kanilang produksyon. Ibig sabihin, naibenta na ng kumpanya ang ilan sa mga dating gawa ngunit nakaimbak pa. Kaya ngayong ikatlong quarter, mas mahirap panatilihin ang mataas na bilang ng delivery. Ngayong quarter din, 464,400 ang produksyon, mas mababa pa rin kaysa sa bilang ng naihatid, ibig sabihin, patuloy na nauubos ang kanilang imbentaryo.
Tingin ng CNBC, ang mas magandang resulta ng Tesla ay dulot ng pagbangon ng merkado sa Europa. Noong nakaraang taon, nagkaroon ng backlash ang mga pananaw ni Musk sa pulitika sa Europa dahilan para bumaba ang benta, ngunit ngayong taon ay malinaw ang pagbangon. Sa unang 8 buwan, lumago ng 66% ang bagong car registration ng Tesla sa EU kumpara noong nakaraang taon, at 53% naman for the month of August. Maliban dito, halos dumoble ang export ng Shanghai factory tuwing Hulyo at Agosto, tumulong sa Tesla para mabawasan ang pressure mula sa kompetisyon sa China.
Kasama sa mga pressure ng Tesla ang kumpetisyon mula sa mga Chinese EV brands tulad ng BYD at Xiaomi na mas mura at mas makabago, habang natapos na rin ang tax incentives sa electric vehicles sa Amerika. Nakita rin ang presyur na ito sa mga share price ng kumpanya. Hanggang kahapon, mahigit 21% ang ibinagsak ng Tesla ngayong taon, ang pinakamalalang performance sa lahat ng malalaking tech stocks.
Makikita rin ang epekto ng pagtanggal ng mga insentibo sa data ng Ford na inilabas ngayong araw, kung saan bumagsak ng halos 80% ang EV sales kumpara noong nakaraang taon, at ang F-150 Lightning na itinigil ang produksyon ay bumaba pa ng 97.1%. Malinaw, kapag wala ang subsidy, apektado ang demand para sa electric vehicles sa Amerika.
Mabuti, balik tayo sa Tesla. Sa buong taon, kailangang mag-deliver ng 311,500 units ni Tesla sa ika-apat na quarter para maiwasan ang pagbaba ng delivery para sa ikatlong sunod na taon. Kahit nga madalas magpahayag si Musk hinggil sa AI, Robotaxi, at Optimus, mahalaga pa rin sa pamilihan ang bawat quarterly delivery na datos dahil nananatiling pangunahing pinagkukunan ng kita ng Tesla ang automotive business.
Sige, hanggang diyan muna ang balita. Tingnan naman natin ang pananaw ni Kevin, isang analyst mula sa Meitou na lubos na pamilyar sa Tesla.
Tingin ni Kevin, nagpapakita ng senyales ng pag-stabilize ang automotive business ng Tesla, na magandang balita para sa kumpanya. Sa hinaharap, magiging mahalagang variable ang presyo ng langis. Sinabi ng International Energy Agency na ang patuloy na pagtaas ng presyo ng langis ay nagtutulak sa mas maraming mamimili na ikonsidera ulit ang EV bilang solusyon sa pagtaas ng gastos sa gas. Kapag nanatili sa mataas na lebel ang presyo ng langis, natural na mas pagbibigyan pansin ng mga bumibili ang fuel consumption at operating cost. Sa buong industriya ng EV, magiging suporta ito sa demand, at may tsansa ring makinabang ang Tesla.
Bukod sa presyo ng langis, patuloy ring humuhusay ang FSD technology na maaaring mag-ambag pa sa paglago ng benta ng Tesla. Halimbawa, sa Europa, nakakuha na ng approval ang FSD ng Tesla sa 8 bansa kamakailan, kaya isinasama na ng mga mamimili sa kanilang konsiderasyon ang autonomous driving sa pagbili ng sasakyan. Naniniwala si Kevin na habang gumaganda at lumalawak ang FSD, may pag-asa pang tumaas ang benta ng kumpanya.
Kapag nagsimula nang maging matatag ang pangunahing negosyo ng sasakyan, mas lumalawak ang tsansa ng Tesla na lumago pa sa dalawang patuloy na lumalawak na segment nito, ang enerhiya at Robotaxi. Sa quarter na ito, 13.7GWh ng energy storage products ang na-deploy ng Tesla, na parehong taon-sa-taon at quarter-on-quarter ay tumataas. Habang pinalalawak ang AI data centers, lalago pa ang demand para sa kapangyarihan at energy storage. Plano rin ng Tesla na mag-invest ng higit $25 bilyon ngayong taon sa pag-expand ng mga factories at development ng Robotaxi; nakakuha pa sila ngayong linggo ng $30 bilyon sa bagong utang at credit lines, patunay na mas tinutukan pa nila ang business segment na ito.
Kaya ayon kay Kevin, may potensyal na dahan-dahan nang lumakas ang automotive business ng Tesla, habang nagbibigay naman ng bagong growth driver ang energy storage at Robotaxi, na magbibigay ng malaking pag-asa sa presyo ng stock nito. Ang quarterly financial report sa Oktubre 21 ang susunod na mahalagang tagpo, kaya tututukan ito agad ng Meitou team para sa kanilang analysis—inaanyayahan ang lahat na patuloy na sumubaybay.
【Meitou Pro】
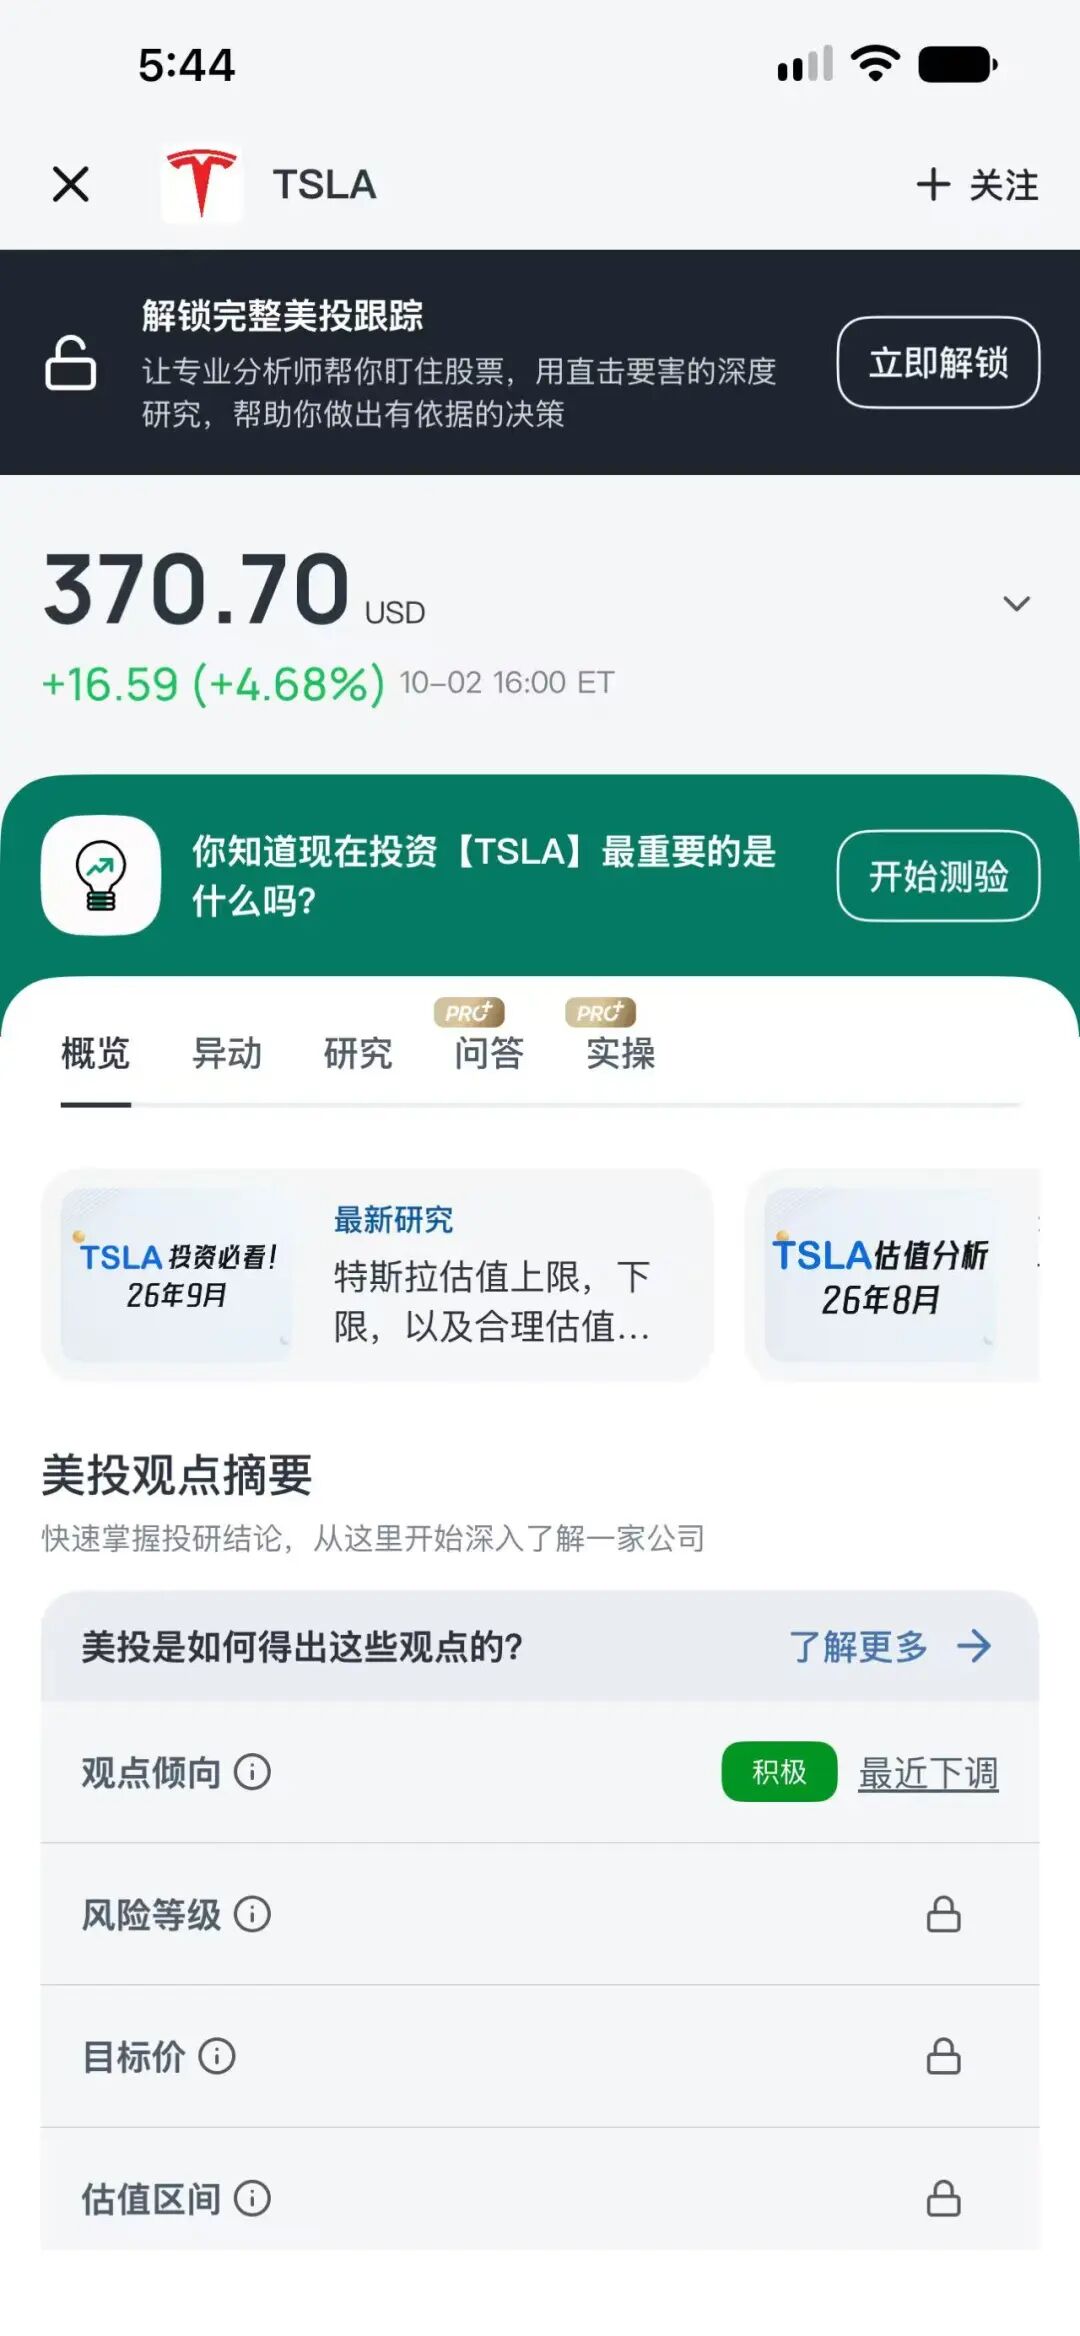
Mahigpit na sinusubaybayan ng Meitou Pro ang Tesla at nagbibigay ng malalim na analysis, kabilang ang detalyadong pagsusuri sa Robotaxi ng Tesla, fundamental analysis, analysis pagkatapos ng bawat financial report, at intra-day movement analysis—malaking tulong para sa mas malalim na pag-unawa sa Tesla.
Kung nag-aalinlangan kang mag-trade ng Tesla kamakailan, huwag palampasin ang valuation model ng Tesla na makikita sa Meitou Pro—malaki itong maitutulong sa iyong investment decision.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nagbabala ang Nobel laureate: Ang krisis sa utang ng France ay maaaring "napakalaki na upang mailigtas", at nahaharap ang Eurozone sa isang "sumasabog" na krisis
Ang utang ng Pransya ay umabot na sa €3.6 trilyon, katumbas ng 119% ng GDP, na siyang pinakamataas na antas mula nang magsimula ang euro. Binalaan ni Krugman, laureate ng Nobel Prize in Economics noong 2008, na ang Pransya ay nasa landas ng "hindi napapanatiling pananalapi" at maaaring tumawid na mula sa "masyadong malaki para bumagsak" patungo sa "masyadong malaki para mailigtas." Ang pagiging miyembro ng eurozone ng Pransya ay posibleng magdulot ng "explosive na krisis sa utang" at lumikha ng mapanirang epekto sa pagkakaisa ng Europa.

Na-update: Nagbabala ang Delta Air Lines na, dahil sa pagtaas ng presyo ng gasolina na nagpapababa ng kita, lalo pang hihigpit ang kapasidad ng mga airline
Binawasan ng Delta Air Lines ang taunang inaasahan nitong kita dahil sa pagtaas ng gastos sa gasolina na umabot sa $6 bilyon. Ayon sa CEO, tumaas na ng humigit-kumulang 20% ang presyo ng tiket ngayong taon, ngunit kakaunti lang ang resistansya mula sa mga pasahero. Nagbabala ang mga analyst na ang pagpapanatili ng mataas na presyo ng tiket sa 2027 ay mahalaga para mapataas ang profit margin. Isinama sa ulat ang mga pahayag sa earnings call at mga komentaryo ng analyst. Ipinahayag ng Delta Air Lines noong Biyernes na dahil sa pagtaas ng gastos sa gasolina, kahit matindi ang demand sa biyahe at tumaas ang presyo ng tiket, kinailangan pa rin nilang bawasan ang inaasahan nilang kita para sa 2026 ng halos isang-kapat. Ibig sabihin, maaaring kailanganin ng airline industry na limitahan pa lalo ang pagdami ng mga flight sa susunod na taon para mapanatili ang kita. Binibigyang-diin nito ang tumitinding hamon na kinakaharap ng mga airline sa US: kahit tumataas ang demand at limitado ang pagdami ng available na upuan, nagagawa nilang magtaas ng presyo ng tiket para ipantapat sa mahal na gasolina; subalit kung sobra ang pagdami ng flight para habulin ang demand, lalong magiging mahirap panatilihin ang mataas na presyo ng tiket at protektahan ang kita. Ang Delta, na nakabase sa Atlanta, ay inaasahang gagastos ng humigit-kumulang $6 bilyon sa gasolina ngayong taon—$2 bilyon na mas mataas kaysa sa forecast noong Hulyo—dahil sa gyera sa Iran na nagpapataas ng presyo ng aviation fuel sa buong mundo. Naghahanda ang mga airline sa buong mundo para sa pangmatagalang epekto ng mahal na gasolina. Ayon kay Michael O'Leary, CEO ng Ryanair Group, posibleng tumagal pa ng 12 hanggang 18 buwan ang mataas na presyo ng aviation fuel, kaya lalong napipilitan ang mga airline na magtaas ng presyo at magtipid. “Hindi sapat na umasa sa paglago lang sa ilalim ng mataas na gastos,” pahayag ni Ed Bastian, CEO ng Delta, sa earnings call. Bagaman naglagay na ang industriya ng limitasyon sa kapasidad, kailangan pa raw ng dagdag na hakbang para mapataas ang kita. Sinabi ni Bastian na tumaas na ng humigit-kumulang 20% ang presyo ng tiket sa Delta ngayong taon at mababa pa ang resistansya ng mga pasahero. Tiwala siyang kahit bumaba ang presyo ng gasolina, magpapatuloy ang mataas na presyo ng tiket. Binaba ng Delta ang adjusted earnings per share forecast nito mula $6.50–$7.50 noong Hulyo, pababa sa $5.10–$5.60. Ayon sa LSEG, ang midpoint ng bagong range ay mas mababa kaysa sa average forecast ng mga analyst na $5.46. Sa third quarter, ang adjusted EPS ay $1.72, mas mababa ng 4 centavos kaysa sa inaasahan. Sa mid-day trading, bumaba ng 1.7% ang stock ng Delta; bumaba rin ang United ng 1.4%, at parehong bumaba ng humigit-kumulang 1% ang American Airlines at Southwest Airlines. Nakakatulong sa Delta ang pagkakaroon ng refinery malapit sa Philadelphia upang maibsan ang epekto ng mahal na gasolina—inaasahan nitong magdadala ang refinery ng mahigit $700 milyon na kita ngayong taon. Kahit may ganitong buffer, unaasahan ng Delta na tataas pa ang gastos sa gasolina sa fourth quarter, mula $3.61 kada galon sa third quarter, papunta sa $4.25 kada galon. Inaasahang magkakaroon ng adjusted EPS na $1.15–$1.65 sa fourth quarter, ang midpoint na $1.40 ay katumbas ng forecast ng mga analyst na $1.39. Ayon sa datos ng pamahalaan, sa unang 8 buwan ng 2026, ang US airlines ay gumastos ng $42.9 bilyon sa gasolina—tumaas ng $13.2 bilyon mula noong nakaraang taon, kahit bumaba ang konsumo. Dahil sa malakas na demand at limitadong pagdami ng upuan, tumataas ang presyo ng tiket ng airline ng humigit-kumulang 25% mula Abril hanggang Agosto, ayon sa US Bureau of Labor Statistics. Ayon sa analyst mula sa Melius Research, kahit tumataas ang gastos sa gasolina, nakakatulong ang kakayahan ng Delta magtaas ng presyo para mapanatili ang kita sa ikalawang kalahati ng taon. Ngunit babala nila, matagal nang hirap ang kumpanya sa pagpapataas ng profit margin. Sinabi nila sa research report: “Ang pagpapanatili o pagpapataas ng presyo ng tiket sa 2027 ang susi para sa pagpapataas ng margin.” Habang inaasahang bibilis ang pagdami ng kapasidad sa fourth quarter, posibleng tuminding pa ang hamon. Ayon sa mga analyst ng Deutsche Bank, inaasahan nilang hihina ang bahagi ng fuel cost recovery sa fourth quarter at posibleng abutin pa ng 2027 bago ganap na makabawi. Idiniin ni Bastian na mababa ang return rate sa buong industriya, dahilan para pigilan ang pagdami ng kapasidad. Sinabi niyang mag-iingat ang Delta sa plano nila para sa kapasidad sa 2027 habang hindi pa malinaw ang sitwasyon ng presyo ng gasolina, at maaaring mas tutok sa international kaysa domestic routes ang pagpapalago ng kapasidad. Sa ngayon, malakas pa rin ang demand sa premium cabin at business travel ng Delta, habang paunti-unti nang bumubuti ang ekonomiya ng mga regular na upuan. Sa fourth quarter, higit 60% na ang ticket booking rate, kaya inaasahan ng Delta na tumaas din ang kita ng humigit-kumulang 20% year-on-y
Ang mga financial reports ng mga pangunahing bangko sa Wall Street ay ilalabas sa susunod na linggo: Ang kita mula sa stock trading ay tinatayang aabot sa $19 bilyon, maaaring magwakas na ang “lahat ay panalo” na panahon.
Ayon sa inaasahan ng mga analyst na binuo ng Bloomberg, ang kita mula sa stock trading ng limang pinakamalalaking bangko sa Estados Unidos sa ikatlong quarter ay malapit sa $19 bilyon, ngunit ang kita mula sa fixed income trading ay inaasahang bababa sa pinakamababang antas ngayong taon, at humina rin ang mga aktibidad ng mergers and acquisitions. Kasabay nito, ang mga AI-driven na tool para sa cash optimization ay posibleng magdulot ng pagliit ng mga deposito, na nag-udyok ng pangamba sa merkado tungkol sa stock ng mga bangko. Naniniwala ang mga analyst na kahit na maaaring mas magkaiba pa ang performance ng kita ng bawat bangko, ang pangamba ng merkado tungkol sa epekto ng AI ay maaaring sobra na.
Mga presyo ng crypto
Higit pa


