
Zdrowe globalne wolumeny udzielania pożyczek napędzą zyski Moody's w IV kwartale

Moody's MCO ma opublikować wyniki finansowe za czwarty kwartał i cały rok 2025 w dniu 18 lutego, przed otwarciem giełdy. Linia Corporate Finance, będąca największym źródłem przychodów w dziale Moody's Investors Service (“MIS”), prawdopodobnie odnotowała solidny wzrost przychodów.
W czwartym kwartale globalna aktywność w zakresie emisji obligacji była wysoka, pomimo sezonowo niższych wolumenów w grudniu. W tym okresie spready na korporacyjnych papierach dłużnych nieznacznie się wahały, pozostając jednak na poziomach najniższych od wielu lat. Wspierało to wolumen emisji, chociaż zamknięcie rządu prawdopodobnie ograniczyło część emisji.
Wśród dwóch podkategorii obligacji korporacyjnych niefinansowych, kredyty o ratingu inwestycyjnym odnotowały znaczący wzrost wolumenów rok do roku, podczas gdy emisje obligacji wysokodochodowych utrzymały się na wysokim poziomie. Z drugiej strony, emisje pożyczek lewarowanych były wyciszone w porównaniu z rekordowymi poziomami z analogicznego okresu ubiegłego roku. Konsensus Zacks dotyczący przychodów w linii Corporate Finance na poziomie 467,4 mln USD wskazuje na wzrost o 22,7% w porównaniu z analogicznym okresem roku poprzedniego.
Konsensus dotyczący przychodów z linii biznesowej Financial Institutions na poziomie 173,4 mln USD sugeruje wzrost o 3,8% rok do roku. Konsensus Zacks dla przychodów z działalności Public, Project and Infrastructure Finance wynoszący 139,1 mln USD implikuje wzrost o 20,1%.
Jeśli chodzi o structured finance, kwartalne wolumeny emisji obligacji zabezpieczonych, komercyjnych papierów wartościowych zabezpieczonych hipoteką oraz papierów zabezpieczonych aktywami były imponujące. W związku z tym przychody ze Structured Finance najprawdopodobniej wzrosły. Konsensus dla tej kategorii wynosi 149,8 mln USD, co sugeruje wzrost o 8,5%.
Konsensus Zacks dotyczący przychodów działu MIS za raportowany kwartał na poziomie 993,9 mln USD oznacza wzrost o 15,8% rok do roku.
Inne kluczowe czynniki wpływające na wyniki MCO za IV kwartał
Dywizja Moody's Analytics (“MA”): Wraz ze stałym wzrostem zapotrzebowania na analitykę, przychody wszystkich jednostek w dziale MA prawdopodobnie zwiększyły się w czwartym kwartale. Wysiłki spółki mające na celu wzmocnienie rentowności tej dywizji poprzez strategie wzrostu nieorganicznego powinny przynieść pewne wsparcie. Tym samym całkowite przychody tej dywizji prawdopodobnie wzrosły w raportowanym kwartale.
Konsensus dla kwartalnych przychodów dywizji MA wynosi 945 mln USD, co wskazuje na wzrost o 9,1% w porównaniu z analogicznym okresem roku poprzedniego.
Koszty: W związku z nieorganicznymi działaniami rozwojowymi Moody’s, koszty związane z przejęciami i restrukturyzacją najprawdopodobniej wzrosły w raportowanym kwartale, powodując wzrost całkowitych wydatków.
Prognozy zysku Moody’s
Zgodnie z naszym sprawdzonym modelem, szanse na to, że MCO przewyższy konsensus Zacks dotyczący zysków, są wysokie. Wynika to z faktu, że spółka posiada odpowiednią kombinację dwóch kluczowych czynników — pozytywny Earnings ESP i Zacks Rank #3 (Hold) lub lepszy.
Możesz odkryć najlepsze akcje do kupna lub sprzedaży przed publikacją wyników za pomocą naszego Earnings ESP Filter.
Earnings ESP: Earnings ESP dla Moody’s wynosi +0,83%.
Zacks Rank: Spółka obecnie posiada Zacks Rank #2 (Buy). Pełną listę dzisiejszych akcji Zacks #1 Rank (Strong Buy) możesz zobaczyć tutaj.
Oczekiwania wobec zysków i sprzedaży MCO za IV kwartał
Konsensus Zacks dotyczący zysku wynosi 3,46 USD, co nie zmieniło się w ciągu ostatnich siedmiu dni. Wskazuje to na wzrost o 32,1% w stosunku do wyniku z ubiegłego roku.
Moody's Corporation Cena i Niespodzianka EPS
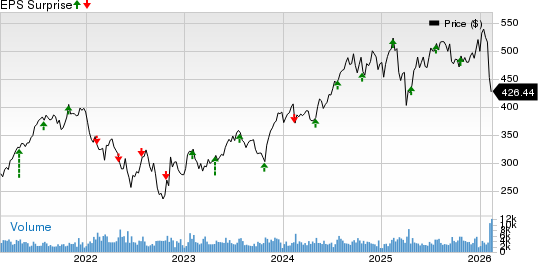
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
Konsensus dotyczący sprzedaży na poziomie 1,88 mld USD sugeruje wzrost o 12,2%.
Perspektywy MCO na 2025 rok
Moody’s prognozuje skorygowane zyski w przedziale 14,50-14,75 USD na akcję. Zgodnie z GAAP, zysk ma wynieść od 13,15 do 13,40 USD na akcję.
Moody’s przewiduje wzrost przychodów w wysokim jednocyfrowym zakresie procentowym. Przychody segmentów MIS i MA również mają wzrosnąć w wysokim jednocyfrowym zakresie procentowym.
Wyniki rynkowe konkurentów MCO
S&P Global Inc. SPGI opublikował mieszane wyniki za czwarty kwartał 2025 roku, w których zysk na akcję był niższy od konsensusu Zacks, natomiast przychody go przekroczyły.
Skorygowany zysk na akcję SPGI w wysokości 4,30 USD był niższy od konsensusu o 0,5% i wzrósł o 14,1% rok do roku. Przychody w wysokości 3,92 mld USD przekroczyły konsensus o 0,5% i wzrosły o 9% rok do roku.
Accenture plc ACN opublikował imponujące wyniki za pierwszy kwartał roku fiskalnego 2026.
Zysk ACN wyniósł 3,94 USD na akcję, co przewyższyło konsensus Zacks o 5,6%. Wskaźnik ten wzrósł o 9,8% w porównaniu z analogicznym okresem roku poprzedniego. Całkowite przychody w wysokości 18,7 mld USD przekroczyły konsensus o 1% i wzrosły o 6% rok do roku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Dyrektor generalny Amazon (AMZN.US): pojemność chmury AWS została wyprzedana do 2027 roku, a znaczna część zdolności produkcyjnych na 2028 rok została już zobowiązana przez klientów
Jassy powiedział w piątek, że wraz ze wzrostem zapotrzebowania na infrastrukturę sztucznej inteligencji (AI), pojemność chmury obliczeniowej Amazon AWS została praktycznie wyprzedana do 2027 roku, a na 2028 rok znaczna część mocy została już zarezerwowana przez klientów.

Czy Anthropic opóźni „super IPO” z powodu załamania handlu AI? Do „planowanej daty giełdowego debiutu” w połowie listopada zostało niewiele czasu
Okno czasowe jest niezwykle napięte — zgodnie z przepisami SEC, S-1 musi zostać złożony najpóźniej w przyszłym tygodniu, a prognozy rynkowe wskazują na około 80% szans na wejście na giełdę jeszcze w tym roku. Wyprzedaż w sektorze AI rzuca cień na perspektywy debiutu, a wcześniejsze plany wejścia na giełdę we wrześniu już upadły. Wielu przedstawicieli rynku twierdzi, że Anthropic może być pod presją, aby opóźnić debiut, choć niektórzy analitycy wskazują, że paląca potrzeba kapitału może skłonić firmę do realizacji pierwotnego planu.
Ceny krypto
Więcej


