
Pożyczki, odsetki i spłata na ujednoliconym koncie handlowym
Pożyczki, odsetki i spłata na ujednoliconym koncie handlowym
[Szacowany czas czytania: 5 minut]
W trybie depozytu zabezpieczającego w wielu aktywach ujednolicone konto handlowe (UTA) umożliwia automatyczne pożyczanie aktywów, gdy wymaga tego system, lub ręczne pożyczanie w dowolnym momencie. Można również ustawić tryb spłaty, aby określić, czy zobowiązania mają być spłacane automatycznie natychmiast po wpłynięciu środków. W tym artykule wyjaśniono, co uruchamia pożyczkę, jak działają tryby spłaty, zasady naliczania odsetek oraz metody spłaty.
1. Pożyczki
UTA obsługuje zarówno pożyczki automatyczne, jak i ręczne, dzięki czemu można korzystać z nich w zależności od potrzeb:
Scenariusze automatycznej pożyczki
W każdym z poniższych scenariuszy, jeśli wartość zlecenia przekracza dostępne saldo, system automatycznie pożycza brakującą kwotę.
|
Scenariusze automatycznej pożyczki
|
Przykład
|
|
Niewystarczające saldo do złożenia lub realizacji zlecenia sprzedaży
|
1. Użytkownik A ma na swoim ujednoliconym koncie handlowym tylko USDC i składa zlecenie na bezterminowe kontrakty futures USDT-M. 2. Po wykonaniu zlecenia naliczana jest opłata za otwarcie w wysokości 1,5 USDT. 3. Ponieważ użytkownik A nie ma USDT na swoim ujednoliconym koncie handlowym, wymagana kwota przekracza dostępne saldo, więc system automatycznie pożycza 1,5 USDT.
|
|
Niezrealizowana strata na pozycji bezterminowych kontraktów futures
|
1. Użytkownik B otwiera pozycję na bezterminowych kontraktach futures USDT-M, a saldo jego konta wynosi 50 USDT i 100 USDC. 2. Pozycja generuje niezrealizowaną stratę w wysokości 100 USDT, przez co kapitał własny użytkownika B w USDT spada do −50 USDT. 3. System automatycznie pożycza 50 USDT (bez uwzględnienia opłat), a kwota ta będzie na bieżąco korygowana wraz ze zmianami niezrealizowanego P&L.
|
|
Pożyczka na handel z dźwignią
|
1. Użytkownik C ma saldo konta w wysokości 100 USDT i korzysta z handlu z dźwignią, aby kupić BTC/USDT o wartości 300 USDT. 2. System automatycznie pożycza 200 USDT.
|
Scenariusze pożyczki ręcznej
Pożyczka ręczna jest dostępna z elastycznym lub stałym terminem. Na stronie aktywów UTA można w dowolnym momencie pożyczyć środki, wybierając monetę i wprowadzając kwotę, bez konieczności składania zlecenia handlowego. (Najpierw należy włączyć tryb Ręczne pożyczanie/spłata).
|
Scenariusze pożyczki ręcznej
|
Przykład
|
|
Użytkownik wprowadza kwotę na stronie aktywów UTA, aby zainicjować pożyczkę.
|
1. Trader D planuje wkrótce wykorzystać USDT do arbitrażu i chce zagwarantować sobie dzisiejszą niższą stopę procentową, dlatego ręcznie pożycza 2000 USDT na stronie aktywów. 2. Powoduje to zwiększenie salda USDT na koncie o 2000 oraz zobowiązania w USDT o tę samą kwotę — środki nie zostały jeszcze wykorzystane do żadnej transakcji ani transferu.
|
|
Jeśli tryb spłaty na koncie jest ustawiony na
Ręczne pożyczanie/spłata, ani pożyczone środki, ani środki zaksięgowane później na koncie nie będą automatycznie spłacać zobowiązań.
|
1. Trader E ręcznie pożycza 1000 USDT na swoim UTA, a tryb spłaty na koncie jest ustawiony na
Ręczne pożyczanie/spłata. 2. Następnego dnia trader E przelewa 500 USDT z innego konta na swoje UTA. 3. Ponieważ tryb spłaty jest ustawiony na Ręczne pożyczanie/spłata, przelane 500 USDT jedynie zwiększa saldo i nie spłaca automatycznie pożyczki w wysokości 1000 USDT. Zobowiązanie pozostaje bez zmian. Trader E może zdecydować, jak wykorzystać środki, lub spłacić pożyczkę później za pomocą funkcji Szybka spłata.
|
Pożyczka ręczna (elastyczny termin)
Brak stałego terminu — środki można pożyczyć i spłacić w dowolnym momencie. Stopa pożyczki zmienia się w czasie rzeczywistym zależnie od podaży i popytu na rynku, a odsetki są naliczane co godzinę o pełnej godzinie.
Pożyczka ręczna (stały termin)
Podczas składania zlecenia wybiera się stały termin, a system ustala stałą stopę dla tego terminu. Po potwierdzeniu zlecenia:
-
Tworzone jest osobne zlecenie pożyczki ze stałym terminem, które blokuje kapitał, stałą stopę oraz czas rozpoczęcia i zakończenia. Stopa pozostaje niezmienna przez cały okres obowiązywania zlecenia i nie podlega wahaniom stopy elastycznej.
-
Pełna kwota zostaje zaksięgowana bez potrącenia odsetek z góry. Odsetki są naliczane co godzinę o pełnej godzinie.
-
Dostępne terminy: 7, 14, 30, 60, 90 lub 180 dni.
-
Dla każdej monety i każdego terminu można mieć tylko jedno aktywne zlecenie ze stałym terminem.
Pożyczki automatyczne i ręczne (z elastycznym i stałym terminem) są łączone w jedną łączną kwotę pożyczki dla każdej monety. Dla tej kwoty obowiązują wspólne limity pożyczek, dostępność na rynku spot, wykorzystanie depozytu zabezpieczającego i zasady likwidacji. Odsetki są jednak naliczane inaczej w zależności od rodzaju pożyczki. Odsetki od pożyczek automatycznych i elastycznych pożyczek ręcznych są naliczane co godzinę według bieżącej stopy rynkowej. Odsetki od ręcznych pożyczek ze stałym terminem są naliczane co godzinę według stałej stopy zablokowanej w chwili złożenia zlecenia.
Limit pożyczki: maksymalna kwota, jaką użytkownik może pożyczyć, jest najniższą z następujących wartości: kwoty możliwej do pożyczenia na podstawie dostępnego depozytu zabezpieczającego użytkownika, limitu poziomu dźwigni, limitu indywidualnego, łącznego limitu na koncie głównym i subkontach oraz pozostałego salda puli pożyczek.
2. Tryby spłaty
UTA udostępnia dwa tryby spłaty, między którymi można przełączać się w ustawieniach handlu:
|
Tryb spłaty
|
Sposób obsługi środków zaksięgowanych w wyniku transferów, wpłat lub rozliczeń transakcji
|
|
Automatyczna spłata (domyślnie)
|
Najpierw spłacane są pożyczki w danym aktywie, a pozostała kwota jest dodawana do salda.
|
|
Ręczne pożyczanie/spłata
|
Pożyczki nie są spłacane automatycznie. Wszystkie zaksięgowane środki są dodawane do salda, a kwota pożyczek pozostaje niezmieniona do czasu ich spłaty.
|
Po przełączeniu na Ręczne pożyczanie/spłata zmiana zaczyna obowiązywać natychmiast — środki zaksięgowane później nie będą już przeznaczane na automatyczną spłatę. (Tokeny akcji są wyłączone z tej zasady i nadal będą wykorzystywane do automatycznej spłaty). Ponowne przełączenie na Automatyczną spłatę wpływa tylko na środki zaksięgowane po przełączeniu i nie ma wpływu na salda ani pożyczki istniejące w chwili przełączenia. Niezależnie od wybranego trybu w dowolnym momencie można wybrać opcję Szybka spłata.
Ostrzeżenie o ryzyku: w trybie Ręczne pożyczanie/spłata odsetki od pożyczki są nadal naliczane niezależnie od salda, a wskaźnik ryzyka konta nie obniży się automatycznie tylko dlatego, że saldo wzrośnie. Należy odpowiednio zarządzać pozycjami i tempem spłaty. W przypadku uruchomienia likwidacji system automatycznie spłaci zobowiązanie niezależnie od wybranego trybu spłaty.
Ręczna pożyczka ze stałym terminem a tryb spłaty: ręczną pożyczkę ze stałym terminem można zainicjować tylko w trybie Ręczne pożyczanie/spłata. Gdy konto działa w trybie Automatyczna spłata, nie można składać nowych zleceń ręcznej pożyczki ze stałym terminem. Dopóki aktywne jest jakiekolwiek zlecenie ręcznej pożyczki ze stałym terminem, nie można przełączyć się z powrotem na Automatyczną spłatę — najpierw należy je rozliczyć poprzez wcześniejszą spłatę lub poczekać, aż wszystkie zlecenia ze stałym terminem osiągną termin zapadalności i zostaną przekształcone w pożyczki elastyczne.
3. Odsetki
Odsetki od pożyczek elastycznych
System nalicza odsetki na podstawie kwoty pożyczonej dla każdej monety. Odsetki nie są naliczane, jeśli niezrealizowane straty z pozycji futures mieszczą się w kwocie nieoprocentowanej lub jeśli niezrealizowane zyski z pozycji futures wystarczają do pokrycia pożyczonej kwoty.
Kwota oprocentowana = pożyczka elastyczna + abs(min(0, saldo + niezrealizowane P&L)) Odsetki godzinowe = kwota podlegająca oprocentowaniu × godzinowa stopa procentowa
-
Kwota nieoprocentowana dla niezrealizowanego P&L: podstawowa kwota nieoprocentowana = min(abs(min(0, niezrealizowane P&L)), limit kwoty nieoprocentowanej) + max(0, niezrealizowane P&L)
-
Nieoprocentowany udział USDGO: posiadacze USDGO mogą otrzymać dodatkowy limit nieoprocentowany, obliczany jako wartość posiadanych USDGO × wskaźnik odliczenia od kwoty nieoprocentowanej. Odliczenie nie może przekroczyć bieżącego oprocentowanego zobowiązania, a każde konto podlega wspólnemu limitowi tego odliczenia. Wskaźnik odliczenia i limit podlegają oficjalnym ogłoszeniom oraz informacjom wyświetlanym na stronie.
-
Rzeczywista kwota nieoprocentowana = podstawowa kwota nieoprocentowana + nieoprocentowany udział USDGO. Obie części można łączyć bez wzajemnego wpływu.
-
Kwota podlegająca oprocentowaniu = max(0, kwota oprocentowana − rzeczywista kwota nieoprocentowana)
Uwaga dodatkowa: odsetki są naliczane od kwoty podlegającej oprocentowaniu, gdy konto ma prawidłowy status lub jest w trakcie częściowej likwidacji. Odsetki nie są jednak naliczane w trakcie likwidacji konta.
Po zaciągnięciu pożyczki system oblicza odsetki i potrąca je z salda na początku każdej godziny. Stopa procentowa pożyczki na ujednoliconym koncie handlowym zmienia się w czasie rzeczywistym zależnie od podaży i popytu na rynku.
Uwaga: po pożyczeniu jakichkolwiek środków odsetki zaczynają być naliczane na początku następnej godziny, niezależnie od tego, czy pożyczone środki zostały wykorzystane. Limit nieoprocentowany obejmuje jedynie tę część niezrealizowanych strat, która przekracza pożyczoną kwotę, i nie kompensuje odsetek należnych od samego kapitału pożyczki. Odsetki nie są naliczane, jeśli kwota zostanie pożyczona i w całości spłacona w tym samym okresie naliczania odsetek. Wszystkie powyższe wzory i limity nieoprocentowane mają zastosowanie zarówno do pożyczek automatycznych, jak i ręcznych pożyczek z elastycznym terminem.
Podstawowy limit nieoprocentowany
|
Moneta
|
Limit nieoprocentowany (w monecie)
|
|
ETH
|
4 × współczynnik poziomu VIP/PRO
|
|
BTC
|
0,1 × współczynnik poziomu VIP/PRO
|
|
USDC
|
10 000 × współczynnik poziomu VIP/PRO + Max(0, kapitał własny w USDT × cena USDT do USDT)
|
|
USDT
|
10 000 × współczynnik poziomu VIP/PRO + Max(0, kapitał własny w USDC × cena USDC do USDT)
|
Współczynnik poziomu VIP/PRO
Odsetki od pożyczek ze stałym terminem
Odsetki od pożyczek ze stałym terminem są obliczane niezależnie od powyższego wzoru dla pożyczek z elastycznym terminem. Najważniejsze zasady: stopa jest zablokowana, odsetki są potrącane co godzinę, a z góry nie jest pobierana żadna kwota.
Łączne odsetki od pożyczki ze stałym terminem = niespłacona kwota zlecenia pożyczki × roczna stała stopa ÷ 365 × termin w dniach
Potrącenie godzinowe = niespłacona kwota zlecenia pożyczki × roczna stała stopa ÷ 365 ÷ 24
Od następnej pełnej godziny po zaciągnięciu pożyczki odsetki są naliczane co godzinę zgodnie z powyższym wzorem i potrącane z salda.
Jeśli saldo nie wystarcza na pokrycie odsetek od pożyczki ze stałym terminem należnych w chwili potrącenia godzinowego, brakująca kwota jest automatycznie pokrywana za pośrednictwem istniejącego mechanizmu automatycznej pożyczki UTA, rejestrowana jako pożyczka z elastycznym terminem i nadal nalicza odsetki według stopy elastycznej. Kapitał pożyczki ze stałym terminem i zablokowana stopa pozostają bez zmian.
4. Spłata
Automatyczna spłata
W trybie Automatyczna spłata, gdy na koncie pojawi się dodatnie saldo w monecie, w której istnieje zobowiązanie, system automatycznie spłaca to zobowiązanie (szczegółowe informacje znajdują się w sekcji 2).
Dodatnie salda mogą pochodzić z następujących źródeł:
1. Otrzymany transfer: aktywa są przenoszone z innego konta na UTA.
2. Otrzymana wpłata: aktywa są księgowane na UTA poprzez wpłatę on-chain, zakup za walutę fiat lub inną obsługiwaną metodę.
3. Rozliczona transakcja lub zamknięta pozycja: aktywa są otrzymywane po realizacji transakcji spot lub transakcji w ramach handlu z dźwignią albo po zamknięciu i rozliczeniu pozycji futures.
System wykorzystuje dostępne saldo odpowiedniego aktywa do spłaty, maksymalnie do pełnej kwoty bieżącego niespłaconego zobowiązania. Jeśli saldo przekracza zobowiązanie, nadwyżka pozostaje na saldzie konta.
Spłata ręczna (Szybka spłata)
UTA umożliwia ręczną spłatę w dowolnym momencie za pomocą przycisku Szybka spłata. Aktywa są wykorzystywane w następującej kolejności:
1. System najpierw wykorzystuje saldo tej samej monety do kompensacji pożyczek w tym aktywie, bez konieczności konwersji i bez poślizgu.
2. Jeśli saldo tego aktywa nie wystarcza do pełnej spłaty, można wybrać konwersję aktywów z dodatnim saldem na koncie, aby spłacić pozostałe zobowiązanie.
Jeśli wskaźnik depozytu obowiązkowego lub wskaźnik skorygowanego kapitału własnego osiągnie co najmniej 90%, funkcja Szybka spłata zostanie tymczasowo ograniczona i pojawi się ostrzeżenie o wysokim ryzyku — ma to zapobiec uruchomieniu likwidacji przez samą spłatę.
Wcześniejsza spłata ręcznej pożyczki ze stałym terminem
W dowolnym momencie można zainicjować wcześniejszą spłatę ręcznej pożyczki ze stałym terminem — nie ma obowiązku utrzymywania jej do terminu zapadalności. Wcześniejsze przekształcenie w pożyczkę elastyczną nie jest obsługiwane: przekształcenie następuje dopiero w terminie zapadalności. Przed tym terminem dostępne są tylko dwie możliwości: wcześniejsza spłata lub utrzymanie pożyczki do terminu zapadalności.
Ponieważ odsetki są potrącane co godzinę i żadna kwota nie jest pobierana z góry, wcześniejsze zakończenie pożyczki wiąże się z karą:
Kara za wcześniejszą spłatę = faktycznie spłacony kapitał × pozostałe godziny (zaokrąglone w górę do następnej pełnej godziny) × godzinowa stopa procentowa × 50%. Godzinowa stopa procentowa = stała stopa procentowa ÷ 365 ÷ 24. Pozostałe godziny = termin zapadalności pożyczki – czas zainicjowania wcześniejszej spłaty.
W przypadku wcześniejszej spłaty system potrąca z salda zarówno faktycznie spłacony kapitał, jak i karę. W przypadku częściowej wcześniejszej spłaty od pozostałego kapitału nadal są naliczane co godzinę odsetki według pierwotnej stałej stopy. Wcześniejsze przekształcenie w pożyczkę elastyczną spowodowane likwidacją nie jest dobrowolną wcześniejszą spłatą dokonaną przez użytkownika i nie wiąże się z karą.
Obsługa terminu zapadalności i odnowienie ręcznej pożyczki ze stałym terminem
Podczas składania zlecenia ręcznej pożyczki ze stałym terminem można włączyć opcję Przekształć w elastyczną w terminie zapadalności. Domyślnie jest ona wyłączona, można ją zmienić w dowolnym momencie podczas utrzymywania zlecenia, a na sześć godzin przed terminem zapadalności zostaje zablokowana i nie można jej już zmienić.
|
Status
|
Co następuje w terminie zapadalności
|
|
Włączona
|
Cały niespłacony kapitał zostaje w terminie zapadalności bezpośrednio przekształcony w pożyczkę elastyczną bez próby spłaty, a następnie nadal nalicza odsetki według stopy elastycznej.
|
|
Wyłączona (domyślnie)
|
W terminie zapadalności najpierw podejmowana jest próba automatycznej spłaty w zakresie, na jaki pozwala dostępne saldo konta. Pozostały niepokryty kapitał jest automatycznie przekształcany w pożyczkę elastyczną i nadal nalicza odsetki według stopy elastycznej.
|
Jeśli kilka zleceń ze stałym terminem w tej samej monecie osiąga termin zapadalności jednocześnie, są one przetwarzane według czasu zaciągnięcia pożyczki zgodnie z zasadą „pierwsze weszło, pierwsze wyszło” (FIFO).
Na więcej niż sześć godzin przed terminem zapadalności można złożyć wniosek o odnowienie zlecenia ze stałym terminem, które zostało częściowo spłacone. Maksymalna kwota odnowienia = min(kwota pożyczki w zleceniu − niespłacona kwota zlecenia, maksymalny limit pożyczki ręcznej). Odnowienie jest kontynuowane według stałej stopy pierwotnie zablokowanej dla tego zlecenia, bez ponownego ustalania ceny. Odnowienia nie można zainicjować w ciągu ostatnich sześciu godzin przed terminem zapadalności.
Jeśli na koncie zostanie uruchomiona likwidacja, wszystkie aktywne zlecenia pożyczki ze stałym terminem w tej monecie są traktowane jako natychmiast zapadłe i przekształcane w pożyczki elastyczne (bez próby spłaty i bez kary), tak samo jak w przypadku włączenia opcji Przekształć w elastyczną w terminie zapadalności w powyższej tabeli.
5. Dane pożyczek i historia odsetek
Bieżące dane pożyczek, obejmujące łącznie pożyczki ręczne i automatyczne, można sprawdzić w następujących miejscach:
|
Lokalizacja
|
Dostępne dane
|
Zrzut ekranu
|
|
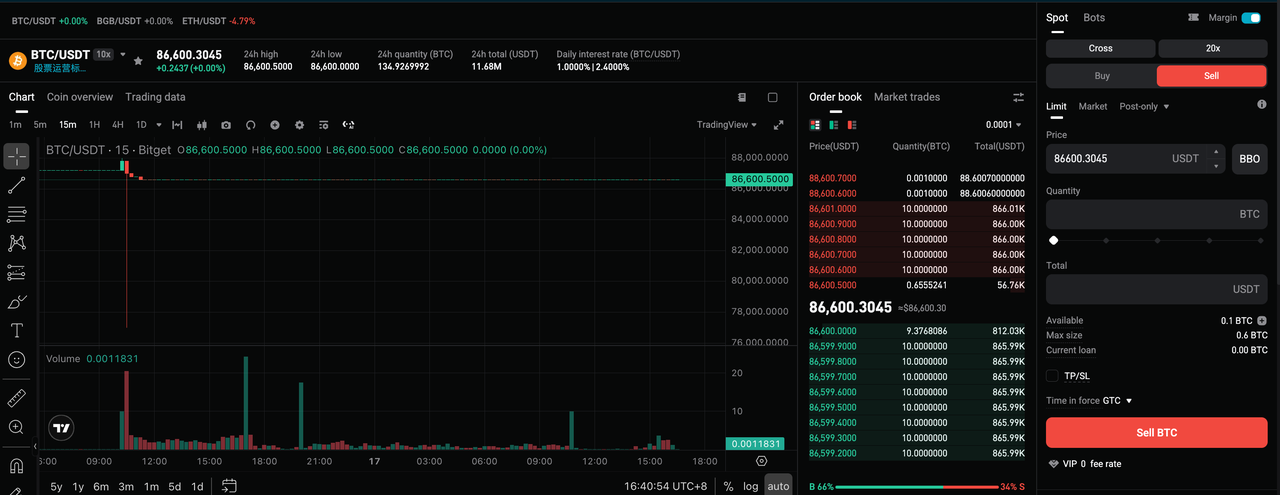
Strona handlu UTA → Stopa procentowa
|
Dzienna stopa procentowa dla każdej monety
|
|
|
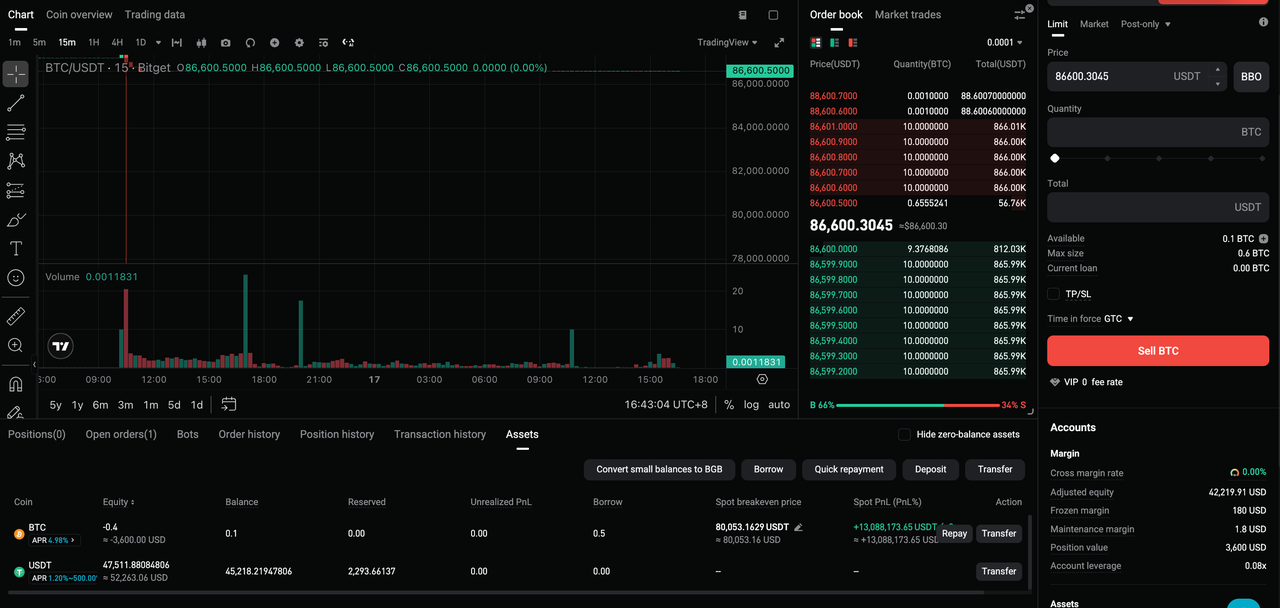
Strona handlu UTA → karta
Aktywa
|
Bieżące saldo i pożyczka dla każdej monety
|
|
|
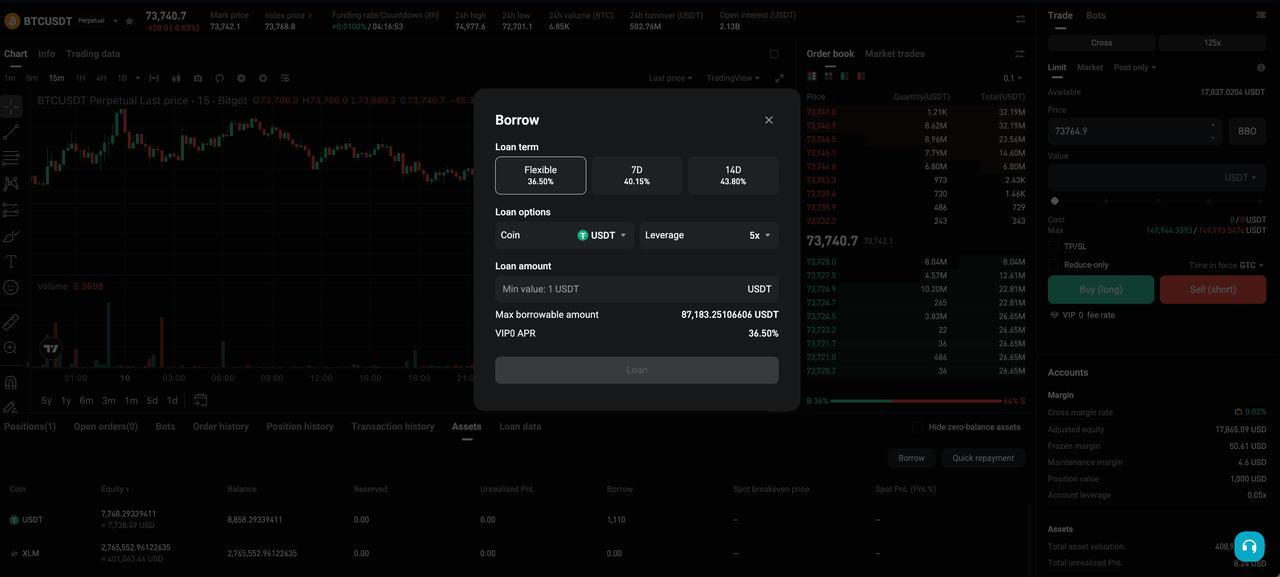
Strona handlu UTA → karta
Aktywa →
Pożycz
|
Składanie zleceń pożyczki z elastycznym lub stałym terminem
|
|
|
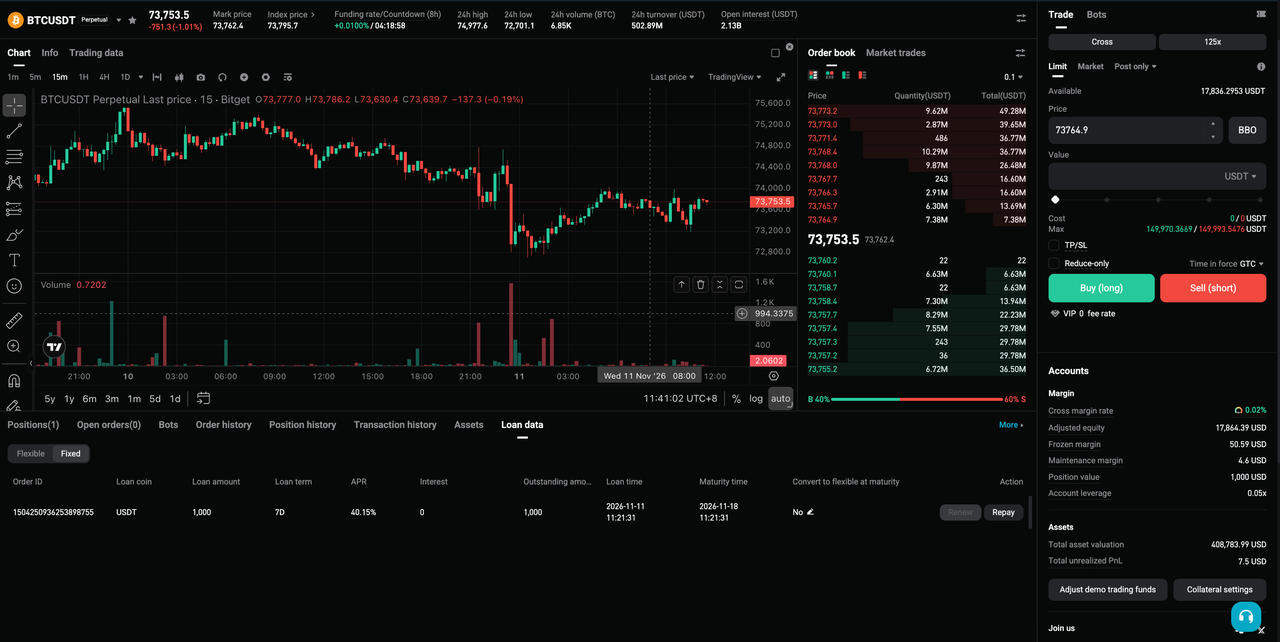
Strona handlu UTA → Dane pożyczek
|
Szczegółowe bieżące dane pożyczek z elastycznym i stałym terminem
|
|
|
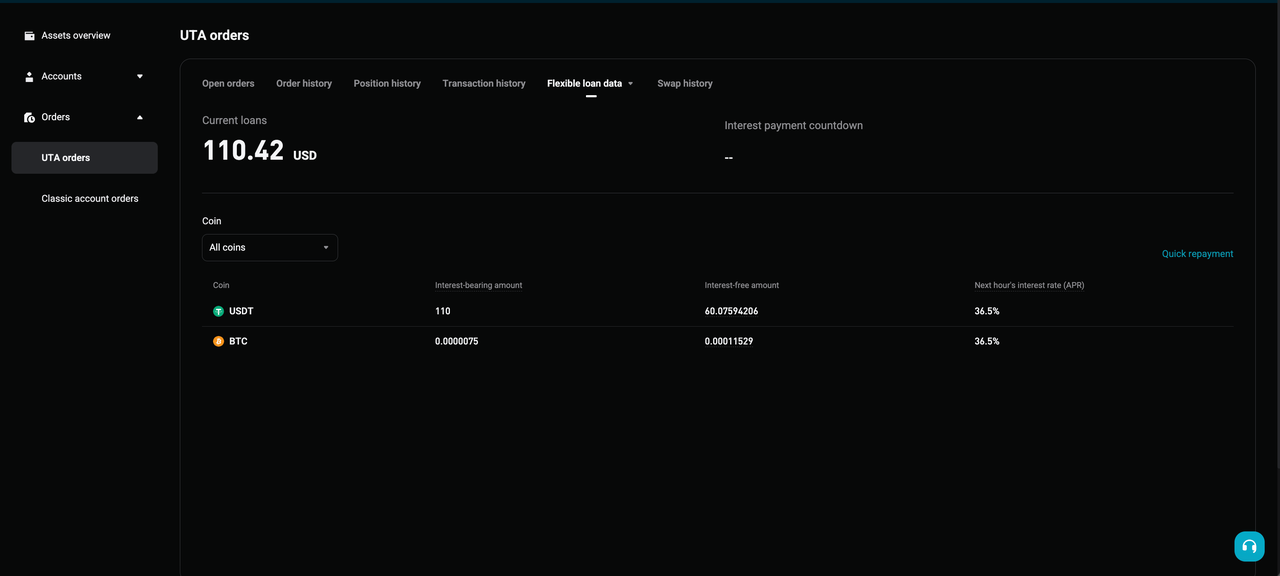
Historia handlu → Zlecenia UTA → Dane pożyczek
|
Łączne pożyczki, kwota oprocentowana, czas do następzej płatności odsetek, kwota nieoprocentowana dla każdej monety oraz roczna stopa na następną godzinę
|
|
|
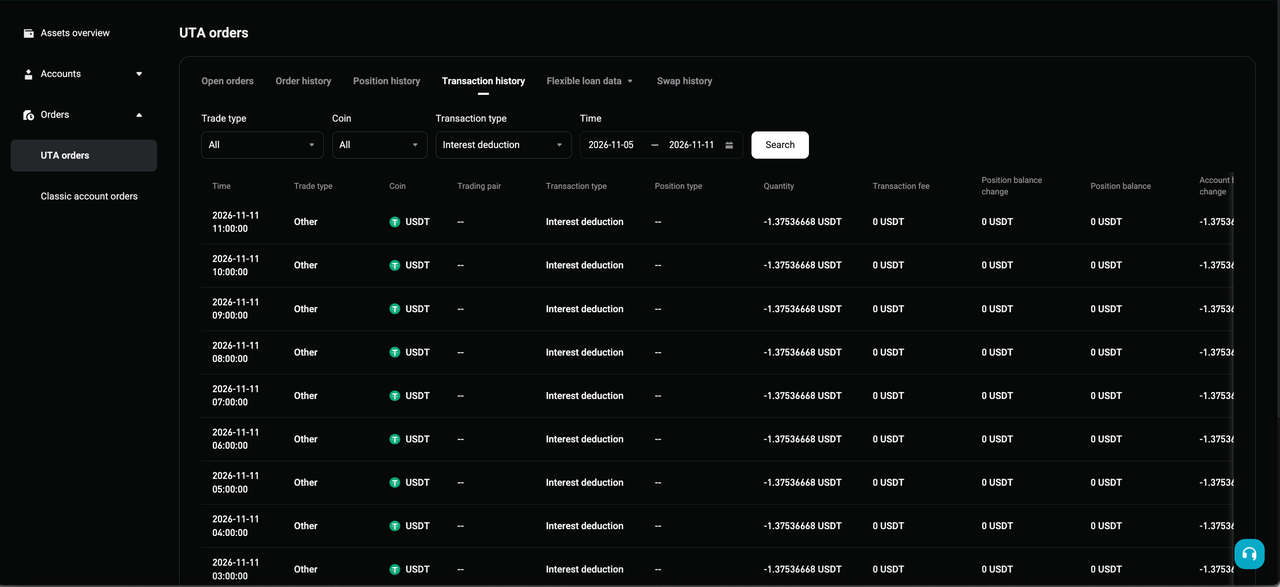
Historia handlu → Zlecenia UTA → Historia transakcji
|
Filtruj typ transakcji według
Potrącenie
odsetek, aby wyświetlić szczegółową historię potrąceń odsetek
|
|
6. Zakres zastosowania
| Tryb konta |
Pożyczka ręczna (elastyczny termin) |
Pożyczka ręczna (stały termin) |
Automatyczna pożyczka |
Tryb spłaty |
| Tryb spot & isolated |
Nieobsługiwane |
Nieobsługiwane |
Nieobsługiwane |
Domyślnie automatyczna spłata |
| Tryb depozytu zabezpieczającego w stablecoinach |
Nieobsługiwane |
Nieobsługiwane |
Obsługiwane |
Domyślnie automatyczna spłata |
| Tryb depozytu zabezpieczającego w wielu aktywach |
Obsługiwane |
Obsługiwane |
Obsługiwane |
Obsługiwane ręczne pożyczanie/spłata i automatyczna spłata |
*To ogłoszenie jest wrażliwe na upływ czasu. Prosimy zwrócić uwagę na datę publikacji. Platforma nie ponosi odpowiedzialności za jakiekolwiek bezpośrednie lub pośrednie straty wynikające ze zmiany okoliczności lub nieaktualnych treści.
*Ta treść została przetłumaczona przez sztuczną inteligencję i służy wyłącznie celom informacyjnym. Nie gwarantujemy dokładności tłumaczenia i nie ponosimy odpowiedzialności za jakiekolwiek błędy, pominięcia ani straty wynikające z korzystania z tej przetłumaczonej treści. W przypadku jakichkolwiek rozbieżności obowiązuje wersja oryginalna.