
Novo Indicador de Tensão no Mercado de Trabalho para Prever a Inflação Salarial por Pesquisadores do Federal Reserve de Nova York

Explicação: Os autores deste artigo são três economistas do Grupo de Pesquisa e Estatística do Departamento de Pesquisa sobre Mercado de Trabalho e Produtos do Federal Reserve Bank de Nova York, Sebastian Heise, Jeremy Pearce e Jacob P. Weber, publicado no site do Federal Reserve Bank de Nova York em 9 de outubro de 2024. O título original éA New Indicator of Labor Market Tightness for Predicting Wage Inflation.
Uma questão fundamental na política econômica é como a rigidez do mercado de trabalho afeta a inflação salarial e, por fim, os preços. Neste artigo, destacamos a importância de dois indicadores de rigidez na determinação do crescimento salarial:taxa de desligamento (the quits rate) e a “razão de vagas/buscadores” (vacancies per searcher, V/S)—onde os candidatos incluem tanto aqueles empregados quanto os não empregados que procuram trabalho. Entre um amplo conjunto de indicadores, descobrimos que esses dois estão mais fortemente correlacionados, de forma independente, à inflação salarial. Construímosum novo índice, chamado Índice de Rigidez HPW (Heise-Pearce-Weber Tightness Index), que é um indicador composto da taxa de desligamento e da “razão de vagas/buscadores”, demonstrando o melhor desempenho na explicação do crescimento salarial nos EUA, inclusive durante a pandemia de COVID e na recuperação.
A importância dos empregados em busca de emprego para a rigidez do mercado de trabalho
Normalmente, a taxa de desemprego ou a “razão de vagas para número de desempregados” ( the vacancy-to-unemployment ratio) são utilizadas para medir a folga no mercado de trabalho (Labor market slack). Em um relatório recente (Heise, Pearce e Weber, 2024), com base na fundamentação teórica de Bloesch, Lee e Weber (2024), argumentamos que a inflação salarial deve estar mais fortemente relacionada à taxa de desligamento e à “razão de vagas/buscadores”. O argumento principal é que a busca de emprego por pessoas já empregadas é crucial para entender a rigidez do mercado de trabalho: como a maioria das novas contratações vem de outros empregos e não do desemprego, para medir adequadamente a rigidez do mercado de trabalho, é preciso incluir os empregados que procuram novas oportunidades. Portanto, a rigidez do mercado de trabalho deve ser mensurada pela“razão de vagas/buscadores”, na qual os buscadores incluem empregados, desempregados e não empregados que procuram trabalho, e não apenas pela“razão de vagas para número de desempregados”ou pela taxa de desemprego.
A intuição por trás deste argumento é que, quando a“razão de vagas/buscadores” está alta, a concorrência por trabalhadores leva as empresas a aumentarem salários para se manterem competitivas. Ao mesmo tempo, os trabalhadores terão mais oportunidades de trocar de emprego, resultando em uma taxa maior de desligamentos. Assim, a taxa de desligamento e a“razão de vagas/buscadores” são componentes-chave da curva de Phillips salarial, sendo empiricamente mais informativos do que a taxa de desemprego ou outros indicadores de folga.
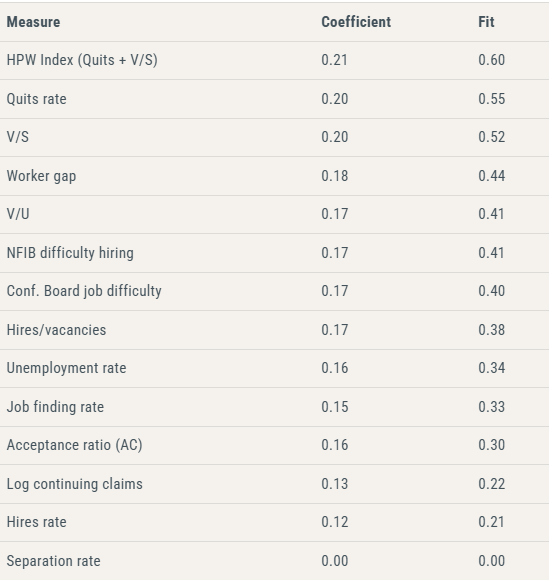
Nosso relatório recente confirma essa previsão com dados dos EUA. O ponto-chave é que definimos buscadores como a soma ponderada de desempregados de curto e longo prazo, empregados e não empregados, com pesos baseados em estimativas da intensidade de busca de cada grupo de trabalhadores (search intensities). Em seguida, mostramos que a taxa de desligamento e a“razão de vagas/buscadores” são melhores preditores do crescimento salarial do que outros indicadores padrão de rigidez do mercado de trabalho. A tabela abaixo comprova isso ao apresentar resultados de regressões simples da curva de Phillips salarial dos EUA, classificando os indicadores conforme sua capacidade de ajustar os dados salariais dos EUA (desde 1990). Utilizamos o crescimento salarial trimestral do Índice de Custo do Emprego(Employment Cost Index, ECI) em regressão com os indicadores listados, cada um deles padronizado para média zero e desvio padrão um, facilitando a comparação dos coeficientes estimados. A coluna “coeficiente (coefficient)” apresenta os coeficientes estimados, e a coluna “ajuste (fit)” mostra o ajuste da regressão.
Também construímos um indicador composto de rigidez do mercado de trabalho, que é a média ponderada da taxa de desligamento e da“razão de vagas/buscadores”, utilizando como pesos os coeficientes de regressão do crescimento salarial sobre essas duas variáveis. Este índice composto, denominado “Índice de Rigidez HPW”, ocupa o primeiro lugar na tabela abaixo, mostrando que supera qualquer indicador isolado. Pela coluna “ajuste”, ele explica cerca de 60% do crescimento salarial durante nosso período amostral. Os coeficientes mostram que um aumento de um desvio padrão nesse índice eleva o crescimento salarial em 0,21 ponto percentual.
A taxa de desligamento e a“razão de vagas/buscadores” superam outros indicadores de rigidez do mercado de trabalho
Fonte: Cálculos dos autores.
Nota: A coluna “coeficiente (coefficient)” reporta o aumento salarial (em pontos percentuais) causado por um aumento de um desvio padrão em cada indicador, enquanto a coluna “ajuste (fit)” reporta o R-quadrado das regressões simples em série temporal. Todos os indicadores de rigidez são classificados pelo ajuste. As estimativas utilizam dados de 1990Q2 a 2024Q2, ou um intervalo menor se a disponibilidade de dados for limitada. Comparamos a taxa de desligamento e a“razão de vagas/buscadores” com os seguintes outros indicadores de rigidez do mercado de trabalho: déficit de trabalhadores (vagas-abertas menos desempregados) / força de trabalho; vagas abertas divididas pela taxa de desemprego; percepção de disponibilidade de trabalhadores na pesquisa da NFIB; percepção de disponibilidade de emprego na pesquisa da Conference Board; razão contratações/vagas abertas; taxa de desemprego; taxa de obtenção de emprego (the job-finding rate);taxa de aceitação de troca de emprego e transição de desemprego para emprego (Moscarini e Postel-Vinay, 2023); logaritmo dos pedidos contínuos de seguro-desemprego; taxa de contratação(the hires rate); e taxa de separação(the separation rate).Salários medidos pelo Índice de Custo do Emprego. Veja Heise, Pearce e Weber (2024) para detalhes.
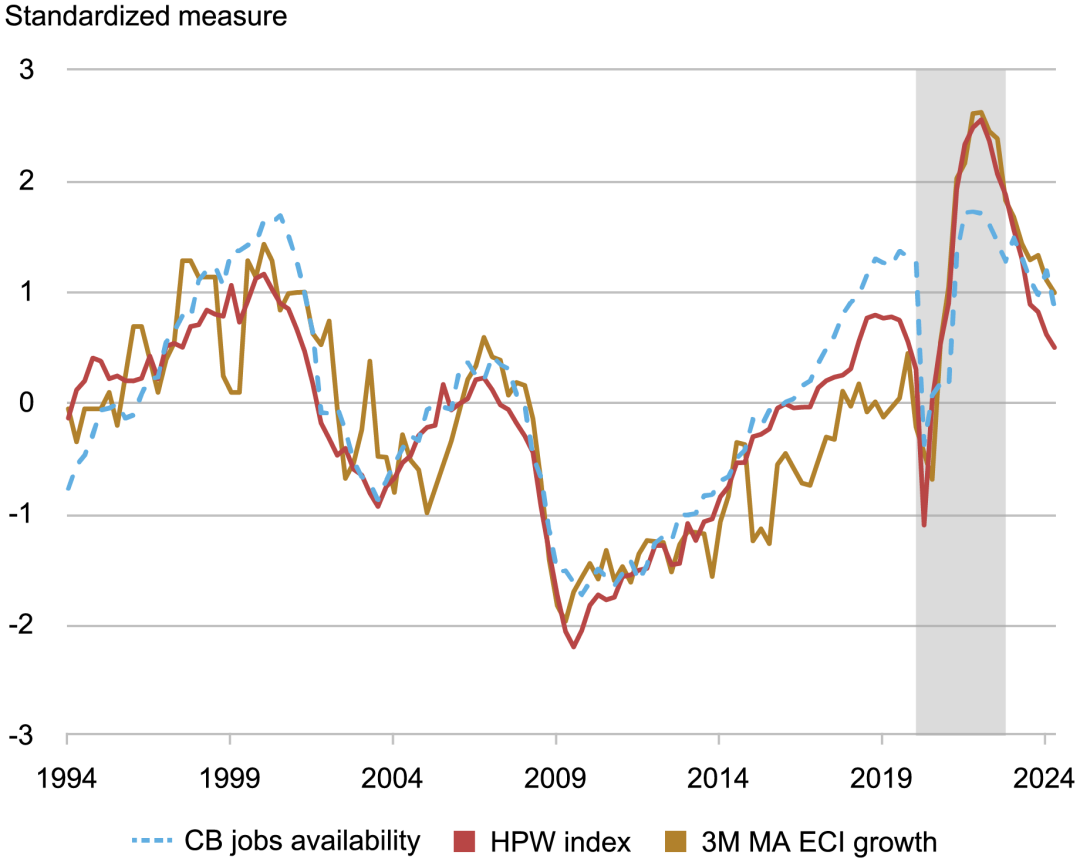
A figura abaixo mostra visualmente o ajuste do índice HPW ao crescimento salarial (medido pela média móvel de três períodos do crescimento trimestral do ECI), com ambos os índices normalizados (média zero, variância um) para facilitar a comparação. Comparamos nosso indicador com um dos mais comuns de rigidez do mercado de trabalho: a percepção dos consumidores sobre a disponibilidade de emprego daConference Board.A métrica da Conference Board e o índice HPW acompanharam bem o crescimento salarial no período pré-pandemia. No entanto, durante a pandemia, nosso indicador teve desempenho claramente superior.
Mesmo no período da COVID,o índice HPW acompanha bem o crescimento salarial
Fonte: Cálculos dos autores.
Nota: O Índice de Rigidez HPW, baseado na taxa de desligamento e na “razão de vagas/buscadores”, acompanha bem o crescimento salarial mesmo durante a pandemia de COVID e a recuperação. Todas as séries foram normalizadas para média zero e variância um para facilitar a comparação. O crescimento salarial é medido pelo Índice de Custo do Emprego. “CB disponibilidade de emprego” é da Conference Board. O período da COVID e a recuperação de 2020Q1 a 2022Q4 estão sombreados.
Nenhuma evidência de não linearidade na inflação salarial
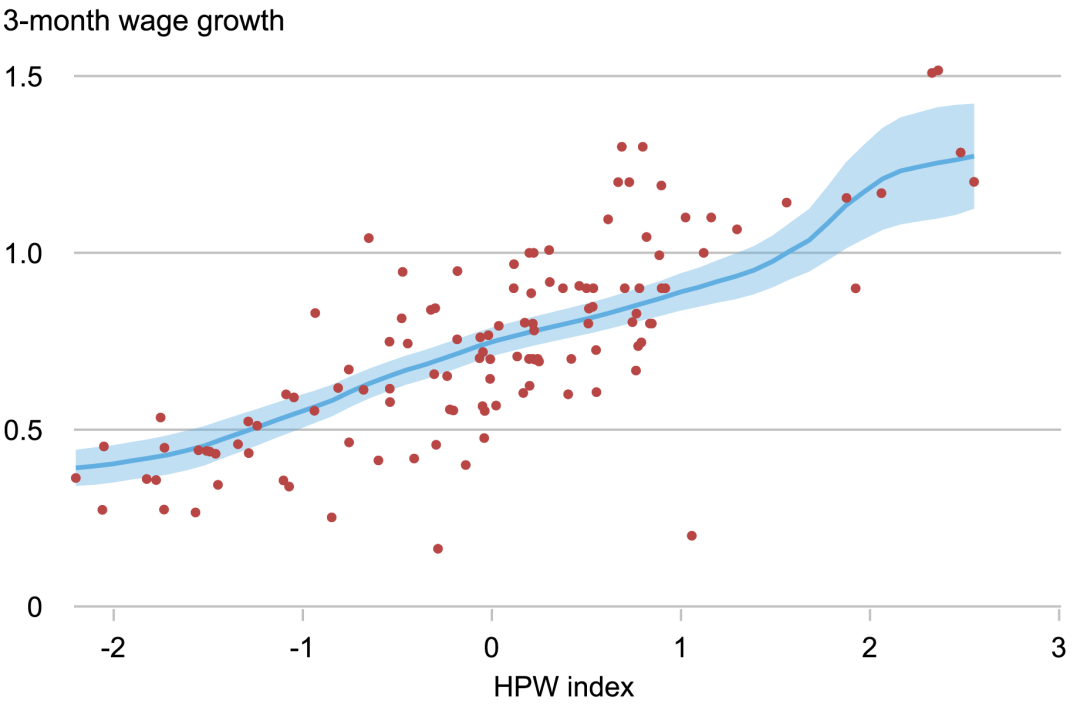
Diante do interesse recente nos efeitos não lineares da rigidez do mercado de trabalho sobre a inflação de preços (Benigno e Eggertsson, 2024), também analisamos se há relação não linear entre rigidez do mercado de trabalho e inflação salarial. Não encontramos qualquer evidência de não linearidade. Na verdade, não há qualquer anomalia na relação salário/rigidez, seja durante o período de extrema rigidez pós-COVID, seja posteriormente. Isso pode ser visto no gráfico a seguir, que apresenta o diagrama de dispersão entre o Índice de Rigidez HPW e a inflação salarial. Encontramos uma relação praticamente linear entre as duas variáveis.
Não há evidências de relação não linear entre o crescimento salarial e a rigidez do mercado de trabalho
Fonte: Cálculos dos autores.
Nota: A relação entre o Índice de Rigidez HPW e o crescimento salarial nominal parece ser linear. Os salários são mensurados pelo Índice de Custo do Emprego. O ajuste da linha é feito com polinômio local.
Conclusão
Em resumo, o Índice de Rigidez HPW, baseado na taxa de desligamento e na “razão de vagas/buscadores”, resume bem a rigidez do mercado de trabalho para determinar a inflação salarial, em linha com os resultados teóricos de Bloesch, Lee e Weber (2024). Essa relação permaneceu forte durante a pandemia de COVID e a recuperação, indicando que a relação empírica registrada é robusta mesmo diante de choques econômicos grandes e atípicos.
Formato para citação deste artigo:
Sebastian Heise, Jeremy Pearce, e Jacob P. Weber, “A New Indicator of Labor Market Tightness for Predicting Wage Inflation,” Federal Reserve Bank de Nova York Liberty Street Economics
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Ata da reunião do Federal Reserve: Todos os 19 decisores apoiam o aumento das taxas em setembro, mas os motivos variam; a maioria prevê mais aumentos este ano, indicando que não há urgência em outubro.
A maioria dos funcionários considera um aumento das taxas de juros em setembro como uma medida "de seguro" contra a inflação persistente; uma minoria acredita que é um passo necessário para conter a inflação; no geral, não há um desejo de promover vários aumentos consecutivos. O “Novo Jornal da Reserva Federal dos EUA” enfatiza o conteúdo da ata: “A maioria dos participantes considera apropriado aumentar as taxas de juros novamente antes do final do ano.” Quase todos os funcionários acreditam que a inflação permanece alta e o mercado de trabalho está próximo do pleno emprego. Muitos afirmam que, embora os rendimentos dos títulos do Tesouro dos EUA de longo prazo estejam subindo, as condições financeiras ainda são favoráveis ao crescimento econômico. Alguns funcionários consideram que a IA ampliará investimentos e aumentará a produtividade, mas também pode impulsionar a inflação. A ata revela que a intervenção conjunta EUA-Japão em julho para apoiar o iene foi uma ação do Departamento do Tesouro dos EUA, sem uso de recursos da Reserva Federal.
Grande redução de 100 milhões de barris? Reportagens afirmam que a União Europeia acredita que o plano de liberação das reservas de petróleo é principalmente para cumprir compromissos anteriores, não para adicionar novos volumes
Na última sexta-feira, os países membros do G7 concordaram em liberar até 100 milhões de barris de reservas de petróleo bruto e diesel. Em março, a Agência Internacional de Energia (AIE) havia anunciado um plano de liberação de 400 milhões de barris, dos quais, até a última sexta-feira, cerca de 75 milhões ainda não haviam sido liberados. Os membros da União Europeia acreditam, em geral, que esta ação é apenas a implementação de compromissos anteriores e não uma nova liberação adicional. Quanto à ênfase especial do acordo do G7 na liberação antecipada de estoques de diesel, os membros da União Europeia consideram viável, mas a escala pode ser limitada.
Autoridades iranianas afirmam que "nunca abrirão mão" do direito ao enriquecimento de urânio; sem negociações entre Irã e EUA, Irã está prestes a fechar a "rota marítima ilegal" de Ormuz.
Segundo relatos, uma autoridade iraniana afirmou nesta quarta-feira que, antes de discutir a questão nuclear, os Estados Unidos devem primeiro atender às condições colocadas pelo Irã, pois a proposta apresentada atualmente pelos americanos em relação ao programa nuclear diverge das exigências iranianas; o plano recentemente sugerido por Vance representa apenas as demandas dos EUA. Na segunda-feira, Vance declarou que o Irã deve “reduzir substancialmente” sua capacidade de enriquecimento de urânio para atender às exigências americanas. Nesta quarta-feira, o preço do barril do petróleo Brent ultrapassou os US$ 102 em determinado momento.
A resiliência da economia dos Estados Unidos impulsiona as perspectivas das ações de pequenas empresas, e Wall Street prevê uma oportunidade de recuperação.
O Bank of America destacou que, para ações de pequenas empresas altamente dependentes da economia doméstica dos EUA, o setor manufatureiro é o indicador macroeconômico mais importante para seu desempenho relativo. Os dados mais recentes mostram que a manufatura dos EUA já está em expansão há nove meses consecutivos, sendo o ciclo de expansão mais longo desde 2022.
Preços de criptomoedas
Mais


