
【Urgente】OpenAI causou queda em todas as ações de IA, o que realmente aconteceu?

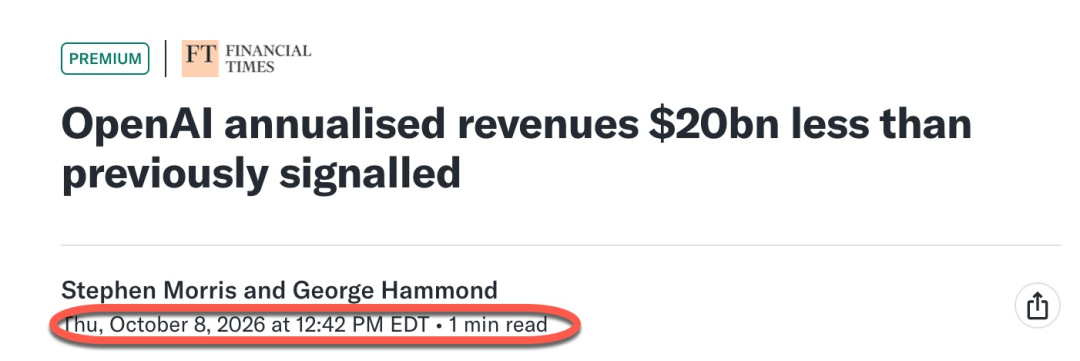
Ao meio-dia e 42 de quinta-feira no horário de Nova York, uma reportagem sobre a receita da OpenAI provocou uma reavaliação das expectativas de crescimento para a cadeia de valor da IA no mercado.
A receita anualizada da OpenAI até o final de setembro estava próxima de US$ 50 bilhões, quase 30% menor do que os cerca de US$ 70 bilhões amplamente divulgados anteriormente.
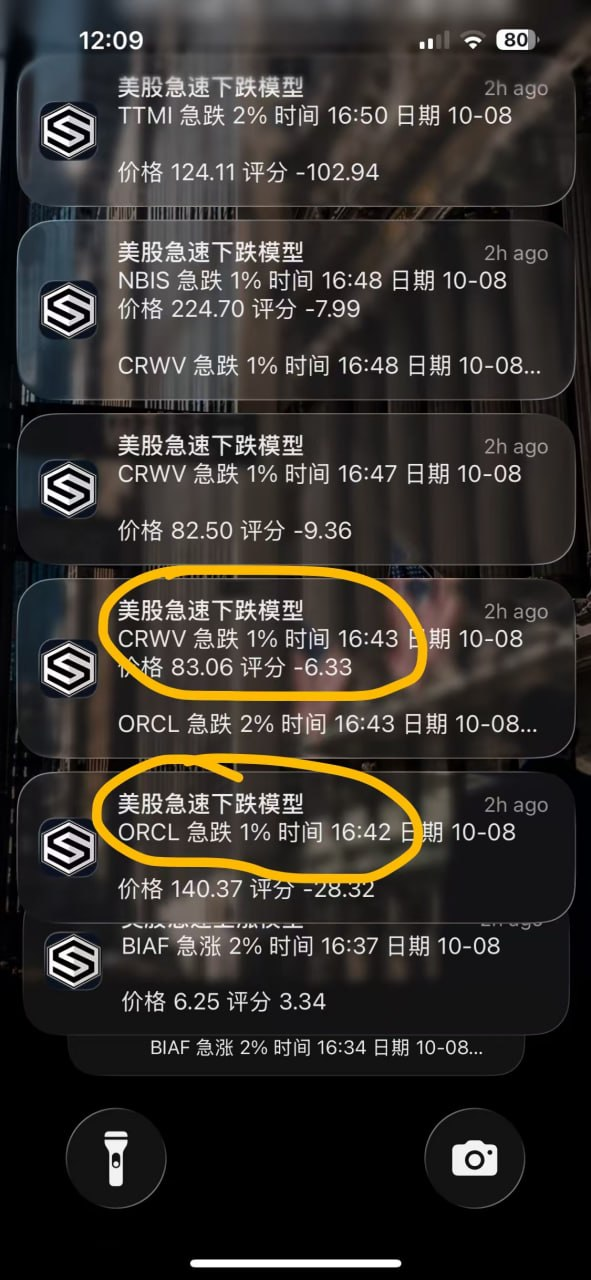
O “modelo de queda rápida das ações dos EUA” do aplicativo de big data da bolsa americana detectou rapidamente movimentos anormais em empresas relacionadas e enviou diretamente um alerta de emergência ao meu celular.
12:42 (16:42 no Pacífico) — às 16:42 no horário do Pacífico, ORCL acionou um alerta de queda de 1%, preço de US$ 140,37 naquela hora;
12:43 (16:43 no Pacífico), apenas um minuto depois, CRWV acionou um alerta de queda de 1%, preço de US$ 83,06; ORCL também acionou alerta de queda de 2%.
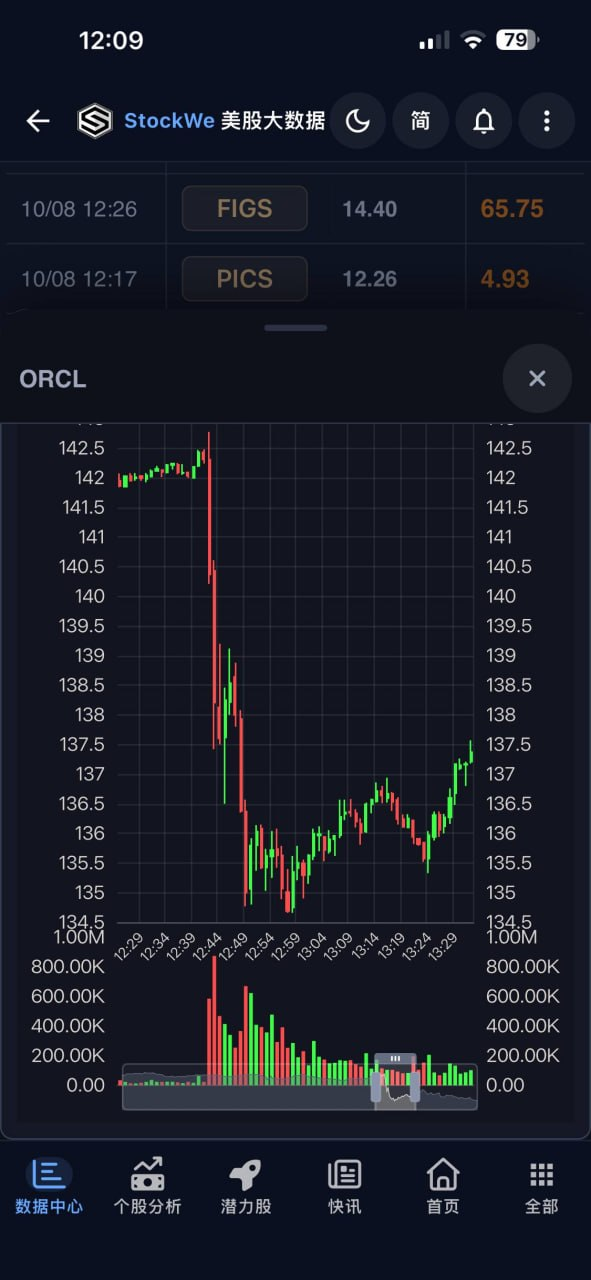
Colocando esses alertas e o gráfico de tempo lado a lado, o cronograma fica muito evidente:
ORCL começou um mergulho rápido por volta das 12:42 (UTC+8), caindo de mais de US$ 142 para perto de US$ 135, uma queda de quase 5% em apenas 5 minutos.
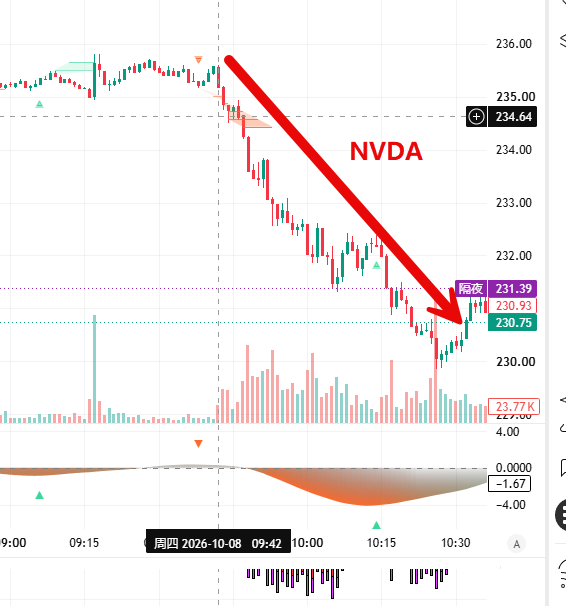
Essa oportunidade rara ofereceu aos nossos membros VIP ótimas chances de apostar na queda de ações de IA como Nvidia NVDA e AMD,
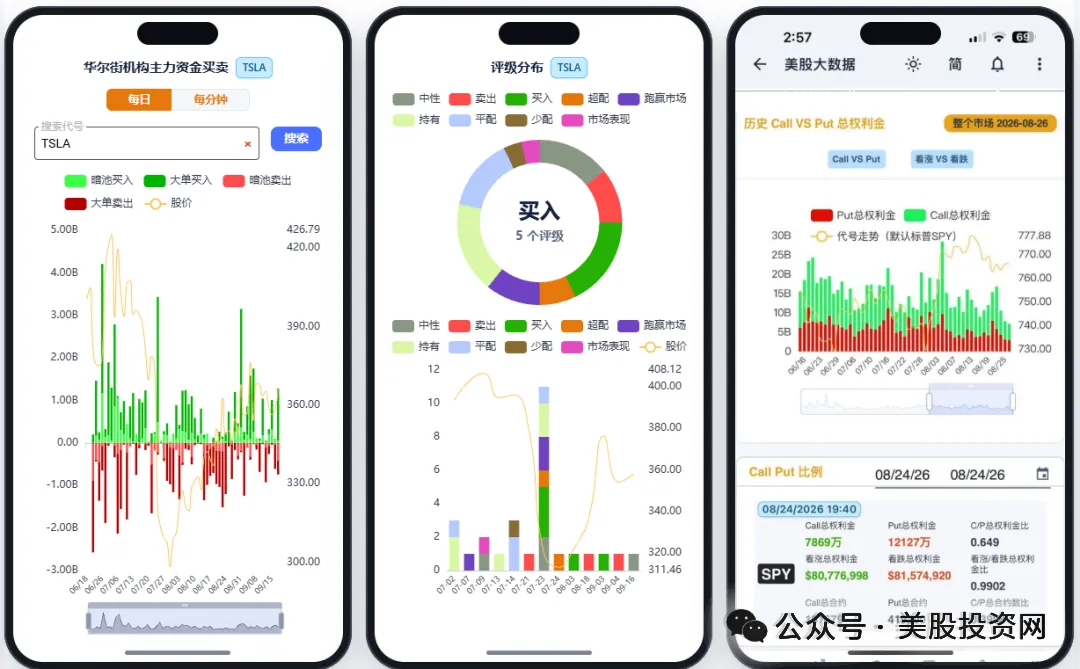
O aplicativo StockWe de Big Data de ações americanas serve exatamente para monitorar continuamente o mercado para você. Após o sinal de queda, o código da empresa, a variação e o preço são enviados diretamente para o celular, permitindo que você acompanhe a tendência, revise suas posições e decida os próximos passos.
Corte de receita: o que realmente representa a receita anualizada?
Mas, após receber o alerta, ainda precisamos entender: o que exatamente mudou na empresa após essa queda?
A diferença de US$ 20 bilhões parece enorme, mas não pode ser simplesmente entendida como se a OpenAI tivesse perdido US$ 20 bilhões em pedidos. O principal ponto aqui é o escopo da contagem da receita, e o mercado anteriormente criou expectativas elevadas para toda a cadeia de valor de IA com base nesse número maior.
Na opinião do Portal de Investimentos em Bolsa Americana, é nisso que precisamos focar: os números podem ser explicados, mas o julgamento que sustenta o preço das ações ainda se mantém?
Primeiro, esclareça o que significa “receita anualizada”, para que as discussões seguintes não sejam desviadas.
Suponha que uma empresa tenha uma receita de US$ 1 bilhão em determinado mês; multiplicando por 12, chega-se a uma receita anualizada de US$ 12 bilhões. Isso reflete a velocidade atual de receita, mas não significa que a empresa já confirmou US$ 12 bilhões nos últimos 12 meses, nem garante que ela manterá esse ritmo todos os meses no futuro.
Para empresas em rápido crescimento, esse indicador é útil, pois meses menores no início do ano reduzem a média anual e não refletem totalmente o progresso recente dos negócios. Mas ao observar esse número, devemos lembrar: ele mostra velocidade, e a receita anual precisa ser concretizada mês a mês.
A controvérsia sobre a OpenAI neste momento envolve também diferenças de contagem nos canais de receita de parceiros.
De acordo com reportagens públicas, a receita anualizada da Anthropic inclui vendas realizadas por parceiros como AWS e Google Cloud, enquanto os dados divulgados pela OpenAI não incluem o mesmo escopo de receita de canais. Os números mais elevados anteriormente considerados envolviam ajustes feitos por investidores para facilitar comparações.
Você pode dividir isso em três partes:
- Quanto os clientes pagaram por serviços de IA;
- Quanto da receita é reconhecida pelas empresas de modelos e pelas plataformas de nuvem;
- Quanto sobra para a empresa após descontar custos de computação, canais e outros custos.
O mesmo pagamento de um cliente pode envolver várias empresas na cadeia, mas não deve ser somado repetidamente entre os relatórios das companhias diferentes, tampouco para provar o tamanho da demanda final.
Portanto, essa diferença de receita não prova diretamente uma redução nos pedidos e muito menos indica fraude financeira. Primeiro, precisamos confirmar se os dois números abrangem a mesma base de contagem.
Ajuste de Valuation: se a base explica, por que ainda assim caem as ações?
Porque investidores já haviam projetado cenários futuros usando o número mais alto.
Ao comprar ações da cadeia de IA, geralmente parte-se do princípio de que, quanto mais rápido cresce a receita da empresa de modelos, maior é sua capacidade de comprar chips e alugar computação, o que aumenta o faturamento e os lucros dos fornecedores.
Agora, como o tamanho da receita precisa ser reconsiderado, o poder de compra futuro também precisa ser reavaliado.
Em um cálculo simples: se o valuation da empresa não muda, mas a receita é ajustada de US$ 70 bilhões para US$ 50 bilhões, a relação de valuation para receita aumenta 40%.
Isso não significa que o preço das ações deve necessariamente cair proporcionalmente, mas indica que o mesmo preço agora exige um crescimento futuro ainda mais forte da empresa.
A cadeia de IA é especialmente sensível a isso, pois compra de equipamentos, expansão de capacidade e financiamento costumam anteceder o reconhecimento de receita. O quanto o fornecedor investe hoje depende do quanto o cliente irá comprar e pagar no futuro.
No entanto, não devemos considerar apenas a diferença de receita. A OpenAI ainda mostrou crescimento de 77% na taxa de execução de receita total no terceiro trimestre, e 107% de crescimento nas receitas corporativas.
Portanto, minha avaliação é: essa notícia primeiro abalou as expectativas do mercado, mas por enquanto não prova reversão na demanda de IA.
Caso ocorram redução de compras dos clientes, adiamento de projetos ou ajustes de receita e entregas por fornecedores, aí sim haverá mudanças operacionais mais diretas. A queda nas ações não significa que esses cenários já estão acontecendo, mas precisamos começar a acompanhar com seriedade.
Pressão de fluxo de caixa: os números de Oracle merecem atenção
Nesse ponto, alguém pode perguntar: por que a receita das empresas de modelos afeta tanto Oracle?
Dê uma olhada em seu balanço financeiro para entender.
No primeiro trimestre fiscal de 2027, Oracle revelou:
- Obrigações contratuais não reconhecidas como receita de US$ 664 bilhões;
- Fluxo de caixa operacional de cerca de US$ 23,1 bilhões;
- Investimentos de capital de cerca de US$ 28,5 bilhões;
- Fluxo de caixa livre divulgado de aproximadamente US$ -5 bilhões.
No fluxo de caixa operacional, estão incluídos cerca de US$ 11,36 bilhões em pré-pagamentos de clientes, considerados como importante componente de financiamento. Pré-pagamentos são positivos, já que aliviam a pressão da Oracle em investir antecipadamente na compra de equipamentos e construção de data centers. No entanto, depois de recebido, a empresa ainda precisa investir, entregar o serviço, e o pré-pagamento não pode ser imediatamente reconhecido como lucro.
Os US$ 664 bilhões em obrigações contratuais também seguem essa lógica. Representam negócios futuros a serem realizados, não são dinheiro disponível em conta. Quanto de lucro será gerado depende do tempo de entrega, custos e capacidade dos clientes de honrar contratos.
Se olharmos para um período maior, fica ainda mais clara a necessidade de capital. No ano fiscal de 2026, a Oracle teve fluxo de caixa operacional de cerca de US$ 32 bilhões, fluxo de caixa livre de aproximadamente -US$ 23,7 bilhões; ao mesmo tempo, levantou US$ 43 bilhões em dívida e US$ 5 bilhões em capital próprio.
Esse é um negócio que exige investimentos antecipados, recuperando o dinheiro progressivamente. Os pagamentos por equipamentos e construção ocorrem antes, receitas são reconhecidas depois, e o retorno dos investimentos pode demorar ainda mais.
Se os clientes pagarem conforme combinado e os projetos forem entregues normalmente, esse tipo de investimento pode impulsionar crescimento. Mas se a receita dos clientes for menor que o esperado ou se o financiamento se tornar difícil, os fornecedores podem acabar sob pressão.
Portanto, o mercado acompanha a receita da OpenAI para avaliar se compras de longo prazo relacionadas a ela podem ou não ser concretizadas de forma estável.
Qualidade da comercialização
Vamos recuar mais um passo: o crescimento da receita de modelos deriva, ao final, do pagamento dos usuários. No entanto, maior volume de uso não significa necessariamente melhora da capacidade de lucro.
Se o preço por chamada de modelo cair, pode atrair mais usuários; mas o aumento na receita depende de quanto cresce o volume de uso.
Suponha que o preço por chamada caia pela metade e o volume cresça 50%, a receita total, na verdade, cai 25%. Se dobrar o volume, apenas mantém a receita anterior.
Mesmo aumentando a receita, empresas ainda têm que pagar por computação, treinamento, P&D e vendas. Se os custos caírem ainda mais rápido, a lucratividade pode melhorar; se a concorrência obrigar a constantes reduções de preço, pode acontecer um cenário de aumento de usuários e aumento do déficit de caixa.
Portanto, para avaliar a comercialização das empresas de modelo, reviso vários dados juntos:
- O número de clientes pagantes está aumentando de forma consistente?
- O aumento de uso trouxe aumento de receita?
- Os custos de serviço estão caindo?
- Houve melhora nas perdas operacionais e no consumo de caixa?
Os dados financeiros da Anthropic também precisam ser vistos assim. Relatos públicos indicam receita de cerca de US$ 4,6 bilhões em 2025 e prejuízo operacional de US$ 8,06 bilhões; o prejuízo líquido de cerca de US$ 42 bilhões é influenciado por despesas contábeis significativas, mas não significa gastar US$ 42 bilhões em um ano.
Na visão do Portal de Investimentos em Bolsa Americana, as empresas de modelo precisam provar adiante que o crescimento de clientes pagantes pode melhorar os resultados operacionais. Se a receita cresce, mas o déficit de caixa aumenta, a pressão por financiamento permanece sem solução.
Voltando às empresas do seu portfólio
No fim das contas, o que importa é: como essa notícia afeta as empresas que você possui?
Fornecedores de chips, plataformas de nuvem, operadores de data center e empresas de modelo ganham dinheiro de maneiras diferentes. Não dá para usar a mesma conclusão só porque todas estão relacionadas a IA.
Para fornecedores de chips e comunicações ópticas, presto atenção ao volume de compras dos clientes, cronograma de entregas e competitividade dos produtos. A controvérsia sobre a receita das empresas de modelo influencia a avaliação, mas não significa perda imediata de pedidos para fornecedores.
Para operadores de data centers e computação, valorizo mais a concentração de clientes, custo de financiamento e recuperação de caixa. Se a expansão depende de endividamento constante e os principais clientes dependem de financiamento, não se pode avaliar apenas pelo valor dos contratos.
Empresas com atividade central consolidada e fluxo de caixa estável têm maior capacidade de investir em IA, mas, ainda assim, precisam provar que os novos gastos trazem receita, lucro ou ganhos de eficiência.
A partir de agora, ficarei atento a quatro pontos:
- Contratos expressivos estão sendo convertidos em receita como planejado?
- Os pagamentos de clientes são estáveis, os recebíveis estão sendo recuperados normalmente?
- Após o aumento dos investimentos, o fluxo de caixa livre melhorou?
- O crescimento da receita vem acompanhado de melhora na margem bruta e nos resultados operacionais?
Prefiro estudar empresas que conseguem transformar pedidos em receita e receita em caixa. Para empresas sempre dependentes de novos financiamentos e sem melhora nos lucros, exijo um preço de compra menor, para ter margem de erro no julgamento.
A controvérsia desta vez com a OpenAI ainda não prova que a demanda por IA atingiu o pico. Mas deixa claro: números de receita podem subir o preço das ações, mas o retorno a longo prazo depende de a empresa realmente ganhar dinheiro.
No próximo trimestre de resultados, prestarei mais atenção ao retorno de caixa já realizado pelos investimentos. Essa resposta é mais útil para avaliarmos quanto nossas ações realmente valem do que assinar mais um contrato enorme.
Portal de Investimentos em Bolsa Americana
Lançou a função “Meus Favoritos”
Digite o código da bolsa americana em que tem interesse para criar sua própria carteira de monitoramento. Nosso sistema de IA quantitativa seguirá monitorando:
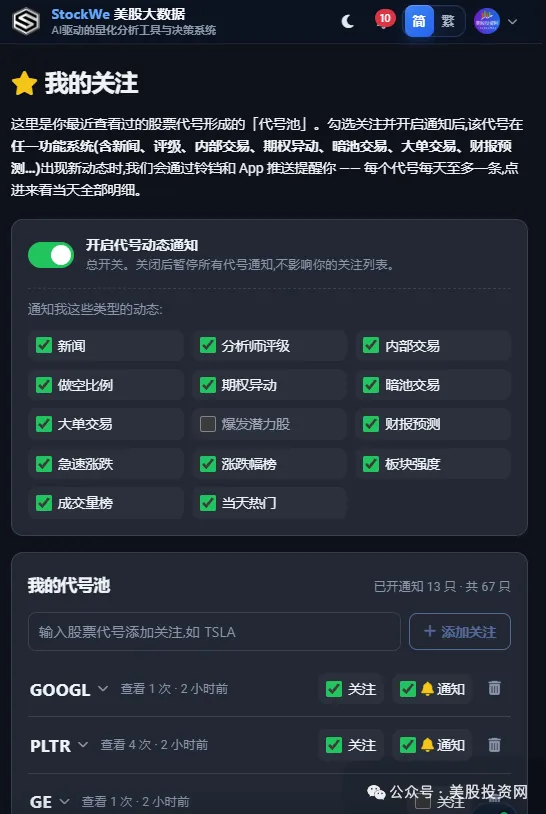
Notícias, recomendações de analistas, negociações internas, proporção de vendas a descoberto, anomalias de opções, negociações em dark pool, grandes transações, previsões de resultados, variações rápidas de preço e outras dinâmicas importantes.
Por exemplo, se você acompanha NVDA, quantas notícias saíram hoje, houve anomalia de opções, mudanças em dark pool ou em grandes transações, tudo pode ser visto diretamente ao clicar.
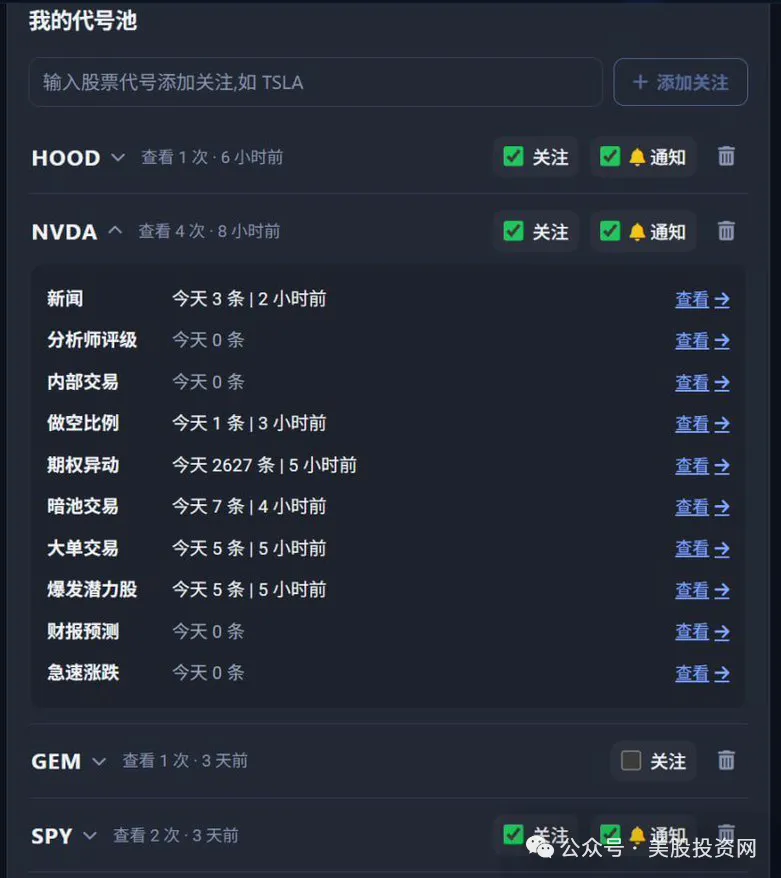
O mais importante: ao ativar as notificações do app, basta acontecer qualquer novidade relevante nas ações acompanhadas para receber alerta direto.
Antes, era preciso buscar informação em vários lugares; agora, basta cadastrar a ação no sistema que ela é monitorada 24h por dia, 7 dias por semana.
Para quem mantém ações por longo prazo, isso funciona como um sistema de alertas individuais;
Para quem faz operações de curto prazo e opções, funciona como um radar de anomalias em tempo real.
Digite o código e não perca mudanças importantes.
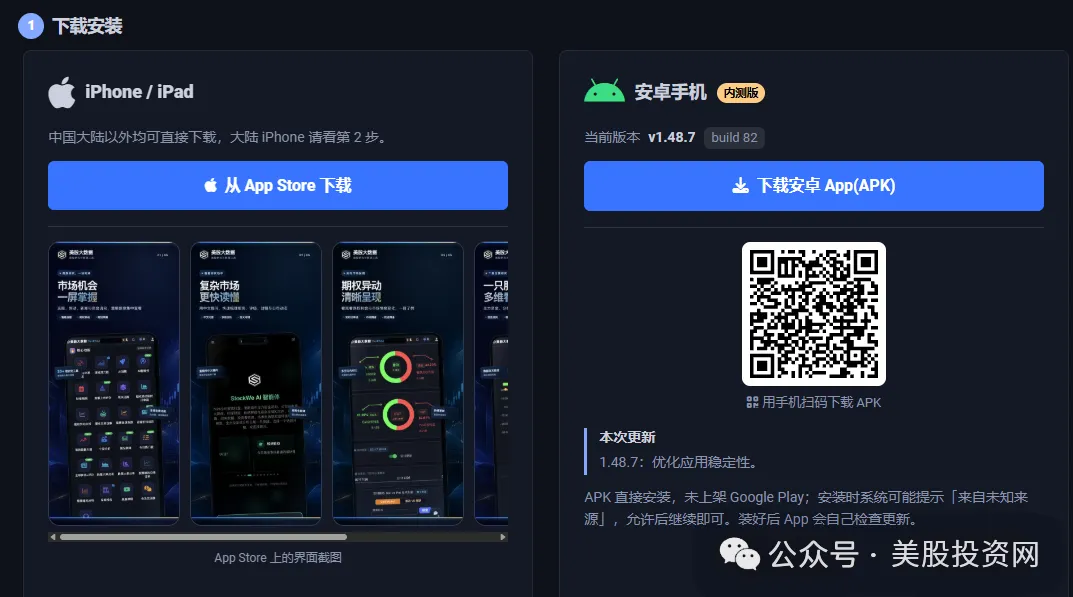
Clique no link original para baixar o APP.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
JPMorgan analisa Applied (APLD.US): negócios de poder de computação em IA avançam rapidamente, financiamento de bilhões enfrenta desafios reais
A equipe de pesquisa de crédito da JPMorgan publicou um relatório, realizando uma análise abrangente sobre a operação da empresa, progresso dos projetos, pressão de financiamento e riscos.

O grande pessimista do Société Générale: a onda de IA está replicando a crise financeira asiática, o perigo mortal é a "bomba-relógio" da dívida
Edwards, o estrategista-chefe da Société Générale, alertou que o verdadeiro gatilho para a febre da IA não é a baixa produtividade, mas sim se o dinheiro barato continuará disponível. Os rendimentos dos títulos de longo prazo no exterior estão subindo continuamente, enquanto os gigantes da IA estão emitindo grandes volumes de dívida, com centenas de bilhões de dólares em novos títulos que precisam ser absorvidos pelos mesmos compradores. Isso se assemelha ao que aconteceu na Ásia na década de 1990, quando a prosperidade era sustentada por empréstimos em dólares de curto prazo.
A inteligência artificial quer dinheiro, e os governos ocidentais também! A “guerra global pelo capital” começou, e a tempestade dos títulos está só “começando”.
A construção de infraestrutura de IA e o déficit fiscal do governo estão disputando simultaneamente o capital global limitado. As cinco maiores operadoras de data centers de IA dos EUA já emitiram cerca de US$ 220 bilhões em dívidas este ano, enquanto o déficit fiscal dos EUA ultrapassou US$ 1,99 trilhão. A sobreposição dessas duas enormes demandas por financiamento está impulsionando um aumento sistêmico no custo do capital global. O custo de financiamento para tomadores de crédito de baixa classificação já está se aproximando de dois dígitos, o mercado de crédito começou a racionar e as ações de bancos europeus caíram abruptamente, enquanto os ativos franceses também estão sendo reprecificados. Esse "grande aperto de capital" poderá afetar primeiramente o mercado de capitais para, em seguida, impactar fortemente a economia real.
Preços de criptomoedas
Mais


