
Empréstimos, juros e pagamentos na conta de trading unificada
Empréstimos, juros e pagamentos na conta de trading unificada
[Tempo estimado de leitura: 5 minutos]
No Modo de margem multiativos, a conta de trading unificada (CTU) permite que você tome ativos emprestados automaticamente quando necessário ou manualmente quando quiser. Também é possível definir o modo de pagamento para controlar se as dívidas serão quitadas automaticamente assim que os fundos forem creditados. Este artigo explica como os empréstimos são acionados, os modos de pagamento, as regras de cálculo de juros e as formas de pagamento.
1. Empréstimos
A CTU permite empréstimos automáticos e manuais, para você usar conforme necessário:
Cenários de empréstimo automático
Em qualquer um dos cenários abaixo, se o valor da ordem exceder seu saldo disponível, o sistema tomará automaticamente o valor restante emprestado.
|
Cenários de empréstimo automático
|
Exemplo
|
|
Saldo insuficiente para criar ou executar uma ordem de venda
|
1. O usuário A possui apenas USDC em sua conta de trading unificada e cria uma ordem de futuros perpétuos USDT-M. 2. Quando a ordem é executada, é cobrada uma taxa de abertura de 1,5 USDT. 3. Como o usuário A não possui USDT em sua conta de trading unificada, o valor necessário excede o saldo disponível, e o sistema toma automaticamente 1,5 USDT emprestado.
|
|
Perda não realizada em uma posição de futuros perpétuos
|
1. O usuário B abre uma posição de futuros perpétuos USDT-M e tem um saldo de 50 USDT e 100 USDC na conta. 2. A posição acumula uma perda não realizada de 100 USDT, reduzindo o patrimônio em USDT do usuário B para −50 USDT. 3. O sistema toma automaticamente 50 USDT emprestado, sem incluir as taxas, e esse valor continuará sendo ajustado conforme o P&L não realizado mudar.
|
|
Empréstimo para trading com margem
|
1. O usuário C tem um saldo de 100 USDT na conta e usa trading com margem para comprar 300 USDT em BTC/USDT. 2. O sistema toma automaticamente 200 USDT emprestado.
|
Cenários de empréstimo manual
O empréstimo manual está disponível com prazo flexível ou fixo. Na página de ativos da CTU, você pode tomar um empréstimo a qualquer momento selecionando uma moeda e inserindo um valor, sem precisar criar uma ordem de trading. Primeiro, é necessário ativar o modo Empréstimo/pagamento manual.
|
Cenários de empréstimo manual
|
Exemplo
|
|
Um usuário insere um valor na página de ativos da CTU para solicitar um empréstimo.
|
1. O trader D pretende usar USDT para arbitragem em breve e quer garantir a taxa de juros mais baixa de hoje. Por isso, toma manualmente 2.000 USDT emprestado na página de ativos. 2. Isso aumenta em 2.000 o saldo em USDT da conta e a dívida em USDT no mesmo valor. Os fundos ainda não foram usados em nenhuma operação nem transferência.
|
|
Se o modo de pagamento da conta estiver definido como
Empréstimo/pagamento manual, nem os fundos emprestados nem os fundos creditados posteriormente na conta serão usados automaticamente para quitar dívidas.
|
1. O trader E toma manualmente 1.000 USDT emprestado em sua CTU, e o modo de pagamento da conta está definido como
Empréstimo/pagamento manual. 2. No dia seguinte, o trader E transfere 500 USDT de outra conta para sua CTU. 3. Como o modo de pagamento está definido como Empréstimo/pagamento manual, os 500 USDT transferidos apenas aumentam o saldo e não pagam automaticamente o empréstimo de 1.000 USDT. A dívida permanece inalterada. O trader E pode decidir como usar os fundos ou fazer o pagamento posteriormente usando Pagamento rápido.
|
Empréstimo manual (prazo flexível)
Sem prazo fixo: tome emprestado e pague a qualquer momento. A taxa do empréstimo varia em tempo real conforme a oferta e a demanda do mercado, e os juros são acumulados a cada hora cheia.
Empréstimo manual (prazo fixo)
Você escolhe um prazo fixo ao criar a ordem, e o sistema define uma taxa fixa para esse período. Após a confirmação da ordem:
-
É gerada uma ordem de empréstimo independente com prazo fixo, que fixa o investimento inicial, a taxa e os horários de início e término. A taxa permanece inalterada durante toda a vigência da ordem e não é afetada pelas variações da taxa flexível.
-
O valor total é creditado sem retenção antecipada de juros. Os juros são acumulados a cada hora cheia.
-
Prazos disponíveis: 7, 14, 30, 60, 90 ou 180 dias.
-
Você só pode manter uma ordem ativa de prazo fixo por moeda e por prazo.
Os empréstimos automáticos e manuais, com prazos flexíveis e fixos, são combinados em um único total de empréstimos por moeda. Esse total compartilha os mesmos limites de empréstimo, disponibilidade em spot, uso de margem e tratamento de liquidação. No entanto, os juros são acumulados de forma diferente para cada tipo. Os empréstimos automáticos e manuais com prazo flexível acumulam juros por hora à taxa vigente no mercado. Os empréstimos manuais com prazo fixo acumulam juros por hora à taxa fixa estabelecida no momento da criação da ordem.
Limite de empréstimo: o valor máximo que um usuário pode tomar emprestado corresponde ao menor dos seguintes valores: o valor disponível para empréstimo com base na margem disponível do usuário, o limite da faixa de alavancagem, o limite individual, o limite total entre a conta principal e as subcontas e o saldo restante do pool de empréstimos.
2. Modos de pagamento
A CTU oferece dois modos de pagamento, que podem ser alternados nas configurações de trading:
|
Modo de pagamento
|
Como os fundos são processados quando creditados por transferências, depósitos ou liquidações de operações
|
|
Pagamento automático (Padrão)
|
Os empréstimos no ativo correspondente são pagos primeiro, e qualquer valor restante é adicionado ao saldo.
|
|
Empréstimo/pagamento manual
|
Os empréstimos não são pagos automaticamente. Todos os fundos creditados são adicionados ao saldo, e seus empréstimos permanecem inalterados até que você os pague.
|
Ao mudar para Empréstimo/pagamento manual, a alteração entra em vigor imediatamente. Os fundos creditados posteriormente não serão mais usados para pagamentos automáticos. Os tokens de ações são excluídos e continuarão sendo usados para pagamentos automáticos. Voltar para Pagamento automático afeta apenas os fundos creditados após a mudança e não interfere nos saldos ou empréstimos existentes no momento da alteração. Independentemente do modo selecionado, você pode escolher Pagamento rápido a qualquer momento.
Aviso de risco: no modo Empréstimo/pagamento manual, os juros do empréstimo continuam sendo acumulados independentemente do seu saldo, e o índice de risco da conta não diminui automaticamente apenas porque o saldo aumentou. Gerencie suas posições e o ritmo dos pagamentos de acordo com essas condições. Se uma liquidação for acionada, o sistema pagará sua dívida automaticamente, independentemente do modo de pagamento selecionado.
Empréstimo manual com prazo fixo e modo de pagamento: o empréstimo manual com prazo fixo só pode ser solicitado no modo Empréstimo/pagamento manual. Quando a conta está no modo Pagamento automático, não é possível criar novas ordens de empréstimo manual com prazo fixo. Enquanto houver uma ordem ativa desse tipo, você não poderá voltar para Pagamento automático. Primeiro, será necessário liquidá-la por meio de pagamento antecipado ou aguardar até que todas as ordens com prazo fixo vençam e sejam convertidas em empréstimos flexíveis.
3. Juros
Juros flexíveis
O sistema cobra juros com base no valor emprestado de cada moeda. Não há cobrança de juros se as perdas não realizadas das posições de futuros estiverem dentro do valor isento de juros ou se os lucros não realizados das posições de futuros forem suficientes para cobrir o valor emprestado.
Valor sujeito a juros = empréstimo flexível + abs(min(0, saldo + P&L não realizado)) Juros por hora = valor sujeito a juros × taxa de juros por hora
-
Valor isento de juros para P&L não realizado: valor básico isento de juros = min(abs(min(0, P&L não realizado)), limite isento de juros) + max(0, P&L não realizado)
-
Contribuição isenta de juros do USDGO: se você tiver USDGO, poderá receber uma cota adicional isenta de juros, calculada como o valor dos seus holdings de USDGO × a taxa de dedução isenta de juros. A dedução não pode exceder sua dívida atual sujeita a juros, e cada conta está sujeita a um limite unificado para essa cota. A taxa de dedução e o limite estão sujeitos aos anúncios oficiais e às informações exibidas na página.
-
Valor efetivo isento de juros = valor básico isento de juros + contribuição isenta de juros do USDGO. As duas parcelas podem ser combinadas sem afetar uma à outra.
-
Valor sujeito a juros = max(0, valor sujeito à incidência de juros − valor efetivo isento de juros)
Observação adicional: são cobrados juros sobre o valor sujeito a juros quando a conta está em situação normal ou passando por liquidação parcial. No entanto, não há cobrança de juros enquanto a conta estiver passando por liquidação.
Depois que você toma um empréstimo, o sistema calcula os juros e os deduz do seu saldo no início de cada hora. A taxa de juros dos empréstimos da conta de trading unificada varia em tempo real conforme a oferta e a demanda do mercado.
Observação: depois que você toma qualquer valor emprestado, os juros começam a ser acumulados no início da hora seguinte, independentemente de os fundos emprestados terem sido usados. A cota isenta de juros cobre apenas a parte das perdas não realizadas que excede o valor emprestado e não compensa os juros devidos sobre o próprio investimento inicial do empréstimo. Não há cobrança de juros se um valor for tomado emprestado e integralmente pago dentro do mesmo período de cálculo de juros. Todas as fórmulas e cotas isentas de juros acima se aplicam tanto ao empréstimo automático quanto ao empréstimo manual com prazo flexível.
Cota básica isenta de juros
|
Moeda
|
Cota isenta de juros (na moeda)
|
|
ETH
|
4 × coeficiente de nível VIP/PRO
|
|
BTC
|
0,1 × coeficiente de nível VIP/PRO
|
|
USDC
|
10.000 × coeficiente de nível VIP/PRO + Max(0, patrimônio em USDT × preço de USDT para USDT)
|
|
USDT
|
10.000 × coeficiente de nível VIP/PRO + Max(0, patrimônio em USDC × preço de USDC para USDT)
|
Coeficiente de nível VIP/PRO
Juros de prazo fixo
Os juros sobre empréstimos com prazo fixo são calculados independentemente da fórmula de juros flexíveis acima. Os principais pontos são: a taxa é fixa, os juros são deduzidos a cada hora e nenhum valor é cobrado antecipadamente.
Total de juros do prazo fixo = valor pendente da ordem de empréstimo × taxa fixa anualizada ÷ 365 × prazo em dias
Dedução por hora = valor pendente da ordem de empréstimo × taxa fixa anualizada ÷ 365 ÷ 24
A partir da primeira hora cheia após o empréstimo, os juros são acumulados por hora conforme a fórmula acima e deduzidos do seu saldo.
Se o saldo for insuficiente para cobrir os juros do prazo fixo no momento da dedução por hora, o valor restante será coberto automaticamente pelo mecanismo de empréstimo automático existente da CTU, registrado como empréstimo com prazo flexível, e continuará acumulando juros à taxa flexível. O investimento inicial do prazo fixo e a taxa fixada não serão afetados.
4. Pagamento
Pagamento automático
No modo Pagamento automático, sempre que sua conta tiver saldo positivo em uma moeda que você deve, o sistema pagará automaticamente essa dívida. Consulte a Seção 2 para mais detalhes.
Os saldos positivos podem vir de:
1. Transferência recebida: os ativos são transferidos de outra conta para sua CTU.
2. Depósito recebido: os ativos são creditados em sua CTU por meio de um depósito on-chain, compra com moeda fiduciária ou outro método compatível.
3. Operação liquidada ou posição encerrada: os ativos são recebidos após a execução de uma operação spot ou com margem, ou após o encerramento e a liquidação de uma posição de futuros.
O sistema usa o saldo disponível do ativo correspondente para o pagamento, limitado ao valor total da dívida pendente atual. Se o saldo exceder a dívida, o valor restante permanecerá no saldo da conta.
Pagamento manual (Pagamento rápido)
A CTU permite fazer pagamentos manuais a qualquer momento usando o botão Pagamento rápido. Os ativos são usados na seguinte ordem:
1. Primeiro, o sistema usa o saldo da mesma moeda para compensar os empréstimos nesse ativo, sem necessidade de conversão e sem derrapagem.
2. Se o saldo desse ativo for insuficiente para o pagamento integral, você poderá optar por converter ativos com saldo positivo na conta para pagar a dívida restante.
Se a taxa de margem de manutenção ou o índice de patrimônio ajustado chegar a 90% ou mais, o recurso Pagamento rápido ficará temporariamente restrito, e você verá um aviso de alto risco. Isso evita que o próprio pagamento acione uma liquidação.
Pagamento antecipado de empréstimo manual (prazo fixo)
Você pode iniciar o pagamento antecipado de um empréstimo manual com prazo fixo a qualquer momento, sem precisar mantê-lo até o vencimento. No entanto, a conversão antecipada em empréstimo flexível não é permitida: a conversão ocorre apenas no vencimento. Antes do vencimento, suas únicas opções são fazer o pagamento antecipado ou manter o empréstimo até o vencimento.
Como os juros são deduzidos por hora e nenhum valor é cobrado antecipadamente, encerrar um empréstimo antes do prazo gera uma multa:
Multa por pagamento antecipado = investimento inicial efetivamente pago × horas restantes (arredondadas para a próxima hora cheia) × taxa de juros por hora × 50%. Taxa de juros por hora = taxa de juros fixa ÷ 365 ÷ 24. Horas restantes = horário de vencimento do empréstimo – horário de início do pagamento antecipado.
No pagamento antecipado, o sistema deduz do seu saldo o investimento inicial efetivamente pago e a multa. Em caso de pagamento antecipado parcial, o investimento inicial restante continua acumulando juros por hora à taxa fixa original. Uma conversão antecipada para empréstimo flexível causada por liquidação não é considerada um pagamento antecipado voluntário do usuário e não gera multa.
Processamento no vencimento e renovação de empréstimo manual (prazo fixo)
Ao criar uma ordem de empréstimo manual com prazo fixo, você pode ativar Converter em flexível no vencimento. Essa opção vem desativada por padrão, pode ser alterada a qualquer momento enquanto a ordem estiver ativa e é bloqueada seis horas antes do vencimento, não podendo mais ser alterada depois disso.
|
Status
|
O que acontece no vencimento
|
|
Ativado
|
Todo o investimento inicial pendente é convertido diretamente em empréstimo flexível no vencimento, sem tentativa de pagamento, e continua acumulando juros à taxa flexível.
|
|
Desativado (Padrão)
|
Primeiro, é feita uma tentativa de pagamento automático no vencimento, usando o saldo disponível da conta para pagar o máximo possível. Qualquer investimento inicial não coberto é convertido automaticamente em empréstimo flexível e continua acumulando juros à taxa flexível.
|
Se várias ordens com prazo fixo na mesma moeda vencerem ao mesmo tempo, elas serão processadas por ordem de contratação do empréstimo, conforme o princípio de primeiro a entrar, primeiro a sair (FIFO).
Mais de seis horas antes do vencimento, você pode solicitar a renovação de uma ordem com prazo fixo que tenha sido parcialmente paga. Valor máximo de renovação = min(valor emprestado da ordem − valor pendente da ordem, limite máximo de empréstimo manual). A renovação mantém a taxa fixa originalmente estabelecida para a ordem, sem recálculo. Não é possível solicitar a renovação nas últimas seis horas antes do vencimento.
Se a conta acionar uma liquidação, todas as ordens ativas de empréstimo com prazo fixo nessa moeda serão tratadas como vencidas imediatamente e convertidas em empréstimos flexíveis, sem tentativa de pagamento nem multa, da mesma forma que quando a opção Converter em flexível no vencimento está ativada na tabela acima.
5. Dados de empréstimos e registros de juros
Você pode consultar os dados atuais dos empréstimos, com os empréstimos manuais e automáticos combinados, nos seguintes locais:
|
Local
|
Dados disponíveis
|
Captura de tela
|
|
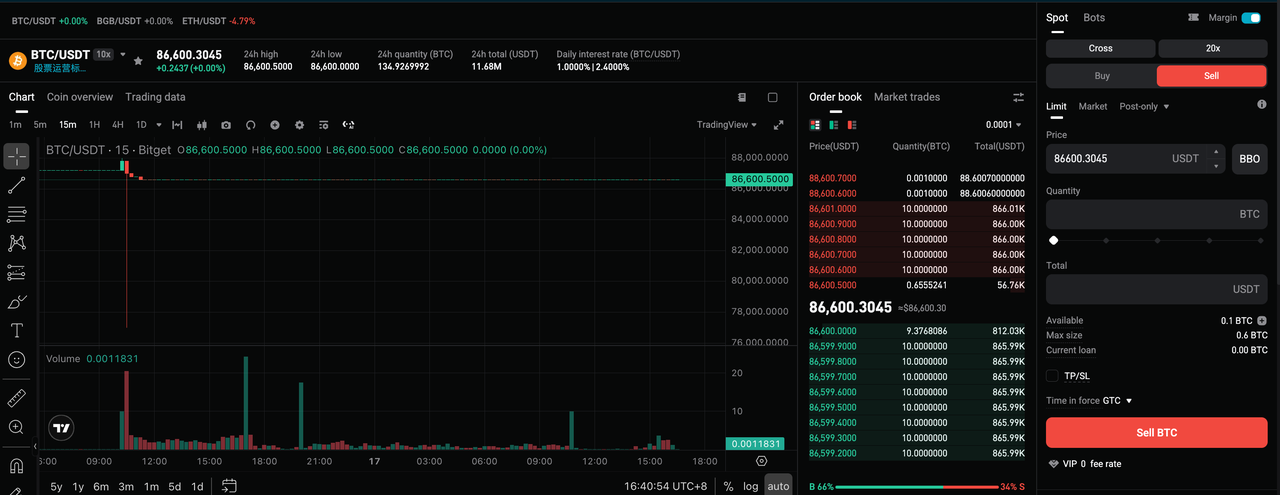
Página de trading da CTU → Taxa de juros
|
Taxa de juros diária por moeda
|
|
|
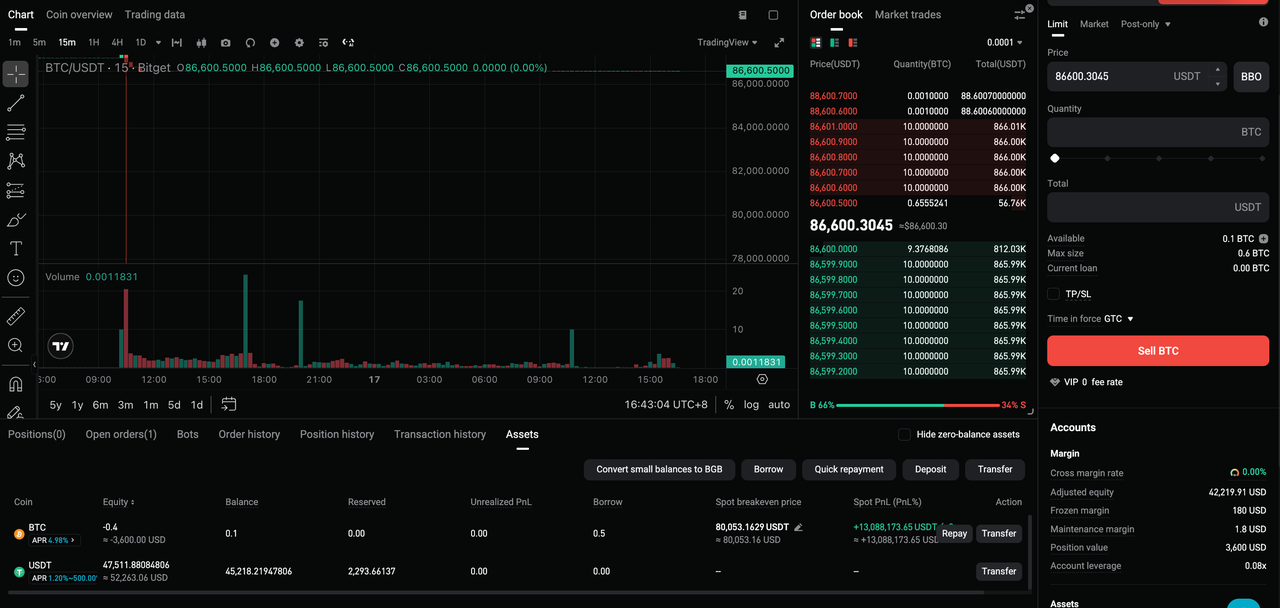
Página de trading da CTU → aba
Ativos
|
Saldo e empréstimo atuais de cada moeda
|
|
|
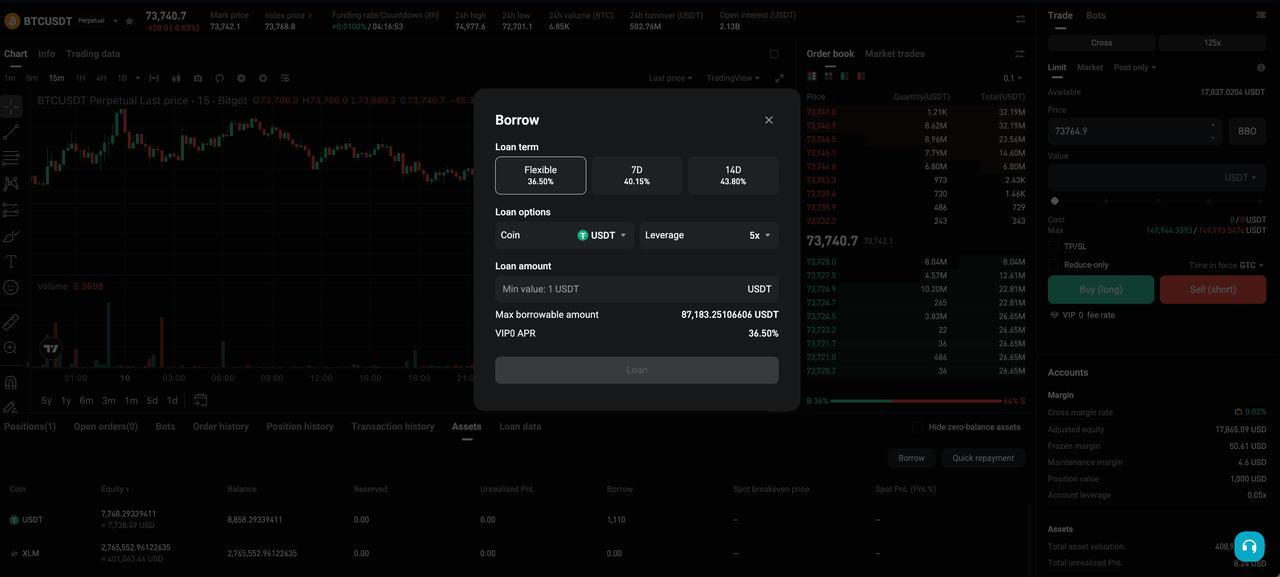
Página de trading da CTU → aba
Ativos →
Tomar emprestado
|
Criar ordens de empréstimo com prazo flexível ou fixo
|
|
|
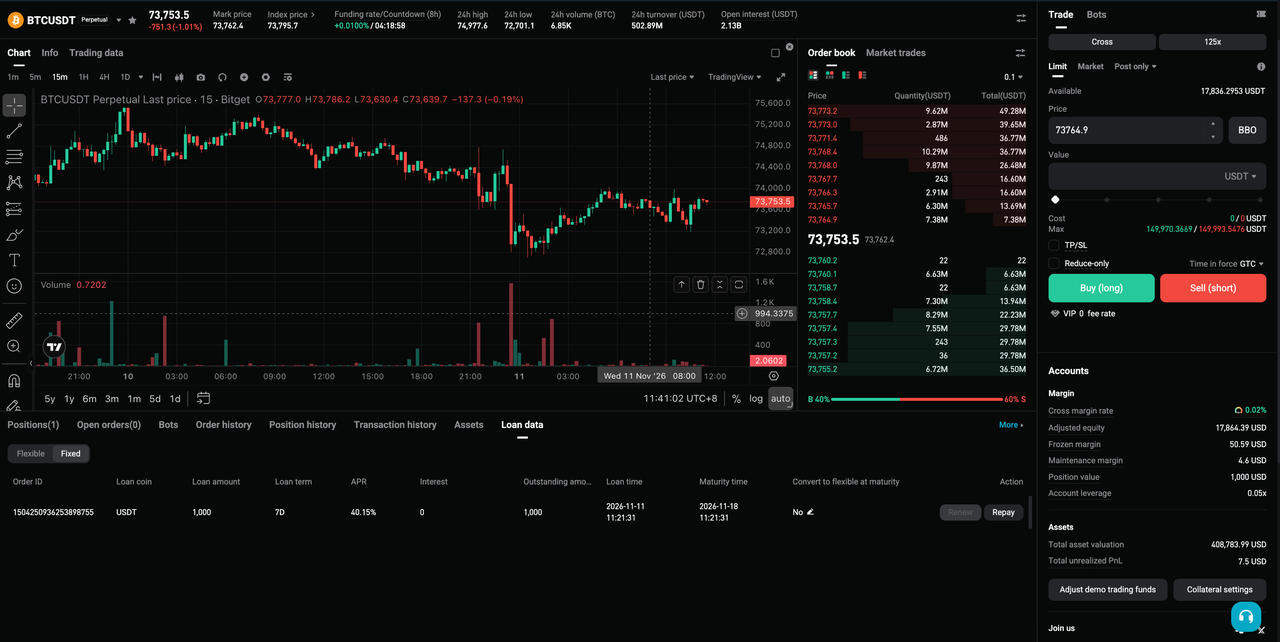
Página de trading da CTU → Dados de empréstimos
|
Dados atuais detalhados dos empréstimos com prazos flexíveis e fixos
|
|
|
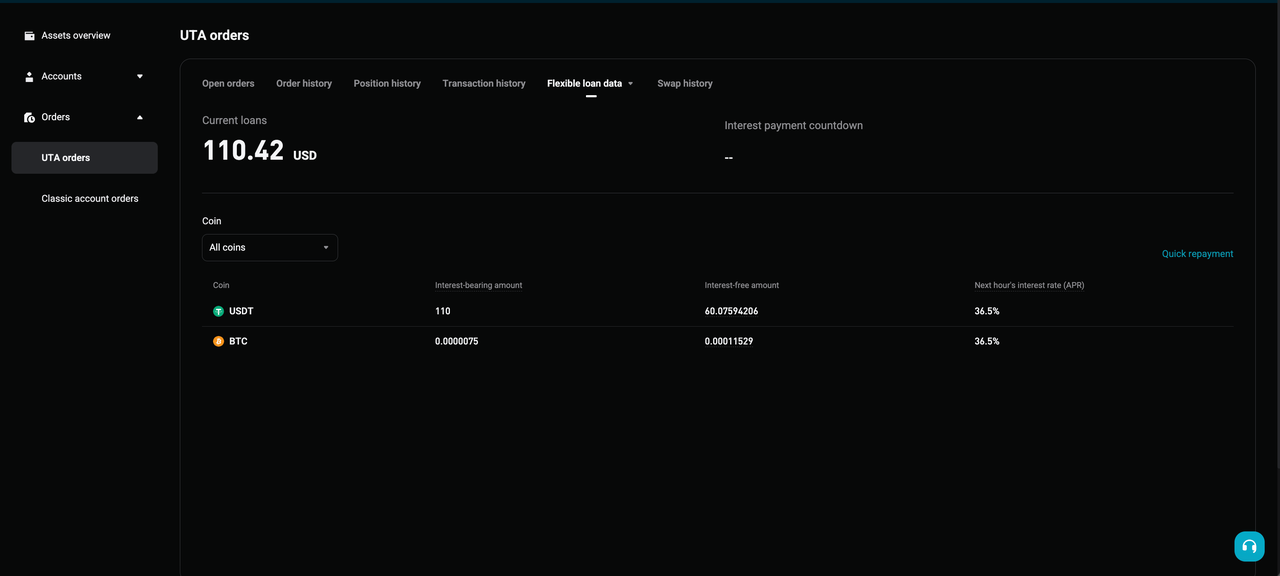
Registros de trading → Ordens da CTU → Dados de empréstimos
|
Total de empréstimos, valor sujeito a juros, tempo até o próximo pagamento de juros, valor isento de juros por moeda e taxa anualizada da próxima hora
|
|
|
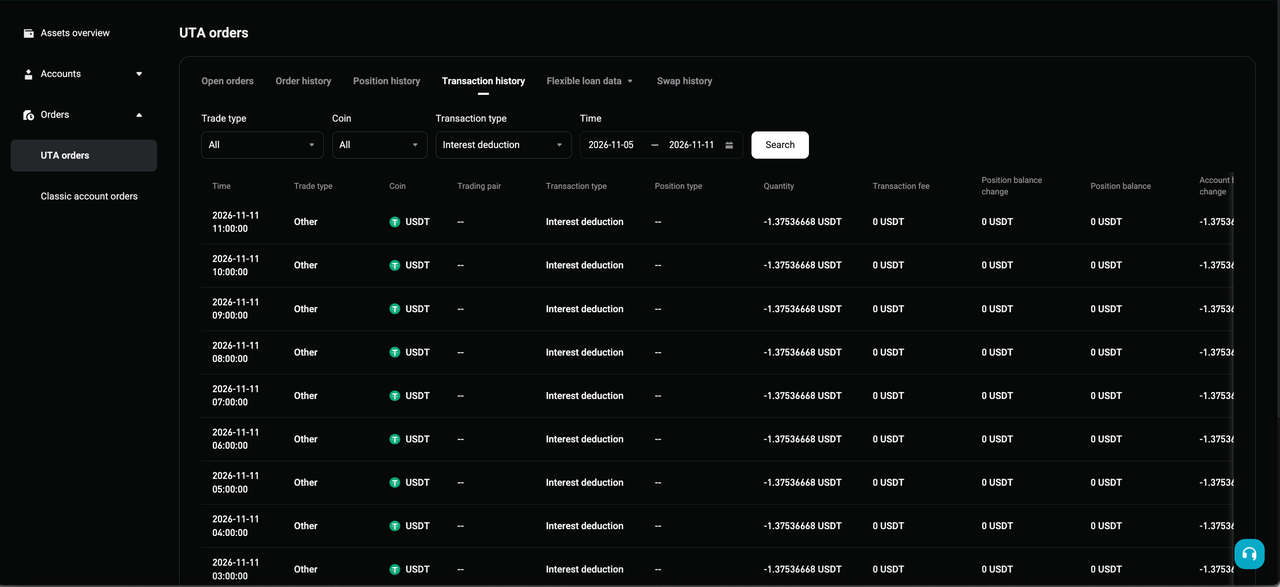
Registros de trading → Ordens da CTU → Histórico de transações
|
Filtre o tipo de transação por
Dedução de
juros para consultar os detalhes do histórico de deduções de juros
|
|
6. Escopo de aplicação
| Modo da conta |
Empréstimo manual (prazo flexível) |
Empréstimo manual (prazo fixo) |
Empréstimo automático |
Modo de pagamento |
| Spot & modo isolado |
Não compatível |
Não compatível |
Não compatível |
Pagamento automático por padrão |
| Modo de margem de stablecoin |
Não compatível |
Não compatível |
Compatível |
Pagamento automático por padrão |
| Modo de margem multiativos |
Compatível |
Compatível |
Compatível |
Compatível com empréstimo/pagamento manual e pagamento automático |
*Este anúncio é sensível ao tempo. Observe a data de publicação. A plataforma não assume qualquer responsabilidade por perdas diretas ou indiretas decorrentes de circunstâncias alteradas ou conteúdo desatualizado.
*Este conteúdo foi traduzido por IA e é apenas para referência. Não garantimos a precisão da tradução e não assumimos responsabilidade por erros, omissões ou perdas decorrentes do uso deste conteúdo traduzido. Em caso de discrepâncias, a versão original prevalecerá.