Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Filecoin вырос более чем на 20%, достигнув $0.8 — что сегодня стимулирует рост цены FIL?

Filecoin вырос более чем на 20%, достигнув $0.8 — что сегодня стимулирует рост цены FIL?

CoinpediaCoinpedia2026/09/02 18:33
Показать оригинал
Основные моменты истории
  • Цена Filecoin пробила сопротивление на уровне $0,76, чему способствует положительный CVD и рост объёмов, поддерживающих бычий прорыв

  • В то же время открытый интерес растёт с положительной ставкой финансирования, сигнализируя о формировании нового бычьего настроя, при этом уровень $0,82 остаётся ключевым препятствием

Цена Filecoin демонстрирует силу на фоне сохраняющейся слабости рынка и стала одним из лидеров по доходности среди токенов. Токен набирает новый импульс после пробоя важной зоны сопротивления, возвращая внимание криптотрейдеров. Движение также поддерживалось улучшением показателей деривативов, что говорит о более высокой вовлеченности в ралли. 

Так как цена FIL восстановила важный технический уровень, трейдеры теперь наблюдают, сможет ли этот прорыв удержаться и привести к более широкому восстановлению. 

Прорыв цены FIL сигнализирует о возобновлении покупательского давления

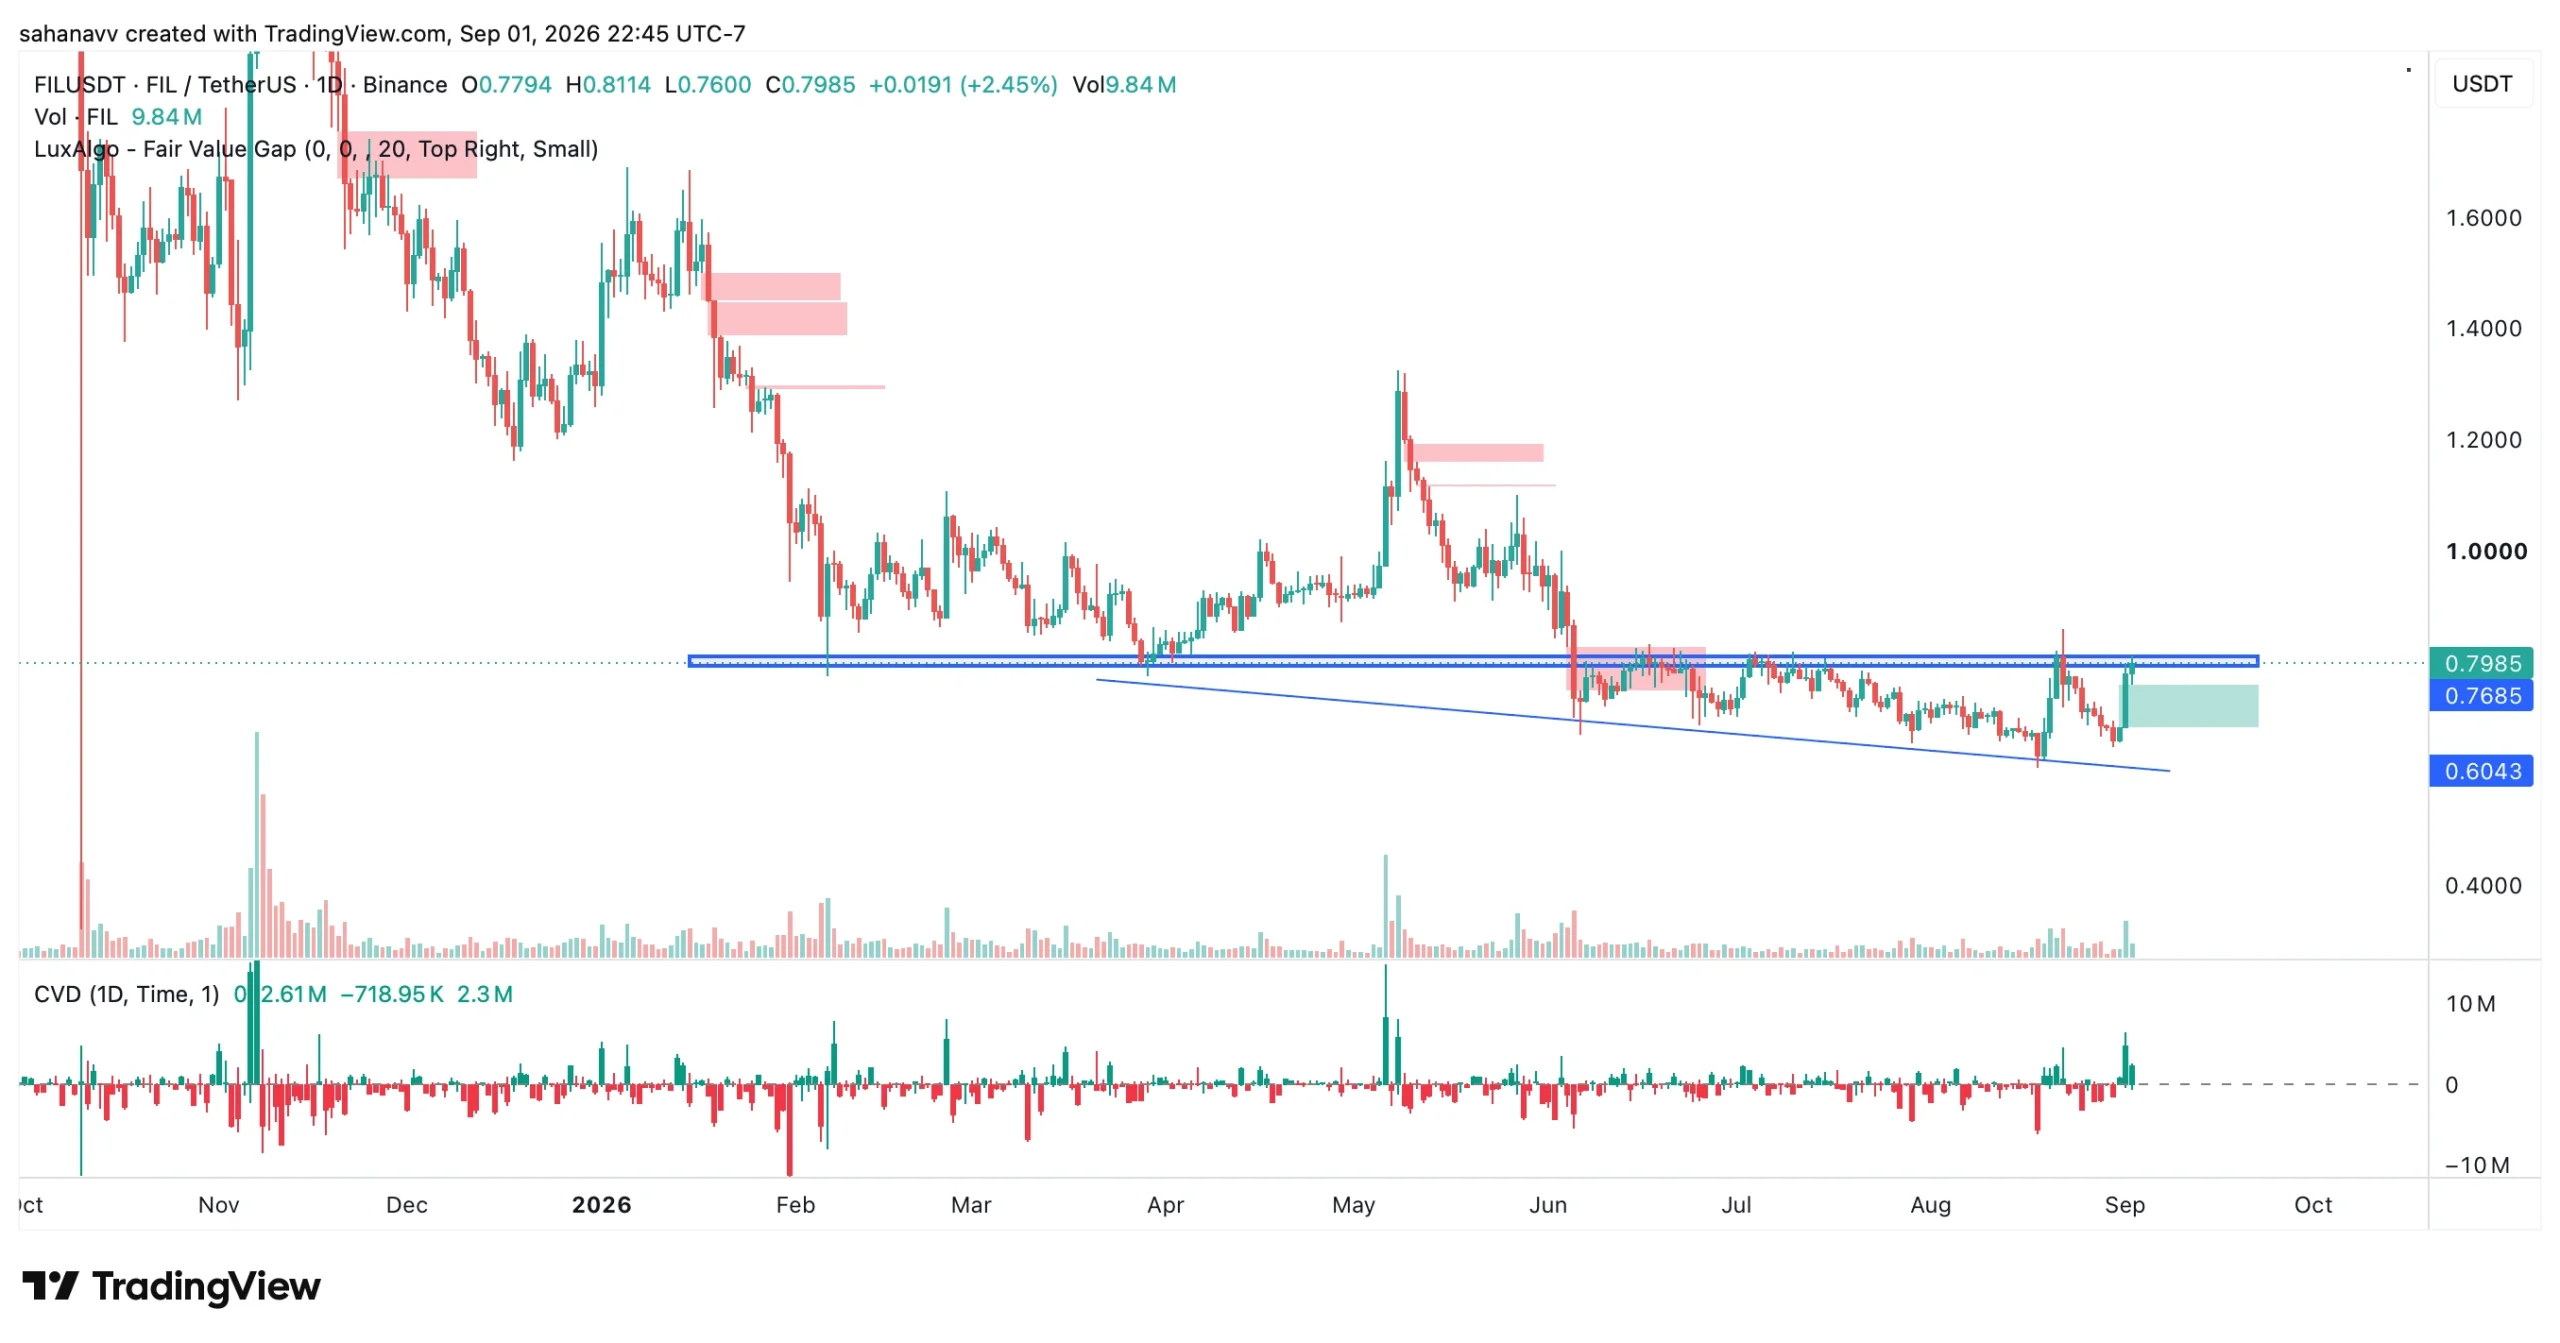
Filecoin начал месяц с сильного роста, причём ралли сейчас тестирует важную техническую зону. После нескольких месяцев ниже уровня сопротивления токен теперь прорвался выше зоны $0,76–$0,80. Этот прорыв примечателен тем, что он сопровождается увеличением объёмов торговли и положительным изменением кумулятивной дельты объёма (CVD). 
Filecoin вырос более чем на 20%, достигнув $0.8 — что сегодня стимулирует рост цены FIL? image 0

CVD стал положительным, что указывает на усиление агрессивного покупательского давления по мере прохождения FIL через сопротивление. Между тем, Fair Value Gap (FVG) находится в районе $80–$0,82, что говорит о дисбалансе сразу выше зоны пробоя, которая может выступать следующей зоной поиска цены. С другой стороны, рынок деривативов также демонстрирует значительные изменения в позиционировании. 
Filecoin вырос более чем на 20%, достигнув $0.8 — что сегодня стимулирует рост цены FIL? image 1

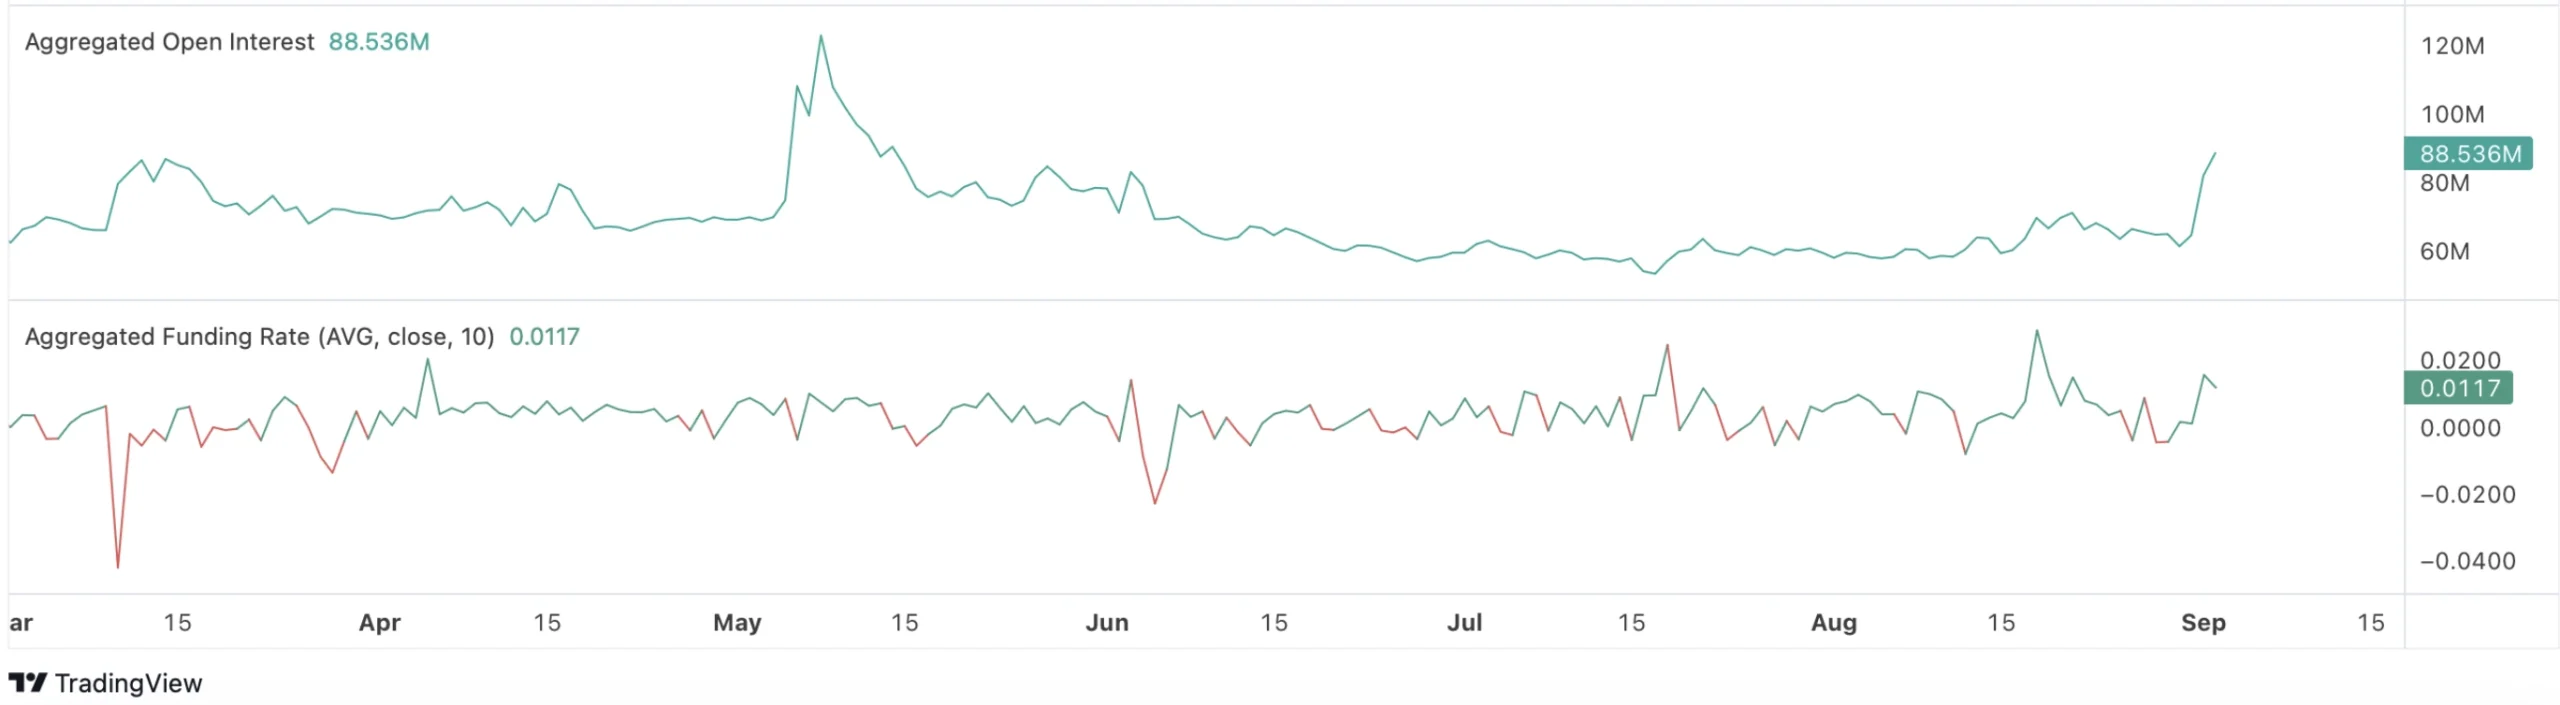
Открытый интерес резко вырос до $88,53 миллиона с диапазона $60–$70 миллионов. Это свидетельствует о значительном притоке новых позиций на рынок по мере того, как трейдеры рассчитывают на дальнейший рост. Ставка финансирования также перешла в положительную область и составляет 0,0117%, что указывает на преимущество длинных позиций. 

Эта комбинация из прорыва цены, роста открытого интереса, положительной ставки финансирования и улучшения CVD дает более сильное подтверждение движения. 

Прогноз цены Filecoin: сможет ли FIL удержать прорыв?

Последний ралли Filecoin демонстрирует бычьи признаки: FIL прорвал сопротивление $0,76–$0,80, а открытый интерес, CVD и активность в торговле усиливаются. На данный момент эта зона — ключевая для наблюдения, в то время как FVG выше неё представляет собой испытание для быков по FIL. Снижение ниже этого диапазона ослабит бычий сценарий и увеличит риск более глубокой коррекции. Тем не менее, текущие графические паттерны и торговый сетап указывают на продолжение роста, делая $1 основной целью. 
News Image 0News Image 1News Image 2
0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

BUZZ – акции Delta Air Lines падают после снижения годового прогноза прибыли

9 октября – Акции Delta Air Lines (DAL.N) на предрынке упали почти на 5% до 78.12 долларов. В пятницу DAL снизила прогноз скорректированной годовой прибыли из-за роста цен на авиационный керосин. Компания ожидает, что скорректенная прибыль на акцию в 2026 году составит от 5.10 до 5.60 долларов, что ниже ранее ожидаемых 6.5–7.5 долларов на акцию. Средняя точка текущего диапазона – 5.35 долларов на акцию – ниже прогноза аналитиков в 5.46 долларов на акцию. DAL прогнозирует увеличение годовых затрат на топливо примерно на 6 миллиардов долларов, в то время как ранее ожидалось увеличение только на 4 миллиарда долларов. Аналитики, отслеживающие DAL, в среднем дают рейтинг "покупать", согласно данным LSEG. С начала года акции Delta Air Lines выросли на 18.4%, что является лучшим показателем среди основных американских конкурентов.

路透社•2026/10/09 10:46

BUZZ-TD Cowen понизил целевую цену UnitedHealth Group перед публикацией отчета за третий квартал

9 октября — TD Cowen перед публикацией отчета за третий квартал 13 октября снизил целевую цену акций UnitedHealth Group UNH.N с 430 долларов до 402 долларов. Брокер отметил, что общие рыночные ожидания по уровню медицинских выплат за третий квартал составляют 89,9%, а прибыль на акцию — 4,12 доллара, и эти цели «вполне достижимы». В отчете указывается, что недавно опубликованный рейтинг Medicare Star снизился, как ожидалось, и это приведет к давлению на доходы в размере 1.5 billions долларов в 2028 году. Новое целевое значение цены предусматривает рост на 6,9% по сравнению с ценой закрытия предыдущего торгового дня. «Мы также ожидаем, что руководство упомянет предварительный прогноз роста числа участников программы Medical Advantage (MA) на 2027 год и, возможно, подчеркнет приоритет прибыли над ростом числа участников», добавил брокер. Прогноз прибыли сохраняется, но мультипликатор оценки снижен, что повлияло на снижение целевой цены. Из 29 брокеров 23 дали акции рейтинги «покупать» или выше, а 6 — «держать»; медианная целевая цена составляет 483,82 долларов — LSEG data. По состоянию на последнее закрытие, акции выросли на 12,3% с начала года. (Для удобства пользователей, не владеющих английским языком, Reuters автоматически перевел этот отчет на несколько других языков. Автоматический перевод может содержать ошибки или не отражать нужный контекст, Reuters не гарантирует точность автоматического перевода и предоставляет его исключительно для удобства читателей. Reuters не несет ответственности за любые убытки, возникшие в результате использования функции автоматического перевода.)

路透社•2026/10/09 10:31

BUZZ — Мнение брокеров: стратегия роста PepsiCo в США требует дальнейших корректировок

9 октября – Гигант по производству снеков и газированных напитков PepsiCo PEP.O в четверг предупредил, что восстановление роста и маржинальности на своем ключевом рынке Северной Америки займет больше времени, чем планировалось, и заявил о намерении предпринять дальнейшие меры по сокращению затрат, чтобы компенсировать слабый спрос на снеки и напитки. Средний рейтинг этой акции от 25 аналитиков – «удерживать»; медианная целевая цена составляет $145 — данные, собранные LSEG. JPMorgan (рейтинг «нейтральный», целевая цена: $137) отмечает, что международные рынки компании остаются сильными, однако спрос на снеки и напитки в Северной Америке по‑прежнему слабый, и в ближайшее время признаков улучшения мало. Deutsche Bank (рейтинг «удерживать», целевая цена: $132) отмечает, что североамериканское направление напитков PepsiCo (PBNA) отстает от конкурентов, а маржинальность остается слабой; несмотря на запланированные инвестиции в бренды и повышение эффективности, перспектива устойчивого улучшения остается неопределённой. Piper Sandler («повысить», целевая цена: $140) подчеркивает, что компания сталкивается с слабым спросом в США и давлением по затратам, несмотря на то что недавно выпущенные протеиновые и гидратирующие продукты могут поддержать рост, однако перспективы роста пока не подтверждены. RBC Capital Markets («рыночные показатели», целевая цена: $150) отмечает, что североамериканское направление напитков по‑прежнему является главным фактором сдерживания роста, и повторная лицензия может способствовать увеличению долгосрочного роста. (Для удобства пользователей с неанглийским языком Reuters автоматизировал перевод своих материалов на несколько других языков. Поскольку автоматизированный перевод может содержать ошибки или недостаточные контексты, Reuters не гарантирует точность автоматизированного перевода и предоставляет его исключительно для удобства читателей. Reuters не несет ответственности за любой ущерб или убытки, возникшие из-за использования функции автоматизированного перевода.)

路透社•2026/10/09 10:00

BUZZ - «Мнение брокеров»: аналитики скептически относятся к сообщениям о покупке Starbucks компании Chipotle

9 октября — По сообщению Financial Times в четверг, Starbucks SBUX.O рассматривала возможность потенциального приобретения Chipotle CMG.N, что позволило бы генеральному директору Brian Niccol вернуться к руководству мексиканской сетью буррито, которой он ранее управлял. Starbucks отказалась комментировать, заявив, что компания по-прежнему "полностью сосредоточена" на восстановлении собственного бизнеса. Ограниченная стратегическая целесообразность BTIG выразила "крайнюю скептическую позицию", заявив, что с точки зрения цепочки поставок и операций данная сделка "не имеет смысла", приведет к значительному размытию акций Starbucks для акционеров и нарушит управленческие структуры обоих брендов. Аналитик BTIG Peter Saleh отметил: "За годы мы слышали о множестве приобретений многими брендами... но немногие действительно были реализованы, и еще меньше оказались успешными". Аналитик William Blair Sharon Zackfia считает, что, учитывая разные цепочки поставок обеих компаний, у сделки нет очевидного эффекта синергии доходов, а выгоды в сфере закупок весьма ограничены. Она указывает, что чистый долг Starbucks на июнь составлял 9.4 миллиарда долларов, что делает финансирование покупки "сложным расчетом" и может повысить показатель долговой нагрузки объединённой компании примерно до 6 раз, что является высоким уровнем для публичных предприятий ресторанной отрасли. D.A. Davidson отмечает, что, учитывая явные различия брендов и ограниченную синергию, вероятность успешного завершения сделки составляет 20% или ниже. Аналитик EMarketer Suzy Davidkhanian заявила, что знакомство Niccol с Chipotle может снизить риски исполнения сделки, однако инвесторы Starbucks могут расценить данную операцию как дорогостоящее отвлечение, мешающее компании выйти из убытков.

路透社•2026/10/09 09:36