
Учреждение: цена на золото выдержала шторм американских облигаций в третьем квартале, риск волатильности в четвертом квартале нельзя игнорировать

Huitong News, 13 октября—— Invesco опубликовала свежий квартальный прогноз: золото вопреки ожиданиям выросло за третий квартал на 3,7% до 4157 долларов, несмотря на то что доходность облигаций США достигла максимума за более чем двадцать лет. Высокая реальная доходность сдерживает рост цен на золото, однако связь между золотом и реальными ставками заметно ослабла с 2022 года. Покупки золота центробанками и восстановление объемов вложений в ETF на золото поддерживают рынок в долгосрочной перспективе, но в четвертом квартале риски волатильности сохраняются: в случае резких рыночных колебаний может случиться и вынужденная распродажа золота.
Рынок золота по-прежнему сталкивается с многочисленными встречными ветрами: высокой инфляцией, ростом ставок и доходности облигаций США, однако котировки драгоценного металла проявляют удивительную устойчивость, показав значительный рост на фоне достижения долгосрочными облигациями США максимальных значений за 24 года по итогам третьего квартала.
Аналитики Invesco в последнем квартальном обзоре отмечают: инфляционное давление, рост ставок и доходности, а также структурный спрос на золото со стороны центробанков и возвращение средств в ETF на золото — эти две противоборствующие тенденции, по их прогнозу, продолжат доминировать в динамике золота в последние три месяца года. Краткосрочное сдерживание из-за высокой доходности и долгосрочная структурная поддержка сочетаются, а само золото находится в критической точке ожесточённой борьбы быков и медведей.
Золото вопреки тенденции выросло в третьем квартале, "буря" на рынке облигаций США не поколебала его
Аналитики Invesco отмечают, что по состоянию на конец сентября золото закрылось на уровне 4157 долларов за унцию, прибавив за квартал 3,7%. Эта положительная динамика далась нелегко, учитывая масштабную распродажу на глобальном рынке облигаций в тот же период и рост доходности долгосрочных облигаций США до максимума за более чем двадцать лет. Доходность десятилетних облигаций США по итогам сентября составила 5,28%, тридцатилетних — 5,63%, обе отметки стали наивысшими с 2002 года.
Как поясняют аналитики, рост доходности облигаций, особенно реальной доходности, увеличивает альтернативные издержки хранения золота как актива без купонного дохода. Вместе с тем, по их словам, историческая взаимосвязь между золотом и реальными ставками в последние годы существенно ослабла. Отмечается, что с 2022 года, когда российские резервы были заморожены, центробанки во всем мире независимо от цен продолжили активно покупать золото, что изменило традиционную взаимосвязь между стоимостью золота и ставками.
Инфляция — по-прежнему главный краткосрочный риск, ФРС сохраняет склонность к ужесточению
В прогнозе на будущее Invesco считает, что сохраняющаяся высокая инфляция остается для золота самым существенным краткосрочным риском, особенно при сохраняющейся устойчивости экономического роста. В докладе отмечается, что в сентябре ФРС повысила ставку на 25 базисных пунктов, цель по диапазону повышения теперь составляет 3,75% - 4%. Последний экономический прогноз ФРС сигнализирует как минимум еще об одном повышении ставки в текущем году.
Однако Invesco обращает внимание, что опубликованный в конце сентября индекс инфляции личных потребительских расходов (PCE) оказался ниже ожиданий, что существенно снизило вероятность повышения ставки в октябре по мнению рынка. По данным инструмента CME FedWatch, сейчас вероятность повышения ставки позднее в этом месяце составляет всего 21%. На октябрьском заседании ФРС, вероятнее всего, сохранит ставку без изменений и будет дожидаться новых экономических данных, чтобы оценить, нужна ли корректировка в декабре. Аналитики считают, что продолжающееся инфляционное давление вынуждает ФРС держать курс на ужесточение; одновременно Invesco подчеркивает, что ускорение экономического роста также поднимает доходность облигаций, создавая дополнительные вызовы для инвесторов в золото.
Фискальные риски растут, предложение облигаций США может поднять их доходность
Invesco также отмечает, что опасения инвесторов относительно роста заимствований федерального правительства США усиливаются, а объем государственных облигаций в третьем квартале превысил 40 трлн долларов США.
Рост фискальных рисков может заставить инвесторов требовать дополнительную премию за долгосрочные государственные облигации, что еще больше стимулирует рост доходности. Несмотря на то, что увеличение премии за срок обычно воспринимается как фактор, сдерживающий цены на золото, беспокойство по поводу устойчивости госбюджета может побудить часть инвесторов пересмотреть статус государственных ценных бумаг как "тихой гавани", что опосредованно поддержит инвестиционный спрос на золото.
ETF развернулись вверх, а центробанки вновь поставили рекорд по покупке золота
Несмотря на многочисленные вызовы, Invesco подчеркивает: фундаментальная инвестиционная привлекательность золота остается устойчивой. Согласно отчету, на протяжении большей части 2026 года глобальные ETF на физическое золото демонстрировали устойчивое сокращение объемов на фоне высоких цен и сильного фондового рынка, что ослабляло привлекательность золота для диверсификации портфеля. Однако в третьем квартале тренд резко переломился: по состоянию на конец сентября инвестиции в глобальные ETF на золото достигли максимума за последние 12 месяцев.
На фоне этого сохраняется и важная поддержка со стороны центробанков. Ссылаясь на данные Всемирного совета по золоту, Invesco отмечает, что во втором квартале 2026 года мировые покупки золота центробанками достигли исторического квартального рекорда. Управляющие резервами все чаще учитывают геополитические риски и безопасность золотых резервов, и такая структурная потребность, скорее всего, останется в четвертом квартале. Invesco считает, что диверсификация резервов центробанками, геополитическая неопределенность и восстановление инвестиционного спроса продолжат поддерживать цены на золото даже при краткосрочном давлении высоких ставок и доходности облигаций.
Риски волатильности сохраняются, необходима настороженность к "выдавливанию" ликвидности
Invesco остается оптимистична в отношении долгосрочных перспектив золота, но предупреждает инвесторов о необходимости быть готовыми к высокой волатильности в четвертом квартале. По мнению аналитиков, если на финансовых рынках сохранится высокая турбулентность, колебания цен на золото не будут удивительными — причем их причины могут не иметь отношения к фундаментальным перспективам металла.
В периоды существенного давления на финансовые рынки даже те инвесторы, которые долгосрочно позитивно смотрят на золото, могут быть вынуждены продавать свои позиции для пополнения маржи или погашения убытков по другим компонентам портфеля. Для тех, кто нарастил значительную прибыль на растущем рынке золота в последние годы, этот риск особенно актуален. Тем не менее, Invesco по-прежнему считает: центробанковские закупки с целью диверсификации резервов будут и впредь структурно поддерживать золото.
Заключение
В целом, золото находится на перекрестке краткосрочных макроэкономических ветров и фундаментальной долгосрочной поддержки. Высокая инфляция, ставки и облигационная доходность останутся сдерживающими факторами в четвертом квартале, но структурная поддержка со стороны центробанковских закупок, восстановления притока средств в ETF на золото, а также фискальной и геополитической неопределенности формируют долгосрочный спрос, который будет трудно поколебать. Invesco советует инвесторам сочетать уверенность с осторожностью: в периоды резких рыночных потрясений золото не всегда способно быть единственным тихим убежищем. Краткосрочная динамика цен во многом зависит от инфляционных данных и политики ФРС, а истинная поддержка исходит из глубинного тренда перестройки глобальной резервной системы.
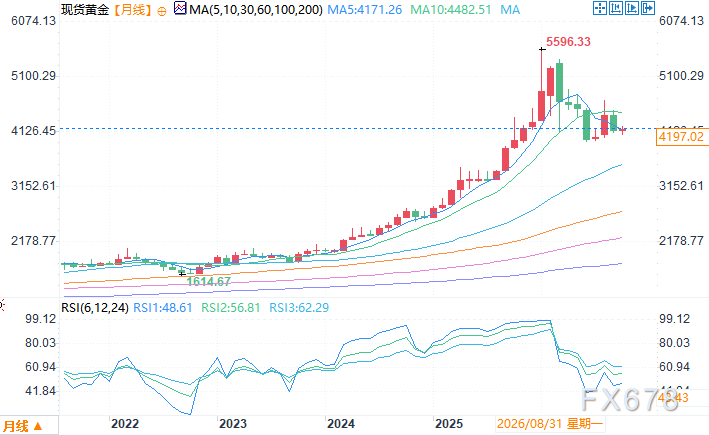
Месячный график спотового золота. Источник: EasyHuitong
Восточноазиатский часовой пояс, 13 октября, 13:21, спотовое золото стоит 4197,42 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Может ли небольшое эссе Маска действительно подорвать супербычий рынок Micron?

Мировой долговой рынок всё ещё в буре? МВФ сигнализирует тревогу: риски долгов и инфляции возрастают, доходности могут “хаотично” взлететь
Международный валютный фонд предупредил, что по мере ухудшения ситуации с долгом и инфляцией доходность облигаций может резко и «бесконтрольно» возрасти.
От «покупать» к «нейтрально» всего за пять месяцев: Mizuho снизила рейтинг Fannie Mae и Freddie Mac, ожидания приватизации резко снизились
В последнее время Mizuho Securities понизила рейтинги FNMA и FMCC с «покупать» до «нейтрально», а целевые цены обоих были уменьшены вдвое.
Президент Blackstone предупреждает: финансовые риски Европы более срочные, чем в США, инвестиции в искусственный интеллект обеспечивают пространством для роста в США
Президент Blackstone Грей предупреждает, что финансовое давление во Франции и Великобритании более острое, чем в США; США поддерживают рост за счёт искусственного интеллекта. Blackstone собирается делать ставки на электроэнергетику, оборону, науки о жизни и Индии.

Цены на крипто
Далее


