
Квартальний прибуток Array за четвертий квартал перевищив очікування завдяки зростанню доходів

Array Digital Infrastructure, Inc. AD повідомила про сильні результати четвертого кварталу 2025 року, як по доходах, так і по прибутку, які перевищили відповідні оцінки Zacks Consensus Estimate. Компанія показала зростання доходу порівняно з минулим роком, завдяки впевненому зростанню доходів від оренди майданчиків.
Чистий прибуток
Компанія повідомила про чистий збиток у розмірі 41,4 мільйона доларів або збиток 48 центів на акцію порівняно з чистим прибутком 11,7 мільйона доларів або 13 центів за той же квартал минулого року. Чистий прибуток перевищив оцінку Zacks Consensus Estimate у 32 центи.
За 2025 рік компанія повідомила про чистий прибуток у 169,7 мільйона доларів або 1,94 долара на акцію проти чистого збитку у 85,9 мільйона доларів або 1 долар на акцію у 2024 році.
Array Digital Infrastructure Inc. Ціна, консенсус та несподіванка по EPS
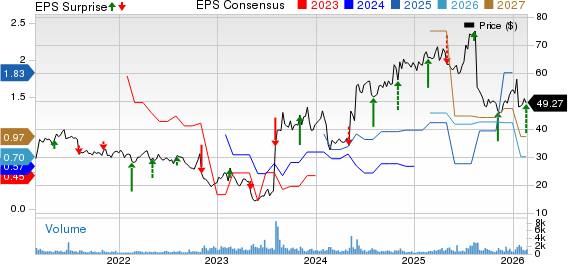
Array Digital Infrastructure Inc. price-consensus-eps-surprise-chart | Array Digital Infrastructure Inc. Quote
Дохід
Компанія отримала 60,3 мільйона доларів операційного доходу порівняно з 26,1 мільйона доларів у відповідному кварталі минулого року. Дохід перевищив оцінку Zacks Consensus Estimate у 58 мільйонів доларів.
За 2025 рік компанія повідомила про дохід у 163 мільйони доларів порівняно зі 102,9 мільйона доларів у 2024 році.
Грошові доходи від оренди майданчиків Array зросли до 54,99 мільйона доларів із 26,01 мільйона доларів рік тому. Негрошові доходи від оренди майданчиків зросли до 5,19 мільйона доларів із 0,64 мільйона доларів рік тому. Значна частина доходів від оренди майданчиків припадає на T-Mobile, далі йдуть AT&T та Verizon.
Операційні деталі
Скоригований EBITDA у кварталі склав 52,1 мільйона доларів, що вище за 24,5 мільйона доларів у відповідному кварталі минулого року. Скоригований OIBDA склав 22,2 мільйона доларів проти скоригованого збитку OIBDA у 16 мільйонів доларів у попередньому році. Загальні операційні витрати склали 51,7 мільйона доларів, що на 6% менше, ніж рік тому. Компанія повідомила про операційний прибуток у 8,6 мільйона доларів проти операційного збитку у 29,1 мільйона доларів у відповідному кварталі минулого року.
Грошовий потік і ліквідність
У 2025 році Array отримала 75,1 мільйона доларів грошових коштів від операційної діяльності — продовження діяльності, порівняно з 38,4 мільйона доларів у минулому році. Станом на 31 грудня 2025 року компанія мала 113,4 мільйона доларів грошових коштів та їх еквівалентів та 670,3 мільйона доларів довгострокового боргу порівняно з 143,7 мільйона доларів та 1,2 мільярда доларів відповідно у 2024 році.
Прогноз
У 2026 році компанія прогнозує операційний дохід у межах 200-215 мільйонів доларів. Скоригований OIBDA очікується у межах 50-65 мільйонів доларів. Скоригований EBITDA прогнозується на рівні 200-215 мільйонів доларів. Капітальні витрати очікуються у межах 25-35 мільйонів доларів.
Рейтинг Zacks
AD наразі має рейтинг Zacks #3 (Утримувати).
Акції до розгляду
Celestica Inc. CLS наразі має рейтинг Zacks #2 (Купувати). У минулому звітному кварталі компанія показала несподіване зростання прибутку на 8,62%. Ви можете переглянути повний список акцій з рейтингом Zacks #1 (Сильно купувати) тут.
На фоні зростаючого попиту на AI та хмарну інфраструктуру, Celestica знаходиться у вигідній позиції для отримання вигоди. Орієнтація на ринки з вищою маржою, диверсифікований портфель та сильні інженерні можливості підтримують масштабоване виробництво складних електронних та дата-центричних рішень. Міцні можливості у дослідженнях та розробках дозволяють компанії здійснювати масове виробництво електроніки для різних галузей.
Ericsson ERIC наразі має рейтинг Zacks #2. У минулому звітному кварталі компанія показала несподіване зростання прибутку на 17,39%.
Ericsson, ймовірно, виграє від стабільних світових інвестицій у 5G. Її конкурентоспроможний портфель 5G та дисциплінований підхід до витрат підтримують лідерство в мережах, тоді як розширення корпоративних та приватних мереж створює нові можливості для зростання. Компанія продовжує реалізовувати план стати провідним постачальником мобільної інфраструктури. Постійні інновації та партнерства мають ще більше зміцнити її позиції на ринку бездротової інфраструктури.
Ubiquiti Inc. UI наразі має рейтинг Zacks #2. У минулому звітному кварталі компанія показала несподіване зростання прибутку на 38,08%.
Вона пропонує широкий портфель мережевих рішень для підприємств і постачальників послуг. Її ефективна та гнучка бізнес-модель підтримує здорову маржу та масштабоване розширення. Компанія продовжує інвестувати у дослідження та розробки для запуску інноваційних мережевих продуктів і передових технологій. Сильне управління каналами та широка глобальна мережа дистриб’юторів покращують видимість попиту й контроль за запасами.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Оновлена версія 4 – Інвестор Mattel Ariell активно просуває продаж, коли процес повернення компанії до прибутковості зупинився
Ariel Investments володіє 5,4% акцій Mattel і стверджує, що ці акції все ще сильно недооцінені. Mattel заявила, що буде враховувати думки Ariel і інших акціонерів. За словами джерела, Authentic Brands минулого тижня контактувала з Mattel, і її оцінка може становити близько 6 мільярдів доларів. У 10-му абзаці додані коментарі аналітиків та діаграма. Juveria Tabassum/Angela Christy M Reuters, 5 жовтня – Як показує лист, який отримав Reuters, один із великих акціонерів Mattel MAT.O у понеділок закликав цього виробника ляльок Barbie дослідити можливість продажу компанії, зазначивши, що її показники та прибутковість залишаються на стагнаційному рівні. Ariel Investments, яка володіє 5,4% акцій Mattel, зазначила, що акції компанії все ще сильно недооцінені. «За нашою оцінкою, стратегічні покупці будуть готові купити вашу компанію за значно вищою ціною, ніж нинішня», – написав співгенеральний директор Ariel Джон Роджерс в листі до ради директорів Mattel. Ця управляюча компанія заявила, що варіанти для Mattel включають «відчуження суттєвих активів, злиття та/або прямий продаж компанії». Ariel підкреслила, що інші іграшкові компанії можуть зацікавитися портфелем Mattel, а також розважальні компанії і традиційні приватні інвестори. Останні кілька років Mattel, після успіху фільму «Barbie» та стабілізації бізнесу, стикалася з коливаннями продажів та зростанням витрат. Операційний прибуток компанії знижувався протягом останніх шести кварталів. Після закриття торгів акції компанії піднялися на 0,9% і досягли 16,2 долара. Ariel розпочала цю ініціативу під час переходу керівництва Mattel (посилання). Генеральний директор Ynon Kreiz залишив посаду наприкінці минулого місяця, перейшовши в Paramount Skydance як співгенеральний директор PSKY.O. Член ради директорів Mattel Roger Lynch — колишній головний редактор Vogue і екскерівник Condé Nast, материнської компанії The New Yorker — наступного місяця стане генеральним директором Mattel. Mattel в електронному листі Reuters повідомила: «Наша рада директорів та управлінська команда віддані захисту найкращих інтересів усіх акціонерів і візьмуть до уваги думку Ariel Investments, висловлену у листі, а також інших акціонерів Mattel.» Це вже вдруге цього року інвестори закликають Mattel розглянути стратегічні альтернативи. У травні інвестор Mattel Southeast Asset Management закликав компанію дослідити різні опції (посилання), включаючи приватизацію, продаж конкуренту Hasbro HAS.O або великій медіакомпанії, яка може адекватніше оцінити активи Mattel. Минулого тижня джерело повідомило Reuters, що Authentic Brands Group AUTH.N контактувала Mattel із пропозицією про поглинання (посилання), і ця угода може оцінити виробника іграшок у близько 6 мільярдів доларів або більше. Джерело уточнило, що Mattel ще не прийняла пропозицію Authentic Brands і наразі не проводить жодної формальної процедури продажу. Після цієї новини акції Mattel різко зросли. Незважаючи на відскок, акції за рік впали на одну п’яту. За даними London Stock Exchange Group (LSEG), прогнозний P/E Mattel за 12 місяців становить 9,99, в той час як середній показник для галузі — 14,03. «Я думаю, це просто відображає розчарування ринку щодо стагнації бізнесу. З огляду на поточну оцінку, зараз може бути хороший момент, щоб перезапустити справу поза увагою інвесторів», — зазначила аналітик Morningstar Jaime Katz. (Для зручності читачів, які не є носіями англійської, Reuters автоматично перекладає свої матеріали на кілька мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує його точність і не несе відповідальності за будь-які збитки чи втрати, спричинені використанням автоматичного перекладу.)
Премія 42% і лише через п'ять років зрівняння з вартістю капіталу: Schneider Electric рекордно купує PTC за 23 мільярди, акції різко падають
Schneider Electric придбала індустріальну софтверну компанію PTC — це останній крок європейських промислових корпорацій у напрямку активного використання AI. Хоча стратегічна логіка отримала схвалення аналітиків, фінансова ціна угоди є високою. Очікується, що операційний прибуток PTC до 2031 року складе лише близько 1,5 мільярда доларів, а прогнозована економія витрат через три роки зможе додатково принести лише 280 мільйонів доларів.
Spacex зріс на 7,6%, досягнувши найвищого рівня з червня, що допомогло Маску "відновити" статус мільярдера з трильйонним статком
У понеділок акції SpaceX різко зросли майже на 8%, а чистий капітал Ілона Маска знову перевищив 1 трильйон доларів, досягнувши близько 1,03 трильйона доларів, що повернуло його на перше місце у списку найбагатших людей світу. Morgan Stanley опублікував позитивний звіт, встановивши цільову ціну 300 доларів та зазначивши, що вартість компанії недооцінена. Зростання спричинене кількома каталізаторами, включаючи очікуваний запуск і повернення Starship, розширення діяльності у сфері AI та оборонні контракти на понад 12,7 мільярдів доларів.
Цього року лише технологічні мільярдери заробляють гроші: сплеск інтересу до AI збільшив їхній статок на 845 мільярдів доларів, майже 40% з яких контролює Ілон Маск.
Згідно з індексом мільярдерів Bloomberg, близько 100 мільярдерів технологічної галузі зі списку 500 найбагатших людей світу за перші дев’ять місяців цього року сумарно збільшили своє багатство на 845 мільярдів доларів, що є найвищим показником за відповідний період в історії. Тим часом, статки мільярдерів поза технологічною сферою за цей же період загалом скоротилися на 62 мільярди доларів. Лише Ілон Маск за дев’ять місяців збільшив свої статки на 310 мільярдів доларів, що становить близько 40% від загального приросту індексу.
Ціни на криптовалюти
Більше


