
"Yevropada hamma narsani soting"! Oxirgi o'n yilda uchinchi eng katta sotuv to‘lqini, mablag‘lar to‘liq chekinmoqda

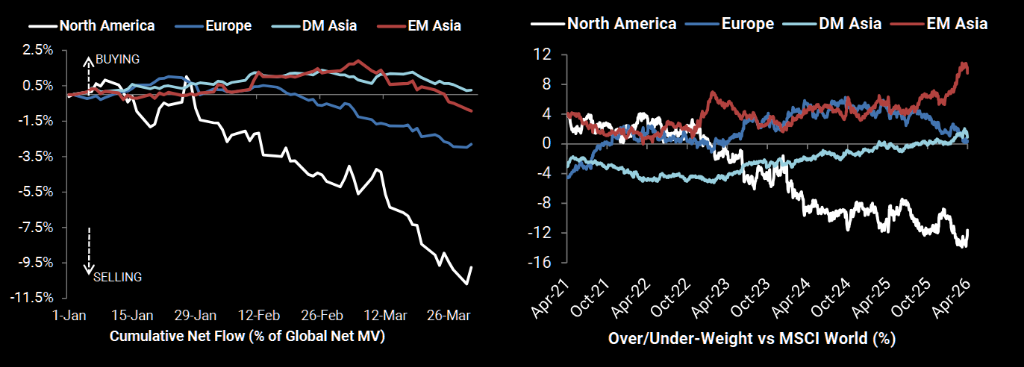
Ko‘plab manbalar ma’lumotiga ko‘ra, Yevropa aktivlari so‘nggi o‘n yillikdagi eng kuchli sotuv to‘lqinlaridan birini boshdan kechirmoqda, institutsional investorlar Yevropa ekspozitsiyasini favqulodda tezlikda qisqartirmoqda.
Goldman Sachs Prime Brokerage ma’lumotlariga ko‘ra, Yevropa aktivlarining o‘tgan oygi sof sotuv hajmi 2025 yil martidan buyon eng katta bir oylik pasayishni qayd etdi va so‘nggi o‘n yillikda uchinchi eng yuqori ko‘rsatkich bo‘ldi, short pozitsiyalarning long pozitsiyalarga nisbati esa 2.2:1 ni tashkil etdi.
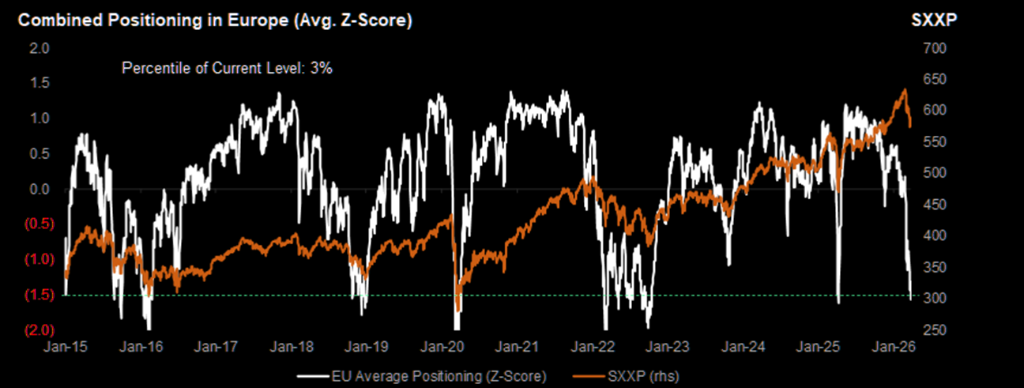
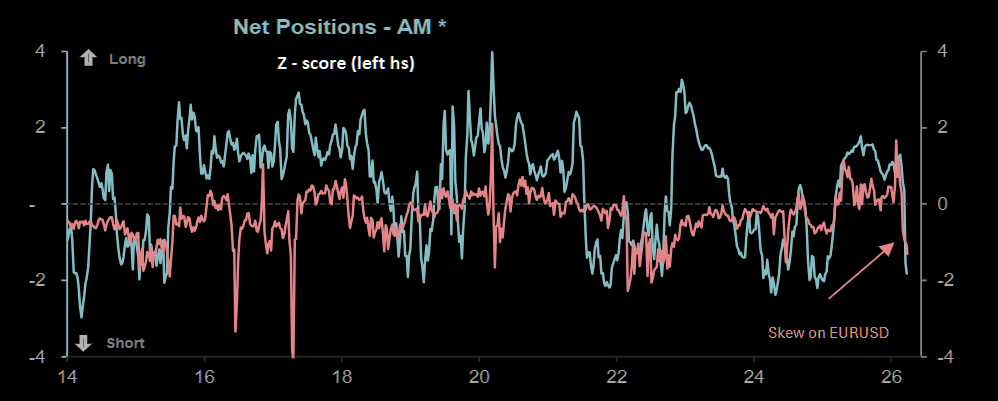
Shu bilan birga, JP Morgan ma’lumotlariga ko‘ra, Yevropa umumiy pozitsiya ko‘rsatkichi 2015 yildan buyon uchinchi eng past darajaga tushgan, standart og‘ish -1.5 dan pastga yetgan, 4 haftalik pozitsiya o‘zgarishi esa -2 standart og‘ishdan pastga tushgan.
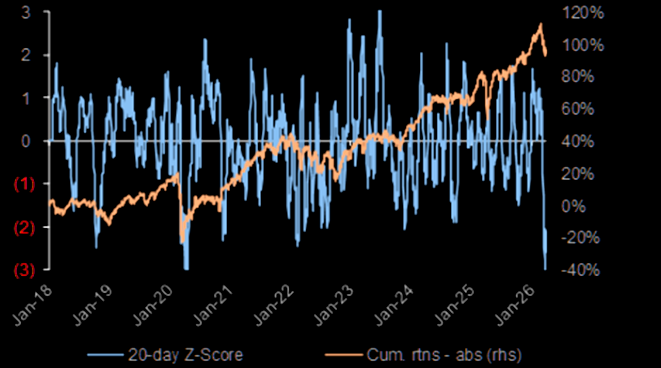
Bu raqam shuni anglatadiki, Yevropa pozitsiyalaridagi joriy sof short bosim so‘nggi o‘n yillikdagi tarixiy taqsimotda eng ekstremal holatlardan biri bo‘lib, bunday ko‘rsatkich faqat bir necha tarixiy bozor bosimi davrlaridan keyin kuzatilgan.
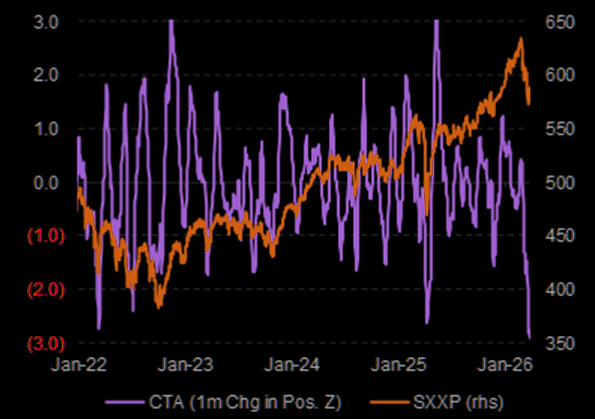
JP Morgan ma’lumotlari shuni ko‘rsatadiki, 1 oylik pozitsiya o‘zgarishi Z-sonini hisobga olganda, CTA guruhining Yevropa aktivlaridagi qisqartirish hajmi ushbu ma’lumotlar qatoridagi eng ekstremal darajaga yetgan.
CTA trendga ergashuvchi strategiyaning vakili sifatida, ularning bir joyga to‘planib chiqib ketishi ko‘pincha o‘z-o‘zini kuchaytiruvchi effektga ega bo‘lib, texnik jihatdan bozorda qo‘shimcha pasayish bosimini yuzaga keltiradi.
JP Morgan pozitsiya jamoasi ta’kidlashicha, xedge fondlar, CTA (Commodity Trading Advisor) va sof long fondi uchta institutni birlashtirib ko‘rilganda, Yevropa umumiy pozitsiyalari “juda past daraja”da.
Kapitalning chiqib ketish alomatlari faqat aksiyalar pozitsiyalarida emas, valyuta bozori ham tizimli xavfdan qochish holatini tasdiqlamoqda.
Euro opsion bozori skew (qiyshiklik) ko‘rsatkichi uzluksiz pasaymoqda, bu esa opsion bozoridagi ishtirokchilar euro pastga tushishiga umumiy pul tikayotganini anglatadi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Meta kelajakdagi xarajat majburiyatlari 825 milliard dollarga yetdi, kredit xavfi ko'rsatkichi tarixiy rekordga yetdi
Meta 9-sentabrga qadar kelajakdagi xarajat majburiyatlari taxminan 825 milliard dollarni tashkil qilishini oshkor qildi, bu iyul oyidagi 700 milliard dollardan keskin oshdi. Bu summaga ma'lumot markazi uchun ijara shartnomalari 355,7 milliard dollar va bulutli hisoblash (cloud computing) uchun shartnomalar 454,5 milliard dollar kiradi. Besh yillik CDS narxi taxminan 119,3 bazaviy nuqtaga yetdi, bu kompaniya ro'yxatdan o'tganidan buyon eng yuqori ko'rsatkich bo'lib, obligatsiyalar AQSh davlat obligatsiyalariga nisbatan ancha zaiflashdi. Oracle, Microsoft, Broadcom CDS ko'rsatkichlari ham birga o'sishda davom etmoqda, bozor texnologiya sohasi qarz xavflariga nisbatan ehtiyotkorlik kayfiyatini kengaytirmoqda.

Nomura ogohlantirdi: hozirgi AI kredit xatarlari internet pufagi va Lehman inqirozidan oldingi davrga ajablanarli darajada o‘xshaydi, hammasi neft narxiga bog‘liq
Nomura "o'n yillik kredit sikli" ramkasini qurmoqda va hozirgi AI texnologiyasi hamda Fransiya suveren kreditining notinchligini "ikkinchi bosqich zarbasi" sifatida belgilaydi — tarixiy jihatdan ushbu bosqich tugagandan so'ng taxminan 1-2 yil ichida iqtisodiy pasayishni keltirib chiqaradigan "uchinchi bosqich zarbasi" muqarrar yuz beradi. Asosiy o'zgaruvchi bu neft narxi: agar narx oshishi haddan tashqari talabdan kelib chiqsa, Federal Reserve stagflatsiya muammosiga duch keladi va foiz stavkalarini tushira olmaydi, bu esa inqirozni kuchaytiradi va oldini olish qiyin bo'ladi; agar asosiy sabab geosiyosiy bo'lsa, siyosiy manevr uchun joy saqlanadi.

Kripto narxlari
Ko'proq


