
SpaceX (SPCX) Q3 moliyaviy hisobot oldidan prognoz: Birinchi chorakda foyda va AI mustaqil moliyaviy kuchini tasdiqlash
 2026/10/20 03:22
1. Investitsiya asosiy nuqtalarining qisqacha ko‘rinishi
SpaceX (SPCX.US) 2026-yil 20-oktabr AQSh fond bozoridagi savdo tugagandan so‘ng, birjada ro‘yxatga kiritilgandan keyingi ikkinchi to‘liq moliyaviy hisobotini (Q3 natijalari) e’lon qiladi. Visible Alpha kompaniyasi daromadni 12,84 milliard dollarga (yillik solishtirmada ikki barobardan ko‘proq o‘sish) yetishini prognoz qilmoqda va kompaniya birinchi marta choraklik foyda qayd etishi, har bir aksiya uchun foyda taxminan 0,16 dollar bo‘lishi mumkinligi kutilmoqda; Vol-strit umumiy prognozi daromadni 12,9 milliard dollar, EPS (aksiya uchun foyda) esa 0,14 dollar deb baholamoqda. Shundan AI va hisoblash biznesi kutilayotgan daromadning 6,47 milliard dollarini, Starlink esa 4,9 milliard dollarini tashkil qiladi.
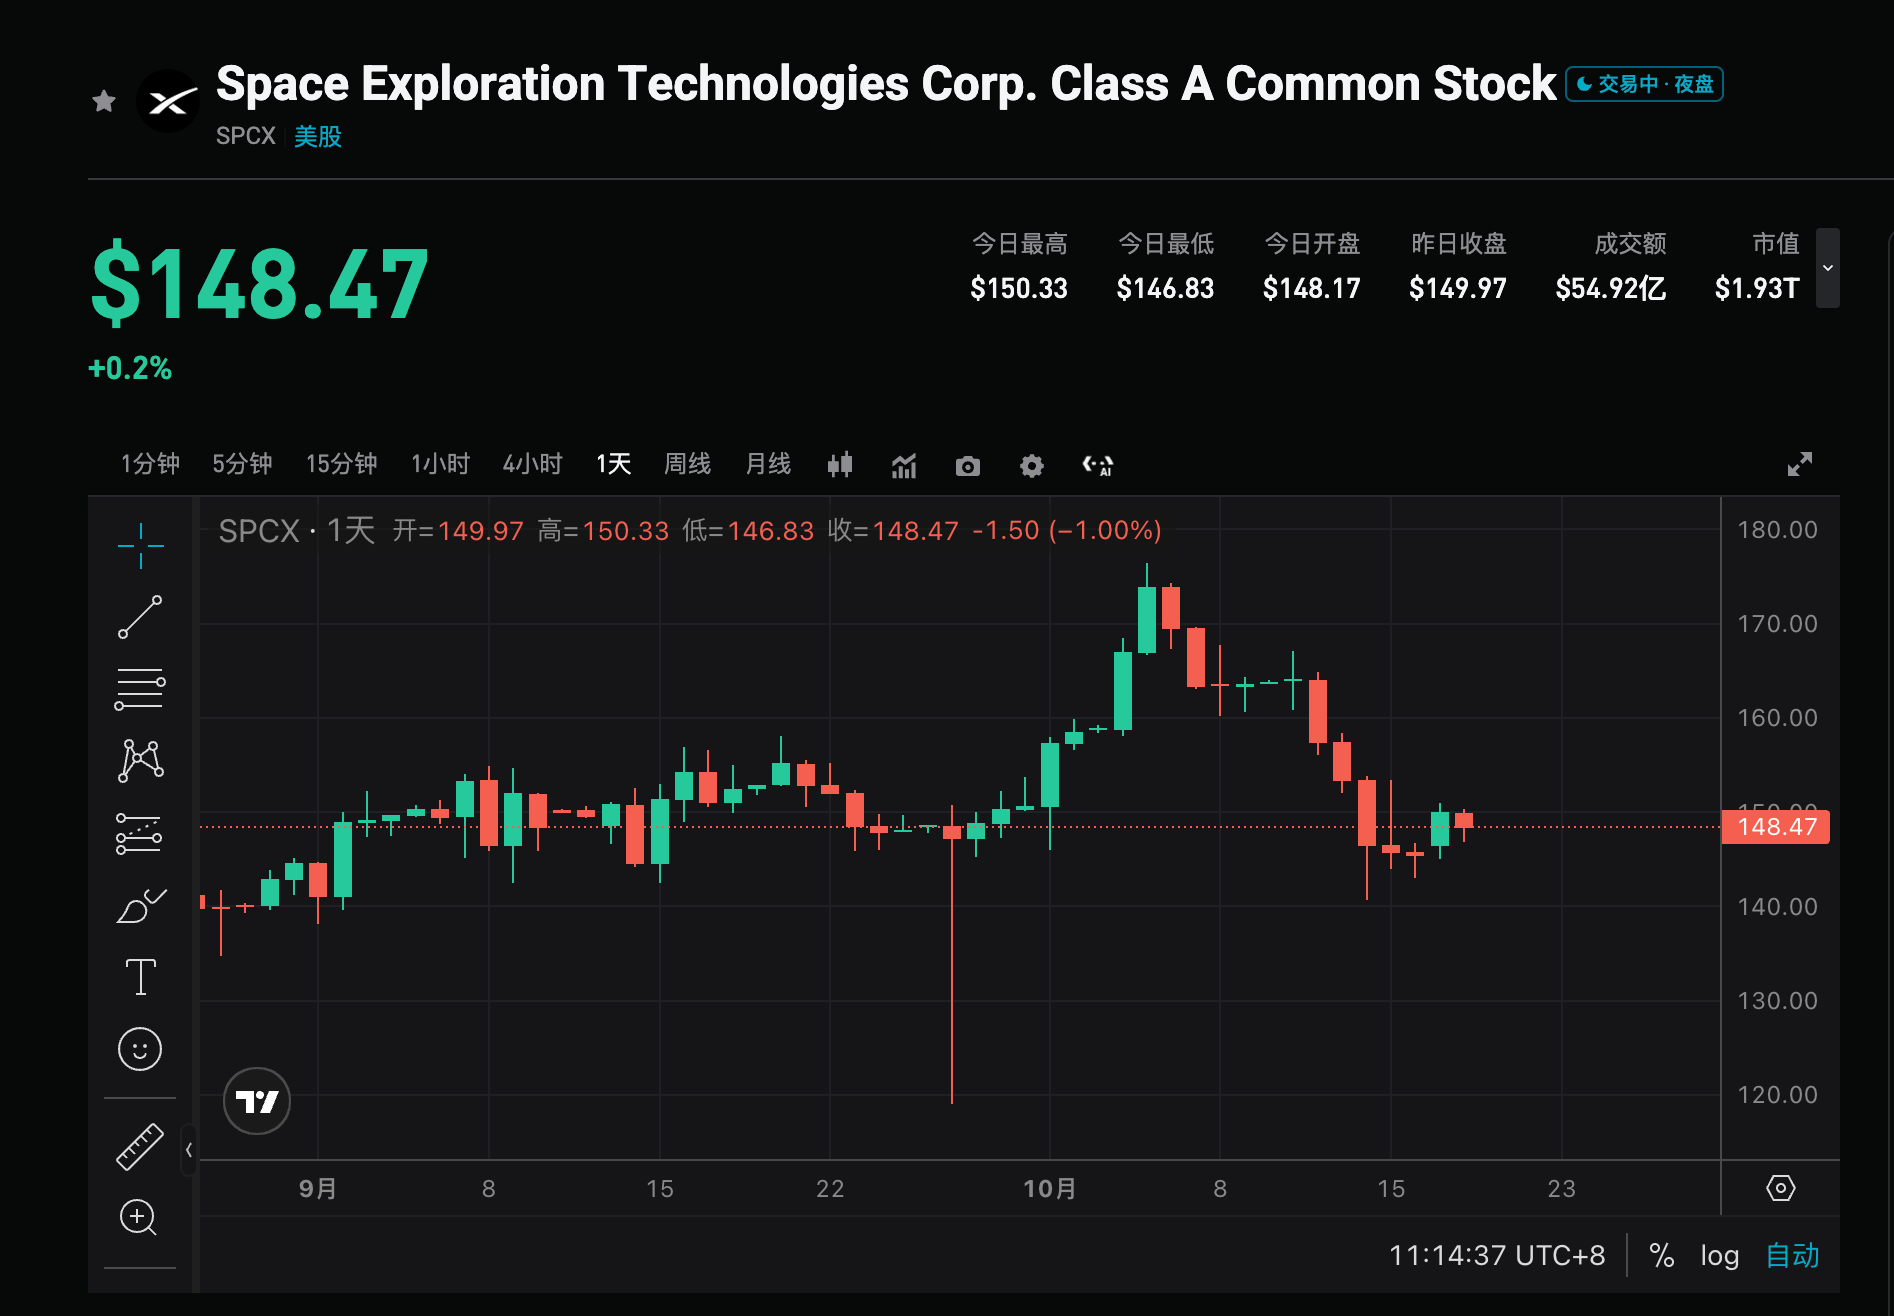
Hozirgi aksiyalarning narxi 147,96 dollar atrofida (IPO chiqarilish narxidan 10%dan ortiq o‘sish, biroq birjada maksimal 225 dollar narxidan ancha past). Opsion narxlanishi moliyaviy hisobot chiqqanidan keyin tebranish darajasi 7,5%gacha yetishi mumkinligini ko‘rsatadi (taxminan 162 dollar yoki 139 dollar oraliq). Bozor uchun asosiy e’tibor AI shartnomalarini daromadga tez aylantira olish va mustaqil moliyaviy kuchga ega bo‘lish imkoniyatiga qaratilgan, Starlink pul oqimiga doimiy tayanishdan ko‘ra, shuningdek, moliyaviy hisobotni shoshilinch e’lon qilish ortidagi moliyaviy va blokirovka muddati omillariga ham ahamiyat berish zarur.
2. To‘rt asosiy e’tibor nuqtasi
E’tibor nuqtasi 1: Birinchi chorak foydasiga erishilishi mumkinmi
Bozor Q3da birinchi marta birjada ro‘yxatga kiritilgach foyda olinadigan chorak bo‘lishini kutmoqda, bu biznes modelining barqarorligini tekshirishda asosiy nuqtadir. Visible Alpha va umumiy prognozlar ham ijobiy EPS ko‘rsatmoqda, agar muvaffaqiyatli amalga oshirilsa, bozorning yuqori o‘sish yo‘nalishiga nisbatan ishonchini kuchaytiradi; agar faqat pastki prognozga mos yoki undan past natija bo‘lsa, kapital sarf xajmining barqarorligiga shubhalar ortadi. Asosiy omil – daromad 12,9 milliard dollarga yaqin yoki undan yuqori bo‘lishi va foyda marjasi yaxshilanish darajasidir.
E’tibor nuqtasi 2: AI biznes shartnomalarining monetizatsiya tezligi va mustaqil moliyaviy kuch
AI va hisoblash biznesi yillik daromadning qariyb yarmini (6,47 milliard dollar atrofida) tashkil qiladi va bu eng katta noma’lum omil. Yorkville Ives kabi muassasalar, aksiyalar narxi shartnomalarning haqiqiy daromadga aylanish tezligiga juda bog‘liq ekanini ta’kidlamoqda; investitsiyachilar AI biznesining o‘zini-o‘zi moliyaviy ta’minlashni boshlashini, Starlink pul oqimiga bog‘liqlik qisqarishini kutmoqda. Q2da AI daromadning taxminan uchdan bir qismini tashkil etgan, agar Q3da bu ko‘rsatkich yarim yoki undan ko‘proq bo‘lsa, “AI daromadi boshqa bizneslarni ortda qoldiradi” degan menejment bayonotini va yuqori baholanish hikoyasini tasdiqlaydi.
E’tibor nuqtasi 3: Starlink pul ishlab chiqaruvchi manba sifatida barqarorlik
Starlink tahminan 4,9 milliard dollar daromad keltirishi kutilmoqda va hozircha eng barqaror foyda manbai bo‘lib qolmoqda. Bozor foydalanuvchilar sonining o‘sishi, ARPU (foydalanuvchiga to‘g‘ri keladigan o‘rtacha daromad) o‘zgarishi va korxona/hukumat mijozi hissasini, shuningdek, u katta AI sermablag‘ sarflariga ichki mablag‘ bilan ta’minlay olishini baholaydi. Agar Starlink barqaror o‘sishda va foyda marjasi yuqori darajada saqlansa, umumiy pul sarfining xavotirlarini kamaytiradi; aks holda, moliyalashtirishga ehtiyoj ortadi.
E’tibor nuqtasi 4: Moliyalashtirish tartiblari va blokirovka muddati yechilishi vaqti signallari
Evercore ISI tahlilchisi Kutgun Maral shoshilinch moliyaviy hisobot e’lon qilinishining keyingi infuziya yoki blokirovka muddati bilan bog‘liq bo‘lishini ta’kidlaydi. Kompaniya taxminan 40 milliard dollar (taxminan 10 milliard dollar bank krediti+30 milliard dollar investitsion darajali qarz) moliyalashtirishni izlamoqda, asosiy maqsad Nvidia AI chiplarini xarid qilish. 22-oktabrdan 1,3 milliard dona aksiyalar, 24-oktabrda esa yana 329 million dona aksiyalar blokdan chiqadi, qolgan 857 million dona aksiyalar esa 180 kunlik blokda qoladi. Moliyaviy hisobot va menejmentning fikrlari keyingi moliyalashtirish davomiyligi va aksionerlik bosimiga ta’sir ko‘rsatishi mumkin.
3. Xavf va imkoniyatlar birga mavjud
Yuqoriga olib chiqadigan katalizatorlar:
- Daromad va EPS Visible Alpha prognozi (12,84 milliard dollar/0,16 dollar)ga yaqin yoki undan yuqori bo‘lsa, birinchi foydali chorak tasdiqlanadi va AI monetizatsiyasi tezlashgani ko‘rinadi.
- AI biznesining umumiy daromaddagi ulushi yarimga yaqin yoki undan ko‘p bo‘lsa, va menejment mustaqil moliyaviy kuch hamda butun yil maqsadlarini oshirish signalini bersa.
- Starlink barqaror ishlasa va potensial Tesla bilan bog‘liq integratsiya yoki spektr xaridi jadallashsa, uzoq muddatli hikoya mustahkamlanadi.
Pastga tushish xavflari:
- FAQAT o‘rtacha yoki undan past natija bo‘lsa, AI shartnomalari kutilgandan sekinlashtirilsa va Starlink pul oqimiga yuqori bog‘liqlik davom etib qolsa.
- Kapital sarflar yuqoriligicha qolsa, moliyalashtirish sekinlashsa yoki blokirovka muddati tugaganidan so‘ng katta hajmda sotuvlar bosimiga sabab bo‘lsa.
- Opsion narxlanishidagi yuqori tebranish realizatsiya bo‘lsa, yuqori baholanish va avvalgi o‘sish fonida foyda olish uchun sotuvlar bo‘lishi mumkin.
4. Savdo strategiyasi bo‘yicha tavsiyalar
Long (olib boruvchi) pozitsiya logikasi: Agar daromad va foyda kutilganidan ancha yuqori chiqsa, AI monetizatsiyasi tezlashsa va mustaqil moliyaviy kuch haqida signal bersa, SpaceX bozor tomonidan AI qudrati va sun’iy yo‘ldosh lideri sifatida qabul qilinishiga yordam beradi va valyutsiyani tiklash uchun asos bo‘la oladi, ayniqsa blokirovka muddati tugashidan oldin bozor bu yangilikni o‘zlashtiradi.
Short (sotuvchi) xavfi: Agar ma’lumotlar oraliq bo‘lsa, AI Starlinkga bog‘liqlik bartaraf etilmasa yoki moliyalashtirish/blokirovka bosimi yuzaga chiqsa, yuqori volatillik muhitida narx qisqa muddatda pasayib ketishi mumkin, opsion narxlanishidagi 7,5% oralig‘i qisqa muddat uchun muhim bo‘lishi mumkin.
Asosiy ma’lumotlar:
- Umumiy daromad va yiliga o‘sish darajasi (umumiy prognoz 12,9 milliard dollar)
- EPS ijobiy natija va uning darajasi
- AI va hisoblashdan tushgan daromad hajmi va ulushi
- Starlink daromadi va foydalanuvchi bilan bog‘liq ko‘rsatkichlar
- Kapital sarflar, erkin pul oqimi va moliyalashtirishga oid bayonotlar
Amaliy tavsiyalar: Agar natijalar kutilganidan yuqori chiqsa va AI kelajagi ijobiy bo‘lsa, narx qisqacha pasaygach joylashish imkoniyati kuzatiladi; agar ma’lumotlar faqat prognozga mos bo‘lsa yoki ehtiyotkorlik signalini bersa, qisqa muddatli tebranish va blokirovka muddati bosimiga e’tibor bering va yuqori narxda sotib olishdan saqlaning. Pozitsiya va stop-loss darajalari shaxsiy xavf bardoshingizga mos ravishda moslashtirilishi kerak.
Mas’uliyatdan voz kechish: Yuqoridagi ma’lumotlar faqat ma’lumot uchun mo‘ljallangan bo‘lib, investitsiyaviy tavsiya sifatida qabul qilinmaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Meta kelajakdagi xarajat majburiyatlari 825 milliard dollarga yetdi, kredit xavfi ko'rsatkichi tarixiy rekordga yetdi
Meta 9-sentabrga qadar kelajakdagi xarajat majburiyatlari taxminan 825 milliard dollarni tashkil qilishini oshkor qildi, bu iyul oyidagi 700 milliard dollardan keskin oshdi. Bu summaga ma'lumot markazi uchun ijara shartnomalari 355,7 milliard dollar va bulutli hisoblash (cloud computing) uchun shartnomalar 454,5 milliard dollar kiradi. Besh yillik CDS narxi taxminan 119,3 bazaviy nuqtaga yetdi, bu kompaniya ro'yxatdan o'tganidan buyon eng yuqori ko'rsatkich bo'lib, obligatsiyalar AQSh davlat obligatsiyalariga nisbatan ancha zaiflashdi. Oracle, Microsoft, Broadcom CDS ko'rsatkichlari ham birga o'sishda davom etmoqda, bozor texnologiya sohasi qarz xavflariga nisbatan ehtiyotkorlik kayfiyatini kengaytirmoqda.

Nomura ogohlantirdi: hozirgi AI kredit xatarlari internet pufagi va Lehman inqirozidan oldingi davrga ajablanarli darajada o‘xshaydi, hammasi neft narxiga bog‘liq
Nomura "o'n yillik kredit sikli" ramkasini qurmoqda va hozirgi AI texnologiyasi hamda Fransiya suveren kreditining notinchligini "ikkinchi bosqich zarbasi" sifatida belgilaydi — tarixiy jihatdan ushbu bosqich tugagandan so'ng taxminan 1-2 yil ichida iqtisodiy pasayishni keltirib chiqaradigan "uchinchi bosqich zarbasi" muqarrar yuz beradi. Asosiy o'zgaruvchi bu neft narxi: agar narx oshishi haddan tashqari talabdan kelib chiqsa, Federal Reserve stagflatsiya muammosiga duch keladi va foiz stavkalarini tushira olmaydi, bu esa inqirozni kuchaytiradi va oldini olish qiyin bo'ladi; agar asosiy sabab geosiyosiy bo'lsa, siyosiy manevr uchun joy saqlanadi.

Kripto narxlari
Ko'proq


