
机构:金价抗跌计价了美联储与白宫之间的博弈风险,长期看涨底层逻辑仍在

汇通网9月16日讯—— 美国长债收益率攀升至近二十年高位,市场普遍押注美联储本周加息,黄金持续遭遇抛售压力,但德国商业银行大宗商品研究主管阮秋兰(Thu Lan Nguyen)指出金价展现出超预期韧性,核心原因在于市场正在对冲美联储与特朗普政府之间即将爆发的政策冲突。该行下调年内金价目标,但长期看多逻辑不变,美元避险溢价回落、全球主权债务风险,持续支撑黄金的配置价值。
受持续通胀压力推动,市场预期美联储将启动加息,美债收益率一路上行,触及近二十年高点,黄金市场随之迎来持续抛售。不过德国商业银行提出不一样的判断,尽管金价面临卖盘压制,但市场下方承接力量稳固,金价韧性值得关注。
德国商业银行大宗商品研究主管阮秋兰(ThuLanNguyen)在最新研报中分析,当前市场计价本周美联储加息概率约90%,另外,中东紧张局势推高油价,进而抬升全球利率预期,不只是美国市场受到影响。
金价逆势抗跌,背后是美联储与白宫的政策博弈
阮秋兰称,
阮秋兰表示,面对居高不下的通胀,美联储加息压力持续加大,而特朗普总统已经放出狠话,如果美联储拒绝降息,将会采取极端举措。双方正面冲突几乎难以避免,金融市场也越来越多地把这一项风险纳入定价。她补充说,
她分析,这也解释了为何美债收益率触及近20年高位,美元依旧承压,美元风险溢价在期权市场持续走高。
短期金价下调目标,长期看涨底层逻辑并未消失
黄金本身不产生利息收益,利率上行会抬升持有黄金的机会成本,对金价形成压制。但这家德国机构判断,在今年年底之前,金价下行空间有限。德国商业银行在7月下调黄金价格预测,将年末金价预期从此前6月预测的每盎司4800美元下调至4500美元。
阮秋兰提到,该行长期看多黄金的观点没有改变,今年上半年推动金价上行的结构性因素依旧存在。
结语
综合来看,当前黄金处于多空博弈的特殊阶段。美债收益率走高、美联储加息预期,是压制金价的空头力量;而美联储独立性受到政治挑战、美元避险信用削弱、全球主权债务隐患,构成黄金的底层支撑,这也是金价能够顶住抛售压力保持韧性的关键。短期德国商业银行下调金价目标,提示投资者不要盲目追高,但长期结构性利好没有消失。后续美联储决议落地,以及白宫与美联储之间政策矛盾的演变,将会持续主导黄金与美元行情。
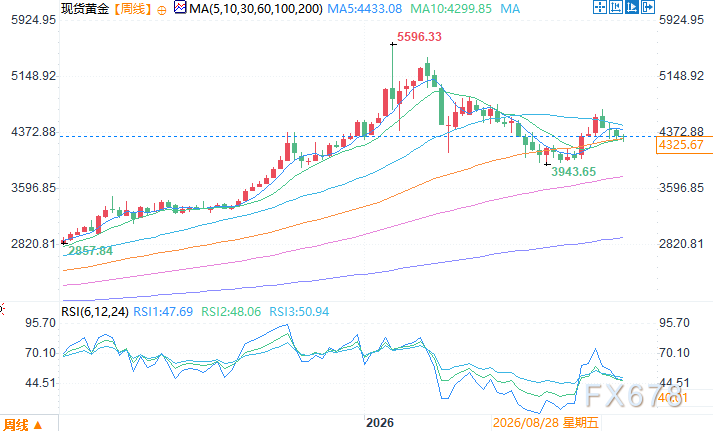
现货黄金周线图 来源:易汇通
东八区9月16日12:01 现货黄金 报 4327.67 美元/盎司
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
花旗FOMC前瞻:加息,但不是新一轮紧缩周期
5%美债收益率风暴来袭!再融资炸弹倒计时开启,谁会是第一个牺牲品?
10年期美债收益率破5%创2007年新高。高利率维持越久,房企、商业地产及高负债公司再融资压力越大,系统性风险或将在12至18个月内加速显现。

不要和盈利周期对抗!美股今年破8000点?
杰富瑞预计,在AI投资狂潮和企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。AI盈利扩张已从七巨头向全市场蔓延,标普500今年EPS预计暴增35%,远超市场共识——这是自1995年以来最强盈利超级周期!唯一真正的威胁:美债收益率若持续飙升,估值压缩风险不可忽视。
“持续学习”的AI将把内存“供不应求”延伸至2031年?
花旗认为,随着AI从单纯的训练与推理阶段迈入"持续学习"时代,HBM、服务器DDR5及企业级固态硬盘(eSSD)的需求将从2027年起同步爆发性增长。在需求急速攀升的同时,供给端受制于HBM产能占用和技术迁移放缓,扩产步伐远落后于需求,供需失衡态势料持续延伸至2031年。
加密货币价格
更多


