Avqust ayı üzrə PCE göstəricisi güclü olarsa, ABŞ texnologiya səhmləri ehtiyatlı olmalıdırmı? Yüksək faiz dərəcəsi dövrü daha uzun sürə bilər
ABŞ-nin avqust ayı üzrə Fərdi İstehlak Xərcləri Qiymət İndeksinin (PCE) tezliklə açıqlanması gözlənilir. Bazarın diqqəti təkcə inflyasiya rəqəmlərinin özünə deyil, həm də məlumatların FED-in monetar siyasətlə bağlı qiymətləndirməsini dəyişdirə biləcək qədər güclü olub-olmayacağına yönəlib.
İnflyasiyanın gedişatı ilə bağlı qeyri-müəyyənlik, enerji qiymətlərinin yenidən artması və davamlı istehlak xərcləri fonunda FED-in rəhbəri Maykl Barr (Michael Barr) bu yaxınlarda sərt siqnallar verib. O hesab edir ki, ABŞ-də qiymət təzyiqləri hələ kifayət qədər rahat diapazona açıq şəkildə qayıtmayıb və bu, siyasətdə əlavə düzəlişlərin hələ də zəruri ola biləcəyini göstərir.
Bazarlar üçün bu, faiz dərəcəsinin azaldılması ilə bağlı gözləntilərin məhdud qala biləcəyi deməkdir. FED dərhal hərəkətə keçməsə belə, gözləniləndən daha güclü PCE və istehlak məlumatları yüksək faiz dərəcələrinin daha uzun müddət qüvvədə qalma ehtimalını artıracaq. İstiqrazlar, böyümə səhmləri və dollarla əlaqəli aktivlər daha sonra daha yüksək faiz dərəcəsi yolu üçün yenidən qiymətləndirilə bilər.
Bazar gözləntiləri: Ümumi PCE yüksək olaraq qalır, baza inflyasiyası isə hələ də hədəfdən yuxarıdır
Bazarlar hazırda avqust ayı üzrə ümumi PCE Qiymət İndeksinin aylıq bazda 0,4%, illik bazda isə 3,7% artacağını gözləyir ki, bu da əvvəlki ayla müqayisədə demək olar ki, dəyişməyib. Qida və enerji qiymətlərini istisna edən baza PCE-nin aylıq bazda 0,3%, illik bazda isə 3,3% artacağı gözlənilir.
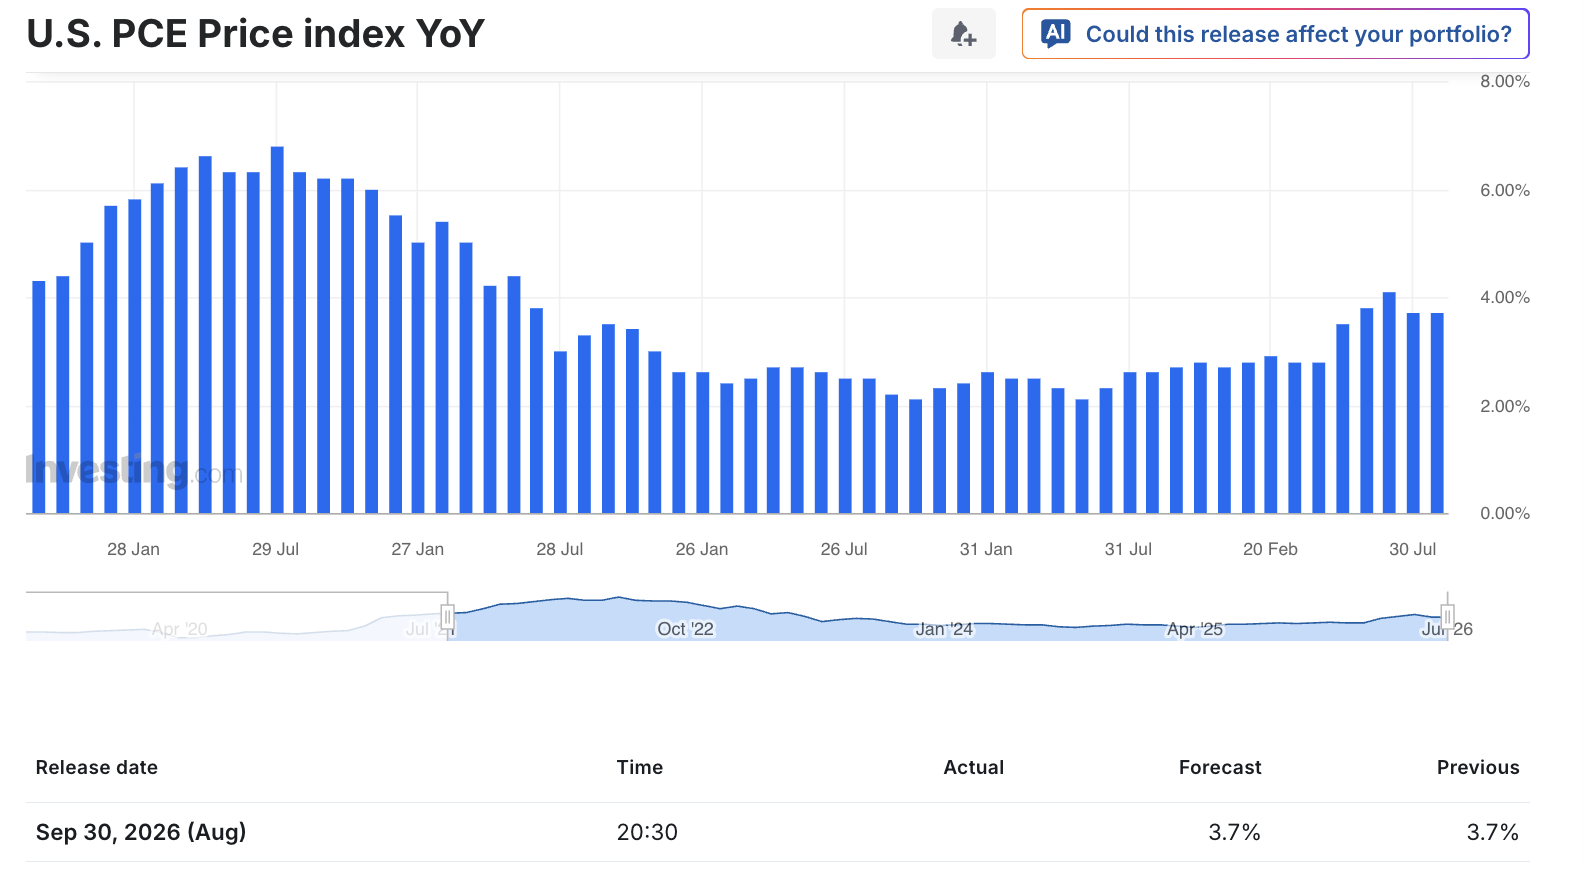
Məlumatlar ümumilikdə gözləntilərə cavab verərsə, bu, inflyasiyanın nəzarətdən çıxmadığını, lakin FED-in 2%-lik uzunmüddətli hədəfindən müəyyən qədər uzaq qaldığını göstərəcək. Xüsusilə baza PCE-nin hədəfdən yuxarı qalması, xidmət qiymətləri, əməkhaqqı, mənzil və bəzi malların xərclərindən gələn təzyiqlərin tamamilə aradan qalxmadığını göstərəcək.
FED üçün ən vacib olan hər hansı bir aylıq buraxılışın səviyyəsi deyil, inflyasiyanın davamlı olaraq aşağı düşüb-düşməməsidir. Baza PCE bir neçə ardıcıl ay ərzində yüksək sürətlə böyüməyə davam edərsə, siyasətçilər yumşalmaya doğru keçmək üçün hələ tez olduğu qənaətinə daha çox meylli ola bilərlər.
Barr daha əvvəl qeyd etmişdi ki, ABŞ-də inflyasiya uzun müddətdir 2% hədəfindən yuxarı qalır və baza inflyasiyasının siyasət hədəfinə həqiqətən yaxınlaşdığı aylar məhdud olub. Bu cür şərhlər FED-in daxili narahatlığını əks etdirir: inflyasiya sürətlə düşüb sonra hədəfdə sabitləşməyə bilər, əksinə uzun müddət yüksək qalaraq "yapışqan inflyasiya" ilə nəticələnə bilər.
Barrın sərt şərhləri siyasətin diqqətini inflyasiyanın azaldılmasına yönəldir
Barr bildirib ki, inflyasiya ağlabatan vaxt çərçivəsində 2%-ə qayıtmazsa, FED-in siyasət mövqeyini daha da tənzimləməsi lazım ola bilər. Bu, başqa bir faiz dərəcəsinin artırılması qərarının artıq verildiyi demək deyil, lakin bu, siyasətçilərin inflyasiya üzərində qələbə elan etməyə hazır olmadığını göstərir.
Siyasət mübadiləsi də dəyişir. Əvvəllər bazarlar yüksək faiz dərəcələrinin məşğulluğa və iqtisadi böyüməyə sürətlə zərər verə biləcəyindən qorxurdu ki, bu da FED-in sürətlə faiz dərəcəsinin azaldılmasına keçəcəyi gözləntilərinə səbəb olurdu. Lakin əmək bazarı dəstəklənməkdə davam edərsə və böyümə əhəmiyyətli dərəcədə zəifləməzsə, FED-in məhdudlaşdırıcı siyasətini davam etdirmək üçün daha çox imkanı olacaq.
Mövcud bazar müşahidələrinə əsasən, ABŞ-də işsizlik səviyyəsi təxminən 4,1% təşkil edir. İş yerlərinin yaradılması əvvəlki dövrlərlə müqayisədə yavaşlayıb, lakin əmək bazarında əhəmiyyətli pisləşmənin aydın əlamətləri yoxdur. Orta aylıq iş yeri artımı işçi qüvvəsinin böyüməsini qarşılamaq üçün lazım olan səviyyəyə yaxın qalır ki, bu da işə qəbul tələbinin soyuduğunu göstərir, lakin iqtisadiyyatın tənəzzülə girdiyini göstərmir.
FED üçün bu mühitin ən çətin tərəfi odur ki, məşğulluq əhəmiyyətli dərəcədə zəifləməyib, həm də inflyasiyanın əhəmiyyətli dərəcədə azalmasına səbəb olacaq qədər soyumayıb. İstehlak xərcləri və məşğulluq sabit qalarsa, inflyasiya hədəfdən yuxarı qala bilər və bu da faiz dərəcəsinin azaldılması üçün maneəni daha da artıra bilər.
Enerji, tariflər və süni intellekt investisiyaları: İnflyasiya üçün üç dəyişən
Enerji qiymətlərinin bu yaxınlarda yenidən artması ümumi PCE-nin niyə yüksək qala biləcəyinin mühüm səbəbidir. Geosiyasi risklər, xam neft tədarükü ilə bağlı qeyri-müəyyənlik və daha yüksək nəqliyyat xərcləri benzin, logistika və korporativ giriş xərcləri vasitəsilə istehlak qiymətlərinə təsir edə bilər.
İnvestorlar enerji qiymətlərinin inkişafını United States Oil Fund (USO) və United States Brent Oil Fund (BNO) vasitəsilə izləyə bilərlər. Lakin qeyd etmək vacibdir ki, bu ETF-lər inflyasiyanın birbaşa göstəriciləri deyil, neft qiymətlərinə bağlı bazar alətləridir. Onların performansı həm də fyuçers uzatma xərclərindən və bazar strukturundan təsirlənə bilər.
Enerjidən başqa, tarif siyasəti FED-in qiymətləndirməyə davam etməli olduğu başqa bir xərc təzyiqi mənbəyidir. Tariflər artdıqda, şirkətlər tam xərc artımını dərhal pərakəndə qiymətlərə köçürməyə bilər. Bəzi xərclər əvvəlcə idxalçılar, pərakəndə satıcılar və ya istehsalçılar tərəfindən ödənilə bilər. Lakin ehtiyatlar tükəndikcə və müqavilələr yeniləndikcə, bu xərclər tədricən istehlakçılara ötürülə bilər.
İzlənməyə dəyər başqa bir dəyişən süni intellekt infrastrukturuna qoyulan investisiyadır. İri texnologiya şirkətləri məlumat mərkəzləri, serverlər, qabaqcıl çiplər, enerji avadanlıqları və şəbəkə infrastrukturuna xərclərini artırmağa davam edir. Qısamüddətli perspektivdə bu, təchizat zəncirinin bəzi hissələrində tələbi və avadanlıq qiymətlərini artıra bilər.
Global X Artificial Intelligence & Technology ETF (AIQ), AI Powered Equity ETF (AIEQ), VanEck Semiconductor ETF (SMH) və iShares Semiconductor ETF (SOXX) süni intellekt və yarımkeçiricilər sahəsində investisiya dinamikasını izləmək üçün bazar alətləri kimi xidmət edə bilər. Lakin bu ETF-lərin qiymətlərinə korporativ mənfəət, qiymətləndirmələr, faiz dərəcələri, kapital axınları və sənaye dövrləri təsir edir. Onlara inflyasiya meyllərinin birbaşa göstəriciləri kimi baxılmamalıdır.
Süni intellekt inflyasiyanı tətikləyir yoxsa gələcək məhsuldarlıq həllidir?
Süni intellekt investisiyasının inflyasiyaya ikitərəfli təsiri var.
Qısamüddətli perspektivdə məlumat mərkəzləri, elektrik enerjisi, çiplər, qabaqcıl qablaşdırma, şəbəkə avadanlıqları və yüksəkixtisaslı mühəndis istedadlarına artan tələb xüsusi sənayelərdə xərcləri artıra bilər. Müvafiq avadanlıq tədarükü məhdud olduqda və korporativ əsaslı xərclər cəmləşdikdə, qiymət təzyiqləri texnologiya təchizatı zəncirindən digər sektorlara yayıla bilər.
Lakin orta və uzunmüddətli perspektivdə süni intellekt korporativ səmərəliliyi artırarsa, inzibati xərcləri azaldarsa, inventar idarəetməsini təkmilləşdirərsə və tədqiqat, inkişaf və istehsal səmərəliliyini artırarsa, məhsuldarlıq qazancı yarada bilər. Bu isə son nəticədə vahid istehsal xərclərini azalda bilər.
Əsas məsələ iki bilinməyəndədir. Birincisi, süni intellekt investisiyası nə vaxt iri texnologiya şirkətlərinin əsaslı xərclərindən kənara çıxaraq iqtisadiyyat miqyasında daha geniş məhsuldarlıq qazanclarına çevriləcək? İkincisi, süni intellekt bəzi iş yerlərini əvəz edib xərcləri azaldacaq, yoxsa daha yüksək maaşlı texniki rollar yaradıb əməkhaqqı tələbini daha da artıracaq?
Məhsuldarlıq faydaları tam şəkildə əks olunmamışdan əvvəl, bazarlar ilk növbədə avadanlıq, enerji və əməyə daha yüksək investisiyalardan irəli gələn qiymət təzyiqini görə bilər. FED-in süni intellekt investisiyası bumunu izləməkdə ehtiyatlı olmasının səbəblərindən biri də budur.
İstehlak xərcləri güclü qalarsa, FED-in sürətlə istiqaməti dəyişməsi daha çətin olacaq
Qiymət məlumatlarına əlavə olaraq, PCE hesabatına fərdi gəlir və fərdi xərc rəqəmləri də daxil ediləcək. İstehlak artımı bazar gözləntilərini üstələyərsə, bu, ABŞ ev təsərrüfatlarının hələ də xərcləmə gücünü qoruyub saxlaması siqnalını gücləndirəcək.
Bazarlar avqust ayında fərdi istehlak xərclərinin əvvəlki aydakı 0,2%-dən 0,8%-ə yüksələcəyini gözləyir. Yüksək qiymətlər bəzi real alıcılıq qabiliyyətini aşındırsa belə, ev təsərrüfatlarının xərcləri artmağa davam etdikcə, şirkətlər qiymətləri qaldıraraq xərcləri ötürmək üçün daha çox imkana sahib ola bilər ki, bu da inflyasiyanın azalma sürətini yavaşladır.
İstehlakçı davamlılığı iqtisadi böyümə üçün müsbət siqnaldır, lakin eyni zamanda monetar siyasətin sürətlə dəyişməsini çətinləşdirir. Tələb açıq şəkildə zəifləmədikdə, FED-in faiz dərəcəsini azaltmaq üçün tələsməsinə ehtiyac qalmır. İnflyasiya həmçinin hədəfdən yuxarı qalarsa, siyasət kommunikasiyası təbii olaraq məhdudlaşdırıcı faiz dərəcələrini daha uzun müddət qüvvədə saxlamağa doğru əyiləcək.
Buna görə də, bazarlar yalnız illik PCE dərəcəsinə diqqət yetirməməli, eyni zamanda üç detalı da izləməlidir:
-
Aylıq baza PCE artımının yavaşlayıb-yavaşlamaması: Aylıq rəqəm son inflyasiya dinamikasını daha yaxşı əks etdirir.
-
Xidmət inflyasiyasının soyuyub-soyumaması: Xüsusilə mənzil xərcləri istisna olmaqla, baza xidmət qiymətləri.
-
Real istehlakın artmağa davam edib-etməməsi: İnflyasiyaya uyğunlaşdırıldıqdan sonra istehlak güclü qalarsa, tələb təzyiqi davam edə bilər.
PCE faiz dərəcəsi gözləntilərinə necə təsir edəcək?
Həm ümumi, həm də baza PCE bazar proqnozlarını üstələyərsə, xüsusən aylıq baza PCE göstəricisi yüksək olarsa, bazarlar FED-in yüksək dərəcələri saxlaması və ya potensial olaraq siyasəti daha da sərtləşdirməsi üçün yenidən qiymətləndirməni artıra bilər. Qısamüddətli perspektivdə ABŞ Xəzinədarlıq gəlirlilikləri və dollar güclənə bilər, faiz dərəcəsinə həssas böyümə səhmləri, texnologiya səhmləri və uzunmüddətli istiqrazlar isə artan dəyişkənliklə üzləşə bilər.
PCE gözləntilərdən aşağı olarsa və eyni zamanda baza xidmət qiymətləri soyuyarsa, gələcək faiz dərəcəsinin azaldılması gözləntiləri arta bilər. Lakin tək bir aylıq məlumat siyasət perspektivini tamamilə dəyişdirmək üçün adətən kifayət etmir. FED sonrakı məşğulluq, əməkhaqqı, istehlak, mənzil və maliyyə şərtlərini qiymətləndirməyə davam edəcək.
Başqa sözlə, yüksək PCE göstəricisi mütləq olaraq FED-in dərhal dərəcələri artıracağı demək deyil, eyni zamanda aşağı PCE göstəricisi faiz dərəcəsinin azaldılmasının yaxınlaşdığı demək deyil. Siyasətə həqiqətən təsir edən tək bir hesabatın nəticəsi deyil, bir sıra məlumat buraxılışlarının formalaşdırdığı tendensiyadır.
Yüksək faiz mühitində pensiya portfelləri pul vəsaitlərinin hərəkətinə və risk dözümlülüyünə daha çox diqqət yetirməlidir
Pensiya planlaşdırılmasına diqqət yetirən investorlar üçün faiz dərəcələrinin yüksək qalması aktivlərin bölüşdürülməsini daha da vacib edir.
Daha yüksək istiqraz payına malik portfellər ilk növbədə müddət, ödəmə müddəti strukturu və pul vəsaitlərinin hərəkəti ehtiyaclarını nəzərdən keçirməlidir. Faiz dərəcələrinin artması ümumiyyətlə mövcud uzunmüddətli istiqrazların qiymətləri üçün daha az əlverişlidir, qısamüddətli istiqrazlar isə dərəcə dəyişikliklərinə nisbətən daha az həssasdır. Lakin qısamüddətli istiqrazlar gələcəkdə gəlirlilik azalarsa yenidən investisiya riski ilə də üzləşir, ona görə də bölüşdürmələr yenə də vəsaitlərin nəzərdə tutulan istifadəsinə uyğunlaşdırılmalıdır.
Səhm tərəfində, böyüməyə yönəlmiş texnologiya səhmləri diskont dərəcələrinə daha çox həssasdır. Bazarlar terminal dərəcəsi gözləntilərini qaldırdıqda və ya gözlənilən dərəcə azaldılmasını gecikdirdikdə, yüksək qiymətləndirilən texnologiya səhmləri daha çox dəyişkənlik yaşaya bilər. 0050 vasitəsilə böyük kapitallı böyümədə iştirak edən və ya 0056 kimi yüksək dividendli ETF-lər vasitəsilə pul vəsaitlərinin hərəkəti ekspozisiyası yaradan Tayvan səhm investorları da sektor cəmləşməsini, dividend paylamalarının mənbəyini və ümumi gəlir performansını qiymətləndirməlidirlər.
Pensiya planlaşdırması yalnız gəlirliliyə köklənməməli, eyni zamanda yalnız bir ildə ödənilən dividendlərə etibar etməməlidir. Daha əhatəli qiymətləndirməyə aktivlərin qiymətindəki dəyişikliklər, dividend və ya faiz gəliri, vergilər və rüsumlar, inflyasiya aşınması və qarşıdakı illərdə gözlənilən çıxarma ehtiyacları daxil edilməlidir.
Həm faiz dərəcəsi, həm də texnologiya səhmlərinin dəyişkənliyinin arta biləcəyi mühitdə əsaslı səhm-istiqraz bölgüsünü saxlamaq, təcili pul ehtiyatını qorumaq və tək bir sektorda və ya faiz dərəcəsi baxışında həddindən artıq cəmləşmədən qaçmaq növbəti faiz dərəcəsi artımı və ya azaldılmasının vaxtını dəqiq təxmin etməyə çalışmaqdan ümumiyyətlə daha vacibdir.
Nəticə: PCE siyasət tapmacasının vacib hissəsidir, yeganə cavab deyil
Barrın sərt şərhləri aydın bir mesaj verir: FED inflyasiya sabit şəkildə 2%-ə qayıtmayana qədər qələbə elan etməyəcək. Enerji, tariflər, süni intellekt üzrə əsaslı xərclər və istehlakçı davamlılığı aşağı inflyasiyaya aparan yolu daha da çətinləşdirə bilər.
Avqust PCE yüksək qalarsa, faiz dərəcəsinin azaldılması gözləntiləri yenidən təzyiq altında qala bilər və daha uzun müddət üçün daha yüksək dərəcə mühiti yenidən aktivlərin qiymətləndirilməsinin mərkəzi hərəkətverici qüvvəsinə çevrilə bilər. Məlumatlar aydın bir soyuma meylini göstərərsə, bu sərtləşdirmə təzyiqini yüngülləşdirməyə kömək edə bilər, lakin bu təkbaşına siyasət dəyişikliyini təsdiqləmək üçün yenə də kifayət etməyəcək.
İnvestorlar üçün tək bir məlumat nəticəsinə güvənməkdənsə, portfellərinin dəyişən faiz dərəcəsi gözləntilərinə, istiqraz qiymətlərinin dəyişkənliyinə və texnologiya səhmlərindəki dəyər düzəlişlərinə dözə biləcəyini qiymətləndirmək daha məqsədəuyğundur. Siyasət qeyri-müəyyənliyi artdıqda, nizamlı bölgü, pul vəsaitlərinin hərəkətinin idarə edilməsi və risk nəzarəti adətən faiz dərəcələrinin istiqamətini proqnozlaşdırmağa çalışmaqdan daha böyük uzunmüddətli dəyər təqdim edir.
Bitget tərəfindən təmin edilən bütün ticarət təhsili yalnız təhsil məqsədlidir və maliyyə məsləhəti hesab edilməməlidir. Paylaşılan strategiyalar və nümunələr yalnız istinad üçündür və faktiki bazar şərtlərini əks etdirməyə bilər. CFD ticarəti kapitalın itirilməsi potensialı da daxil olmaqla, əhəmiyyətli risk daşıyır. Keçmiş performans gələcək nəticələrə zəmanət vermir. Zəhmət olmasa, hərtərəfli tədqiqat aparın və mövcud riskləri anladığınızdan əmin olun. Bitget istifadəçilər tərəfindən qəbul edilmiş hər hansı ticarət qərarlarına görə məsuliyyət daşımır.


- Bazar gözləntiləri: Ümumi PCE yüksək olaraq qalır, baza inflyasiyası isə hələ də hədəfdən yuxarıdır
- Barrın sərt şərhləri siyasətin diqqətini inflyasiyanın azaldılmasına yönəldir
- Enerji, tariflər və süni intellekt investisiyaları: İnflyasiya üçün üç dəyişən
- Süni intellekt inflyasiyanı tətikləyir yoxsa gələcək məhsuldarlıq həllidir?
- İstehlak xərcləri güclü qalarsa, FED-in sürətlə istiqaməti dəyişməsi daha çətin olacaq
- PCE faiz dərəcəsi gözləntilərinə necə təsir edəcək?
- Yüksək faiz mühitində pensiya portfelləri pul vəsaitlərinin hərəkətinə və risk dözümlülüyünə daha çox diqqət yetirməlidir
- Nəticə: PCE siyasət tapmacasının vacib hissəsidir, yeganə cavab deyil