
Obligasiya bazarı neft hekayəsini ələ alanda: 10 illik ABŞ dövlət istiqrazlarının gəlirliliyi və WTI xam neftinin əlaqəsi son 35 ilin ən yüksək səviyyəsinə çatdı

Yeddi ay davam edən və dünyanın ən vacib neft kanalını dəfələrlə təhdid edən müharibə fonunda xam neft opsionları bazarı paradoksal bir siqnal verir — qiymətləmə məntiqi artıq təchizat şokları ətrafında deyil, obligasiya bazarının ağrısı ətrafında formalaşıb.
Goldman Sachs FICC və səhm bazarının böyük məhsullar komandası analitikləri Isabel Blaze-in son hesabatına əsasən, Brent xam neft opsionları bazarında nəzərəçarpan "uyğunsuzluq" müşahidə olunur: put opsionlarının meyli kəskin yüksəlib, call opsionlarının meyli isə müharibədən öncəki səviyyədən aşağı düşüb, iki tərəf arasında ciddi qiymət fərqi var.
Eyni zamanda, Goldman Sachs-ın digər treyderi qeyd edir ki, WTI xam neft ilə 10 illik ABŞ dövlət istiqrazının gəlirliliyi arasındakı korrelyasiya son 35 ilin ən yüksək səviyyəsinə çatıb, səhm bazarı ilə gəlirliliyin korrelyasiyası isə 1960-cı ildən bəri ən mənfi dərəcədədir. Bu yeni əlaqə strukturu bazarın neft qiymətləri barədə analiz çərçivəsini yenidən formalaşdırır.
Bu struktur dəyişiklik bazar üçün birbaşa olaraq o deməkdir ki: xam neftin yüksəlməsi riski hazırda demək olar heç kim tərəfindən hedc olunmur, makro portfellər isə faiz dərəcələrinin dəyişkənliyinə olan risklərini xam neft mövqeləri vasitəsilə gizli şəkildə ötürürlər. Əgər geosiyasi vəziyyət yenidən gərginləşərsə, neft və obligasiya bazarında ikili şok meydana gələcək; hazırda 10 illik ABŞ dövlət istiqrazlarının gəlirlilik səviyyəsi artıq 5.32% və MOVE indeksi də müharibənin başlanğıcındakı səviyyəyə yüksəlib.
Hər iki tərəf alınmalı idi, amma yalnız bir tərəf sorğulama edir
Fiziki bazar baxımından, təchizat çatışmazlığı sentyabrın əvvəlindəki zirvədən birmənalı şəkildə azalıb. Goldman Sachs hesabatına əsasən, daha çox tanker Hörmüz boğazı ilə tranzit edir, şərq-qərb boru keçidi hücumdan əvvəlki gücünə bərpa edilib, Yanbu ixrac axını yenidən açılıb və bazar mövsümi tələbin azlıq dövründəndir. Bu faktlar qiymətin aşağı düşməsini və ikitərəfli balanslı volatilite səthini təmin etməli idi.
Lakin opsion bazarı tamam fərqli mənzərə göstərir. Goldman Sachs məlumatlarına görə, Brent put opsionlarının meyli yaydakı zirvəyə geri çıxıb, 25-delta risk revers göstəricisi isə sıfıra yaxın səviyyəyə enib (29 sentyabra qədər 0.012), 2025-ci ilin payızında, müharibədən əvvəlki sakit dövrə nisbətən demək olar eynidir. Başqa sözlə, spot qiymətlərində müharibə premiumu var, amma call opsionlarının qiymətlənməsi müharibədən öncəki səviyyəyə qayıdıb — bu iki göstərici arasında açıq uyğunsuzluq var.
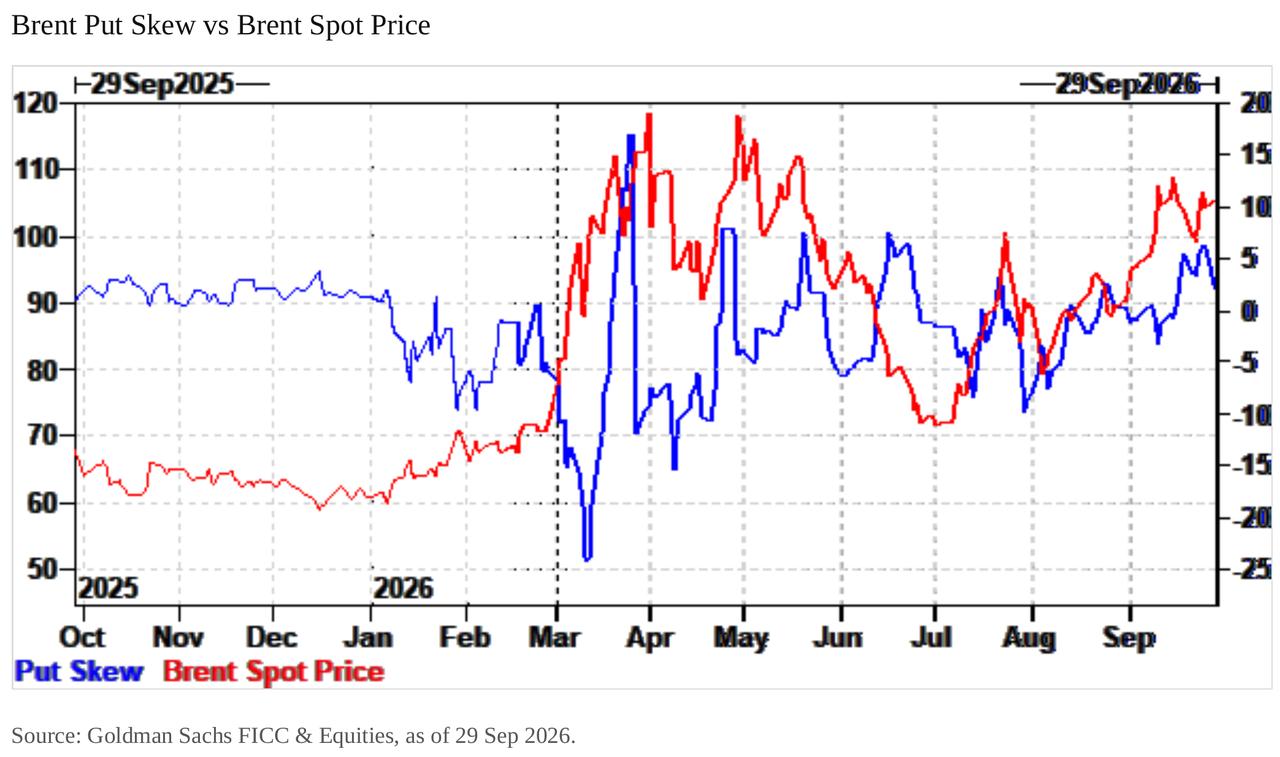
Drivinq qüvvə molekullarda deyil, obligasiya bazarındadır
Maliyyə investorları xam neftin istiqamət riskini alırlar, motivasiya təchizat şoklarından yox, faiz dərəcələrinin dəyişkənliyi fonunda portfellərin zərərləri ilə bağlıdır.
Goldman Sachs hesabatında yazır: “Bizim qiymətləndirməmiz budur ki, yeni gələn vəsait axını faiz dərəcələrinin dəyişkənliyindən meydana gələn portfel ağrısının nəticəsidir. Bir çox makro portfel quruluşu krizis azaldıqda yaxşı performans göstərir, amma neft qiyməti 130 dollaradək yüksələrsə, ciddi zərər görürlər, yəni əsasən tail-riskdə xam nefti şortlayırlar. Ən son faiz dəyişkənliyi bu ağrını xam neftə istiqamət almanı genişləndirib; istər shortların bağlanması, istər yeni protective alımlar olsun, qiymət dinamikası buna görə faizlərə daha sıx bağlıdır.”
Bu məntiqi sadə şəkildə belə təsvir etmək olar: Tipik makroportfel uzun dövlət istiqrazı tutub, sülhə güvənir və dolayısı ilə 130 dollar neft qiyməti tail-riskini şortlayır. Gəlirlilik kəskin yüksəldikdə, stop-loss əməliyyatı xam neft almaq olur. Goldman Sachs qrafikasına görə, iyuldan bəri Brent xam neft və 10 illik ABŞ istiqrazı gəlirliliyi demək olar eyni dinamikada hərəkət edir.
23 sentyabrda baş verən "mini faiz şoku" bu feedback dövrünü ekstremal həddə çatdırdı. Bank of America kredit strategiyası komandasının hesabatına görə, həmin gün 5 illik ABŞ istiqrazının gəlirliliyi bir gündə 17 bazis punkt yüksəldi və bu son iki ilin ən böyük günlük artımıdır, eyni vaxtda Brent xam neft 4% artdı. Bu, Federal Reserve sədrinin 16 sentyabrda 2023-cü ilin iyulundan bəri ilk dəfə faiz artıracağını elan etməsindən cəmi bir həftə sonra idi, və növbəti gün gəlirlilik tarixi maksimuma çatdı.
Korrelyasiyada boşluq yaranır, makro mövqelər hələ çəkilməyib
Qeyd edilməlidir ki, 18 sentyabrdan bəri WTI xam neft təxminən 100 dollardan 9% azalıb və 90.80 dollara düşüb, 10 illik ABŞ dövlət istiqrazının gəlirliliyi isə təxminən 5.00%-dən 5.32%-ə yüksəlib, bu isə avqustun sonundan bəri saxlanılan sinxronlaşdırılmış dinamikanı pozub.
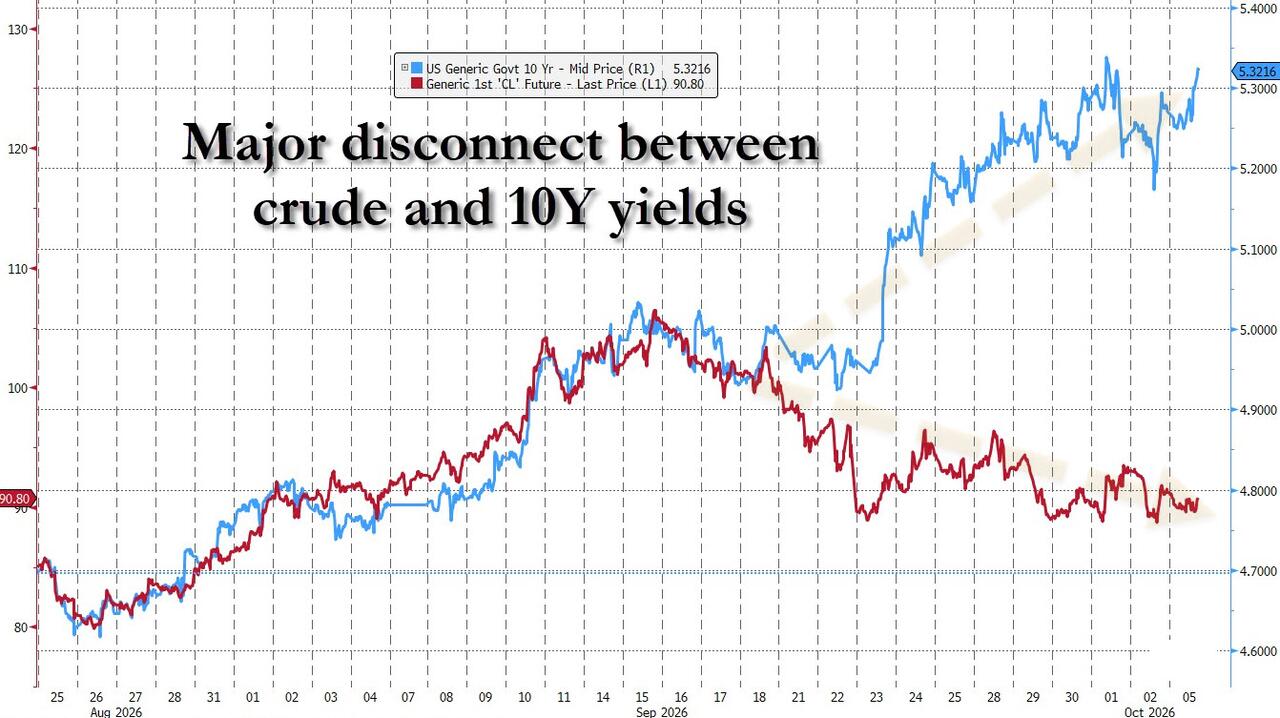
Bu divergensiya zahirən Goldman Sachs-ın təhlilini sarsıtmış kimi görünür, amma əslində belə deyil. Goldman Sachs vurğulayır ki, avqustdan sentyabr ortasına qədər olan sinxron hərəkət indiki rekord korrelyasiyanın əsasını qoyub və faiz şokuna hedc üçün xam nefti alan makro pullar hələ də həmin mövqeləri saxlayır. Dəyişiklik ondadır ki: faizlərin daha da yüksəlməsi artıq neft qiymətlərinin dəstəyinə ehtiyac duymur.
Bank of America faiz dərəcələri komandası Mark Cabana və digərləri "Qlobal faiz həftəsi" hesabatında eyni boşluğu müşahidə edirlər və qeyd edirlər ki, "faiz dərəcələrinin dəyişkənliyi ilə commodity-lərin korrelyasiyası zəifləyib, çünki daha geniş bazar təsiri güclənir" və Fransa dövlət istiqrazları, Avrozonanın kənar istiqrazları və ABŞ yüksək riskli istiqrazlarının spreadi genişlənib. Başqa sözlə, obligasiya bazarı artıq neftin "köməkçi rolu"ndan əsas rola yüksəlib.
Treyderlər put opsionları şortlayır və volatilite "yuxuya gedib"
Üçüncü təhrif birbaşa bazar strukturundandır. Goldman Sachs qeyd edir ki, spot neft qiymətləri yüksək qalsa da, implied volatilite zəifdir; skew göstəricisi də ciddi şəkildə bərpa edilib.
Hesabatda yazılır: "Put opsionlar bahalaşıb, call opsionlar ucuzlaşıb, hər ikisi müharibədən əvvələ görə aşağıda. Hazırda demək olar ki, heç bir uptrend volatilite tələbi yoxdur. Yeganə real pull axını həddən artıq böyük put opsion alımlardır, bu isə treyderləri strukturda put opsionlarını şortlamağa məcbur edir, qarşıda isə mərkəzləşmiş makro istiqamətli alım var. Bu struktur şortlar mənfi vanna effektini yaradır — bazar yüksələndə treyderlər şortu azaldır, implied volatilite enir; bazar aşağı düşəndə şortu artırır, implied volatilite yüksəlir. Nəticədə, geosiyasi risklər qalmaqda olsa da, bazar yenidən mənfi spot-volatilite korrelyasiyasına yönəldilib."
Sadə dillə desək, xam neft indi S&P 500 indeksinə bənzər ticarət olunur: qiymət düşəndə volatilite artır, qiymət qalxanda volatilite sıxılır. Bu, təchizat şoku olan bazarların davranış modelindən tam fərqlidir. Goldman Sachs göstəricilərinə görə, spot implied volatilite hazırda 50 civarında yüksəkdir, mart ortasındakı təxminən 150 səviyyəsinin üçdə birini təşkil edir, amma Brent neft qiymətləri bahar zirvəsindən demək olar fərqlənmir.
Xam neft volatilitesi yeni "yatan VIX" rolunu alır
Goldman Sachs-ın ikinci treyderinin əsas qiymətləndirməsi budur: xam neft volatilitesi "yatan VIX" rolunu oynayır, MOVE indeksi isə sürətlə yüksəlir, bu da xam neftin yüksəlməsini qiymətlənməyən tail-riskə çevirir.
Bank of America məlumatına görə, MOVE indeksi sentyabrda 100-ə yüksəlib, İran müharibəsi martda başladıqdan bəri ən yüksək səviyyəyə çatıb, 1 ay × 10 illik implied faiz volatilitesi 23 sentyabr faiz şoku sonrası martdan bəri ən yüksək səviyyəyə qalxıb.
Bu, xam neft bazarı üçün çox vacibdir: əgər makro portfellər Goldman Sachs dediyi kimi strukturda 130 dollar neft qiymətinin tail-riskini şortlayırsa və risk triggeri faizdir, tanker deyil, onda vəziyyət yenidən gərginləşəndə ikili şok meydana gələcək — həm neftin özündəki şok, həm də bunun səbəb olduğu obligasiya satışları. Hazırda isə bu cür qorunmaya heç kim pul ödəmək istəmir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
TSMC (TSM.US) maliyyə hesabatı öncəsi Goldman Sachs tərəfindən yüksək qiymətləndirildi: AI-nin güclü tələbi artım dinamikasının 2027-ci ilə qədər davam etməsini dəstəkləyir, səhmlərin təxminən 40% artım potensialı qalır
Goldman Sachs tərəfindən yayımlanan son araşdırmada qeyd edilib ki, TSMC-nin güclü gəlir artımı 2027-ci ilə qədər davam edəcək və uzunmüddətli tələbatı dəstəkləmək üçün kapital xərcləri mərhələli şəkildə artırılacaq.

McDonald's (MCD.US) ABŞ-da toplu məhkəmə iddiası ilə üzləşdi! AI qiymət sistemi ilə menyu qiymətlərini qanunsuz manipulyasiya etməkdə ittiham olunur
McDonald's Çikaqoda bir federal məhkəmədə kollektiv iddia ilə qarşılaşıb və bu sürədə fast-food nəhənginin süni intellekt (AI) qiymət sistemindən istifadə edərək, onun françayz restoranları ilə birbaşa idarə olunan restoranları arasında menyu qiymətlərini qeyri-qanuni şəkildə manipulyasiya etdiyi iddia olunur.


