
Quel est l’avenir des sociétés de trésorerie en bitcoin ?

Celui qui transformera en premier ses avoirs en BTC en actifs générant des revenus pourra à nouveau obtenir une prime durable.
Celui qui transformera en premier ses avoirs en BTC en actifs générateurs de revenus sera le seul à pouvoir retrouver une prime durable.
Auteur : Yue Xiaoyu
Récemment, MicroStrategy, la société de trésorerie Bitcoin, risque d’être exclue des fonds indiciels mondiaux. Cela signifie qu’il pourrait y avoir une sortie de 8,8 milliards de dollars, ce qui constituerait un énorme coup pour le prix du Bitcoin. Alors, quel est l’avenir des sociétés de trésorerie Bitcoin ? Quel est l’avenir du modèle DAT ?
Le modèle DAT ne se limite pas à des entreprises traditionnelles empruntant de l’argent pour acheter des tokens ; plus important encore, les intérêts des entreprises traditionnelles sont liés à l’écosystème de ce token.
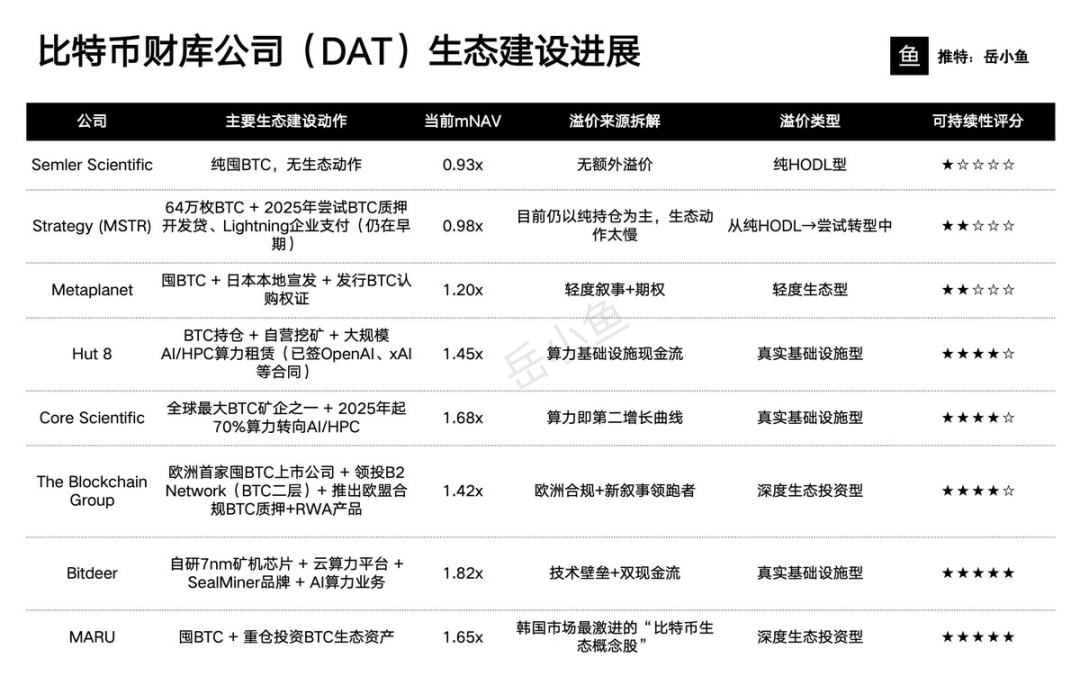
Contrairement à ce que beaucoup pensent, de nombreuses sociétés de trésorerie Bitcoin sont déjà activement engagées dans le développement de l’écosystème Bitcoin. Construire activement l’écosystème Bitcoin est actuellement l’un des rares moyens fiables de raviver la prime de valorisation des sociétés DAT. En période de marché difficile, cette approche est même plus efficace pour générer une prime durable que d’accumuler stupidement plus de BTC. Le marché l’a déjà prouvé avec de l’argent réel. Voici un tableau présentant les avancées de certaines sociétés de trésorerie Bitcoin majeures dans la construction de l’écosystème.
Rompre le cercle vicieux de la simple détention
Pour les entreprises qui accumulent des tokens, tant que le BTC n’augmente pas ou que les canaux de financement sont bloqués, le CPS (complément de Bitcoin) ne peut plus générer de prime, et le prix finira inévitablement à zéro. Construire un écosystème, c’est en fait s’équiper d’un deuxième, voire d’un troisième moteur, permettant de compléter, de créer des barrières technologiques et de nouveaux récits de croissance.
Transformer des actifs morts en revenus actifs
Par exemple, Hut 8, Core Scientific et Bitdeer transforment leur BTC détenu et leur puissance de calcul en ressources HPC louables à des entreprises de modèles d’IA comme OpenAI ou xAI, générant un rendement annuel de 8 à 15 %, ce qui produit directement des revenus en dollars. La logique d’évaluation du marché devient alors : avoirs en BTC (1,0x) + revenus additionnels (prime supplémentaire de 0,5 à 1,0x).
Saisir le nouveau cycle narratif
L’écosystème Bitcoin continue en réalité de soutenir de nouveaux récits, depuis le protocole Ordinals jusqu’aux solutions Layer2 et BTCFi. Tant qu’une entreprise est prête à investir de l’argent, des équipes et sa marque pour devenir le leader coté de ce nouveau cycle, les particuliers et les institutions sont prêts à accorder à nouveau une prime de 2 à 3 fois, comme l’ont fait MARU et Blockchain Group.
Passer du jeu de capital à la plateforme ouverte
La logique d’avant : prime → émission supplémentaire → achat de BTC → hausse du cours de l’action (fermé, réflexif, très fragile). La logique actuelle : avoirs en BTC + portefeuille de projets écosystémiques + développeurs externes / afflux de capitaux → valeur de la plateforme → prime durable.
En résumé
Le marché croit de moins en moins qu’une simple accumulation de tokens puisse maintenir une prime.
Ce qui peut réellement raviver la mNAV, ce sont uniquement les entreprises qui transforment le Bitcoin d’un or mort en un écosystème vivant. Celui qui transformera en premier ses avoirs en BTC en actifs générateurs de revenus sera le seul à pouvoir retrouver une prime durable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs ont déjà « perdu la moitié de leurs gains » cette année, et les pertes ont été « particulièrement sévères » ces dernières semaines ; un associé de Goldman Sachs indique qu’il faut attendre que les actifs « de qualité médiocre » cessent leur chute.
Les actifs de mauvaise qualité à la base de la structure du capital de l'intelligence artificielle restent sous pression. Tant que les actifs IA de mauvaise qualité représentés par CoreWeave continuent de baisser, tout rebond des actions IA ne sera qu'un mouvement de correction des positions, et non une réévaluation des fondamentaux.


CoreWeave, l'œil du cyclone de l'effondrement actuel de l'IA, victime à la fois des actions et des obligations
Le cours de l'action CoreWeave a chuté de 25 % en une semaine, le rendement des obligations spéculatives a grimpé à 15 %, la probabilité de défaut dépassant 60 %, ce qui déclenche une crise de financement pour les infrastructures liées à l'IA. Ce "double massacre actions-obligations" a entraîné une baisse de 11 % de l'indice des semi-conducteurs de Philadelphie et la plus mauvaise performance hebdomadaire de l'année pour le Nasdaq 100. Des analystes de marché mettent en garde : il s'agit d'un tournant dans la tarification du crédit liée à la vague de l'IA — le modèle d'expansion à fort effet de levier et endettement est désormais mis à rude épreuve dans un contexte de taux d'intérêt élevés.

Prévisions précises de chute par Hartnett de Bank of America : le "signal de vente" est terminé, les investisseurs reviendront aux actions technologiques "mi-novembre", l'essentiel dépendra du "prix des puces".
Le signal de vente de Bank of America a été levé, mais cela ne signifie pas que c'est le moment de saisir le creux du marché. Actuellement, la fissure du financement lié à l'IA s'élargit et les valeurs technologiques sont extrêmement surpeuplées. Les stratégistes mettent en garde : le retour sur les valeurs technologiques en novembre dépend en totalité du facteur décisif qu'est le « prix des semi-conducteurs ». À court terme, il est recommandé d'éviter temporairement la technologie, de rester défensif et de se positionner sur les petites capitalisations et les REITs.

Prix des cryptos
Plus


