
"Vendez tout en Europe"! La troisième plus grande vague de ventes en dix ans, les capitaux capitulent sur toute la ligne

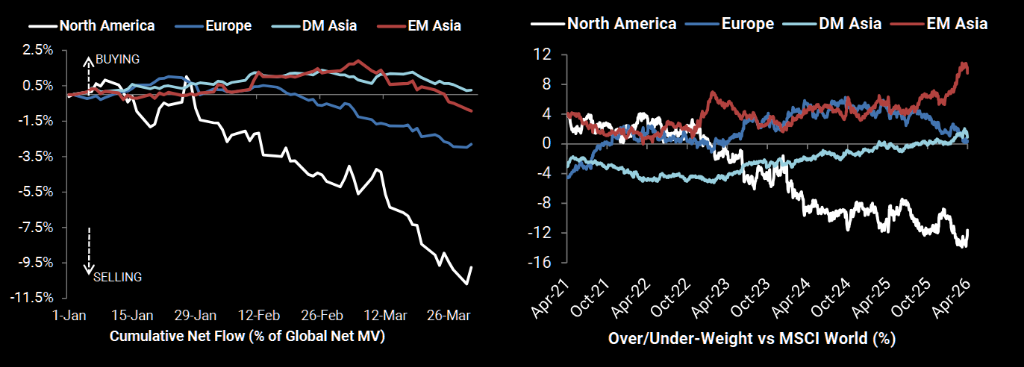
Selon plusieurs sources, les actifs européens connaissent l’une des vagues de ventes les plus intenses de la dernière décennie, les investisseurs institutionnels réduisant à une vitesse extrême leur exposition à l’Europe.
D’après les données de Goldman Sachs Prime Brokerage, le volume net des ventes d’actifs européens le mois dernier a enregistré sa plus forte baisse mensuelle depuis mars 2025, se classant au troisième rang des dix dernières années, avec un ratio vendeurs à découvert/acheteurs de 2,2 pour 1.
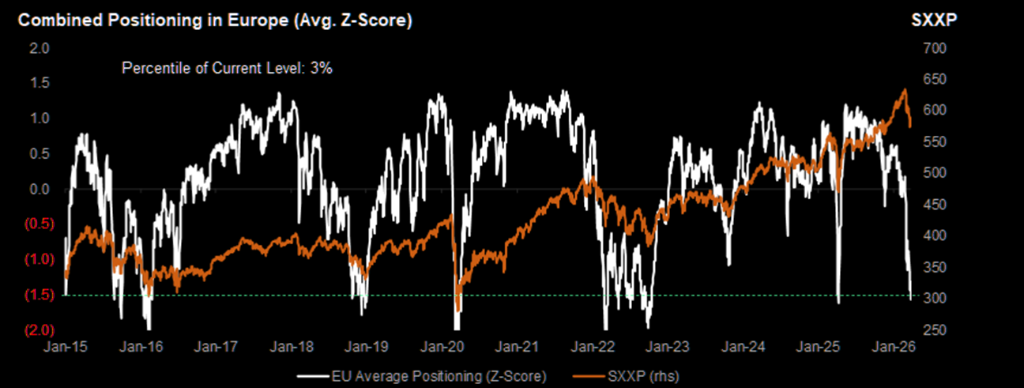
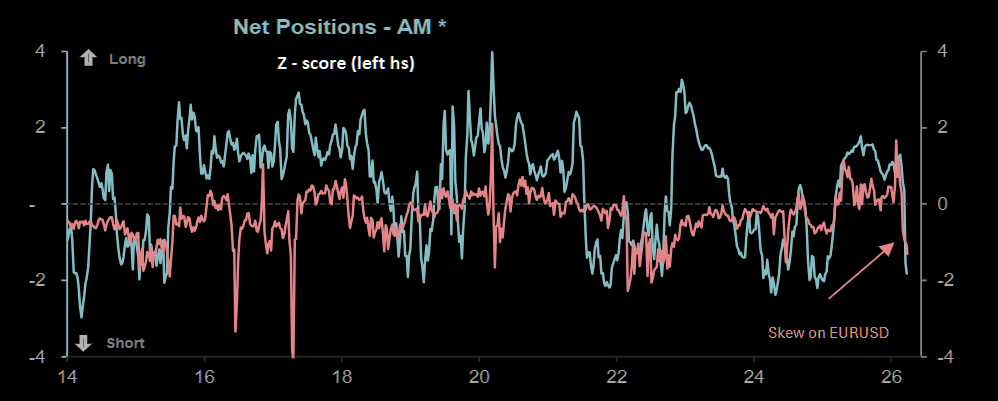
Parallèlement, les données de JPMorgan montrent que l'indicateur composite des positions européennes est tombé à son troisième plus bas niveau depuis 2015, avec un écart-type inférieur à -1,5, et un changement de position sur 4 semaines dépassant les -2 écarts-types.
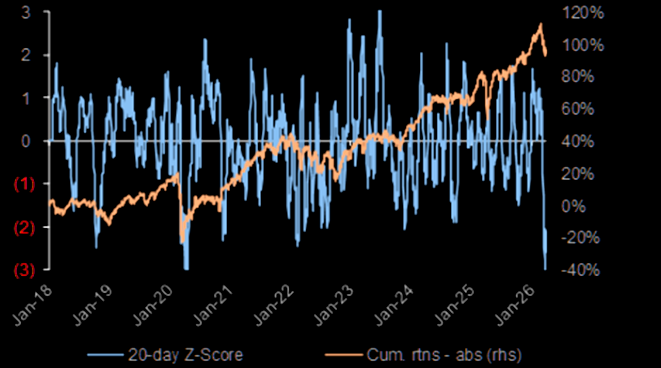
Ce chiffre indique que la pression nette des positions vendeuses en Europe est désormais dans une situation extrême par rapport à la distribution historique des dix dernières années, similaire seulement à quelques épisodes de tension historique sur les marchés.
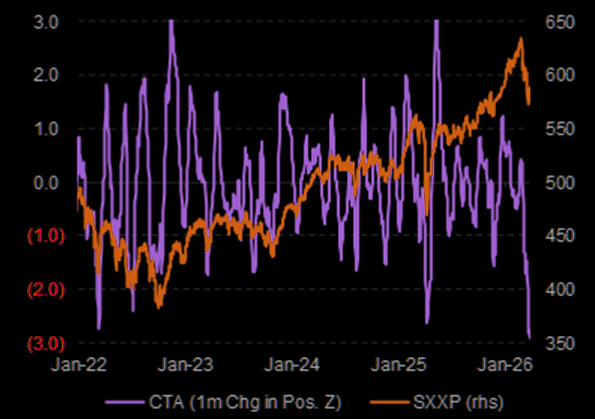
Les données de JPMorgan montrent également que, mesuré par le score Z du changement de position sur un mois, le groupe CTA a réduit son exposition aux actifs européens à un niveau historiquement extrême dans la série de données.
Les CTA, représentatifs des stratégies de suivi de tendance, lorsqu'ils se retirent en masse, créent souvent un effet d’auto-renforcement et exercent une pression technique supplémentaire à la baisse sur le marché.
L’équipe en charge des positions chez JPMorgan souligne que, en considérant les hedge funds, les CTA (Commodity Trading Advisor) et les fonds long-only, l’exposition globale à l’Europe est à un « niveau extrêmement faible ».
Les signes de retrait des capitaux apparaissent non seulement au niveau des actions, mais aussi sur le marché des devises, confirmant une posture de réduction systémique des risques.
La pente (skew) du marché des options sur l’euro continue de baisser, indiquant que les participants du marché des options misent désormais largement sur une baisse de l’euro.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prévisions précises de chute par Hartnett de Bank of America : le "signal de vente" est terminé, les investisseurs reviendront aux actions technologiques "mi-novembre", l'essentiel dépendra du "prix des puces".
Le signal de vente de Bank of America a été levé, mais cela ne signifie pas que c'est le moment de saisir le creux du marché. Actuellement, la fissure du financement lié à l'IA s'élargit et les valeurs technologiques sont extrêmement surpeuplées. Les stratégistes mettent en garde : le retour sur les valeurs technologiques en novembre dépend en totalité du facteur décisif qu'est le « prix des semi-conducteurs ». À court terme, il est recommandé d'éviter temporairement la technologie, de rester défensif et de se positionner sur les petites capitalisations et les REITs.



La division la plus dangereuse du marché boursier américain : les actions ordinaires sont déjà en chute libre, combien de temps les géants de l'IA pourront-ils encore résister ?
Le resserrement significatif des conditions financières frappe durement les actions ordinaires américaines : la médiane des composants du S&P 500 a reculé de 15% par rapport au sommet, et la prime de risque sur actions est tombée en dessous de zéro. La hausse des rendements des bons du Trésor américain et du prix du pétrole a entraîné une flambée de l’indice des conditions financières, ce qui provoque une détérioration aiguë sous une apparence superficielle de calme. La polarisation du marché s’intensifie, faisant de la remontée des actions ordinaires ou de la convergence à la baisse de l’indice la principale incertitude.

Prix des cryptos
Plus


