
【米国株meme】rS:安値から倍増!AIセキュリティ注文が加速、取引チャンス到来?
 2026/09/22 07:26
- なぜ今rSに注目するのか?市場はどんなストーリーを語っているのか?
- ファンダメンタルズ概要
- 主なプロダクト・ビジネス内容:
- Singularityプラットフォーム:AI-EDR / XDR。エンドポイントからクラウドまで統合したセキュリティOS。
- Purple AI:エージェント型の調査・対処ツールで、従来数時間かかった審査を数分単位へ短縮。IDCによると2025年8社顧客へのインタビューで、3年ROIは約338%と推計。
- Prompt Security:シャドーAI、プロンプトインジェクション、Agent/MCP権限を制御し、企業が“安全にAIを利用”可能にします。
- Wayfinder Frontier AI Services:人力+先端モデルによるマネージドディフェンス、9/3よりOpenAI GPT-5.6-Cyberに対応。
- SentinelOne Flex:利用量に応じたサブスクリプションで、リリースから1年で総ARRの10%超を占めるに至っています。
- データおよびクラウドセキュリティ:非エンドポイント系ソリューションが総ARRの50%以上に成長。
- 主な財務・運用データ:
- 時価総額は約78~83億ドル、現在株価は約23.80~23.85ドル、52週レンジは11.81~24.26ドルで最高値から-2%程度。
- Q2 FY2027(7/31まで、8/27引け後発表):売上2.92億ドル、前年比+21%、ガイダンス上回る。
- ARRは12.18億ドル(前年比+22%)、単四半期純増ARRは5,600万ドルでQ2記録を更新。
- 非GAAPの営業利益率約10%(前年比820ベーシスポイント上昇)、非GAAP EPSは0.08ドルで前年比倍増。
- 残存パフォーマンス義務(RPO)17億ドル、前年比+45%。
- 10万ドル以上のARR顧客は1,715社で前年比+13%、その階層のNRRは3四半期連続で改善。
- AI Security(Purple AI + Prompt)のARRは前年比3倍、同分野を次の100億ARRカテゴリに育成するのが目標。
- 現金・投資残高は8.13億ドル、無利息負債ゼロ。
- FY2027のガイダンス上方修正:売上12.02~12.07億ドル(+20%)、非GAAP営業利益1.24~1.28億ドル(利益率10%前後)。
- Q3ガイダンス:売上3.09~3.11億ドル、営業利益3,800~4,000万ドル(利益率約13%)。
- 空売りは約1,823万株で流通株の約5.4%、カバー2日分。機関投資家保有は約85~90%。弾力はテーマと業績に由来し、ショートスクイーズではない。
- 直近のカタリスト:
- 8/27 Q2で市場予想超&通年売上・営業利益ガイダンス上方修正。
- 9/3 WayfinderがOpenAI Daybreak / GPT-5.6-Cyberと連携、新たにコードリスク解析・侵害評価機能追加。
- 9/10 ゴールドマン・サックス Communacopiaで経営陣がエージェント型セキュリティについて説明。
- 9/16–19 主催のLABScon脅威インテリジェンスカンファレンスが終了し、AIの攻防ストーリーが注目された。
- 9/14は一日+14.5%、約1,630万株の出来高(3ヵ月の1日平均の約2倍)、9/21も陽線で全短中期MAを突破。
- 売り方は依然Susquehannaの28ドル、Wedbushの25ドルが目標。コンセンサス目標は24.4ドル前後、最高点は28ドル。
- 期待ギャップ分析
- 主要な取引ポイント
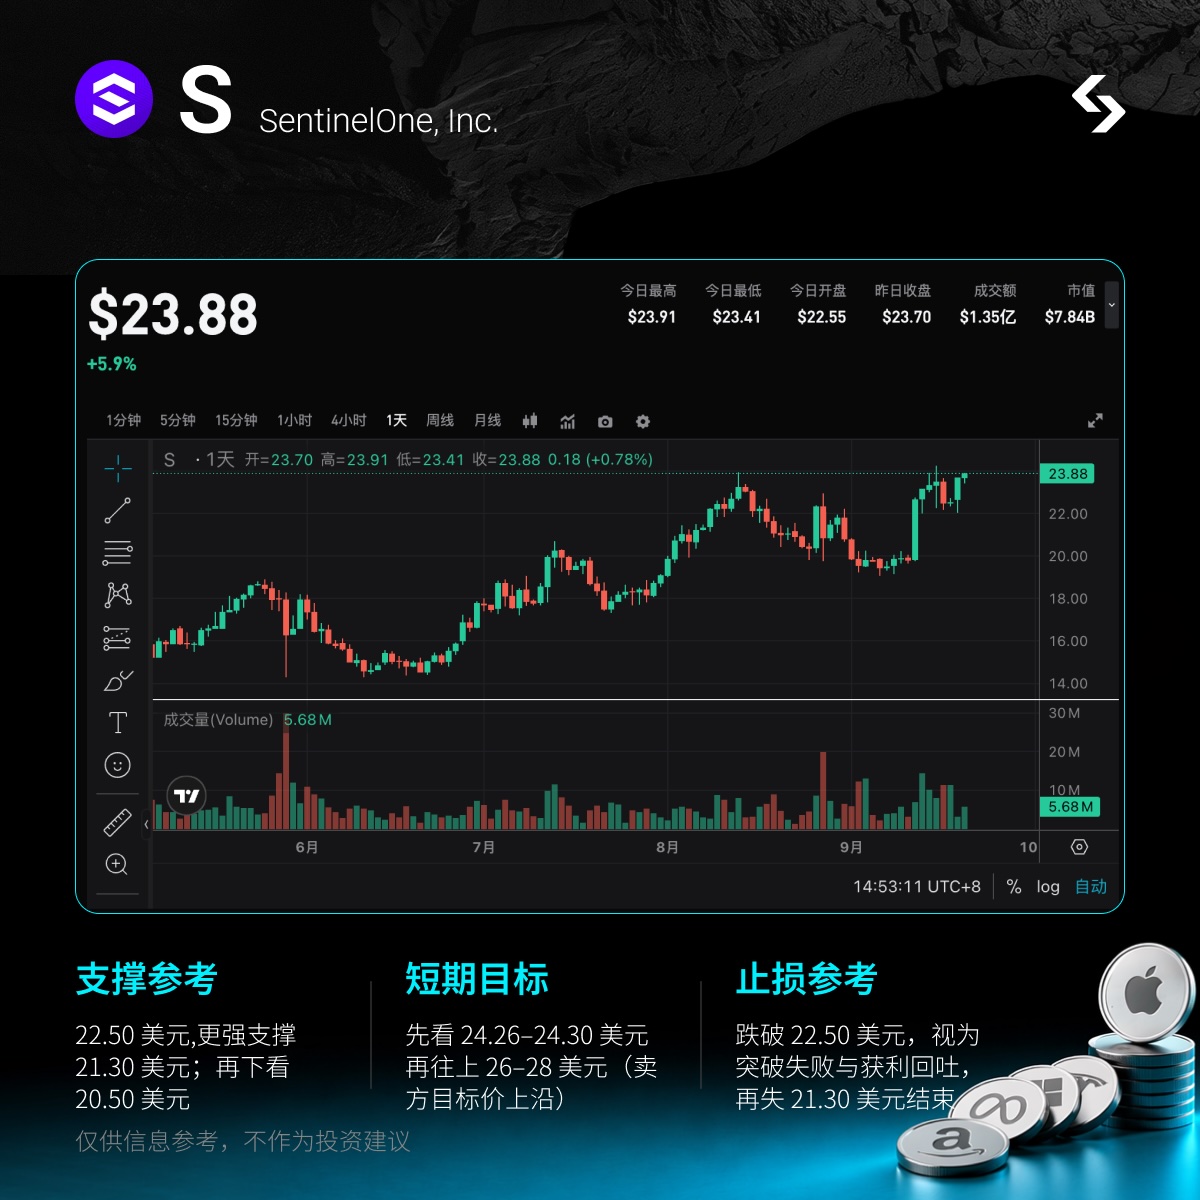
- 注意:すでに新高値圏ですので、ポジションは弾力枠のみとし、コアで積み増すのはやめましょう。またrCRWD / rZS / rPANWと重複で過度な保有は厳禁。
- リスク警告
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
評価額は過去10年の最低水準に!黄仁勲はNVIDIAを「世界初の成長型バリュー株」と称したが、投資家たちは納得していないようだ
NVIDIAのPERはすでに17倍を下回り、2025年水準のおよそ半分となっています。2027年度の売上高と純利益はそれぞれ90%、99%の成長が予想されているにもかかわらず、同社の株価上昇率は今年約20%にとどまり、Philadelphia半導体指数を大きく下回っています。一方で、粗利益率は第2四半期の75%から第4四半期には72%未満に低下する見込みであり、メモリコストの上昇や顧客による自社製チップの継続的な開発が圧力となっています。加えて、AI関連の資本支出が今後も継続するかどうかが、市場が同社のバリュエーションを再評価するうえでの重要なポイントになっています。
高級ブランド業界の収益予想が「楽観的すぎる」!1カ月以内に複数の大手銀行が相次いで弱気見通しを示し、高級ブランド株は2008年以来最悪の年度へ
RBCはLVMHとBurberryの格付けを「マーケットパフォーム」に引き下げ、高級ブランドの利益予想が楽観的すぎると指摘しました。このセクターは年初来で15%下落しており、2008年以来最悪のパフォーマンスとなっています。

イランは海峡を一時的に開放する可能性があり、金利のダブルトップが金価格反転の契機を秘めている

NVIDIA(NVDA.US)の株価に“警告シグナル”:過去十数年で最安値に評価、マーケットは何を懸念しているのか?
Nvidiaの株式は、その利益成長が継続できるかどうかについて警告信号を発している。しかし皮肉なことに、この信号は会社自体の業績からではなく、市場の価格決定方法から発せられている。
暗号資産価格
もっと見る


