
コストコ 第4四半期決算展望:弱気相場後の会員数と資本還元の検証
 Bitget2026/09/23 04:08
🔥 米国株ホットスポットレーダーがリリースされました! 米国株の3大主軸+厳選6銘柄+7大イベントカレンダー、今週の米国市場のチャンスはどこにある? リンクをクリックして22の取引方向を一目でチェック→
- 投資の要点ダイジェスト
COSTCO(COST.US)は、2026年9月24日の米国取引終了後に2026年度第4四半期(16週間、8月30日まで)の業績を発表します。ウォール街のコンセンサスでは、総収益は約948億ドル(前年比+10.0%)、調整後のEPSは約6.53ドル(前年比+11.2%、昨年同期は5.87ドル)が予想されています。年間EPSは約20.5ドル(前年は約18.2ドル)、年間収益は3010億ドル超が見込まれています。
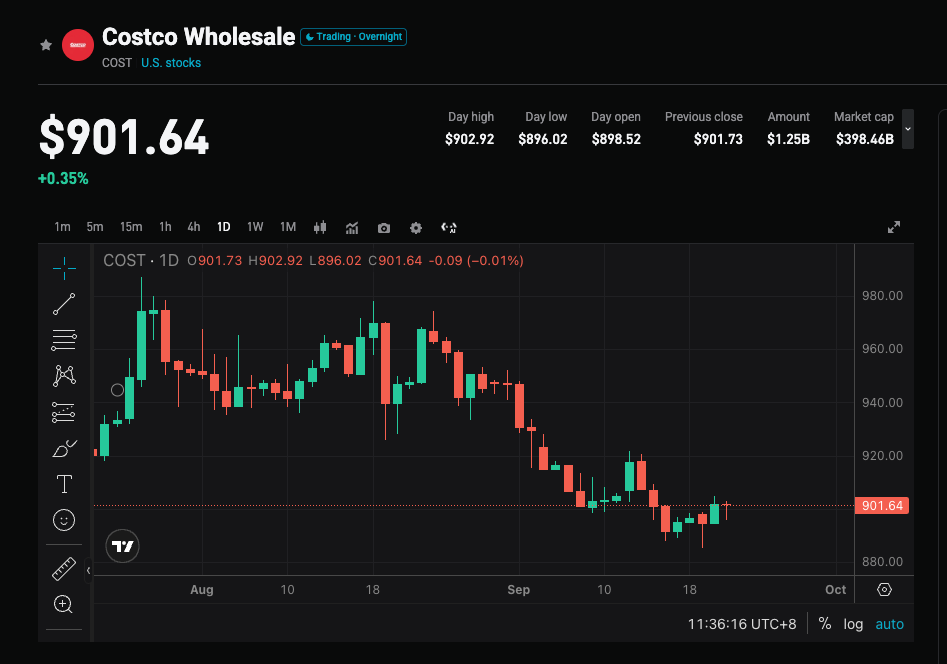
同社はすでにQ4の純売上高を939億ドル(前年比+11.3%)、既存店売上高+9.4%、ガソリン・為替要因を除くと+6.7%と発表しています。そのため、今回の注目点は「売上があったか」ではなく、会員費の質、利益率、関税還付金の再投資、そして潤沢な現金の中で特別配当/自社株買いがあるかどうかです。株価は5月の高値1096.50ドルから9月22日終値899.41ドルまで約18%下落し、バリュエーション消化と業績の検証が同時に進行しています。
- 4つの主要焦点
焦点1:会員制度のフライホイールが顧客減速を相殺できるか
COSTCOの中核利益源は商品マージンではなく会員費です。Q3会員費収入は13.7億ドル(前年比+10.7%、為替調整後+9.9%)で、有料会員は8290万人(+4.1%)、エグゼクティブ会員は4120万人(+9.6%)、米加の継続率は92.2%、全世界では89.7%でした。Q4では、継続率の安定、高付加価値会員の浸透度向上、デジタル会員獲得が今後の継続率に足かせとなるかどうかを確認する必要があります。もし会員指標が弱まる場合、市場は「高バリュエーション小売」を「成熟小売」に再評価するでしょう。
焦点2:既存店の売上はクリア、利益率が予想を上回るカギ
トップラインはほぼ確定:Q4純売上高939億ドル(+11.3%)、米国既存店+10.7%、デジタル既存店+19.5%、8月純売上高237.0億ドル(+9.9%)です。Q3の客数増加はわずか+2.4%(昨年同期は+5.2%)で、伸びは客単価に依存しています。市場が本当に重視するのは粗利益率、主力商品の利益率、費用率です。一部機関では、米国政府の関税還付金を除くと、本業EPSは6.53ドルのコンセンサスを下回る可能性があり、その数値は「楽観的なシナリオ」に近いと見ています。
焦点3:関税還付金、約200億ドルの現金、および特別配当への期待
バランスシートは今回のセンチメントを左右するもう一つのテーマです。同社の現金および同等物は189億ドル超、他に約10億ドルの短期投資、長期債務はわずか56億ドルです。ある機関の試算では現金は200億ドル目前、関税還付金規模は約15億ドル。市場は経営陣が還付金を再投資(値下げ、出店、それとも株主還元)する方針や、特別配当や自社株買いの実施に注目します。もし出店ばかり強調して資本還元を回避すれば、高水準の現金が株価のカタリストとならないリスクがあります。
焦点4:バリュエーション消化後、ガイダンスの質で反発の度合いが決まる
フォワードPERは43倍前後で、過去5年平均の45倍よりやや低いものの、一桁~低い二桁成長では割安感はありません。ウォール街の平均目標株価は1085–1092ドルで、20%以上の上昇余地を示唆、レーティングは「やや買い」が主流です。Q3決算後株価は約4%下落し、「予想通り」だけではCOSTには物足りず、会員、利益率、資本還元の全方位でサプライズが必要であることを示しています。
- リスクとチャンスは表裏一体
アップサイドのカタリスト:
- 会員費の成長が引き続き二桁で、米加の継続率が92%付近を維持、エグゼクティブ会員が全体成長を上回る。
- 関税という一時要因を除いてもEPSが6.53ドルを達成あるいは上回り、コア利益率も懸念より良好。
- 特別配当、自社株買い、あるいは明確な現金活用の発表がバリュエーション修正を後押し。
ダウンサイドリスク:
- 本業EPSがコスト・関税・粗利益率圧迫でコンセンサスを下回り、市場が6.53ドルを「ベストケース」とみなす。
- 客数がさらに減速し、オンライン会員獲得の構成から継続率が低下、会員のロイヤルティ神話に陰り。
- 現金活用の方針不透明、通期見通しも慎重、バリュエーションが高いまま株価調整が875ドルや844ドル付近まで続く可能性。
- 取引戦略アドバイス
強気ロジック: 純売上でシェアは証明済み。会員・利益率が同時に予想超え、特別配当/自社株買いサインが出れば、18%下落してきたバリュエーションの巻き戻しに期待。
弱気リスク: トップラインは既に月次売上予告で織り込み済み。利益がギリギリ、会員指標が横ばい、資本還元も打ち出せなければ、高ボラ環境ではQ3の「業績悪くないのに株価下落」と同じ値動きを繰り返す可能性。
注目すべきデータ:
- 調整後EPSと、関税還付金などの一時的要素の有無
- 会員費収入、継続率、エグゼクティブ会員増加率
- 粗利益率/コア利益率(ガソリン除く)
- 現金、自社株買い、特別配当の説明、年間出店計画と見通し
戦術ノート(9月22日終値899.41ドル時点):
- 決算前:9月16–21日に株価は885–896のレンジで4日連続上昇。22日は903.40を試してから下落し、899.41で引け。依然として10日線(901)、20日線(919)、50日線(936)、200日線(960)の下に位置し、中短期は下げトレンド。イベント前は900の節目を下回る水準で、リスクリワードは限定的。オプションのインプライドボラティリティは±3.3%–3.6%(868–932付近)。ポジションを抑え、軽めに臨む。885以下でレバロングは避けたい。
- 強気型:終値が910–922を再び超え、900 / 888–896を下値支持で維持。上値目安は936(50日線)/ 960(200日線)。ストップは885、あるいはリスク許容度次第で875下へ。
- 弱気/ヘッジ型:ギャップダウンで888–896を取り戻せず、910–922トライ失敗の場合。下値目安は885 / 875 / 844(52週安値)。
オペレーション提案:業績と資本還元がいずれも想定超えかつ終値が910–922で安定した場合、900 / 888–896まで押し目を作った後の攻勢を意識。すでに発表されている売上・利益や会員指標が弱いだけなら、868–932のボラティリティ範囲や885 / 875 / 844のサポートラインに注目。ポジションとストップ設定は自己のリスク許容度に応じて調整。
免責事項:上記内容は参考情報であり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
同業種の新株発行が初値割れで申込熱が冷める?Bambooが価格決定前夜に急ブレーキ、1年で評価額が2倍でも「買い手」見つからず
カリフォルニア州とテキサス州の住宅保険総合引受代理店Bambooは、火曜日に予定していたIPOを延期しました。当初は1株18~20ドルで3500万株の既存株式を発行し、6億6500万ドルの資金調達を計画していました。
AIの代替ブームは過大評価されている?バークレイズ:職場のコアスキルのうち高度に複製可能なのはわずか20%、しかし拡大効果は静かに広がっている
AIが労働力に与える影響は、想像よりも穏やかでありながら、より深遠であることが明らかになった。バークレイズの最新研究は、「代替の波」というパニックを打ち破った。AIによって再現できる職場のコアスキルは全体の約20%に過ぎないが、その「増幅効果」はほぼすべての職業分野に浸透している。さらに注意すべきなのは、AIスキルへの需要がテクノロジー分野からマネジメント層へと広がっていることだ。また、物理AIの台頭により、人間の専門スキルが大規模にライセンス可能な新しい知的財産となる可能性さえある。
実質金利が20年以上ぶりの高水準を記録する中、ゴールドETFは7カ月ぶりの高値に上昇:ゴールドは新たなアンカーを見つけた!
ブラックベリー第2四半期決算展望:QNXはセキュア通信の大型契約空白を埋められるか
暗号資産価格
もっと見る


