
Завышенная чистая стоимость и ограничения на выкуп: является ли текущий «кризис PE частного кредитования» новым раундом «ипотечного кризиса»?

Паника на рынке частного кредитования распространяется. Главный инвестиционный директор Fourier Asset Management Орландо Гемес выступил с жёстким предупреждением: «Сигналы опасности, которые мы сегодня видим в сфере частного кредитования, поразительно похожи на ситуацию 2007 года.»
Он особо отметил ухудшение условий защиты кредиторов, а также то, что сложные положения о ликвидности «маскируют рассогласование между активами, которые инвесторы считают у себя на руках, и теми, которые они действительно могут вывести».
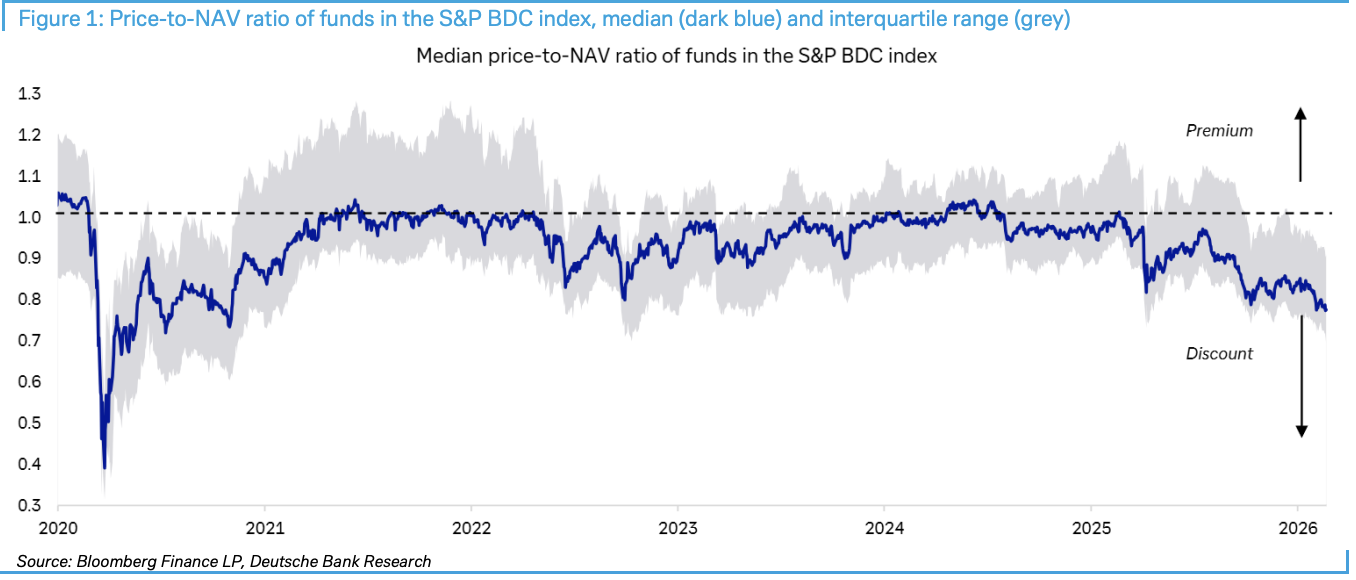
По данным трейдинговой платформы Chasing Wind, 23 февраля Deutsche Bank опубликовал отчет «Private credit: Smoke, yes, but how much fire?». В докладе отмечается, что соотношение цены к чистой стоимости активов для фондов из индекса S&P BDC снизилось до самого большого дисконта с начала пандемии COVID-19, а такие события, как ограничение выкупа в Blue Owl и двукратное сокращение оценки Breitling, лишь подлили масла в огонь.
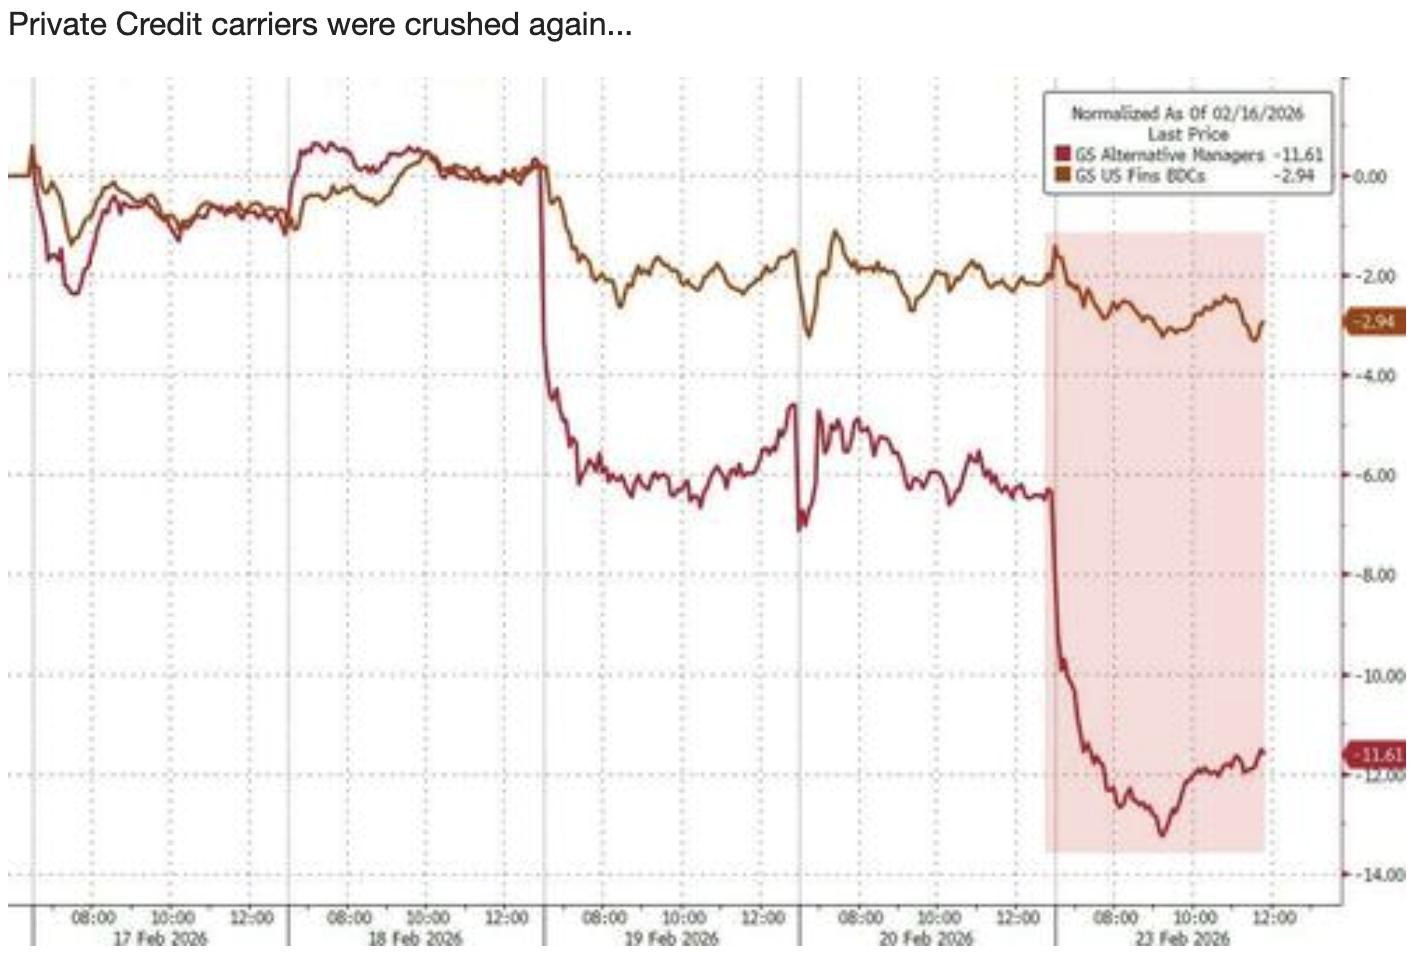 Несмотря на недавнее падение цен соответствующих акций, Deutsche Bank считает, что условия для масштабного распространения рыночной паники пока отсутствуют. В настоящее время инвесторам следует внимательно отслеживать кредитные спрэды, корпоративную прибыль, давление на государственные облигации и изменения регулирования — четыре ключевых индикатора, а также учитывать, что более 3 трлн долларов «сухого пороха» (неинвестированные средства) могут стать важным буфером.
Дисконт BDC на рекордном уровне: термометр рыночной паники
Бизнес-девелоперские компании (BDC) становятся барометром кризиса частного кредитования. Согласно данным Deutsche Bank, эти публичные институты с высокой долей в частном кредитовании и ПО, показывают наибольший с начала пандемии дисконт котировок к чистой стоимости активов.
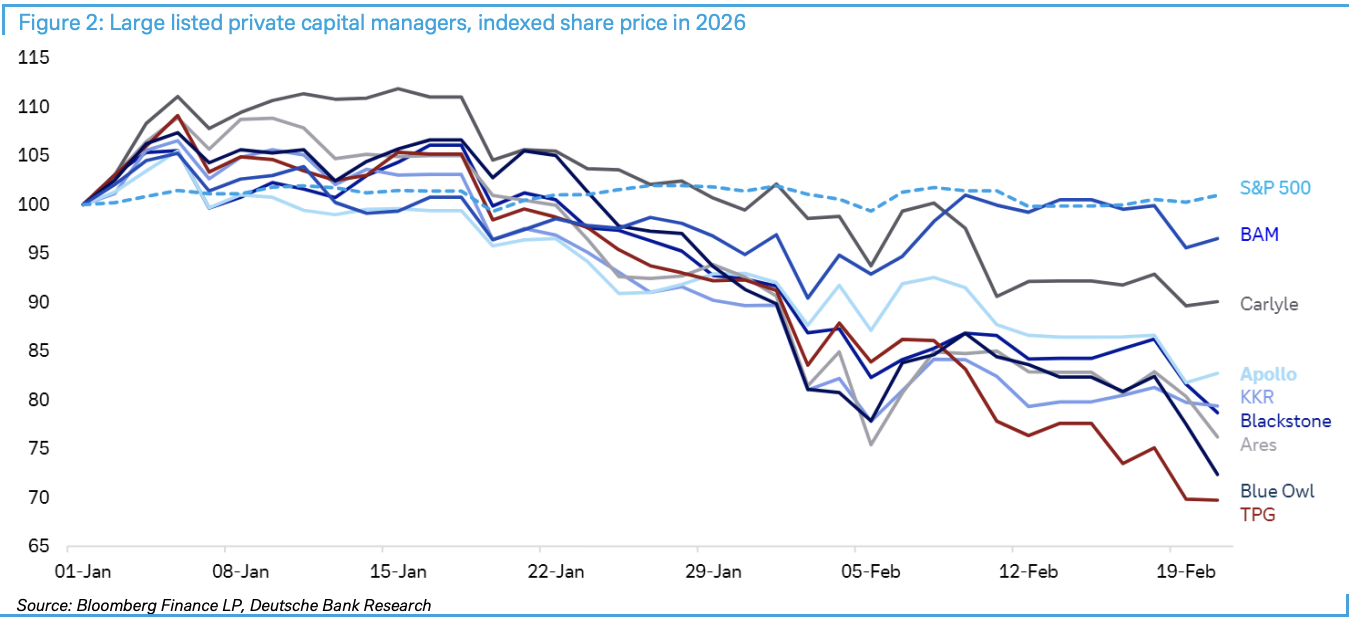
Паника усилилась на прошлой неделе. Blue Owl объявила о введении ограничений на выкуп в одном из своих фондов и продаже активов. Хотя этот шаг был предпринят для укрепления доверия, некоторые инвесторы воспользовались моментом для распродажи активов, связанных с частным капиталом. Затем Financial Times сообщила, что владельцы Breitling из частного капитала снизили его инвестиционную стоимость наполовину, что ещё сильнее подогрело рыночную панику.
Небанковские финансовые институты: недооценённый системный риск
По-настоящему тревожит растущая доля небанковских финансовых посредников (NBFI) в финансовой системе. Недавнее исследование Федерального резервного банка Нью-Йорка подчеркнуло риски, которые рост NBFI несёт для банков. Ключевые данные показывают, что доля NBFI в мировых финансовых активах уже превышает 50%, а в США — целых 60%.
Механизм передачи рисков вызывает опасения: хотя банки с момента финансового кризиса сократили прямое кредитование реального сектора, через обязательства перед NBFI они всё равно косвенно подвержены этим рискам. В частности, банки выдают старшие кредиты NBFI, а те, в свою очередь, предоставляют младшие кредиты конечным заёмщикам. Такая многоуровневая структура при сбоях может привести к цепной реакции.
Заместитель председателя ФРС Bowman отметила, что до кризиса банки выдавали 60% ипотечных кредитов, но с тех пор эта доля почти вдвое сократилась, и заёмщики обратились к небанковским кредиторам.
3 трлн долларов «сухого пороха»: спасательный круг или капля в море?
Deutsche Bank считает, что свыше 3 трлн долларов «сухого пороха» на рынке частного капитала достаточно для решения текущих финансовых проблем, поскольку подавляющее большинство крупных кредитов выдается крупными институциональными игроками. Эти структуры отличаются высокой диверсификацией и влиянием, а их инвесторы вряд ли откажутся от внесения капитала.
Но ситуация на среднем сегменте рынка совершенно иная. Многие игроки среднего уровня сильно зависят от недавних падений в сфере инвестиций в ПО, а диверсификация их активов недостаточна — это самое уязвимое звено на данный момент.
Четыре ключевых индикатора: критическая точка кризиса
Deutsche Bank чётко отмечает: для того чтобы негативный сценарий стал реальностью и вызвал заражение банковского сектора, необходимы ухудшения экономической и рыночной конъюнктуры. В частности, должна произойти какая-либо комбинация следующих событий:
-
Резкий рост кредитных спредов и/или ставок
-
Существенное сокращение корпоративной прибыли
-
Серьёзное давление на рынок гособлигаций, особенно на аукционах по размещению долга
-
Изменения регулирования или требований к капиталу банков по экспозиции к частному рынку
Ключевой вывод: на данный момент ни один из этих четырёх индикаторов не достиг опасного для рынка частного капитала уровня с точки зрения риска распространения и разрушения на более широкий рынок.
Текущий вывод: много дыма, но огонь не разгорелся
Deutsche Bank оценивает нынешнюю ситуацию как «много дыма, но пожар не очевиден», подчёркивая, что волатильность ликвидности не следует напрямую приравнивать к кредитному краху. Кроме того, инвесторы часто ошибочно принимают частные проблемы с отдельными инвестициями за более широкую рыночную тенденцию — это типичная ошибка «корреляции, а не причинно-следственной связи».
Несмотря на то что искусственный интеллект распродаёт активы из-за опасений долгосрочных изменений в ПО, большинство софтверных компаний, по всей вероятности, сохранят клиентскую базу и прибыль, а значит, в краткосрочной перспективе смогут генерировать денежный поток для обслуживания долга.
Более того, учитывая сильные позиции фондового и долгового рынков, здоровую корпоративную прибыль, устойчивость рынка труда в США и, в целом, прочную экономику, предпосылки для серьёзного падения доверия пока не сложились.
Для инвесторов в ближайшее время важно внимательно следить за четырьмя индикаторами, перечисленными Deutsche Bank, а также за тем, будет ли дисконт к чистой стоимости активов у BDC и подобных структур дальше распространяться. Когда дисконт перестанет быть лишь отражением эмоций и станет жёстким ограничением для финансирования, это и будет точкой, в которой локальные риски начнут передаваться дальше.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Падение американских акций на этой неделе: как количественные модели справились с этим

Самая опасная дивергенция на рынке акций США: обычные акции уже сильно упали, сколько ещё смогут продержаться гиганты AI?
Значительное ужесточение финансовых условий сильно ударило по обычным акциям на американском рынке: медианное значение акций из индекса S&P 500 снизилось на 15% от максимальных уровней, а премия за риск по акциям уже опустилась ниже нуля. Рост доходности государственных облигаций США и цен на нефть способствовал скачку индекса финансовых условий, что привело к резкому ухудшению широты рынка на фоне кажущегося спокойствия индекса. Усиливается рыночная дифференциация, и главным вопросом остается: смогут ли обычные акции наверстать упущенное или индекс продолжит снижение.

Уолл-стрит устанавливает цену на промежуточные выборы: коэффициент Демократической партии вырос на 20%, но рынок оказался в "слепой зоне"
Построенный JPMorgan "демократический фактор" с августа вырос примерно на 20%, тогда как S&P 500 за тот же период поднялся лишь на 2,6%. По данным аналитических платформ, вероятность того, что демократы займут оба дома Конгресса, выросла с 23% в августе до 64%. Исторические данные Goldman Sachs показывают, что эта вероятность в среднем снижается примерно на 5 процентных пунктов к дню голосования. Мнения крупных участников рынка разделились: JPMorgan рекомендует покупать на снижении, а Bank of America предупреждает, что победа демократов в обеих палатах может привести к падению рынка акций более чем на 10%.

Цены на крипто
Далее


