
Несмотря на более позитивные данные по инфляции, доходность американских государственных облигаций продолжает расти, и Уолл-стрит предполагает, что Япония стоит за этим.

Волна распродаж казначейских облигаций США продолжается, и рынок обращает взоры на Японию. Даже несмотря на неожиданное ослабление инфляционных данных, доходность 10-летних казначейских облигаций США поднялась до многолетнего максимума в 5,28%, и аналитики с Уолл-стрит активно спорят о том, каким образом именно Япония становится движущей силой нынешней турбулентности на мировом долговом рынке.
В четверг, несмотря на то что базовый индекс PCE оказался ниже ожиданий, доходность американских гособлигаций продолжила расти, что разрушило ожидания рынка о том, что «замедление инфляции ослабит давление на распродажи». Yardeni Research и Deutsche Bank оба указывают на Японию, но их оценки транзитных механизмов кардинально различаются: первые считают, что основной причиной стало закрытие арбитражных позиций за счет иены, а вторые полагают, что ключевым фактором является непосредственный рост доходности японских гособлигаций (JGB).
В центре этого спора — вопрос: когда прекратится распродажа казначейских облигаций США, и будет ли это зависеть от способности Японии стабилизировать собственный долговой рынок. По последнему отчету Goldman Sachs, чистые шортовые позиции CTA-фондов на мировом рынке облигаций достигли -170 миллиардов долларов (в DV01) и продолжают увеличиваться, что говорит о беспрецедентно пессимистичных настроениях на долговом рынке.
Два объяснения: арбитражное закрытие или переоценка ставок?
Президент и главный инвестиционный стратег Yardeni Research Эд Ярдени в своем отчете указал, что инвесторы-арбитражеры, использующие иену как валюту фондирования, могут усугублять распродажи на мировом рынке облигаций. По его мнению, по мере повышения ставки Банком Японии (BOJ) арбитражеры вынуждены продавать гособлигации других стран, ранее купленные на дешёвый кредит в иенах, «Эти операции позволяли многим государствам финансировать дефициты без повышения доходности по облигациям, но теперь пришло время платить по счетам».
Эд Ярдени также отмечает, что за годы, когда Банк Японии и другие крупнейшие центробанки держали стоимость заимствований на искусственно низком уровне, правительства занимали огромные суммы и нарастили значительный госдолг. Он квалифицирует нынешнюю ситуацию как месть «облигационных полицейских» — концепцию, которую сам внедрил и популяризовал еще в 1980-х годах.
Однако главный стратег Deutsche Bank по рынку японского долга Сёки Омори подвергает сомнению приведенную логику. Он подчёркивает, что технически закрытие арбитражных позиций должно привести к укреплению иены и оставить определённый рыночный «отпечаток»: скачок курса иены, крах спекулятивных шортов по иене, падение акций, одновременно с ростом казначейских облигаций США из-за спроса на безопасные активы. «Но нынешние движения рынков демонстрируют прямо противоположную картину», — говорит он, «Одновременное падение облигаций и иены указывает на переоценку инфляции и ставок, а не на сокращение кредитного плеча».
Данные о потоках капитала подтверждают это наблюдение. По недельной статистике министерства финансов Японии, за две недели по 12 сентября японские резиденты выступали чистыми покупателями иностранных облигаций с длительным сроком (с 6 по 12 сентября купили на 1,1 трлн иен), тогда как во второй половине августа чисто продали 2,8 трлн иен; в это же время нерезиденты на протяжении четырёх недель подряд покупали японские долгосрочные облигации, только за неделю по 12 сентября — на 2,2 трлн иен. Сёки Омори трактует это как «вливание иностранного капитала в JGB и новый отток японских средств за рубеж», что прямо противоположно предположениям о возврате капитала в Японию.
Общее мнение при разногласиях: корень проблемы в японском рынке долга
Несмотря на спорные механизмы передачи, аналитики сходятся в одном: источник распродаж казначейских облигаций США — в Японии, а суть в нестабильности внутреннего долгового рынка.
Стратег Goldman Sachs Изабелла Розенберг в последнем отчете «Какое фискальное послание зашифровано в японских спредах?» отмечает, что с мая JGB-спреды по свопам расширяются по всей кривой вслед за ростом доходности. Она подчеркнула, что JGB ведут себя лучше ожиданий на фоне свопов — т.е. доходность свопов растет быстрее, чем по облигациям, — что затрудняет утверждение, что причиной распродаж является исключительно проблема предложения JGB, в отличие от ситуации после отказа от контроля доходности (YCC).
По мнению Goldman Sachs, относительная устойчивость JGB может объясняться рядом факторов: снижением объема выпуска на длинном конце, оптимистичными ожиданиями внутреннего спроса (особенно в связи с изменениями в GPIF и NISA), а также смягчением давления предложения на длинные ставки в политике таких стран, как Япония, США и Великобритания.
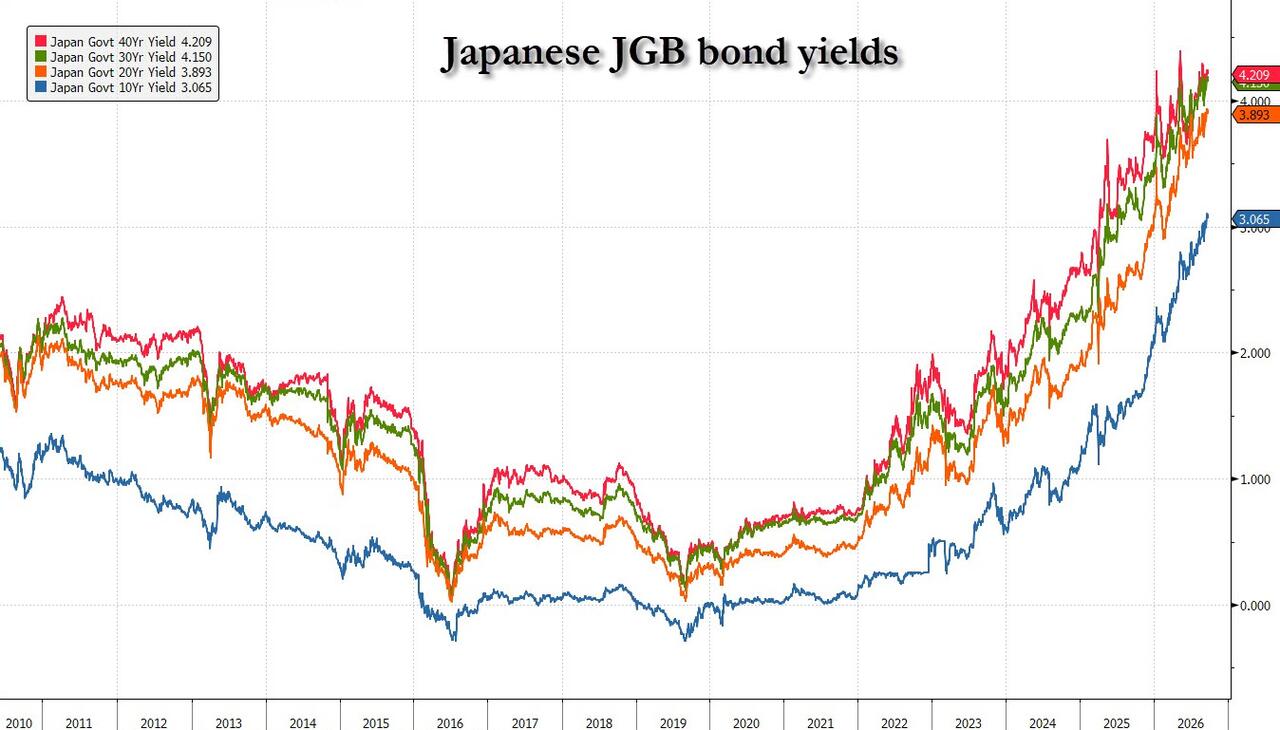
Однако Goldman Sachs также предупреждает, что в среднесрочной перспективе, ввиду ожидаемого увеличения выпуска JGB в следующем году и продолжаемой программы QT Банка Японии, своп-спред должен вернуться к более узким значениям. Иными словами, если рынок японских облигаций не стабилизируется, давление на распродажу казначейских облигаций США вряд ли ослабнет — на данный момент почти все долгосрочные доходности японских бумаг находятся на исторических максимумах.
Политические ограничения затрудняют действия BOJ
Еще большую тревогу на рынке вызывает ограниченность маневра Банка Японии.
Новый премьер-министр Санаэ Такаити уже выразила недовольство недавними действиями по повышению ставок и планирует заменить ряд членов BOJ на более «голубиные» фигуры, что говорит об отсутствии политической воли к дальнейшему ужесточению политики регулятора.
На этом фоне доходность 10-летних JGB уже достигла небывалых высот, и рынок явно считает, что ужесточение политики BOJ далеко не соответствует масштабу продолжающейся инфляции в Японии. Недавнее пристальное внимание министра финансов Бесента к ситуации в Японии также косвенно подтверждает глубокое влияние японского долгового рынка на динамику казначейских облигаций США.
В настоящее время чистые шортовые позиции CTA-фондов на мировом рынке облигаций достигли -170 миллиардов долларов и продолжают расти с каждой неделей, что отражает исторически максимальные пессимистичные ставки на спад глобального публичного долгового рынка. Однако Goldman Sachs также отмечает: как только появятся сигналы дефляции или замедления экономики, шорты по казначейским облигациям США и JGB могут быть закрыты в рамках самого масштабного в истории короткого шорт-сквиза.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Падение американских акций на этой неделе: как количественные модели справились с этим

Самая опасная дивергенция на рынке акций США: обычные акции уже сильно упали, сколько ещё смогут продержаться гиганты AI?
Значительное ужесточение финансовых условий сильно ударило по обычным акциям на американском рынке: медианное значение акций из индекса S&P 500 снизилось на 15% от максимальных уровней, а премия за риск по акциям уже опустилась ниже нуля. Рост доходности государственных облигаций США и цен на нефть способствовал скачку индекса финансовых условий, что привело к резкому ухудшению широты рынка на фоне кажущегося спокойствия индекса. Усиливается рыночная дифференциация, и главным вопросом остается: смогут ли обычные акции наверстать упущенное или индекс продолжит снижение.

Уолл-стрит устанавливает цену на промежуточные выборы: коэффициент Демократической партии вырос на 20%, но рынок оказался в "слепой зоне"
Построенный JPMorgan "демократический фактор" с августа вырос примерно на 20%, тогда как S&P 500 за тот же период поднялся лишь на 2,6%. По данным аналитических платформ, вероятность того, что демократы займут оба дома Конгресса, выросла с 23% в августе до 64%. Исторические данные Goldman Sachs показывают, что эта вероятность в среднем снижается примерно на 5 процентных пунктов к дню голосования. Мнения крупных участников рынка разделились: JPMorgan рекомендует покупать на снижении, а Bank of America предупреждает, что победа демократов в обеих палатах может привести к падению рынка акций более чем на 10%.

Цены на крипто
Далее


