
小摩研报解读:英伟达 FY28 营收指引 70%增长背后,推理已成为数据中心最大且持续扩大的部分

撰文:Rita
英伟达对 FY28 的增长信心来自全市场需求扩张,而非单一驱动因素。
9 月 2 日,摩根大通举办英伟达投资者会议,与投资者关系副总裁 Toshiya Hari 交流。小摩在会后发布纪要指出,英伟达对 FY28 年同比增长 70%的框架“感到舒适”,且这一指引是供给受限而非需求受限的结果。若供给充足,业务本可增长一倍以上。推理已成为数据中心业务中占比最大且仍在扩大的部分,客户结构持续向超大规模以外的方向拓宽。
70%增长框架是供给受限的底线
Hari 明确表示,FY28 同比增长 70%的指引建立在全市场需求广泛改善的基础上,包括超大规模厂商、新创云厂商、AI 实验室、主权 AI 以及企业本地部署需求。提供年度指引的动机之一是内部预期与市场共识之间存在显著差距,若放任这一差距存在,可能给供应链合作伙伴的规划带来困难。
管理层反复强调,70%是一个“感到舒适”的数字。在当前指引下,英伟达的业务仍然是供给受限而非需求受限。若没有供给约束,业务本可实现翻倍以上的增长。
推理已超训练占比,但难以精确量化
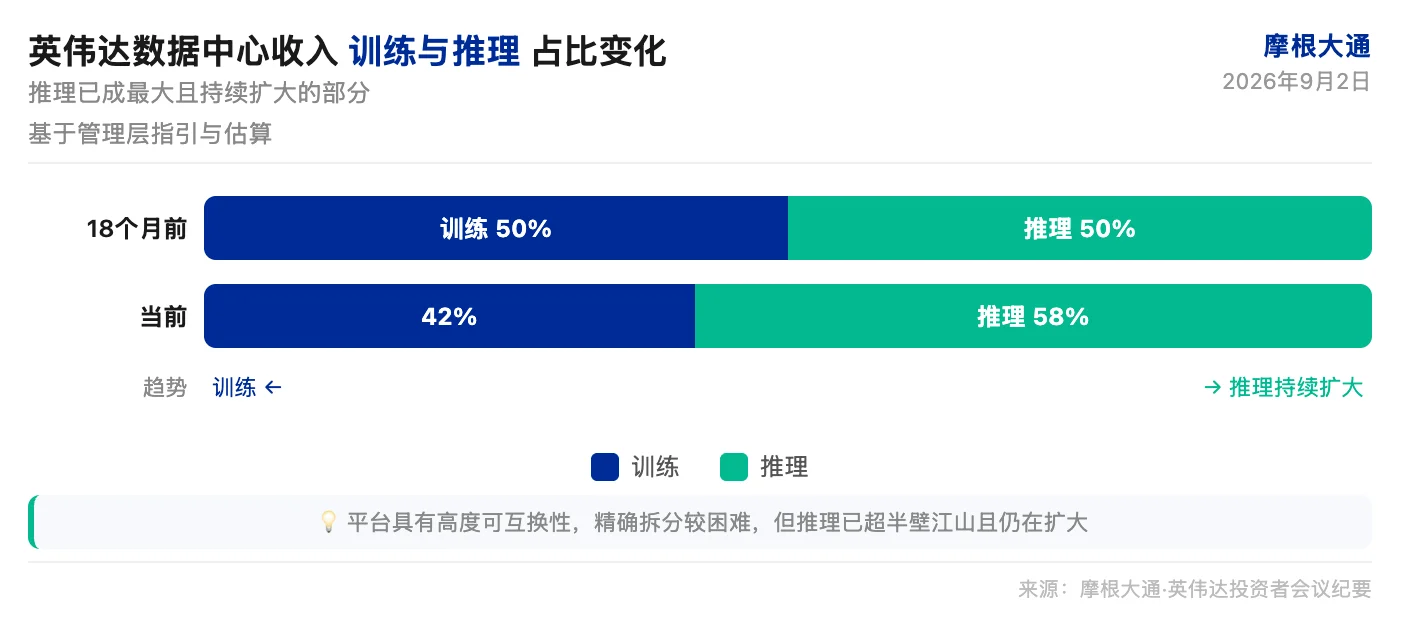
训练与推理的收入拆分是会议中反复出现的话题。Hari 指出,英伟达的平台具有高度可互换性,客户可以将 Grace Blackwell 产品用于训练,之后再将同一批资产转向推理工作负载,因此精确拆分训练与推理收入较为困难。
但 Hari 表示,大约 18 个月前推理与训练的比例大致为 50/50,他有信心推理目前已是数据中心业务中占比更大且仍在持续扩大的部分。推理在总收入中的比重将随时间推移继续上升。
先进晶圆与内存是两大供给瓶颈
在讨论满足明年需求和持续存在的供给约束时,Hari 特别强调了内存和先进晶圆,它们在英伟达的物料清单中占据关键地位。
英伟达与台积电以及三大内存供应商(美光、SK 海力士、三星)保持深度合作,围绕提高供给可用性进行持续讨论。Hari 并未提及先进封装(CoWoS)作为当前的主要瓶颈,这一点值得关注。此前 CoWoS 产能长期被视为制约英伟达出货的关键环节,虽然这并不意味着 CoWoS 已完全松绑,但至少说明最紧张的时刻可能已经过去,瓶颈正在向上游的晶圆和内存环节转移。
客户结构持续拓宽,新创云厂商占比已超 50%
AI 模型开发者的终端需求集中度正在下降。Hari 表示,OpenAI 和 Anthropic 这两大前沿模型开发商目前约占英伟达终端需求的 20%,FY28 这一比例可能接近 25%。
这些终端需求并不直接反映在英伟达的客户结构中。英伟达将算力出售给超大规模厂商和新创云厂商,后者再将容量转售给模型开发商。新创云厂商目前已是英伟达业务的重要组成部分,在 AI 计算基础设施中的占比超过 50%,表明增长并非仅依赖于头部超大规模厂商,而是由一个更广泛的客户生态在驱动。
开源与闭源共存,模型经济性持续改善
关于开源与闭源 LLM 的争论,Hari 延续了黄仁勋此前的观点:AI 的进步需要两者共存,而非二选一。
英伟达内部同时使用 OpenAI 和 Claude 等闭源模型,在芯片设计等关键任务中则采用闭源与开源相结合的方案。只要模型开发商能够持续改善其经济性,需求就会传导至芯片供应商。Hari 特别指出,模型开发商的毛利率正在改善,英伟达代际间单位 token 成本的持续下降是重要支撑。
融资工具支撑远期需求,不构成循环融资
Hari 详细介绍了英伟达的几项融资安排:与部分新创云厂商的收入分成协议、PORTS-Pike 数据中心园区计划、以及与阿波罗、贝莱德、黑石、Brookfield、高盛、KKR 等机构合作的 5000 亿美元私人资本融资平台。
在收入分成协议中,英伟达帮助兜底基础价格,并在算力以高于市场价出租时分享上行收益,在核心硬件销售之上创造了经常性收入的选择权。管理层认为其融资安排是有限度的、有上限的,并且受到强劲的终端需求、生态系统回报和最终算力购买者信用状况的支撑。
英伟达 FY28 的 70%增长指引是供给受限下的保守底线,推理已成为数据中心业务中占比最大且仍在扩大的部分,客户结构持续拓宽,融资工具的设计指向的是真实需求而非金融循环。小摩维持增持评级,目标价 320 美元,基于约 20 倍 CY2026 预期每股收益 15.87 美元。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
机构:金价抗跌计价了美联储与白宫之间的博弈风险,长期看涨底层逻辑仍在

花旗FOMC前瞻:加息,但不是新一轮紧缩周期
5%美债收益率风暴来袭!再融资炸弹倒计时开启,谁会是第一个牺牲品?
10年期美债收益率破5%创2007年新高。高利率维持越久,房企、商业地产及高负债公司再融资压力越大,系统性风险或将在12至18个月内加速显现。

不要和盈利周期对抗!美股今年破8000点?
杰富瑞预计,在AI投资狂潮和企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。AI盈利扩张已从七巨头向全市场蔓延,标普500今年EPS预计暴增35%,远超市场共识——这是自1995年以来最强盈利超级周期!唯一真正的威胁:美债收益率若持续飙升,估值压缩风险不可忽视。
加密货币价格
更多


