

Chainlink 目前報價 $13.57,隨著 CCIP v1.5 預計於2026年初推出,此前 Coinbase 的 $70 億 Wrapped Assets 及 Lido 的 $330 億 wstETH 均選擇獨家採用 CCIP,同時自動化合規引擎(Automated Compliance Engine)針對機構級代幣化,CCIP 轉帳年增 1,972%,達 $77.7 億。
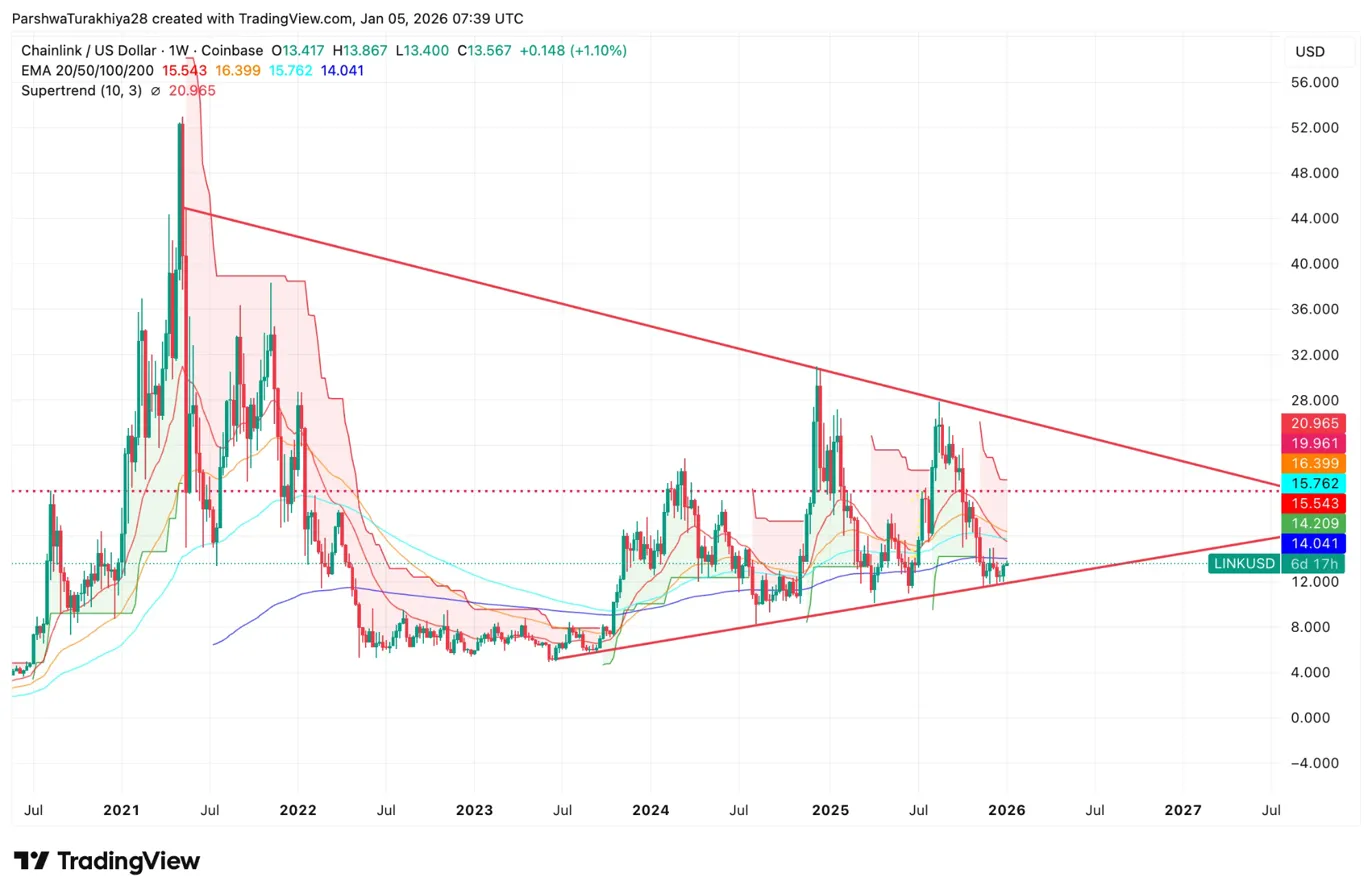
LINK 現報 $13.57,低於多條 EMA 均線 $15.54/$16.39/$15.76/$14.04,結構偏混合。Supertrend 指標位於 $20.96,顯示下行阻力。週線圖顯示自2021年高點 $52 跌破後,已多年於 $12-$16 區間震盪整理。
支撐區間為 $12.00-$13.40。多頭需放量突破 $15.76-$16.39 EMA 密集區,方能挑戰 $20 心理壓力位。如突破 $20.96 Supertrend,趨勢有望翻多指向 $25-$30。若現水平失守,則有再測 $12 或更低風險。
跨鏈互操作協議(Cross-Chain Interoperability Protocol, CCIP)v1.5 將於2026年初上線,針對代幣集成提供自助服務,允許項目自訂速率限制與資金池合約,並新增 zkRollup 支援以提升擴展性。
Coinbase 選擇 CCIP 作為所有 Wrapped Assets(如 cbBTC、cbETH、cbDOGE、cbLTC、cbADA、cbXRP,總市值 $70 億)的獨家跨鏈橋接基礎設施。Lido 亦將所有鏈上的 wstETH 升級至 CCIP,總鎖倉價值達 $330 億。
這些機構級背書顯示 CCIP 已超越實驗性階段,成為生產級基礎設施。CCIP 轉帳年增 1,972%,達 $77.7 億,驗證產品與市場高度契合。
ACE(自動化合規引擎)將於2026年上線,整合 Chainlink Proof of Reserve 與 Chainalysis KYT 工具,自動化代幣化資產的合規程序。透過將 KYC/AML 合規直接嵌入智能合約,ACE 移除了阻礙機構採用的關鍵壁壘。2026年開始提供早期訪問。
相關新聞:
在 etf 與代幣化證券等受監管市場獲得成功,或將釋放指數級需求。Ondo Finance 以 Chainlink oracle 為基礎的代幣化證券平台,交易量達 $20 億,TVL $3.7 億,合作夥伴包含 Fidelity、BlackRock 及 PayPal 的 PYUSD,彰顯 Chainlink 在機構代幣化中的角色。
CRE(Chainlink Re-Execution)於2025年推出,實現多鏈、多 oracle、多司法管轄區的工作流程。摩根大通(J.P. Morgan)與瑞銀(UBS)均運用 CCIP 進行跨鏈交易與代幣化基金流程。此一統一開發環境針對企業客戶在區塊鏈基礎設施碎片化及監管複雜性上的痛點給予解決方案。
形成平台效應,促使機構級開發者標準化於 Chainlink 基礎設施,轉換成本提升且網路效應疊加。2026年推出的 Digital Assets Sandbox,為 BNY Mellon、UBS 等銀行提供受控環境試行代幣化,聚焦於 NAV 數據饋送與跨鏈結算。
2026年第一季 Data Streams 擴展,鎖定高頻交易應用與 RWA 市場,提供衍生品實時報價。
實現傳統 oracle 架構難以達成的亞秒級延遲,對於永續合約、選擇權與算法交易策略極為關鍵。若機構級試點成功,將推動數十億交易價值的生產部署。
Chainlink 保持最大 oracle 市佔率,整合數量與保障價值均高於 Band Protocol、API3。每一次新整合都進一步提升 Chainlink 對後續採用者的價值,強化其自我增強的主導地位。
$77.7 億 CCIP 轉帳量與機構合作夥伴關係,建立了顯著的進入門檻。
儘管基本面強勁,代幣價值捕獲仍屬間接。節點營運者直接從 oracle 服務獲利,LINK 持有者則透過質押獎勵(收益低於 5%)與網路增長受惠,而非直接分潤。
此機制優先保障網路安全,未激進激勵持幣人。$150 億市值使其處於中型定位,或限制其爆發性漲幅,儘管基本面強勁。
CCIP v1.5 上線、ACE 早期訪問啟動、Data Streams 擴展。若突破 $15.76-$16.39 EMA,可望挑戰 $18-$20。
機構試點成熟、Digital Assets Sandbox 採用數據、銀行代幣化試行。挑戰 $20.96 Supertrend,指向 $25-$28。
ACE 進入生產部署、CCIP 交易量提升、機構整合規模擴大。若採用加速,目標 $30-$35。
年底機構評估、RWA 代幣化動能、質押擴展至 CCIP。分析師預期如突破性採用,將目標 $45-$75 區間。
| 季度 | 低點 | 高點 | 關鍵催化劑 |
| Q1 | $14 | $20 | CCIP v1.5、ACE 上線、Data Streams |
| Q2 | $16 | $28 | 試點成熟、沙盒數據 |
| Q3 | $20 | $35 | ACE 生產部署、交易量、銀行參與 |
| Q4 | $25 | $45 | 機構評估、RWA 動能 |
- 基礎預期($25-$35): CCIP v1.5 順利執行,ACE 適度採用,機構試點穩步推進,Data Streams 整合主流平台,$20 突破後邁向 $25-$35,多季度耐心資本布局。
- 樂觀預期($45-$75): 機構級部署突破,多家銀行大規模啟動 ACE 代幣化,CCIP 成為無可爭議的跨鏈標準,RWA 代幣化動能超預期,$20.96 Supertrend 強勢突破,直指分析師目標區間。
- 悲觀預期($10-$16): 機構採用不如預期,ACE 面臨監管障礙,CCIP 遭遇競爭,RWA 市場發展遲緩,$12 支撐失守,長期區間盤整延續。
相關新聞:



