
BitMine股價暴跌9%,以太坊出現70億美元「黑洞」嚇壞投資者

BitMine Immersion Technologies (BMNR) 的拋售今日加劇,股價下跌8.6%至18.56美元,延續了近一個月來幾乎抹去近30%市值的殘酷跌勢。雖然整體市場都感受到壓力,BitMine 因對 Ethereum(ETH-USD)的大規模押注而受到更嚴重的衝擊。該公司基本上將其整個未來與以太幣價格綁定在一起,隨著這一代幣努力尋找支撐,BitMine 的股價也顯示出這種策略的劇烈波動性。
領取 TipRanks Premium 5折優惠

Ethereum損失對資產負債表造成壓力
本次股價暴跌的一大原因,是 BitMine 購買其加密貨幣時的成本與其當前價值之間的差距不斷擴大。該公司目前持有超過428萬顆ETH,約佔全球供應量的3.55%。然而,隨著Ethereum價格跌向2100美元,BitMine財庫中的“缺口”已接近70億美元。這在資產負債表上造成巨大的會計“黑洞”,因該公司的均價介於3800至3900美元之間。
儘管董事長 Tom Lee 最近在這一累積階段中將這些帳面損失形容為“計劃之內”,但這仍令機構投資者感到不安。
BitMine內部動盪加劇投資者恐慌
除了加密貨幣價格波動之外,公司內部變動也加劇了股價下行壓力。市場仍在消化總裁Erik Nelson於一月底被突然解職的消息,這在公司準備啟動有史以來最大項目之際,留下了領導空白。
此外,股東近日批准將授權流通普通股數量從5億大幅增至500億。如此巨量的增發空間,引發了極度稀釋的擔憂,因為公司可能需要發行更多股票,以便在ETH價格低迷時持續其5%購買行動。
質押業務帶來潛在轉機
儘管局勢慘烈,仍有少數重量級多頭視這為買入機會。Cathie Wood 旗下的ARK Invest最近增加了BMNR持倉,押注即將推出的Made in America Validator Network(MAVAN)將扭轉局勢。公司希望在2026年第一季度推出這一質押基礎設施,屆時每年有望獲得超過3.7億美元的獎勵。
但目前為止,Ethereum財庫模式依然是該公司股價的沉重負擔。這證明當加密貨幣市場動盪時,BitMine往往是最先受衝擊的一方。
BitMine股票值得買入嗎?
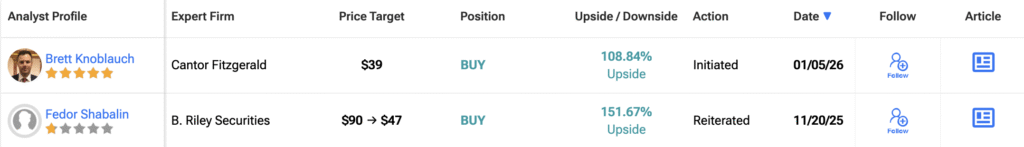
根據TipRanks數據,BMNR股票獲得兩位分析師在過去三個月內給予的「適度買入」一致評級。BMNR股票12個月平均目標價為43美元,意味著潛在上漲空間為130.25%。

版權所有 © 2026,TipRanks。保留所有權利。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
諾貝爾獎得主警告:法國債務危機或已「大到無法挽救」,歐元區面臨「爆炸性」危機
法國債務規模達3.6萬億歐元,佔GDP的119%,為歐元誕生以來的最高水平。2008年諾貝爾經濟學獎得主克魯格曼警告,法國正走在「財政不可持續」的道路上,並可能已從「大到不能倒」跨越至「大到無法救援」的危險境地,其歐元區成員身份可能引發「爆炸性債務危機」,並對歐洲一體化造成破壞性衝擊。

更新版 4-達美航空警告稱,隨著燃油價格衝擊利潤,航空運力將進一步收緊
達美航空下調年度盈利預期,因預計燃油成本增幅升至600億美元。首席執行官表示,今年票價已上漲約20%,乘客抵觸情緒有限。分析師警告稱,2027年能否維持較高票價對提升利潤率至關重要。文中補充了財報電話會議上的發言及分析師評論。 路透芝加哥10月9日報導——達美航空(DAL.N)週五表示,鑒於燃油成本飆升,儘管旅遊需求強勁且機票價格上漲,該公司仍被迫將2026年利潤預期下調近四分之一,因此航空業明年可能需要進一步限制航班成長以保障獲利能力。 這一警告凸顯美國航空公司面臨的日益嚴峻挑戰。雖然強勁的需求和有限的座位增長協助它們大幅提高票價以抵銷更高的燃油成本,但為了搶佔更多需求而增加過多航班可能會加劇乘客爭奪戰,進而使維持高票價和保護利潤變得更加困難。 這家總部位於亞特蘭大的航空公司目前預計,其年度燃油支出將較去年增加約60億美元,比7月的預測高出約20億美元,因伊朗戰爭已導致全球航空燃油價格急劇上漲。全球航空公司正為長期的燃油衝擊做準備。瑞安航空集團首席執行官奧利里(Michael O'Leary)週四表示,高企的航空燃油價格可能還會持續12至18個月,這給航空公司提價和控制成本帶來了更大壓力。 「在高成本環境下,僅靠成長無法脫困,」達美航空首席執行官巴斯蒂安(Ed Bastian)在討論公司業績和前景的電話會議上表示。他說,該行業已經採取限制運力措施,但明年還需要進一步行動來提升獲利能力。 巴斯蒂安稱,達美航空今年已將機票價格上調約20%,旅客的抵觸情緒有限。他有信心,即使燃油成本最終下降,這些較高的票價仍能維持。 達美航空將其經調整的年度每股收益預期從7月份預測的6.50至7.50美元下調至5.10至5.60美元。根據LSEG數據,新區間中位數低於分析師平均預期的5.46美元。 第三季度每股調整後利潤為1.72美元,較分析師平均預期低4美分。午盤交易中,達美航空股價下跌1.7%,而美聯航下跌1.4%。美國航空和西南航空均下跌約1%。 達美航空透過持有費城郊外的一家煉油廠,在一定程度上抵禦了燃油成本上升的影響,預計該煉油廠今年將帶來超過7億美元收益。即便有這一緩衝,該航空公司預計其第四季燃油成本將從第三季的每加侖3.61美元升至4.25美元。 達美航空預計第四季經調整後每股收益在1.15美元至1.65美元之間,其中1.40美元的中位數大致符合分析師平均預期的1.39美元。 票價上漲 政府數據顯示,2026年前八個月,美國航空公司燃油支出達429億美元,儘管燃油消耗量略有下降,但較上年同期仍增加了132億美元。根據美國勞工統計局資料,強勁需求和有限座位增長推動4月至8月期間美國航空公司票價平均同比上漲約25%。 Melius Research分析師表示,儘管燃油成本飆升,但達美航空提價能力正在協助其保持下半年獲利大致持平。但他們警告稱,該公司的利潤率多年來一直難以改善。 他們在研究報告中寫道:「2027年能否維持或提高票價,是提升利潤率的關鍵所在。」 隨著產業運力增長預計將在第四季度加速,這一挑戰可能會更加嚴峻。德意志銀行分析師預計,第四季該行業通過收入措施回收的燃油成本比例將有所下降,預計要到2027年初才能完全回收。 巴斯蒂安指出,全行業回報率低迷是限制運力增長的另一個原因。他表示,在燃油價格局勢更明朗之前,達美航空將對其2027年的運力計劃保持審慎態度。他補充,與國內航線相比,國際航線在達美航空運力擴張中或佔比更高。 目前,達美航空表示,高端客艙和企業差旅業務依然表現強勁,而經濟艙業務也在逐步改善。鉴於第四季機票預訂率已超過60%,儘管運力擴張幅度有限,達美航空預計營收將同比增長約20%。 高管們表示,2027年第一季的早期預訂趨勢同樣令人鼓舞。
華爾街大行財報下週揭曉:股票交易收入料逼近190億美元,「人人是贏家」或成過去式
彭博整理的分析師預期顯示,五大美國銀行第三季度股票交易收入總計將接近190億美元,但固定收益交易收入預計降至今年低點,併購活動也有所降溫。與此同時,AI驅動的現金優化工具可能導致存款流失,引發市場對銀行股的擔憂。分析師認為,雖然各家銀行的盈利表現可能進一步分化,但市場對AI衝擊的擔憂或已過度。
金價大幅反彈但空間有限 AI成績拖累美經濟增速預期
加密貨幣價格
更多


