
淨值虛高、限制贖回!當下的「PE私募信貸危機」是新一輪「次貸」嗎?

一場關於私募信貸市場的恐慌正在蔓延。Fourier Asset Management首席投資官Orlando Gemes發出嚴厲警告:「我們今天在私人信貸領域看到的危險信號,與2007年的情況驚人地相似。」
他特別指出貸方保護條款的惡化,以及複雜的流動性條款「掩蓋了投資者認為自己持有的資產與實際能夠退出的資產之間的錯配」。
據追風交易台,2月23日德意志銀行發布報告《Private credit: Smoke, yes, but how much fire?》。報告指出標普BDC指數成分基金的價格對淨資產價值比率已跌至新冠疫情衝擊以來的最大折價,而Blue Owl限制贖回、百年靈估值腰斬等事件更是火上澆油。
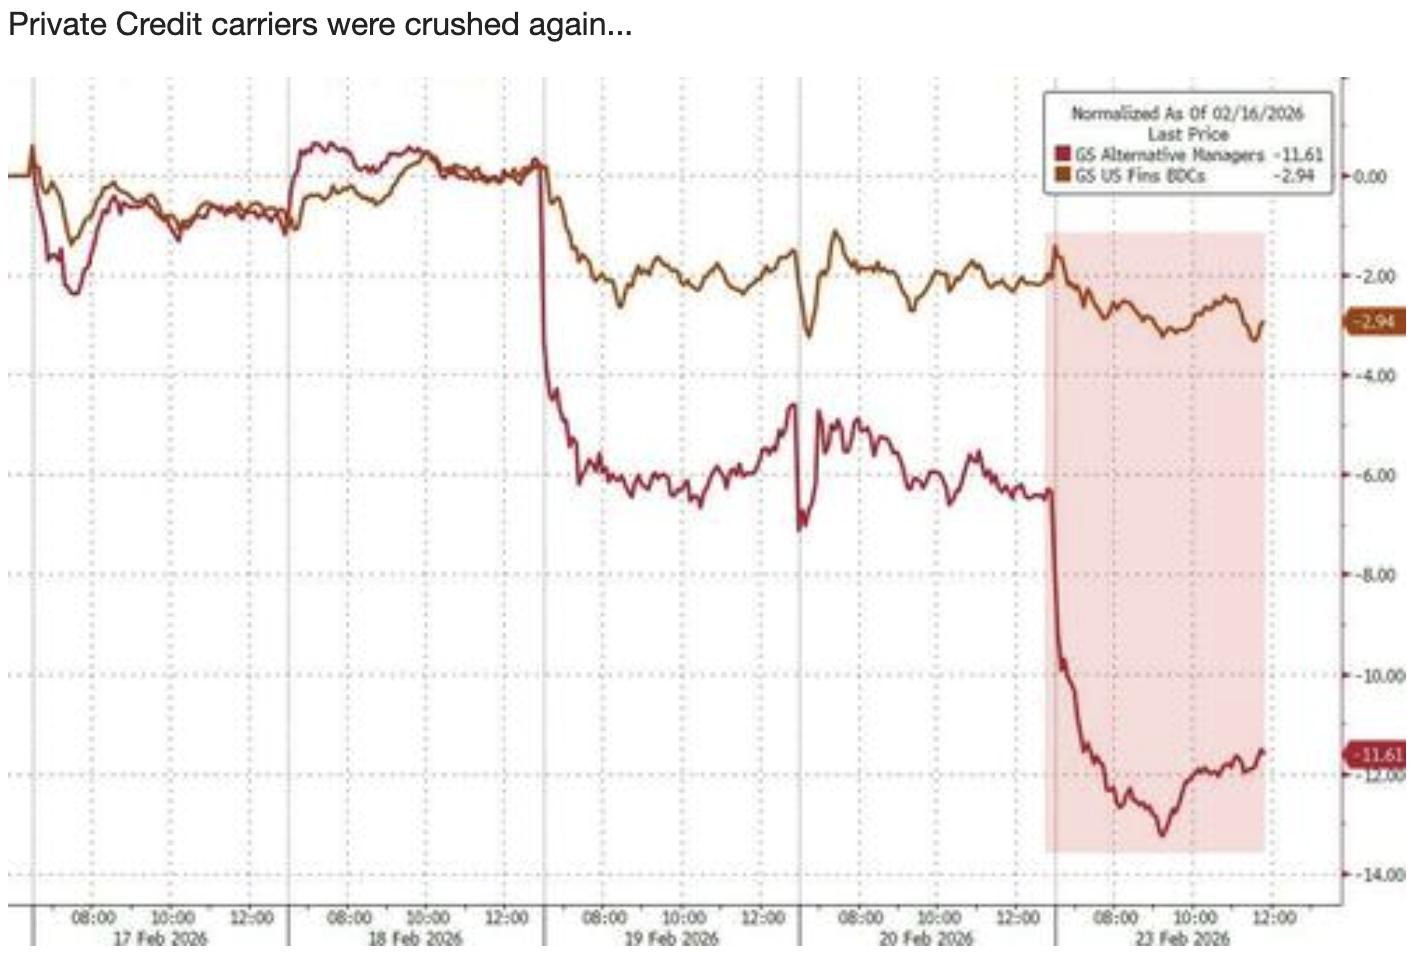 儘管近期相關股票價格下跌,但德銀認為,發生大規模市場傳染的條件目前尚不具備。當前投資者需要密切關注信貸利差、企業利潤、國債壓力和監管變化四大觸發指標,同時認識到超過3萬億美元的「乾粉」(未投資資金)儲備可能成為關鍵緩衝。
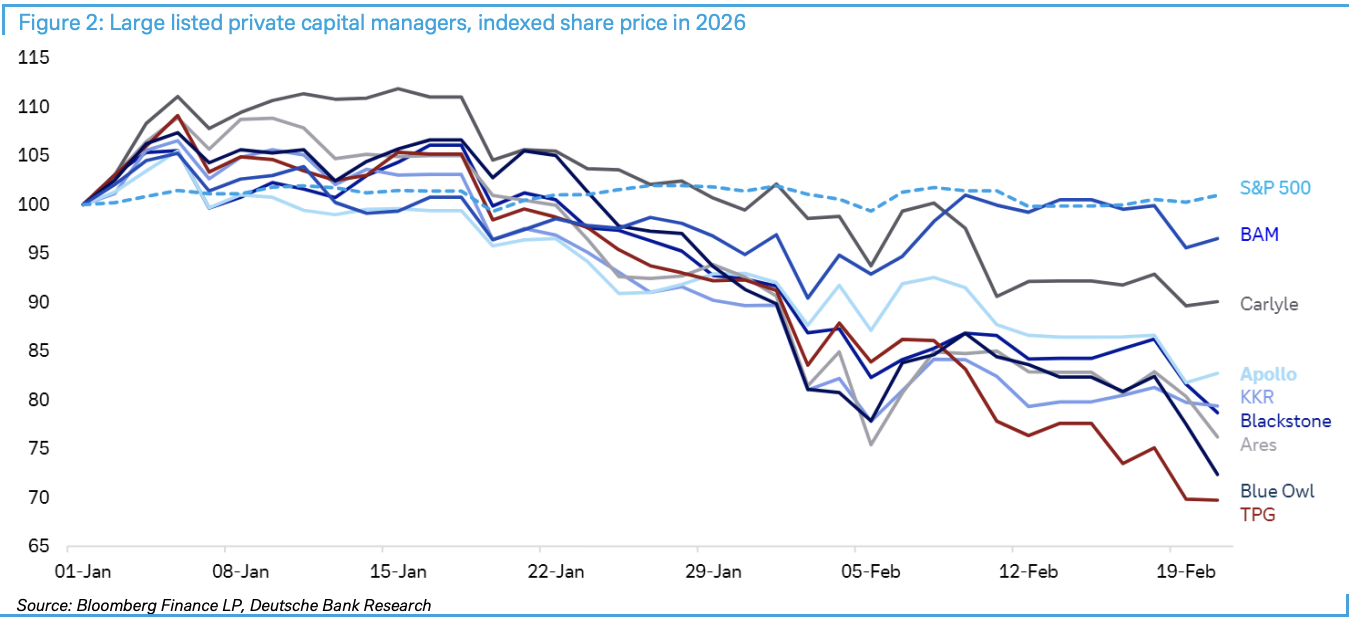
BDC折價創紀錄:市場恐慌的溫度計
商業開發公司(BDC)正成為私募信貸危機的風向標。德銀數據顯示,這些對私募信貸和軟體行業高度配置的上市機構,其股價相對淨資產價值的折價已達到自新冠疫情以來的最高水平。
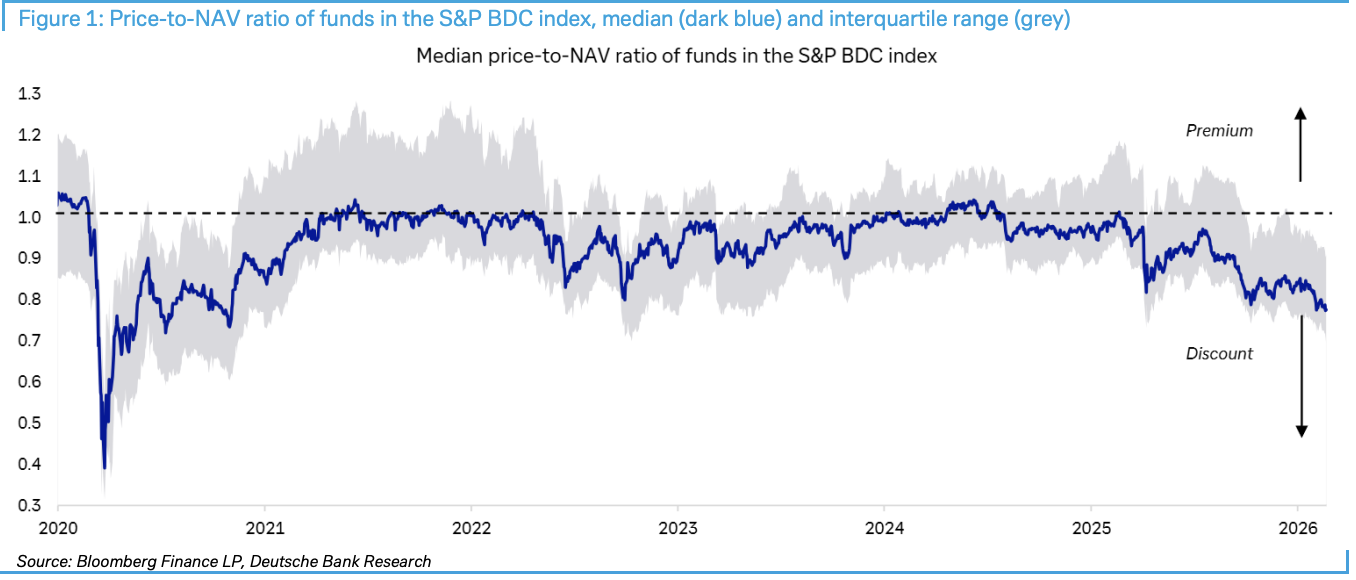
恐慌在上週進一步加劇。Blue Owl宣布對其一隻基金實施贖回限制並出售資產,雖然此舉意在增強信心,但部分投資者卻藉機拋售私募資本相關標的。隨後,英國《金融時報》報導百年靈(Breitling)的私募股權所有者已將其投資價值削減一半,進一步給市場恐慌火上加油。
非銀金融機構:被低估的系統性風險
真正令人擔憂的是非銀行金融中介(NBFI)在金融體系中日益增長的份額。紐約聯儲最近的研究凸顯了NBFI增長對銀行構成的風險。關鍵數據顯示,NBFI目前佔全球金融資產的比例已超過50%,而在美國這一比例更是高達60%。
風險傳導機制值得警惕:儘管銀行自金融危機以來減少了對實體經濟的直接敞口,但它們通過對NBFI的義務仍間接暴露其中。具體而言,銀行向NBFI提供高級貸款,而NBFI再向後續借款人發放初級信貸貸款。這種多層嵌套結構一旦出現問題,可能產生連鎖反應。
美聯儲副主席Bowman指出,在金融危機前,銀行發放了60%的抵押貸款,但此後這一比例幾乎減半,借款人轉向非銀行貸款機構。
3萬億美元「乾粉」:救命稻草還是杯水車薪?
德銀認為,目前私募資本市場中超過3萬億美元「乾粉」,這筆資金足以應對近期金融問題,因為絕大多數大額私募資本貸款都是由大型機構發放的。這些機構多元化程度高、影響力大,其投資者不太可能拒絕資本催繳。
但中端市場的情況截然不同。許多中端市場機構嚴重依賴於近期大跌的軟體投資,而且投資分散化程度不夠,是當前最脆弱的環節。
四大指標:危機引爆的臨界點
德銀明確指出,要使負面情景成為現實並引發對銀行的傳染,需要經濟和市場背景的惡化。具體而言,需要出現以下情況的某種組合:
-
信貸利差和/或利率急劇上升
-
企業利潤出現實質性收縮
-
國債市場出現令人擔憂的壓力,特別是在債務拍賣中
-
針對私募市場敞口的銀行監管或資本要求發生變化
關鍵結論是:目前這四個指標都未達到對私募資本市場構成危險的水平,就其引發更廣泛市場傳染和破壞的潛力而言。
當前判斷:有煙但火不大
德銀則把當下定位為「煙霧很重,但火勢未明」,強調不要把流動性波動直接等同於信用崩盤。此外,投資者經常將個別投資的特殊問題誤認為是更廣泛的市場趨勢,這是典型的「相關性而非因果關係」的誤判。
儘管AI拋售基於對軟體公司中長期顛覆的擔憂,但大多數軟體公司目前可能仍將保留其客戶和利潤,因此短期內應有現金流可用於償付債權人。
更重要的是,鑑於股票和信貸市場的強勁表現、健康的企業利潤、韌性十足的美國勞動力市場以及總體穩健的經濟,信心大幅下降的背景條件尚未到位。
對投資者來說,短期需緊盯德銀列出的四個觀察指標,以及市場對BDC等載體「淨值折價」是否繼續擴散。當折價從情緒變成融資鏈條的硬約束,才是風險從局部走向傳導的起點。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
油輪運費創六十年新高:從美國到中國運一船油,比發射火箭還貴!
單桶原油運費飆升至41美元,逼近油價的一半,單趟運費甚至曾能購買一艘油輪。中東危機引發霍爾木茲海峽運力結構性短缺,疊加船對船轉運延長周轉週期,VLCC運費從年均920萬美元暴漲至7700萬美元,漲幅超過8倍。煉油商利潤遭迅速侵蝕,二手油輪均價創歷史新高,罕見超越新造船價格。

跟跌不跟漲!白銀陷入困境
AI與太陽能需求邏輯持續兌現,價格卻逆勢下跌——美元走強與實際利率上升的宏觀力量徹底壓制基本面。投機資金單周拋售16億美元創今年高點,CTA淨空單逆轉26億美元至年內最高。然而高盛分析師認為,極端空頭倉位本身正在積累反轉動能,非對稱性凸顯,一旦宏觀逆風暫時緩解,非常容易引發報復性反彈:上次出現類似洗盤後,白銀六週內上漲了15%。
26.10.10 主線:AI基建供需持續驗證|光模組售罄·SpaceX頻譜衝擊·晶片波動澄清·量子加碼
萬億估值背後的「數字口徑遊戲」:OpenAI與Anthropic的營收竟然無法直接比較
Anthropic按「總額」計入雲端銷售,OpenAI僅算分成「淨額」。這一口徑差異已直接引發科技股下挫。更驚人的是,被熱捧的「年化營收」水分極大,OpenAI實際營收預計僅為該指標一半。Anthropic實際營收與公布數字同樣存在近半落差。
加密貨幣價格
更多


