
市值7,000億美元的AMD,新的數據中心之王

「蘇媽」正在塑造一個AI時代的AMD。
現在如果還只是用硬體來概括AMD,是不準確的。當AMD交出2026年第一季度財報的時候,基本宣告它完成了從一家晶片廠商,向AI時代的「算力軍火商」的徹底轉型。
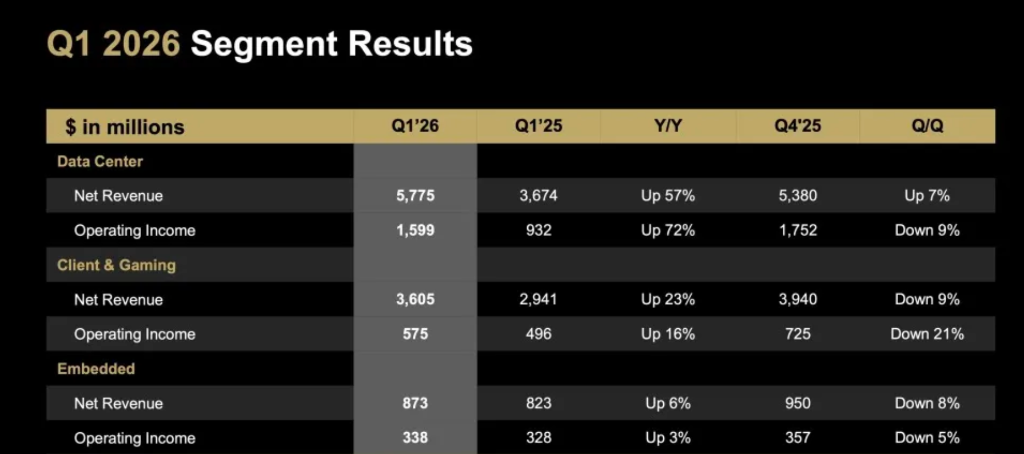
2026財年第一財季,AMD實現102.5億美元營收,其中數據中心業務自2025年第四財季的53.8億美元,進一步增至當季的57.75億美元。必須明確指出,這是一個非常關鍵的節點。
2024財年Q1,NVIDIA同樣處於這一節點,此後數據中心業務的營收開始暴增,開啟了百億級美元的季度環比增長之路。
華爾街很早就嗅到了AMD轉型的味道。
過去52週,AMD股價在過去一年內從最低約106.98美元一路飆升至最高469.22美元,僅在過去30天內,股價就上漲了超過80%,市值突破七千億美元。
Bernstein分析師Stacy Rasgon將AMD上調至「跑贏大盤」,目標價直接從265美元翻倍至525美元;摩根大通分析師Harlan Sur也指出,AMD的預測指向「遠高於此前預期的多年CPU營收軌跡」。
數據是冷冰冰的,投資者的熱情是火熱的,但背後的三個結構性信號是明確的:CPU之王、GPU:CPU從8:1到1:1的比例之變,以及GPU+CPU雙引擎——這是蘇姿丰擔任CEO近12年,向公司董事會和華爾街交出的一份最重磅的「作業」。
01 新的數據中心之王
過去數十年,Intel占據數據中心CPU市場絕對統治地位。直到2017年,AMD以挑戰者姿態出現,推出第一代數據中心品牌EPYC,中文名稱「霄龍」,當時的旗艦產品為AMD EPYC 7601。
此後的近10年,AMD持續追趕,
最近這個財季AMD的數據中心業務收入達到57.75億美元,在帳面上持續超越並拉開與Intel的距離,後者數據中心當季收入51億美元。其實這種超越在過去兩個季度就已有跡象:2025年第三季度,Intel當季數據中心業務收入為41億美元,AMD同期為43億美元。Digitime不僅強調這是AMD首次在第一季度在數據中心收入上完成對Intel的大幅超越,更強調這一趨勢釋放的信號可能是AMD長期統治地位的開端,標誌著x86伺服器市場格局的歷史性轉折,而Intel可能在一段時間內都難以撼動這一地位。
很多人將AMD稱為「CPU之王」,但更應該說是「數據中心之王」。
在機構Mercury Research 2026年一季度的研究報告中,AMD取得了伺服器市場收入創紀錄的46.2%,而在2025年同期,這個數字是39.5%。
比起單一看市場收入份額,我更願意把它和出貨量份額結合起來看——Mercury Research的報告還提到一個數字,2026年Q1,AMD在數據中心CPU市場的出貨量份額為33.2%。
33.2%的出貨量份額,對應46.2%的市場收入份額,這是一個有關市場份額效率的話題。
美國銀行證券在2026年5月的報告中指出,AMD有望占據伺服器CPU市場約50%的份額。單純的等比計算,AMD有可能在未來拿到伺服器CPU市場70%的收入份額,而幫助其走向「數據中心之王」的是更靈活的Chiplet架構、更穩定的路線圖——AMD在單核效能、能效比以及總擁有成本的優勢。
AMD曾提出在2020至2025年間將用AI訓練和高效能運算(HPC)伺服器處理器/加速器能效提升30倍的目標。2025年6月,AMD披露過一份數據:其使用第五代AMD EPYC CPU與Instinct GPU的聯合配置,已成功實現比2020年基準系統38倍的能效提升。相當於在執行同等運算量時,AMD的產品組合用電降低高達97%。
與此同時,AMD還提出到2030年,實現目前需要275個以上機架才可訓練的典型AI模型,屆時只需一個機架即可完成訓練,同時還能減少95%的電力消耗,碳排放也從約3000公噸降至100公噸。
更低的總擁有成本,對應的是更高的採用率。
AWS、Google Cloud、微軟Azure均已宣布全新及擴展的第五代EPYC雲實例,包括Google Cloud H4D虛擬機器和Azure跨工作負載優化實例。Oracle宣布將在2026年第三季度部署首批5萬塊MI450 GPU,成為全球首個公開可用的超大規模AMD算力集群。
大範圍的客戶採用之下,能攔住AMD的可能只有產能了。
在3月的摩根士丹利會議上,被問及CoWoS封裝產能是否足夠,蘇姿丰的回答是:「我們絕對有足夠的CoWoS產能。我能告訴你的最好答案是有產能,有技術,有深厚的客戶關係,且數據中心服務商已經為此分配了空間。」
02 CPU走到舞台中央
2025年6月的「Advancing AI」活動上,「蘇媽」前瞻性地提到了推理需求的大爆發,只不過在當時,CPU的需求還被籠罩在GPU、ASIC晶片推理效能的光環之下。
隨著Openclaw這類Agent產品自年初開始爆發,蘇姿丰也更新了自己對於CPU敘事的觀點。她在3月的摩根士丹利會議上說:「連超大規模雲端業者自己都感到意外。伴隨AI的CPU運算需求,可能是一個被嚴重低估的變量。」
AMD這個季度的業績,看點不僅在於業績數字的增長,也在於管理層對於市場變化趨勢判斷背後對應的成長空間。
第一財季的電話會議上,蘇姿丰說:「過去,CPU和GPU的配比,基本上就是1:4或者1:8的頭節點配置。現在,這個比例正在往1:1靠攏。」
數量的變化,實質上反映的是AI算力基建正在告別單一的「加速器模式」,進入「平衡計算時代」。高盛在最新的研究簡報中分析稱,Agent的本質是「行動」而非「預測」,這種從向量計算向邏輯推理的重心偏移,直接導致了運算負載向CPU端的結構性回歸。
改變這一敘事邏輯的,正是Agent的大爆發。
過去,一個數據中心的標準配置是1顆CPU對應4到8塊GPU,CPU只是負責調度和管理的「看門人」,從ChatGPT到大模型訓練一直如此,Agent出現之後,AI助手從「回答問題」變成「自主完成任務」,需要持續地規劃步驟、調用工具、檢查結果、重新規劃。這些密集的邏輯判斷和任務編排,必須依靠CPU。
Agent推理需求是客觀因素,在GPU敘事籠罩下,華爾街也同樣需要一個新的故事。
美銀研報預測,全球數據中心CPU市場規模將從2025年的270億美元飆升至2030年的1100億美元。AMD管理層更是在第一財季的電話會上,激進地將2030年伺服器CPU的總潛在市場目標從18%的年複合增長率翻倍上調至35%+,直指1200億美元。
Evercore ISI報告提出了一個概念——CPU復興。最近也有不少類似的話題,它實際上說的也就是CPU重新走到舞台中央。
比例在變,市場規模也在變,剛剛成為數據中心之王,且擁有更低總擁有成本的AMD,將迎來自己最好的時刻。
03 雙引擎加速
CPU需求快速成長,逐步將AMD推向萬億美元市值。
只不過,即便需求配比在調整,CPU的成長不意味著是對GPU的取代,在AMD的體系裡,它們更像是兩個同時加速的引擎組合。
蘇姿丰在高管解讀財報的環節,也明確了雙重驅動力的觀點,她說:「EPYC伺服器CPU的強勁需求,以及Instinct GPU出貨量都將持續攀升。」
CPU與GPU業務同步呈現加速態勢,這種增長態勢在半導體週期中並不多見,它代表AMD不再單純依靠單一晶片的效能去拚市場,而是通過CPU和GPU的組合拳,提供系統級方案,從單一的算力供應商,向全棧計算方案解決商轉型,藉此優化算力客戶的總擁有成本,與Meta的深度合作便是這一戰略的樣本。
2026年2月,Meta與AMD簽署的並非單純的GPU採購協議,而是將6吉瓦的Instinct MI450 GPU與第六代EPYC伺服器CPU進行訂單綑綁。
Meta選擇這種深度綑綁方案,核心考慮在於針對兆億級參數Llama 4及其後續Agent集群的「端到端」優化,CPU+GPU綑綁的方案,能夠有效縮減系統層面的指令延遲。比如基於Infinity Fabric互連技術,打破了傳統架構的「記憶體牆」問題,實現EPYC處理器與Instinct加速器之間無縫、超低延遲的資料交換與統一記憶體共享。
蘇姿丰在電話會議中對此解釋稱:「我們是從實際工作負載出發來設計晶片的。」AMD基於Llama模型的運行特性,實現了從底層架構到系統層面的客製化開發。
與此同時,高盛也在研報中指出,「CPU+GPU」的套餐,不僅拉高了單筆訂單的價值,更通過架構上的深度綁定,讓雲廠商在使用後很難再轉向其他方案。
在與OpenAI 6GW GPU算力的合約中,這一趨勢同樣有所反映:其GPU供應協議中,CPU的部署規劃被同步納入。「客戶已經在同步規劃CPU和加速器的部署,這是一個關鍵的市場信號。」蘇姿丰說。
財務數據印證了邏輯的正確性。
一季度伺服器CPU營收同比增長超50%,二季度指引上修為70%以上的成長。與此同時,Instinct GPU系列正處於出貨陡升期,下半年MI450將進入大規模放量階段。兩個引擎,正協同放大AMD數據中心業務的成長空間。
過去,NVLink和CUDA構建了一個封閉的生態,而AMD始終堅持開放理念,在由Agent定義的新賽道上,AMD試圖透過在CPU市場的存量優勢,結合GPU的平台組合,輸出一套更具通用性且難以在短期內被複製的「雙引擎標準」,撬開NVIDIA封閉的大門。以UALink為例,作為AMD與全球產業夥伴共同推進的開放互連標準,目前已吸引了全球70多家成員參與,其中也包含多家中國企業。
所以,如果要問AMD與NVIDIA的差別是什麼,這也可能是一個具體的差異所在。
04 蘇姿丰的下半場
憑藉數據中心之王、CPU崛起、GPU+CPU雙引擎這三個故事,華爾街和投資者給AMD打出了7000億美元市值的高分,也是對蘇姿丰近12年CEO生涯的正向回饋。
在最近一次採訪中,面對「玻璃懸崖」的提問,她說:「當我接任時,外界普遍不看好,認為AMD快倒閉了,但我看到的是一家擁有偉大工程底蘊的公司,只是執行力不穩定。我沒有把它看作陷阱,而看作是我的夢想工作。」
如果說將AMD徹底融入AI時代,是上半場的目標,那麼下半場的目標就該是轉型後的業績暴增,而反映在市值上,最近的一個里程碑就是萬億美元。
2025年11月金融分析師日上,蘇姿丰說:未來三到五年內年均增長超過60%,把數據中心年營收推向1000億美元,並在策略時間框架內實現年度每股收益超過20美元。
以本季度57.7億美元折算,AMD數據中心的年化收入約230億美元。要在五年內到1000億,這個數字需要再翻兩番以上。支撐這些目標的,是一條沒有容錯空間的產品鏈:從EPYC Venice、MI450,到Helios機架系統,接著到ROCm生態。
關於ROCm,有一個頗為有趣的反轉。2024年12月,SemiAnalysis創辦人Dylan Patel發了一份報告,點名AMD的ROCm軟體棧漏洞叢生。報告發出不到24小時,蘇姿丰親自聯繫了Patel。第二天早上七點,她就坐在那裡,聽SemiAnalysis的工程團隊逐一匯報每一個bug和改進建議,整整90分鐘。
也正因為這種態度,SemiAnalysis在2025年4月重寫了那篇文章,結論從「未能成為有效競爭者」翻轉為「AMD已進入戰時模式,2026年下半年MI450X有望正面對抗NVIDIA」。
蘇姿丰還在CES的舞台上請來OpenAI總裁Greg Brockman、Luma AI執行長、Liquid AI執行長,以及AI教母李飛飛。
算力流向哪裡,蘇媽就把那裡的人請上台。
本文來源:騰訊科技
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
德意志銀行:AI泡沫破裂或成明年市場最大系統性風險 美債有望迎來避險資金湧入
德意志銀行全球外匯研究主管George Saravelos表示,今年以來,全球投資者對債券市場的悲觀情緒已過度蔓延,而市場可能低估了人工智慧產業出現重大風險後,引發資金大規模湧入債券市場的可能性。

標普500創新高背後暗藏風險!多數成分股表現疲弱,高油價與美債收益率攀升加劇市場分化
持續高企的油價和借貸成本正在衝擊債券、信貸及中小盤股票市場,而大型科技股的強勢表現掩蓋了美股內部日益明顯的分化。
諾貝爾獎得主警告:法國債務危機或已「大到無法挽救」,歐元區面臨「爆炸性」危機
法國債務規模達3.6萬億歐元,佔GDP的119%,為歐元誕生以來的最高水平。2008年諾貝爾經濟學獎得主克魯格曼警告,法國正走在「財政不可持續」的道路上,並可能已從「大到不能倒」跨越至「大到無法救援」的危險境地,其歐元區成員身份可能引發「爆炸性債務危機」,並對歐洲一體化造成破壞性衝擊。

更新版 4-達美航空警告稱,隨著燃油價格衝擊利潤,航空運力將進一步收緊
達美航空下調年度盈利預期,因預計燃油成本增幅升至600億美元。首席執行官表示,今年票價已上漲約20%,乘客抵觸情緒有限。分析師警告稱,2027年能否維持較高票價對提升利潤率至關重要。文中補充了財報電話會議上的發言及分析師評論。 路透芝加哥10月9日報導——達美航空(DAL.N)週五表示,鑒於燃油成本飆升,儘管旅遊需求強勁且機票價格上漲,該公司仍被迫將2026年利潤預期下調近四分之一,因此航空業明年可能需要進一步限制航班成長以保障獲利能力。 這一警告凸顯美國航空公司面臨的日益嚴峻挑戰。雖然強勁的需求和有限的座位增長協助它們大幅提高票價以抵銷更高的燃油成本,但為了搶佔更多需求而增加過多航班可能會加劇乘客爭奪戰,進而使維持高票價和保護利潤變得更加困難。 這家總部位於亞特蘭大的航空公司目前預計,其年度燃油支出將較去年增加約60億美元,比7月的預測高出約20億美元,因伊朗戰爭已導致全球航空燃油價格急劇上漲。全球航空公司正為長期的燃油衝擊做準備。瑞安航空集團首席執行官奧利里(Michael O'Leary)週四表示,高企的航空燃油價格可能還會持續12至18個月,這給航空公司提價和控制成本帶來了更大壓力。 「在高成本環境下,僅靠成長無法脫困,」達美航空首席執行官巴斯蒂安(Ed Bastian)在討論公司業績和前景的電話會議上表示。他說,該行業已經採取限制運力措施,但明年還需要進一步行動來提升獲利能力。 巴斯蒂安稱,達美航空今年已將機票價格上調約20%,旅客的抵觸情緒有限。他有信心,即使燃油成本最終下降,這些較高的票價仍能維持。 達美航空將其經調整的年度每股收益預期從7月份預測的6.50至7.50美元下調至5.10至5.60美元。根據LSEG數據,新區間中位數低於分析師平均預期的5.46美元。 第三季度每股調整後利潤為1.72美元,較分析師平均預期低4美分。午盤交易中,達美航空股價下跌1.7%,而美聯航下跌1.4%。美國航空和西南航空均下跌約1%。 達美航空透過持有費城郊外的一家煉油廠,在一定程度上抵禦了燃油成本上升的影響,預計該煉油廠今年將帶來超過7億美元收益。即便有這一緩衝,該航空公司預計其第四季燃油成本將從第三季的每加侖3.61美元升至4.25美元。 達美航空預計第四季經調整後每股收益在1.15美元至1.65美元之間,其中1.40美元的中位數大致符合分析師平均預期的1.39美元。 票價上漲 政府數據顯示,2026年前八個月,美國航空公司燃油支出達429億美元,儘管燃油消耗量略有下降,但較上年同期仍增加了132億美元。根據美國勞工統計局資料,強勁需求和有限座位增長推動4月至8月期間美國航空公司票價平均同比上漲約25%。 Melius Research分析師表示,儘管燃油成本飆升,但達美航空提價能力正在協助其保持下半年獲利大致持平。但他們警告稱,該公司的利潤率多年來一直難以改善。 他們在研究報告中寫道:「2027年能否維持或提高票價,是提升利潤率的關鍵所在。」 隨著產業運力增長預計將在第四季度加速,這一挑戰可能會更加嚴峻。德意志銀行分析師預計,第四季該行業通過收入措施回收的燃油成本比例將有所下降,預計要到2027年初才能完全回收。 巴斯蒂安指出,全行業回報率低迷是限制運力增長的另一個原因。他表示,在燃油價格局勢更明朗之前,達美航空將對其2027年的運力計劃保持審慎態度。他補充,與國內航線相比,國際航線在達美航空運力擴張中或佔比更高。 目前,達美航空表示,高端客艙和企業差旅業務依然表現強勁,而經濟艙業務也在逐步改善。鉴於第四季機票預訂率已超過60%,儘管運力擴張幅度有限,達美航空預計營收將同比增長約20%。 高管們表示,2027年第一季的早期預訂趨勢同樣令人鼓舞。
加密貨幣價格
更多


