Bitget App
交易「智」變
快速買幣市場交易合約股票理財機構AI & 更多
Bittensor [TAO]突破三月中旬旗形——多頭仍需注意這三個原因

Bittensor [TAO]突破三月中旬旗形——多頭仍需注意這三個原因

AMBCryptoAMBCrypto2026/08/26 02:05
顯示原文

Bittensor(TAO)延續其多頭走勢,已連續三日收漲。

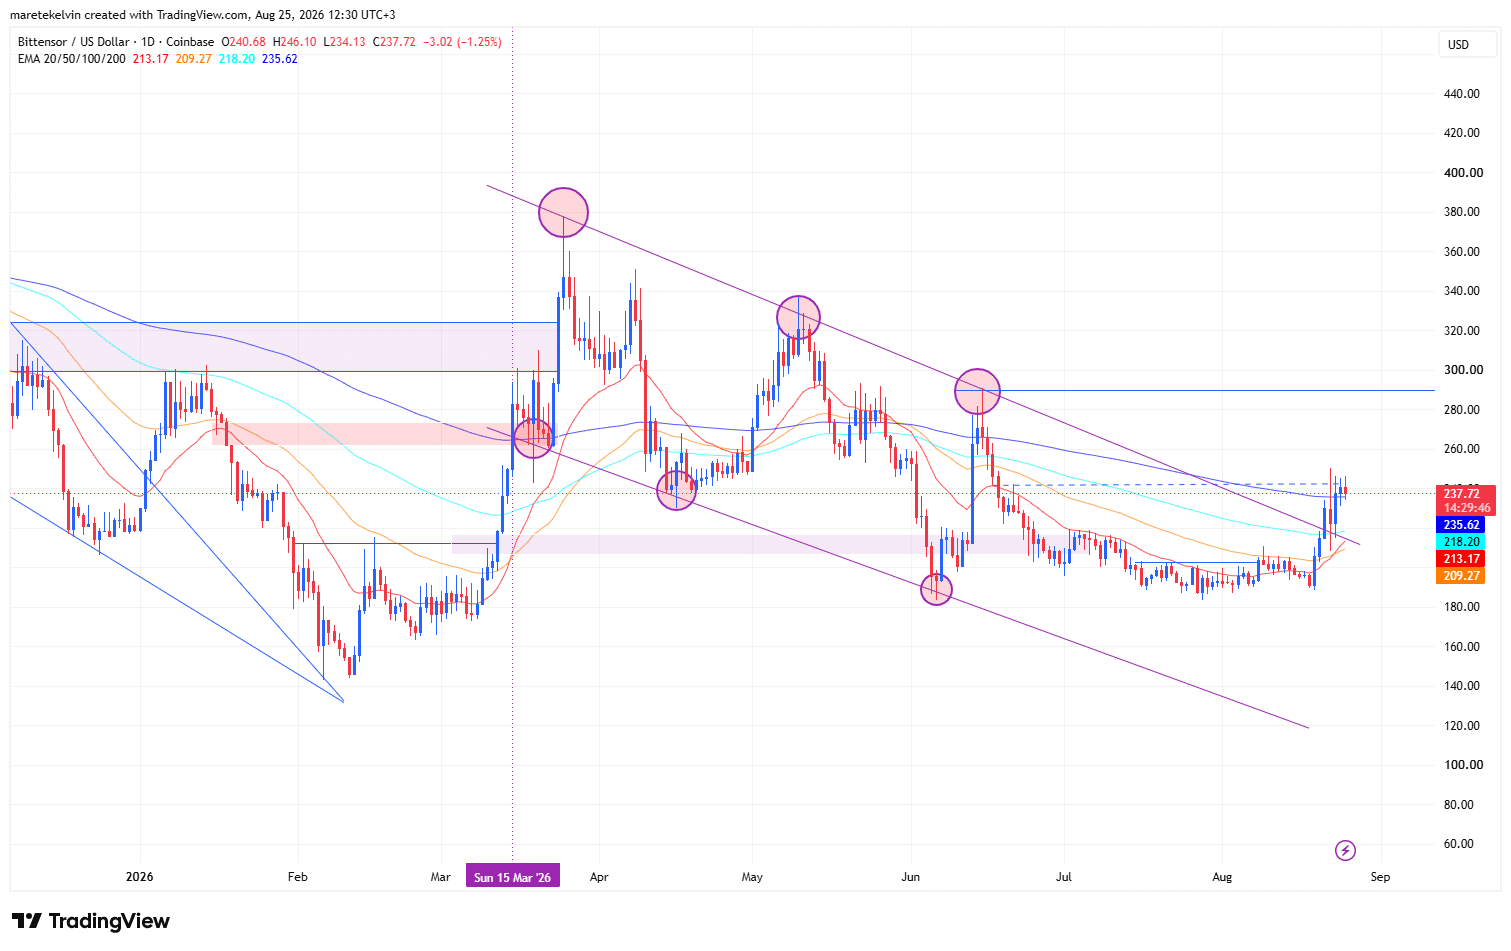
這波漲勢緊隨自三月中旬以來壓制價格走勢的多頭旗形形態突破之後出現。

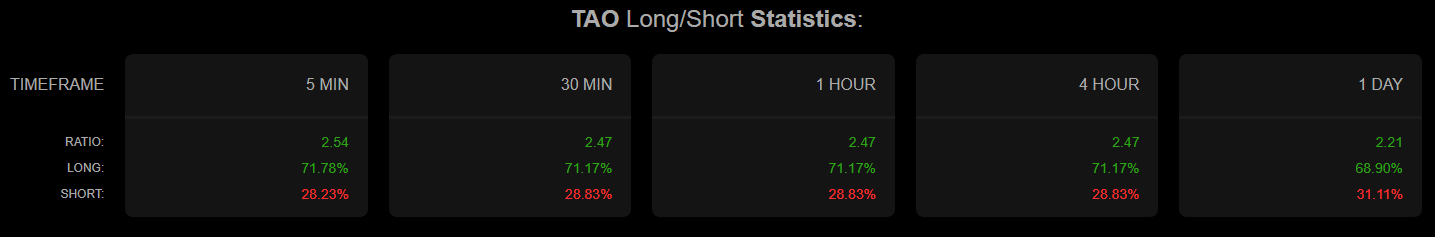
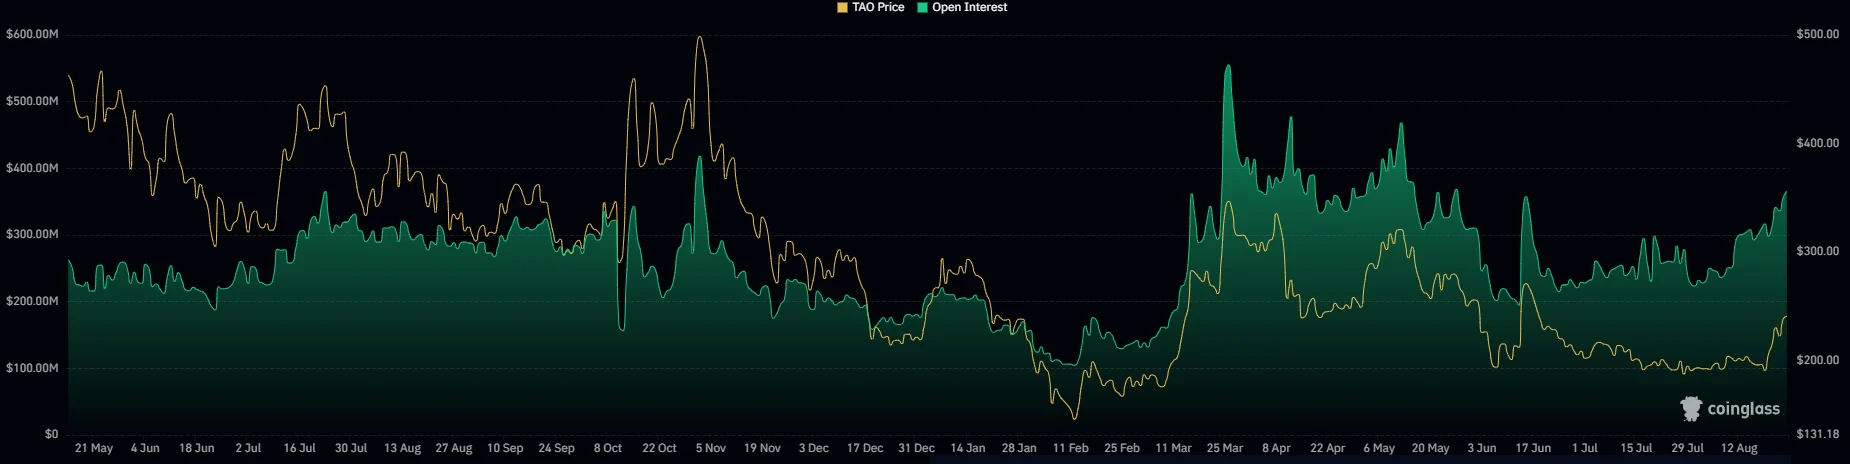
未平倉合約(Open Interest)增加,多單佔總市場部位的69%。這為多頭帶來更強的支撐,但同時也提升了市場強平風險。

@media only screen and (min-width: 0px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 50px; transition: min-height 0.3s ease; } } @media only screen and (min-width: 640px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 90px; } }
AD

TAO 為何能夠突破?

TAO 在經過數月盤整後突破了其多頭旗形。

這次突破讓買方主導了短期趨勢,並推動連續三日上漲。

若 TAO 能持續站穩在旗形阻力之上,多頭結構可望維持,並帶動短線進一步上行空間。

TAO 日線圖同時顯示技術動能走強。隨著買方掌控局勢,該幣在主要 EMA 之上交易。截至截稿時,TAO 正在測試靠近 237 美元的 200 日 EMA。

若能持續站穩於上述 EMA 之上,TAO 觸及 290 美元的機會將進一步提升。

未平倉合約上升是否支撐 Bittensor?

在這波漲勢期間,TAO 衍生品市場也變得更為活躍。

過去24小時內未平倉合約增加,顯示交易者隨 TAO 上漲而增加部位。多頭突破時未平倉合約上升,通常意味著有新資金進場,有助於強化持續上行的格局。

不過,持續的價格上漲仍是必要條件。否則,槓桿部位增長可能成為價格波動下行的風險源。

多單佔總市場部位約69%,空單則為31%。此失衡顯示大多數衍生品交易者預期行情將進一步上漲。

然而,多單過度擁擠時,若出現劇烈反轉,市場面臨的強平風險也將上升。

TAO 下一步能否觸及 290 美元?

多頭旗形突破與 EMA 修復,使 TAO 的上行展望更為堅實。衍生品部位改善進一步支撐這一格局。

若未平倉合約持續增加,並且槓桿控管得宜,有助於 TAO 向 290 美元靠攏。但由於多單部位已偏高,短線修正仍有可能發生。

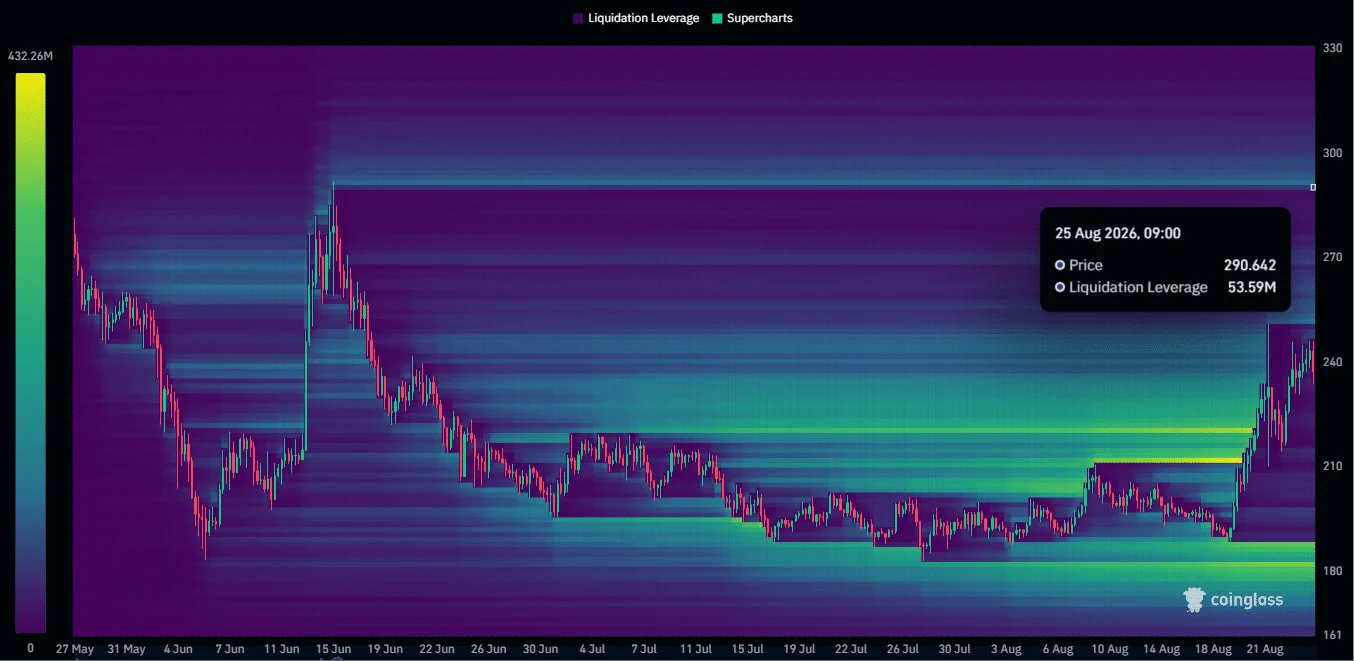
Liquidation Map 顯示 290 美元附近有 5,359 萬美元的流動性密集區,成為 TAO 多頭的關鍵目標價位。

總結

  • TAO 突破吸引槓桿資金進場,但市場尚未證明這波走勢能夠持續。
  • 新增未平倉合約支撐漲勢,但多單過度擁擠使得結構脆弱。
News Image 0News Image 1News Image 2News Image 3
0
0

免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。

PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與

您也可能喜歡

券商觀點:Pepsi在美國的增長策略仍需調整

10月9日——零食與碳酸飲料巨頭百事公司(PepsiCo)PEP.O於週四警告,其北美關鍵市場的成長與利潤率復甦所需時間將比預期更長,並表示將進一步削減成本,以抵銷零食及飲料需求疲弱的影響。25位分析師對該股的平均評級為“持有”,目標價中位數為145美元——數據由LSEG彙編。 JPMorgan(評級“中性”,目標價:137美元)指出,該公司國際市場依然強勁,但北美地區對零食和飲品的需求仍疲軟,且短期內難見明顯改善跡象。 德意志銀行(評級“持有”,目標價:132美元)指出,百事公司北美飲品業務(PBNA)在競爭中處於劣勢,利潤率疲弱;雖然公司計劃加強品牌投資與執行力,但持續改善的前景尚不明朗。 派杰證券(評級“增持”,目標價:140美元)指出,公司面臨美國需求疲軟與成本壓力,雖然新推出的蛋白質及補水產品或可支撐成長,但成長前景尚未獲得驗證。 RBC資本市場(評級“行業表現”,目標價:150美元)指出,公司北美飲品業務仍是主要拖累因素,而特許經營權重新授權或可有助於提升長期成長。

路透社•2026/10/09 10:00

BUZZ-“券商觀點”:分析師對Starbucks收購Chipotle的報導持懷疑態度

10月9日 - Financial Times週四報導,Starbucks SBUX.O 曾討論過潛在收購Chipotle CMG.N 的可能性,此舉將使執行長Brian Niccol 重返他曾經掌管的墨西哥捲餅連鎖品牌。Starbucks 拒絕置評,僅表示公司仍將「全神貫注」於自身業務重振。 BTIG 表示「高度懷疑」此項戰略的合理性,指出從供應鏈及營運角度來看,這筆交易「並不合理」,將造成Starbucks 股東權益嚴重稀釋,並干擾兩個品牌管理層運作。BTIG 分析師Peter Saleh 表示:「多年來我們聽聞過不少多品牌收購傳聞……但真正實現者寥寥可數,成功的更是鳳毛麟角。」 William Blair 分析師Sharon Zackfia 認為,鑑於雙方供應鏈差異甚大,該交易不僅沒有明顯的營收協同效益,採購方面的好處也相當有限。她指出,截至6月,Starbucks 淨債務達94億美元,使得收購融資成為「難以計算的賬目」,併可能將合併後公司的槓桿率推高至約6倍,這在公開上市的餐飲行業屬於偏高水平。 D.A. Davidson 表示,鑑於雙方品牌差異明顯且協同效應有限,交易成功的機率在20%或以下。 EMarketer 分析師Suzy Davidkhanian 表示,Niccol 對Chipotle 的熟悉程度或許能降低交易執行風險,但Starbucks 投資者可能會將此交易視為阻礙公司扭虧為盈的「高昂且分心的舉措」。

路透社•2026/10/09 09:36

BUZZ-Humana股價因「聯邦醫療保險優勢計畫」評級提升而上漲

10月9日 - Humana Inc(HUM.N)股價在盤前交易中飆升14.4%,達到443美元。美國政府數據顯示,95%的HUM會員所參與的“聯邦醫療保險優勢計劃”在2027年度的評級為四星或以上。較高的星級評分對保險公司至關重要,因為這將帶來政府獎金並有助於提升計劃參保人數。Oppenheimer分析師估算,評分的提升可能為該公司增加36億美元的收入。相比之下,根據Oppenheimer的數據,競爭對手UnitedHealth Group(UNH.N)和CVS Health(CVS.N)的平均評分較上年下降了15%,而Elevance(ELV.N)及Centene(CNC.N)的評分也有所下滑。截至上個交易日收盤,HUM年內累計上漲51%,UNH、CVS和ELV漲幅介於10%至14.4%之間,CNC則大漲57%。

路透社•2026/10/09 09:11