Bitget App
交易「智」變
快速買幣市場交易合約股票理財機構AI & 更多
PROM飆升超過300%——投資者需保持謹慎,因為漲勢正加速

PROM飆升超過300%——投資者需保持謹慎,因為漲勢正加速

AMBCryptoAMBCrypto2026/08/31 01:05
顯示原文

Prom [PROM] 仍然是市場上的領先加密資產之一,在過去 24 小時內,該資產已上漲 48%。

此次漲幅是連續數週強勢表現的累積。從大局來看,根據 CoinGlass 的表現圖表,該資產過去七天已累積 176% 的漲幅,而過去 30 天內這一數字幾乎翻倍,達到 326%。

截至撰寫本文時,PROM 前景持續看漲,資產在市場中持續出現資金流入。現貨市場和永續合約市場都錄得大量資金流入。然而,資金費率數據揭示了一個可能影響短期市場走勢的趨勢。

AD

資金流向偏多

截至撰寫本文時,已經出現約 547 萬美元的淨流入,支持買方。這表明市場可能會進一步走高。

永續合約市場買方的資金流入已持續一段較長時間。

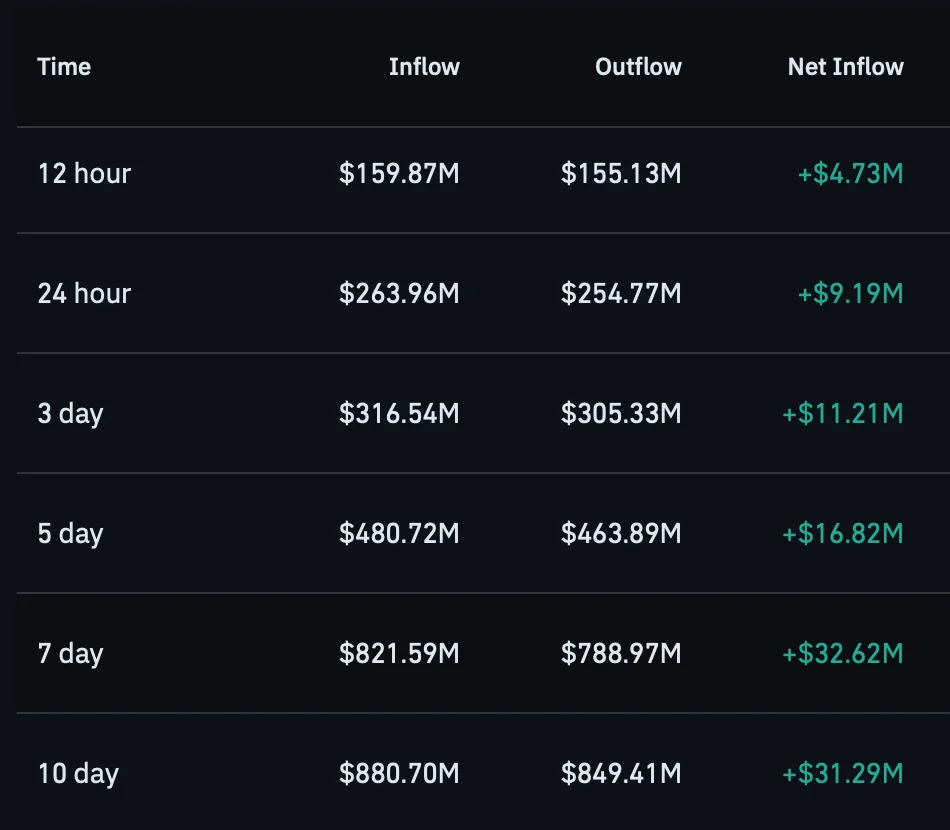
事實上,淨流量數據顯示,過去五天,交易者錄得約 1,680 萬美元的淨流量,買入淨額達約 4.6389 億美元,而賣出為 4.8072 億美元。

交易者也將資金投入現貨市場,儘管在較短的時間內,資金流入規模較小。在過去 12 小時內,現貨市場錄得約 239,940 美元的淨流入,同時買入量約為 713 萬美元。

更大格局下的警訊

有明顯的警訊顯示,投資者可能會見證價格大幅拋售,因為資金費率已轉為負值。

在本次分析時,資金費率顯示市場主導為多頭還是空頭,取決於多單或空單的主導地位。

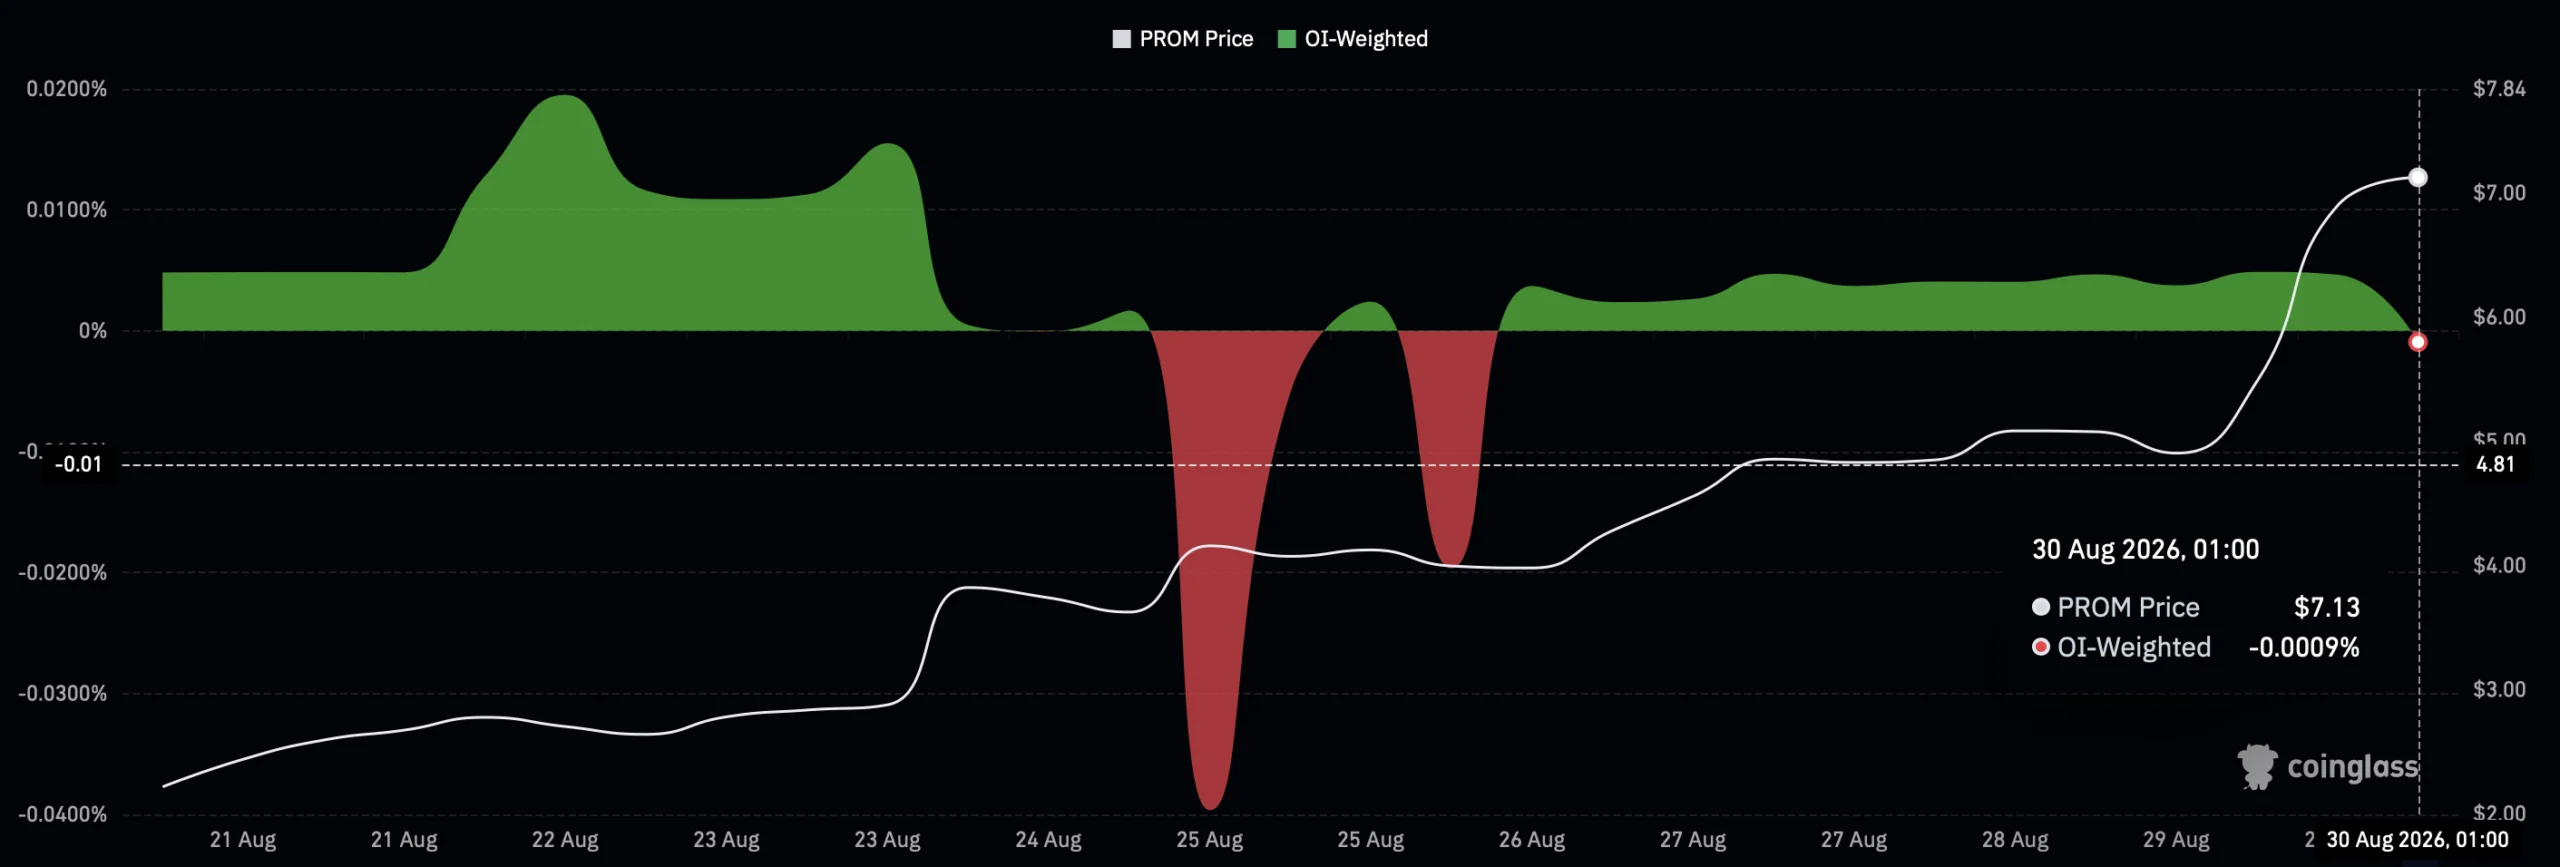
目前,空頭已掌握主導權,根據 CoinGlass 的圖表,資金費率轉為負值,達 -0.0009%。

這一突然反轉顯示,投資者現在押注價格將從當前水平進一步下跌。這種情況過去曾出現過,先前資金費率轉負時也伴隨價格修正,隨後資產才再度反彈。

如果負面的資金費率繼續擴大並維持數日,價格可能會顯著跌破當前水平。

總結

  • PROM 30 天內漲幅超過 300%,強勢上漲得益於強勁的市場動能與資金流入。
  • 負資金費率帶來警訊,顯示空單部位增加,若看跌壓力持續,價格或將出現修正。
News Image 0News Image 1
0
0

免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。

PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與

您也可能喜歡

BUZZ-TD Cowen在UnitedHealth Group第三季度財報發布前下調其目標價

10月9日 - TD Cowen在10月13日第三季度財報發布前,將UnitedHealth Group UNH.N的目標價由430美元下調至402美元。該券商表示,市場普遍預期第三季度醫療賠付率為89.9%,每股盈利為4.12美元,這些目標“完全可以實現”。報告指出,最近公佈的Medicare星級評級如預期般下降,預計這將於2028年帶來15億美元(1.5 billions)的營收壓力。新目標價較該股上一交易日收盤價有6.9%的上行空間。“我們還預計管理層將提及2027年醫療保險優勢計劃(MA)參保人數的初步預期成長,並可能強調優先考慮利潤率而非參保人數增長。”該券商補充。維持盈利預測不變,但因下調估值倍數,導致目標價下調。29家券商中有23家給予該股“買入”或更高評級,6家給予“持有”評級,其目標價中位數為483.82美元——LSEG數據。截至上一交易日收盤,該股年內累計上漲12.3%。 (為便利非英語母語者,Reuters將其報導自動翻譯為其他語言。由於自動翻譯可能出現錯誤或未能包含所需語境,Reuters不保證自動翻譯文本的準確性,僅為便利讀者而提供。因使用自動翻譯導致的任何損害或損失,Reuters不承擔任何責任。)

路透社•2026/10/09 10:31

券商觀點:Pepsi在美國的增長策略仍需調整

10月9日——零食與碳酸飲料巨頭百事公司(PepsiCo)PEP.O於週四警告,其北美關鍵市場的成長與利潤率復甦所需時間將比預期更長,並表示將進一步削減成本,以抵銷零食及飲料需求疲弱的影響。25位分析師對該股的平均評級為“持有”,目標價中位數為145美元——數據由LSEG彙編。 JPMorgan(評級“中性”,目標價:137美元)指出,該公司國際市場依然強勁,但北美地區對零食和飲品的需求仍疲軟,且短期內難見明顯改善跡象。 德意志銀行(評級“持有”,目標價:132美元)指出,百事公司北美飲品業務(PBNA)在競爭中處於劣勢,利潤率疲弱;雖然公司計劃加強品牌投資與執行力,但持續改善的前景尚不明朗。 派杰證券(評級“增持”,目標價:140美元)指出,公司面臨美國需求疲軟與成本壓力,雖然新推出的蛋白質及補水產品或可支撐成長,但成長前景尚未獲得驗證。 RBC資本市場(評級“行業表現”,目標價:150美元)指出,公司北美飲品業務仍是主要拖累因素,而特許經營權重新授權或可有助於提升長期成長。

路透社•2026/10/09 10:00

BUZZ-“券商觀點”:分析師對Starbucks收購Chipotle的報導持懷疑態度

10月9日 - Financial Times週四報導,Starbucks SBUX.O 曾討論過潛在收購Chipotle CMG.N 的可能性,此舉將使執行長Brian Niccol 重返他曾經掌管的墨西哥捲餅連鎖品牌。Starbucks 拒絕置評,僅表示公司仍將「全神貫注」於自身業務重振。 BTIG 表示「高度懷疑」此項戰略的合理性,指出從供應鏈及營運角度來看,這筆交易「並不合理」,將造成Starbucks 股東權益嚴重稀釋,並干擾兩個品牌管理層運作。BTIG 分析師Peter Saleh 表示:「多年來我們聽聞過不少多品牌收購傳聞……但真正實現者寥寥可數,成功的更是鳳毛麟角。」 William Blair 分析師Sharon Zackfia 認為,鑑於雙方供應鏈差異甚大,該交易不僅沒有明顯的營收協同效益,採購方面的好處也相當有限。她指出,截至6月,Starbucks 淨債務達94億美元,使得收購融資成為「難以計算的賬目」,併可能將合併後公司的槓桿率推高至約6倍,這在公開上市的餐飲行業屬於偏高水平。 D.A. Davidson 表示,鑑於雙方品牌差異明顯且協同效應有限,交易成功的機率在20%或以下。 EMarketer 分析師Suzy Davidkhanian 表示,Niccol 對Chipotle 的熟悉程度或許能降低交易執行風險,但Starbucks 投資者可能會將此交易視為阻礙公司扭虧為盈的「高昂且分心的舉措」。

路透社•2026/10/09 09:36