
美元:短期回調風險上升

Morning FX
受油價及美債收益率高位運行、歐洲財政風險催生避險需求,疊加美股相對優勢吸引資金流入,美元指數已實現連續四週上行,歐元跌至16個月以來新低。不過美元已經來到超買區間,短期回調風險正在加大。
1. 10月加息機率大幅回落,利差優勢減弱
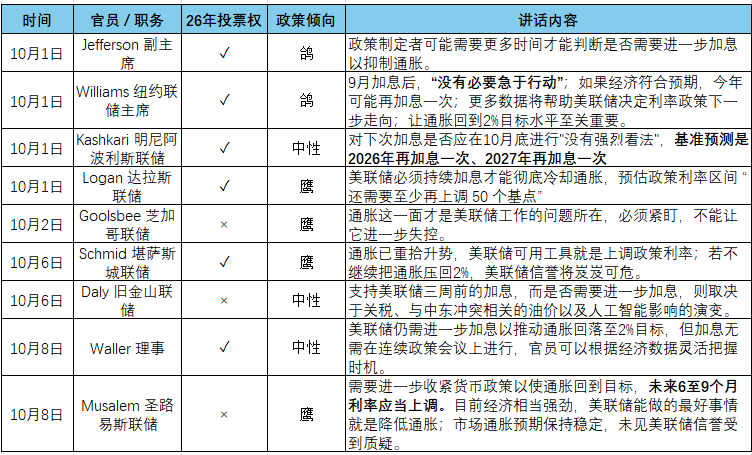
9月就業數據走弱,疊加核心通脹降溫,降低了10月份美聯儲加息的必要性。再加上近期美聯儲官員偏鴿言論,導致10月加息定價從此前的70%以上下降至不足20%。
此外,近期美國數據也開始出現降溫信號,上週五美國密歇根大學10月美國消費者信心指數初值降至46.3,連續第三個月下滑,創5月以來最低;經濟現況指標降至44.7,創歷史新低。
臨近中期選舉,特朗普迫切希望油價下行。本週特朗普公開表示,已與俄羅斯總統普京完成一次「非常成功」的通話,雙方達成供油共識:俄羅斯將立即向美國及全球市場投放30萬噸以上柴油,11月供應量提升至50萬噸,12月進一步擴大至100萬噸。
2. 中期選舉民主黨橫掃機率增加,利空美元
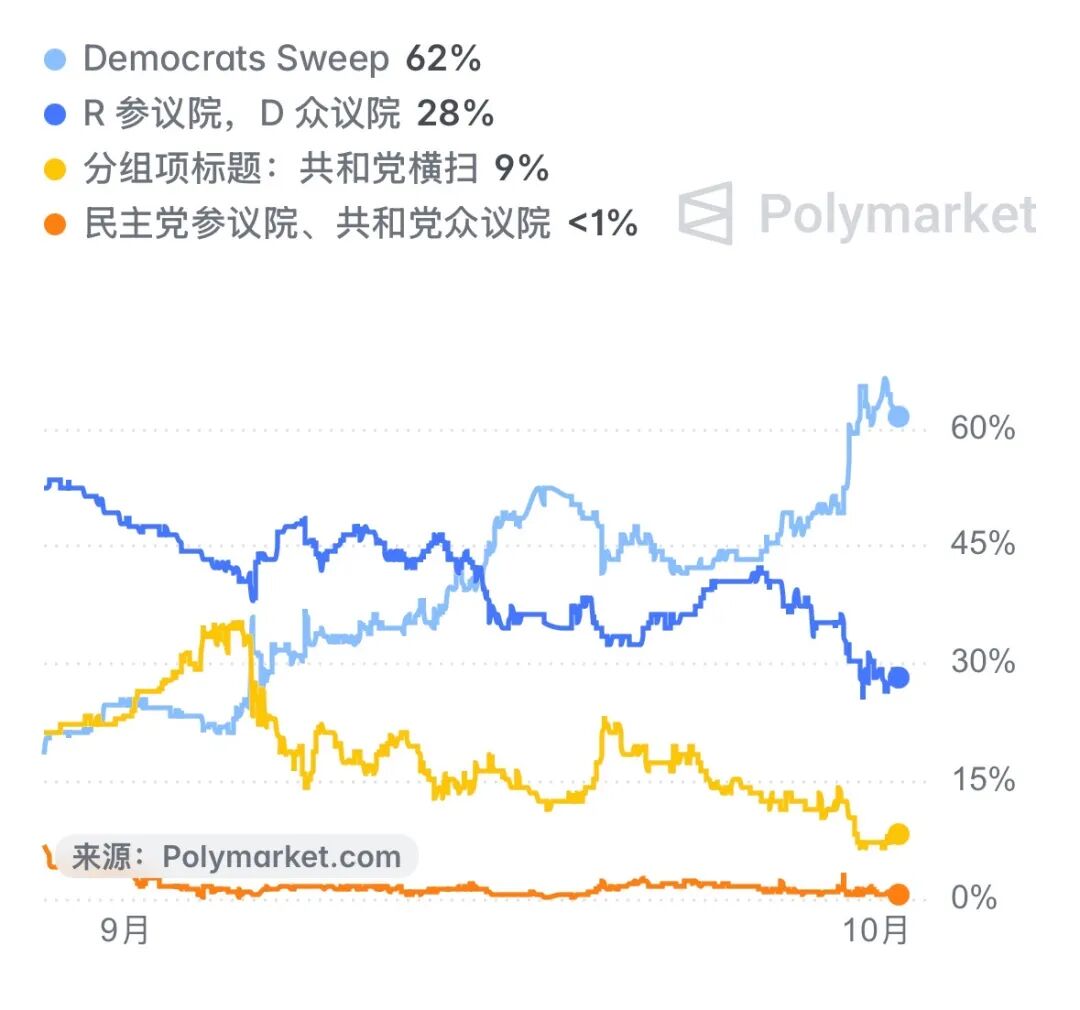
11月3日中期選舉臨近。根據Polymarket預測市場,民主黨橫掃兩院的機率約為62%。這種情況下,形成分裂政府,市場將定價財政擴張受阻:共和黨減稅、產業刺激政策大機率遭國會攔截,美國財政脈衝消退,增長預期下調,帶動美債收益率下行,利空美元。
3. 法德利差和歐元空頭都已經比較極端
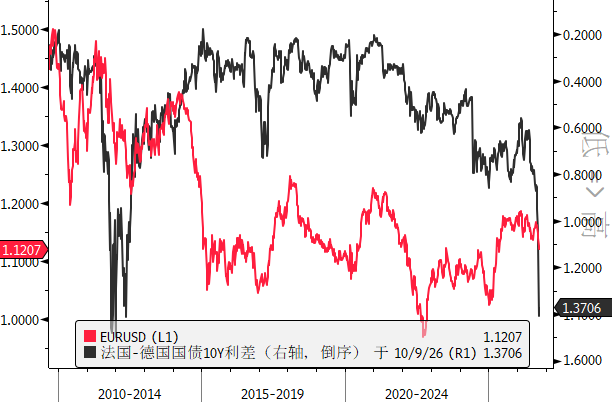
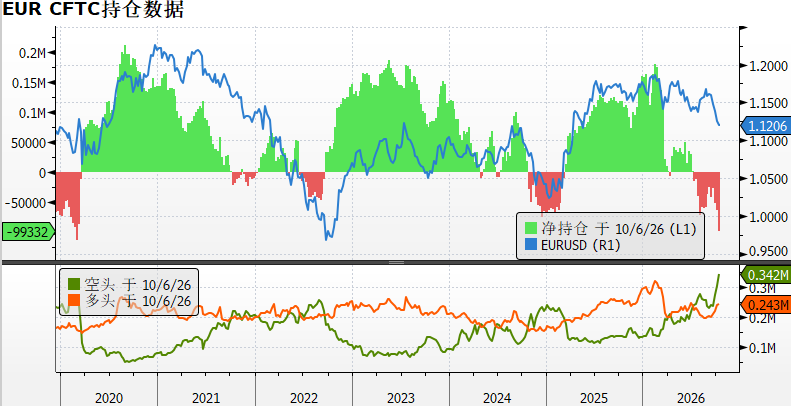
目前法德10年期國債利差處於137bp,較10月初160bp的高點小幅回落,位於2011年歐債危機以來最低點,現時歐元CFTC非商業淨空頭也處於2020年俄烏戰爭以來的極端水平。
如果法國2027年預算草案順利落地,並配套可信的財政鞏固措施,法德10年期利差有望出現階段性修復。後續關鍵觀察聚焦10月23日穆迪主權評級結果,以及歐盟秋季財政評估。
重點關注:本週三美國CPI數據
9月下旬美國零售汽油價格上漲將推升美國9月份整體通脹加速,市場預計本週三公佈9月份CPI環比上漲0.6%,高於前值0.4%,為五個月來最大環比漲幅。但核心CPI有望邊際放緩,預期環比上漲0.2%,同比2.5%。若數據放緩,將觸發美元的階段性調整。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
橋水創辦人:美國國債熊市之路可能漫長
BUZZ-Muse Wonder模型發布後,Meta股價持續上漲
Wealth Enhancement增持bitcoin ETF,持倉金額提升至三千三百萬美元
強生公司因醫療設備銷售疲軟,股價有望創下18個月以來最大跌幅
加密貨幣價格
更多


